
北美趋势
北美趋势
北美:跟踪北美互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
北美趋势最新动态
1,308 篇文章
北美机构趋势
Gap 18.5%的利润率中,有11.4个百分点来自关税返还
这份季度成绩单同时记录了零售经营、法院判决和海关退款三套时间表:利润已经确认,退款只到账了一部分,而顾客是否继续买单仍要由品牌表现来回答。

北美机构趋势
Dycom积压规模增27亿美元,未来12个月仅增1.14亿
Dycom 在半年内把待执行工作估值推高了 27 亿美元,但几乎全部增量都落在一年之后。这不是需求消失,而是证明责任后移:客户何时授权、施工队能否进场、项目能否守住利润率,以及发票最终能否变成现金。
北美机构趋势
HP个人电脑平均售价上涨40.8%,销量却下降15.8%
HP 第三财季的个人电脑业务同时出现收入扩张与实物销量收缩。连接两端的是平均售价、汇率和产品结构,而不是一场简单的需求复苏。分部利润率从 5.4%降至 4.6%,揭示了价格尚未覆盖的成本压力。

北美云服务趋势
Salesforce每股收益增长119%,营业利润却原地踏步
Salesforce 第二财季的合同和现金表现有所增强,但 4.29 美元的摊薄每股收益由三套机制共同组成:软件经营、26.13 亿美元战略投资收益,以及用 250 亿美元新债买回股份后缩小的分母。三者都是真实数字,却不能获得同样的持续性估值。
北美云服务趋势
CrowdStrike将佣金受益期延至五年,二季度费用减少2550万美元
CrowdStrike 本季的增长和现金流都是真实的,利润改善却不只来自经营。公司把新签与增购合同佣金的预计受益期从四年改为五年,使费用确认放慢。这个变化真正提出的问题是:客户关系能否在第五年继续回报最初的销售成本。

北美云服务趋势
Nutanix 15.07亿美元净利润里,有11.80亿美元来自所得税收益
同一份财报里,Nutanix 同时交出了三种不能互相替代的成绩:经营利润增长,现金流增长,以及一次巨额递延税项重估。15.07 亿美元净利润并非虚构,但若把它当成日常经营创造的利润,投资者看到的会是另一家公司。

北美云服务趋势
DigitalOcean的8.94亿美元RPO,旁边是30.41亿美元未来容量付款
DigitalOcean 拿到了期限更长的大客户承诺,也把自己绑定到期限更长的数据中心与服务器合同上。需求能见度已经提高,但只有机房交付、客户使用、收入确认和毛利恢复依次发生,这些承诺才会成为回报。

北美数据中心趋势
CoreSite 半年收入全额并表,American Tower 的经济权益却将降至约 64%
CoreSite 上半年 5.86 亿美元收入、3.601 亿美元毛利和 3.089 亿美元分部营业利润,都会完整出现在 American Tower 的合并报表中。股东真正拥有的经济权益却走另一条路径:Stonepeak 的优先股原定于 8 月转换,披露口径下 American Tower 的持股将从约 71%降到约 64%。分部增长不是母公司股东可直接拿走的现金,中间还隔着扩建资本、优先分配、普通股分配与非控股权益。

北美云服务趋势
Cipher 的7.93亿美元平均值,要等两座 AWS 园区分别起租
Cipher Digital 把 114 亿美元合同收入和 7.93 亿美元平均年化净营运收入放在同一张图上,很容易让人以为现金流已经定型。实际情况要慢得多:Black Pearl 只完成了首批交付,Stingray 的两个起租节点还在 2027 年。合同签了多久、机柜何时验收、项目债务怎样摊还,决定了平均值何时能落到股权现金上。

北美区域 ISP 趋势
Cable One 的 4.8 亿美元支票,旁边还有 9.2 亿美元债务
Cable One 收购 MBI 剩余股权时,预计要付出的支票约为 4.8 亿美元。交割后进入合并范围的净债务却预计约为 9.2 亿美元。前者结清股东的退出权,后者继续约束经营现金。把两者合成一个“交易金额”,反而会抹去收购案最重要的两本账。

北美云服务趋势
TeraWulf 用 Abernathy 的长期权益换回三笔分期款
最醒目的算式是:投入 4.5 亿美元,出售对价约 5.3 亿美元,账面上相差 8000 万美元。但真正的交易不是一道减法。TeraWulf 一次性放弃一座 168MW 园区的全部持股,买方却要到 2027 年 4 月才按三期付完款。未来租金、项目风险与现金到账,各自有不同的时间表。

北美区域 ISP 趋势
Shentel 的 21.1% 光纤渗透率,不是网络回本率
Glo Fiber 已经覆盖近 48 万个可接入地址,但这些地址的“经济年龄”并不相同。21.1% 的整体渗透率,把超过 40% 的成熟片区和仍在 5% 左右的新建片区放进同一个分母。决定投资价值的不是平均数,而是批次结构。

北美云服务趋势
Galaxy 的 5.7GW 项目储备,要分五本账来读
Galaxy 把四个德州园区的远期供电空间合计成超过 5.7GW。这个数字能够验算,却不能直接估值:有的容量已经获批,有的仍在 ERCOT 流程中;Merlin 眼下披露的初始协议只有约 74MW,扩至 500MW 还要等待输电升级;Caspian 与 Selene 则只有受互联流程约束的潜力值。土地、电网、客户、资本与交付必须各自有账。

北美机构趋势
Crown Castle 卖掉了多元化,却没有卖掉议价风险
Crown Castle 用光纤与小基站业务换回约 84 亿美元净现金,又把其中超过 70 亿美元交给债权人、10 亿美元交给卖出股票的股东。资产负债表确实更干净了。但交易完成后的塔站公司,有 93% 的租赁收入来自三家运营商;到 2028 年,仅 AT&T 一家的待续约年化租金就达到 7.74 亿美元。
北美区域 ISP 趋势
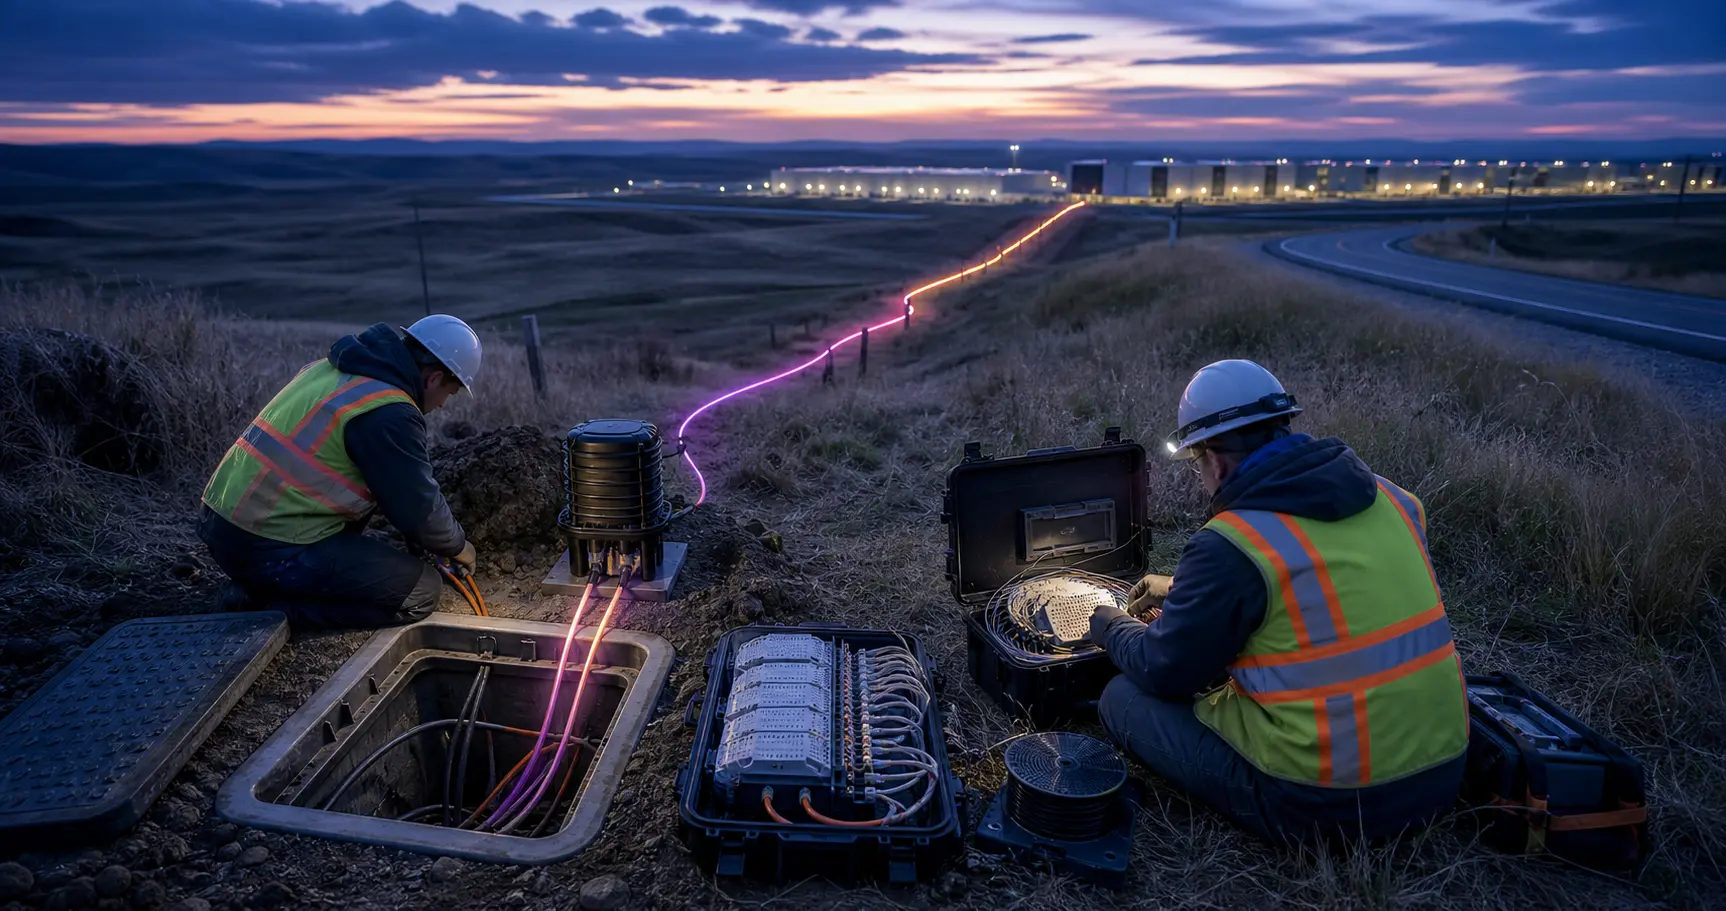
先收钱,再熔接:Lumen Technologies 光纤扩建的现金流耐久性测试
在 Lumen Technologies 的 Private Connectivity Fabric 扩建中,一美元可以先进入银行账户,随后才变成管道占用、光缆拉放、熔接、光学测试和可交付的光路;它也可以在相关履约义务满足、收入被确认之前停留在“递延收入”里。Lumen Technologies 没有披露任何具体客户的付款时点相对于第一次熔接或正式验收的日程,也没有披露 PCF 合同的取消、退款或验收条款,因此不能把这一顺序强行套在某一份合同上。但截至 2026 年 6 月 30 日的…

北美数据中心趋势
宾夕法尼亚州将数据中心许可与地方批准挂钩
宾夕法尼亚州收紧了数据中心审批流程,将州级许可、税收待遇和项目支持与新的基础设施、环境保护及社区参与要求挂钩。

北美数据中心趋势
Smith 就艾伯塔省数据中心争议作出回应
在围绕 AI 数据中心的紧张市政厅会议之后,艾伯塔省省长已作出回应,但承诺为大型项目制定的后退距离规则尚未公布。
北美区域 ISP 趋势
BEAD 获奖额度不是现金:报销到账前谁来垫资
光纤班组已经完成本周施工,工资和材料款却先于州政府的下一项验收节点到期。项目可以合规,成本可以符合资助范围,承包商仍可能因为付款触发尚未通过而出现现金缺口。BEAD 的真正财务问题,不只是多少资金获批,而是谁为施工到报销之间的时间买单。

北美数据中心趋势
Abbott 称回应得克萨斯州数据中心调查的企业寥寥无几
在 ERCOT 试图评估已超过 474GW 的数据中心并网申请队列之际,得克萨斯州正要求项目提供更多信息。

北美数据中心趋势
科技巨头为数据中心计划新增社区承诺
随着当地反对声渐长,OpenAI、Meta 与 Microsoft 在美国数据中心开发中新增社区资金、建筑就业与披露透明度。