
亚太地区趋势
亚太地区趋势
亚太:跟踪亚太互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
亚太地区趋势最新动态
1,529 篇文章
亚太地区国家电信
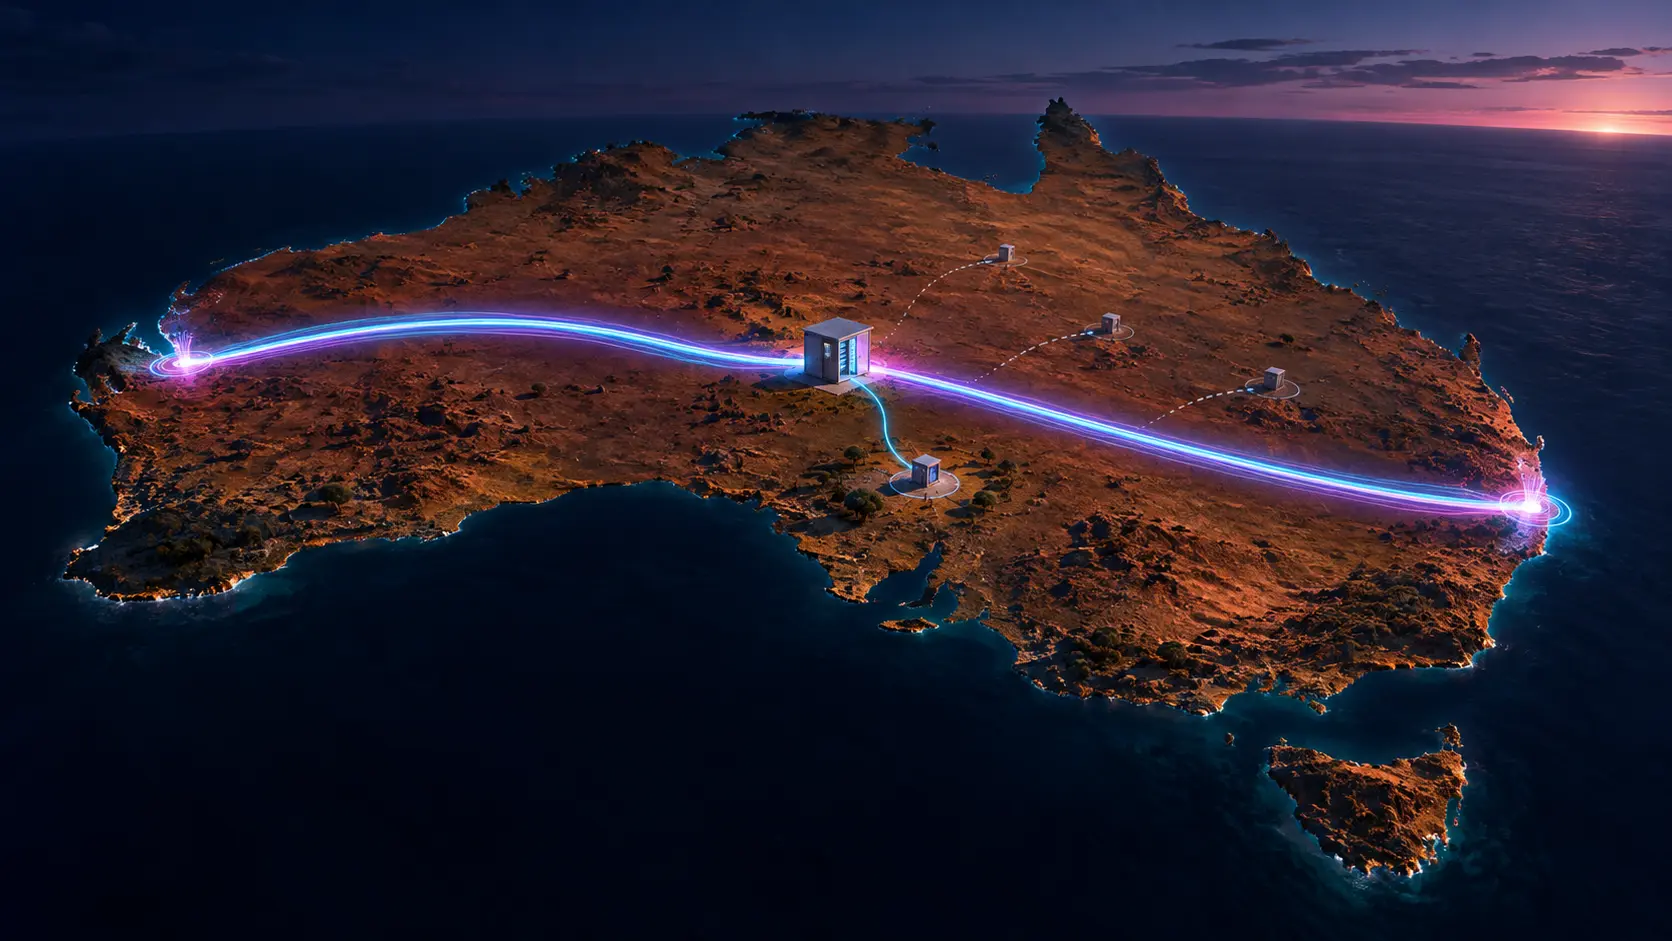
珀斯—悉尼光纤已启用,区域接入点将决定它的实际价值
Telstra 称,Aura 网络新增的澳大利亚东西向线路已投入服务。对于沿线城镇,真正关键的是运营商能否在明确的交接点接入、以可行的商业条件购买容量,并通过独立路径继续传送业务。

亚太地区机构趋势
新加坡数字基础设施法案以三道不同门槛划定许可边界
新加坡国会于 10 月 7 日通过了《Digital Infrastructure Bill》。其中三组数字衡量的是不同事项:数据中心容量、设施服务的对象,以及云服务在新加坡用户带来的收入。

亚太区域 ISP
AS151194与AS203837:厦门塔山网络科技的登记与路由证据为何指向两个方向
AS151194 与 AS203837:厦门塔山网络科技的登记与路由证据为何指向两个方向 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

亚太地区国家电信趋势
SoftBank完成向OpenAI的最后100亿美元出资,债务仍留在账上
SoftBank 已完成对 OpenAI 追加投资中的最后一笔 100 亿美元,至此完成 300 亿美元追加投资;累计投资达到 646 亿美元。尾款来自高级债券发行所得;桥接额度已经还清并取消,但新债仍须偿付。

亚太地区云服务趋势
Singtel 的 Token 服务卖的是网关,节省多少仍无公开价格可证
RE:AI 承诺以一个受治理的入口连接多种 AI 模型,并按 token 计费。公开介绍说明了控制层做什么,却没有给出可比价格、经验证的客户节省额或逐条路由的数据位置。

亚太地区云服务
登记的号码资源,未宣告的网络:DESEN 与 AS139713 的落差
登记的号码资源,未宣告的网络:DESEN 与 AS139713 的落差 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太地区云服务
AS142207:注册仍在,路由已静默,法人名称仍未对应
AS142207:注册仍在,路由已静默,法人名称仍未对应 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太地区国家电信
AS17494 的声明路由政策与实测互联足迹:一份给交易对手的尽调提示
一个孟加拉国家级运营商网络的 IRR 声明停在 2021 年初,而它的 2026 年实测路由——上游、对等、下游与转接流量——已经远远越过那份文件所描述的范围。对交易对手而言,这个落差不是技术细节,而是可定价的信息风险。

亚太地区国家电信趋势
China Telecom现金流大增,算力回报仍未单独量化
China Telecom 称,2026 年上半年自由现金流同比增长 121.3%,同时增加了算力基础设施投入。现金流确有改善,但这组集团层面的数字还不能说明算力设施带来了多少回报。
亚太地区数据中心
NTT泰国数据中心:从图纸到通电之间的证据缺口
NTT Global Data Centers (Thailand) Limited 正在春武里府安美德城建邺工业区扩张其曼谷数据中心组合,但公开记录显示,其已宣布的容量与可验证投运容量之间存在明显差距:曼谷 3 号(BKK3)的启用时间已从 2024 年下半年推迟,其容量口径从 12MW 调整为满建 14MW,而曼谷 4 号(BKK4)目前唯一的硬性数字是一份 100MW 购电协议,而非 IT 负载。
亚太地区云服务
kz-novacloud-mnt:哈萨克斯坦 Nova Cloud 资源背后的维护者控制面
kz-novacloud-mnt:哈萨克斯坦 Nova Cloud 资源背后的维护者控制面 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太地区云服务
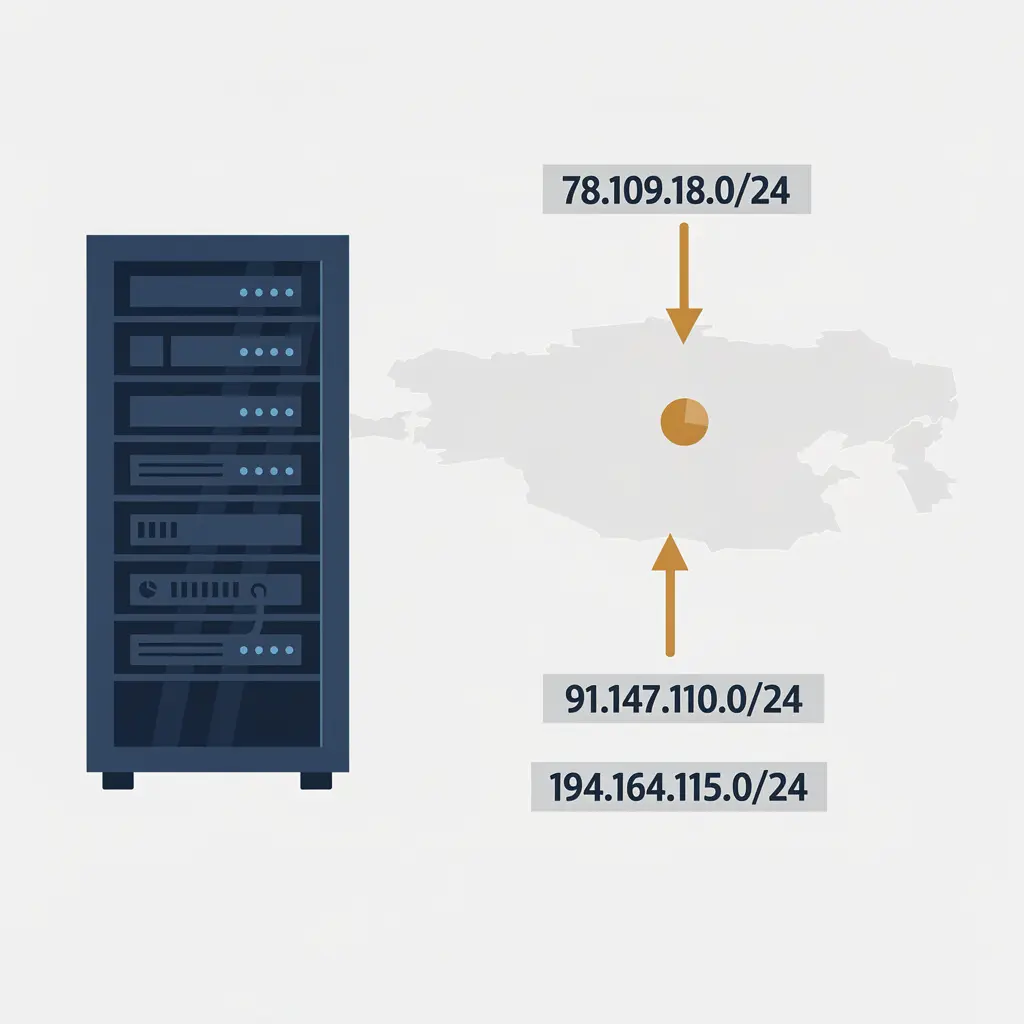
NovaCloud:一家“运营中”的云服务商应具备哪些可验证证据——AS209874 与 AS214789 的服务现实核查
NovaCloud:一家“运营中”的云服务商应具备哪些可验证证据——AS209874 与 AS214789 的服务现实核查 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太区域 ISP
缅甸小型LIR的问责接口:名义上仍在运转,控制者仍不可验证
缅甸小型 LIR 的问责接口:名义上仍在运转,控制者仍不可验证 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

亚太地区云服务
NxtGen:仍在运转的印度云平台,与悬而未决的融资叙事
围绕班加罗尔数据中心与云服务商 NxtGen 数据中心 & Cloud Technologies Private Limited 的公开记录呈现出一种反差:平台本身在持续交付算力与云服务,而其 2025 年融资故事却交织着相互矛盾的报道与一条被标记为"已取消"的记录。本篇简报梳理哪些事实站得住脚、哪些仍存争议,以及读者应当如何据此判断这家企业的真实处境。

亚太地区国家电信趋势
VEON拿到的是建行资格,孟加拉数字银行的最后闸门尚未开启
一则公司公告可以用“牌照”概括终点,审慎监管却必须逐项确认到达终点的条件。孟加拉央行的现行规则把两者清楚分开:先确认申请人具备资格并发出意向书,再以现金资本、公司治理、本地基础设施和独立审计决定是否发出最终经营牌照。
亚太区域 ISP
NEXGENET 注册档案中的赞助机制:一个缅甸 LIR 与两个从不发声的 ASN
NEXGENET 注册档案中的赞助机制:一个缅甸 LIR 与两个从不发声的 ASN 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太区域 ISP情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
亚太地区国家电信
中国铁塔:折旧退潮撑起的利润,掩盖不了现金流的裂缝
中国铁塔 2026 年中期业绩呈现出一个反常的组合:归属于公司股东的利润同比增长 30.1%至 74.89 亿元人民币,中期股息上调 44.3%,但息税折旧摊销前利润(EBITDA)下滑 11.6%,经营现金流骤降 75.1%,自由现金流转为负 45.15 亿元。利润与现金的背离并非经营改善,而主要源于一次性会计因素——收购塔类资产折旧到期与分布式室内资产(DAS)折旧年限调整——叠加客户回款周期拉长、以商业承兑汇票结算比例上升。

亚太地区国家电信
2,145 通未接通的紧急呼叫:Optus Internet Pty Ltd 与 2023 年全国断网
2023 年 11 月 8 日,Optus 网络在全国范围内中断约 12 小时。澳大利亚通信与媒体管理局(ACMA)随后的调查认定,2,145 通紧急呼叫未能接通,并按法律实体分摊到三家 Optus 公司,其中包括本简报的对象 Optus Internet Pty Ltd。运营商最初对外报告的 228 通,与这一最终认定相差近一个数量级;而 2023 年的处理结果是超过 1,200 万澳元的侵权通知罚款,并非法院判决。
亚太地区云服务
AS211392 的自述与实测落差:softbank DREAM CLOUD 的足迹边界
同一个自治系统的公开档案里同时住着两种记录:操作者自己填写的申报,和第三方站在不同观测点上数出来的结果。它们很少一致,而落差本身往往比任何一方给出的数字更有信息量。

亚太地区国家电信
印度铁塔公司:控制权已经落定,现金回收仍在路上
沃达丰集团分两步清空了印度铁塔的持股,巴帝电信借一次自己未参与的回购越过 50%的界线,并在 2025 年 11 月取得增持至多 5%的授权后,于 2026 年 2 月小幅加仓。所有权之争因此有了答案;真正决定这份股权价值的问题却没有改变——一家信用承压、贡献三成以上收入的租户何时、以何种方式把合同现金交到公司手上,董事会又愿意把其中多少分配出去。