
行业情报
最新文章
关于基础设施运营商、政策决策、市场动向与数字权力转移的最新情报。

亚太地区国家电信
Telkomcel 与普通信号的岛屿成本
在东帝汶,当店主扫码支付、学生发送信息、司机在手机上等待工作时,移动连接看似简单。但 Telkomcel 面临的更严峻挑战是:在亚洲最小的国家电信市场之一,需要资金、频谱、回程、基站供电、母公司的耐心以及气候适应能力,才能让这种平凡时刻成为常态。

欧洲与中东国家电信
Tiscali 与意大利光纤规模化后的相关性代价
Tiscali 这个名字在意大利互联网历史上仍留有独特的记忆,但其背后的经济基础已发生变化。该品牌如今处于光纤批发接入、FWA 迁移、用户基础萎缩、债务修复以及 2026 年消费者业务向 Canarbino 旗下 Smeraldo 实体转移的交叉路口。

拉丁美洲与加勒比区域 ISP
Vero Internet 与巴西本地 ISP 平台化后的利润率考验
Vero Internet 拥有巴西宽带平台的用户基础、光纤覆盖和资本市场准入能力。更难的问题在于,由本地 ISP 整合而成的平台能否保持支撑记忆、电杆纪律和定价权,这些正是当初让这些本地网络具有价值的根本所在。
亚太地区国家电信
Trans World Associates 与巴基斯坦宽带增长下的收费站
Trans World Associates 是巴基斯坦廉价数据承诺与海底光缆、授权国际网关、美元计价容量和路由多样性的严酷经济现实相遇之处。其战略价值不在于每个消费者都知道这个名字,而在于许多运营商、企业和数字服务依赖于它所帮助控制的批发层。

亚太地区云服务
VITRO 与菲律宾云雄心背后的电力与土地成本
马尼拉的一家采购团队在为受监管工作负载选择托管地点时,已不再仅仅购买机架空间。他们正在评估一个本地解决方案,需权衡延迟、合规性、海底光缆通达性、AI 密度,以及在超大规模云服务商涌入前保持足够电力和土地可用性的代价。
欧洲与中东国家电信
Virtual1 Ltd 与英国企业宽带销售背后的平台利润
当托管服务提供商通过批发门户为客户电路定价,而非自行铺设光纤或逐一谈判运营商合同时,可见的销售归于转售商,而更隐蔽的平台利润则归于其下的网络和软件层。
拉丁美洲与加勒比国家电信
WOM 与保持智利挑战者网络可信度的成本
WOM 迫使智利移动市场更积极地定价,但重组后的考验比最初的故事更难:在债务重组、5G 义务、铁塔售后回租和光纤替代之后,该公司必须证明一个低成本挑战者仍然可以作为国家网络被信任。

亚太区域 ISP
Wistel Teknologi Solusi 与印尼商业互联网中的本地信任溢价
Wistel Teknologi Solusi 的规模足够小,使得本地信任变得重要,同时其网络可见性足以让其在公共路由数据中检验自身的经济模型。其赌注在于,当供应商能在故障时及时回应,而不仅仅是报出最低价位的兆比特时,印度尼西亚的中小企业、校区和本地机构愿意为托管式连接付费。
北美区域 ISP
WorldNetPR 与波多黎各断电时保持运营的溢价
对于波多黎各企业来说,WorldNetPR 不仅是价格表上的又一个宽带选项。其经济角色在飓风季节前后最为清晰,买家需要权衡在平静日子里工作的廉价线路与能在电力、电线杆和岛屿回程面临压力时保持工资、预订、信用卡支付和调度运行的更昂贵电路、支持服务、路由多样性和连续性套餐。
亚太地区国家电信
XLSmart 与印尼合并无线网络盈利的代价
XLSmart 成立的初衷,是将印尼移动市场从拥挤的价格战转变为三家运营商的规模竞赛。关键问题在于,合并后的 XL Axiata-Smartfren 无线资产能否带来足够的 ARPU 修复、铁塔节省、频谱效率以及企业/家庭宽带增长,以支付如今集于一家全国性运营商体内的债务、租赁、资本支出与整合风险。

拉丁美洲与加勒比区域 ISP
Wanhouse Soluções em Tecnologia 与廉价社区光纤背后隐藏的支持成本
在巴西拥挤的宽带市场中,最便宜的光纤套餐不仅仅是价格。对于像 Wanhouse Soluções em Tecnologia 这样的区域运营商,它意味着一个承诺:公寓立管、街道杆路、WhatsApp 消息、回程链路和第二次上门服务都能纳入家庭账单。
非洲数据中心
iColo 与东非托管经济地理
iColo 的有用问题不在于肯尼亚是否需要数据中心,而在于内罗毕的需求、蒙巴萨的光缆优势和 Digital Realty 的资本能否使东非的运营商中立托管比将过多区域流量、企业风险和云依赖性通过南非传输更便宜、更可靠。
欧洲与中东数据中心
NorthC Germany 与欧洲数据中心的本土溢价
一家德国制造商、医院集团或市政 IT 采购方不再询问云是否可用。它问的是,附近的托管服务是否仍能赚取相对超大规模容量、低成本德国云和廉价虚拟机的溢价。NorthC Germany 是一个有用的测试案例,因为它不试图成为另一个超大规模运营商。它正努力将区域设施、运营商选择、电力纪律、收购和信任转化为在一个由电力、冷却和采购压力决定‘本地’价值的市场中的可防御地位。

亚太地区国家电信
Bangladesh Submarine Cables PLC IX 与保持国家互联网增长离岸的代价
一家孟加拉国运营商在购买晚间高峰国际容量时,不仅仅是在选择供应商。它是在决定国家数字增长在多大程度上依赖国有电缆资本支出、受监管的批发价格、途经印度的陆路路由、本地交换密度,以及保持流量在科克斯巴扎尔、库阿卡塔、新加坡、马赛和达卡之间流通的政治。

欧洲与中东机构
DNS Belgium 与平淡信任的价格
.be 注册商可以将 DNS Belgium 2025 年的费用上涨视为廉价保险或隐性租金。更好的答案是,比利时注册局的年金现在正围绕一项更艰巨的任务重新定价:在域名增长放缓、安全工作更加积极、注册商承担新的数据义务以及欧洲基础设施政治将供应商选择变成产品的一部分的情况下,保持成熟的国家域名保持平淡。

亚太地区数据中心
Micron21 与澳大利亚的控制溢价
澳大利亚的 SaaS 或安全类买方将 Micron21 与超大规模云进行比较,并非仅仅对比计算价格。真正的选择是:当公有云持续让默认路径变得更轻松时,经过审计的本地托管、墨尔本本地支持、DDoS 防护以及基础设施控制是否值得付出溢价。

拉丁美洲与加勒比数据中心
Equinix Managed Services Brazil 与圣保罗云经济中的本地化代价
Equinix Managed Services Brazil 之所以引人关注,并非因为它是一家大型数据中心公司内部隐藏的小型云。而在于巴西的支付、SaaS 和企业买家日益同时需要三样东西:巴西本地化、全球云的私有接入,以及在抽象失效时对基础设施负责的人。

北美数据中心
Bell MTS 数据中心与马尼托巴的连续性溢价
对于温尼伯的医院网络、保险公司、皇冠公司或地区制造商来说,最重要的数据中心问题并非总是哪个市场卖出最便宜的算力。而是关键工作负载能否在受益于专业托管纪律的同时,靠近马尼托巴的用户、电信路由、员工和监管机构。Bell MTS Data Centres G.P. 之所以重要,是因为其公开记录处于本地连续性、Bell 电信传承、Waverley 数据中心资产以及后续 Equinix 交易的交汇点上——这场交易将一座省级设施变成了全国互联版图的一部分。
北美数据中心
Cobalt Data Centers 与拉斯维加斯连续性的代价
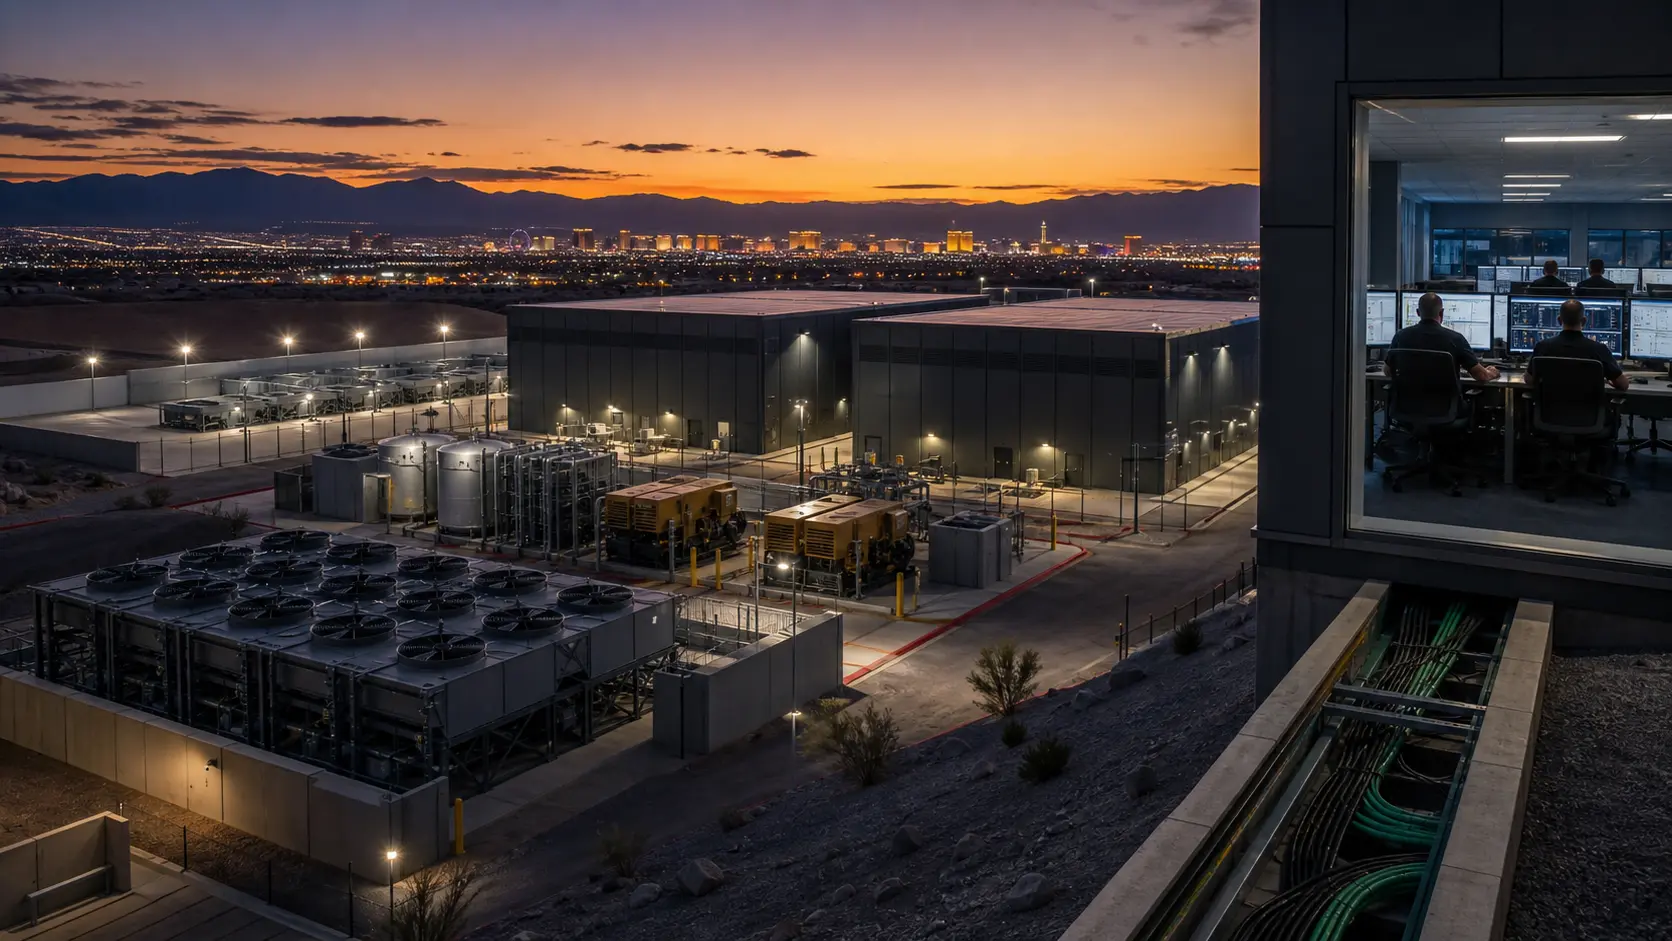
一家西海岸企业在寻找容灾站点时,曾将拉斯维加斯视为一个实用折中方案:距离加州足够近以便于高管、运营商和供应商往来,距离沿海地震和野火集群足够远,并拥有充足的电力与光纤以确保生产系统可达。Cobalt Data Centers 试图将此地理优势转化为托管业务,拥有 5.5 兆瓦关键电力、超过 450 个机柜、耗资 2500 万至 3000 万美元的夏延改造项目以及规划中的 10 兆瓦撒哈拉后续项目。其故事揭示了为什么沙漠灾备方案具有吸引力,以及为什么实际价格由电力、热量、水源、运营商依赖、客户集中度和本地市场力量决定。
北美数据中心
Data102 与科罗拉多斯普林斯的第二次宕机利润空间
对科罗拉多的一家软件公司来说,商品云的第一张账单可能看起来是高效的默认选择;第二次宕机、意外的出站流量费用、或者客户在早上之前询问谁能触及服务器的那个夜晚,才是 Data102 旧式本地托管逻辑仍然有价值的地方。这家公司的名字如今属于更大的 Colohouse-Hivelocity 链条,但科罗拉多斯普林斯的设施、ARIN 记录、路由足迹、IX-Denver 信号、支持承诺以及区域电力约束,使其成为检验周边控制能否在基础设施市场(该市场言谈间仿佛一切都已迁移至超大规模云)中仍能获得利润的有用案例。