摘要
- CRTC 拒绝把聚合式光纤批发接入义务扩大到所有获得 SWIFT 资助的网络,但原有的合同接入义务并未因此消失。
- SWIFT 的51%权益属于受资助的网络设施,不是运营商公司的股权;每个项目完工七年后,这部分权益才转交给运营商。
51%,看上去是个能够拍板的数字。但在 SWIFT 的光纤项目里,先得问清楚:持有的究竟是什么?
不是提供宽带服务的公司,而是获得资助的那部分网络设施。网络仍由服务商建设和运营。SWIFT 保留设施的51%权益,等每个项目完工满七年,再把这部分权益交给服务商。这不是一张控制所有运营商的股权凭证,也没有一个覆盖全部项目的统一到期日。
这个区别,解释了为什么公共资金参与建设,不会自动换来一套相同的批发接入规则。2026年3月27日,CRTC 驳回了 Broadlytics 的申请:后者希望所有 SWIFT 资助的网络都承担聚合式光纤到户批发接入义务,并建立开放接入框架、为资产转移设置保障。
有地方接线,不等于已经有产品可卖
SWIFT 是由市镇支持、结合公共与私人投资的非营利区域宽带项目,服务加拿大安大略省西南部。裁决提到,相关网络已覆盖超过6.6万户家庭和企业。把网络铺到那里是一项实实在在的成果;但覆盖户数并不能告诉我们,有多少用户已经换过服务商。
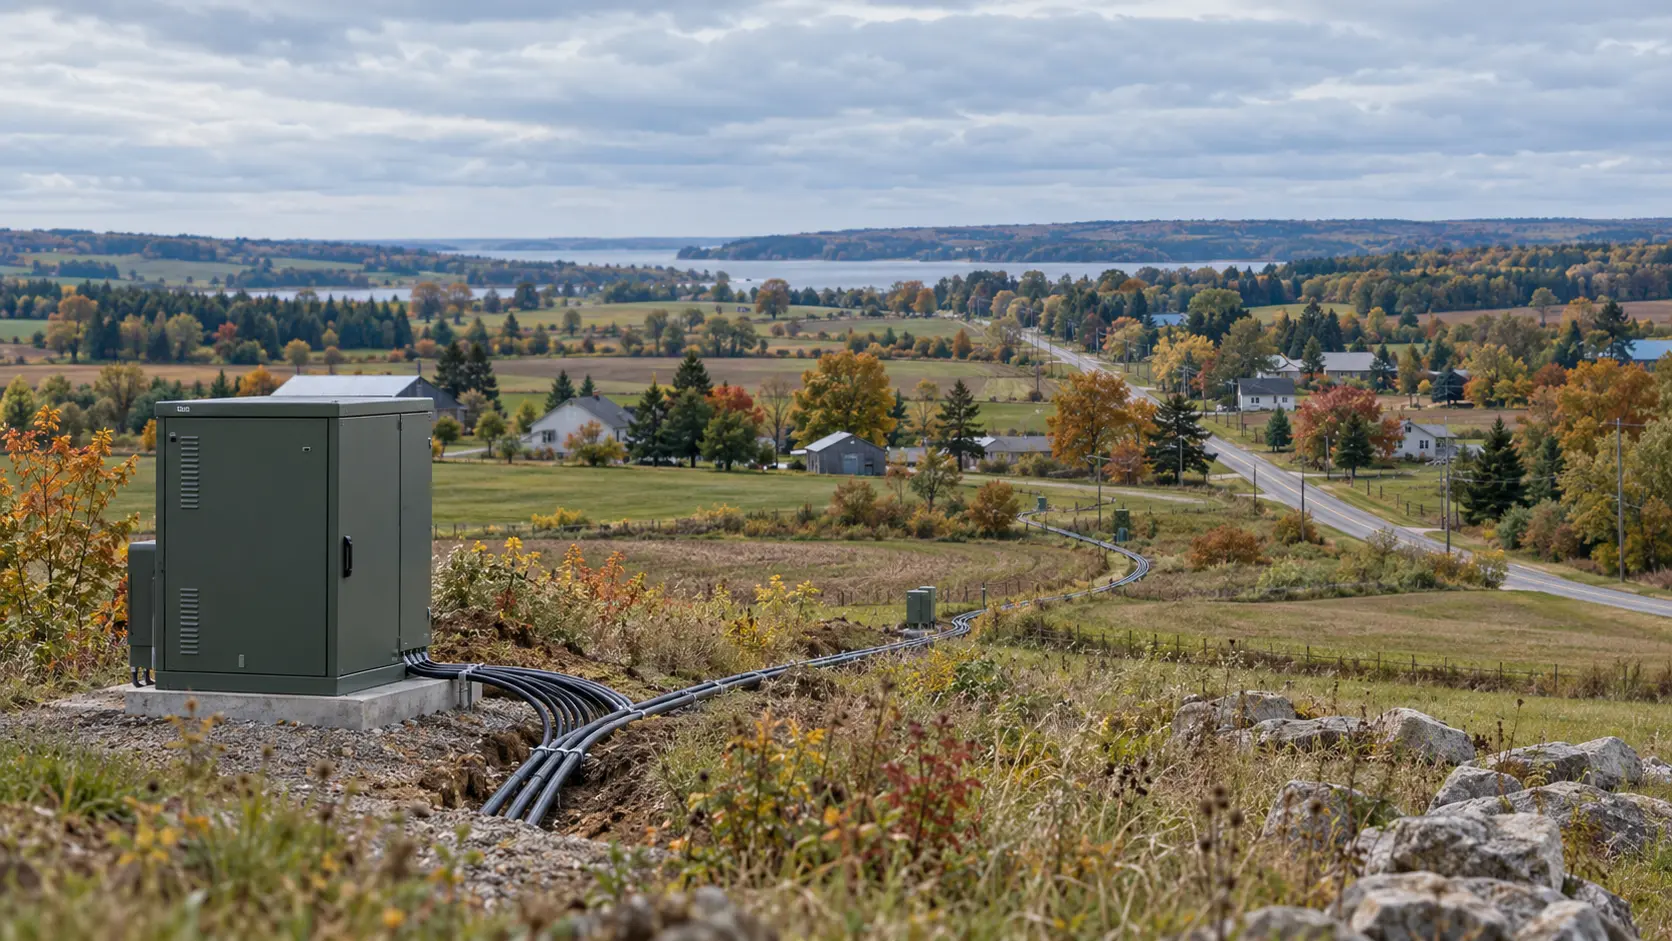
要看两者之间还差什么,可以打开 SWIFT 面向服务商的接入页面。里面说的是很具体的东西:地下井、接线箱和通信机柜里的光纤熔接点。页面提供按县划分的接入点表格链接,让有意获取回传接入的第三方服务商直接联系相应运营商。
这比一句“网络开放”具体得多,却还不是一份完整的商业报价。接上线之后,流量如何送走?可以购买哪种服务?开通要多久,费用是多少?这些答案决定了另一家服务商能否真正向居民卖出一份宽带套餐。
聚合式接入把用户侧连接和传输打包,竞争者可以在较少、较集中的交接点接入。非聚合式接入则更靠近本地,竞争者要安排更多传输环节。屋外那根光纤可以不变,做生意所需的网络和成本却不同。
SWIFT 受资助服务商原本就有提供非聚合式接入的合同义务。裁决记录了4,469个互联点。因此,不能把这些网络写成完全封闭;同样,也不能把4,469个点说成4,469份随时可以买到、足以支持零售竞争的产品。
裁决驳回的是申请,不是所有后续问题
2024年的批发框架针对的是特定大型传统电话运营商在原有服务区域内的光纤网络,并设有例外,而不是所有拿过补贴的服务商。在 SWIFT 这宗案件中,CRTC 认定,受资助者中只有 Bell 承担相关聚合式义务,并已通过资费安排履行要求。
多数意见认为,这份案卷没有证明现行政策遭到违反,也不足以支持重新打开批发规则的讨论。对于涉及私人合同安排的其他请求,多数意见认为不属于本次程序可处理的管辖范围。这不是在宣布每一个受资助地区的竞争状况都令人满意。
委员 Bram Abramson 也不赞成直接给出申请人要求的法律确认。他的部分异议在于下一步:应该就受资助本地网络的市场力量展开有组织的调查,而不是在驳回申请后就此停下。他提出可以研究零售价格约束、简化的开放接入,或由资助方设置作用相当的保障。这些是待研究的选项,不是已经生效的新命令。
他同时提醒,为大型运营商设计的制度,可能让小型服务商负担过重。问题因此并非简单的“开放还是不开放”:补贴帮助第一张网络建起来,怎样让第二家服务商也能用得起、接得上,还需要单独设计。51%说明了谁暂时持有设施权益,不能替用户回答最终能选谁。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
战略圈层
所有读者均可浏览。加入并登录后可解锁档案简报。
加入战略圈层仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance