
摘要
- Hut 8在Beacon Point签署第二份352MW IT容量租约,基础租期15年,披露的基础合同价值为98亿美元。
- 这仍是5月首期租约的同一名未公开客户,其园区承诺由352MW增至704MW,基础合同总价值增至196亿美元。
- Hut 8称,园区1GW电力容量已通过AEP Texas并网协议锁定,但第二期首座数据大厅预计到2028年第二季度才交付。
- 合同价值和预测NOI描述未来十五年的现金流,不是当前收入;融资、施工、交付和客户集中风险仍在。
同一客户再次签下352MW,意味着两件事同时发生:Hut 8把Beacon Point的合同规模扩大了一倍,也把这座园区对一个客户的依赖扩大了一倍。
新租约为期15年,披露的基础合同价值为98亿美元。5月,Hut 8已经公布首期同等规模的352MW租约;7月20日的事件不是旧消息重发,而是同一名未具名、被称为高投资级的客户追加第二期。两期合计704MW,园区基础合同价值达到196亿美元。
客户身份没有公开。把任何市场猜测写成事实,都超出了现有证据。分析集中度并不需要知道名字:一名客户、两份规模近乎相同的租约、同一园区和同一电力基础已经足够。
先锁电,再卖容量
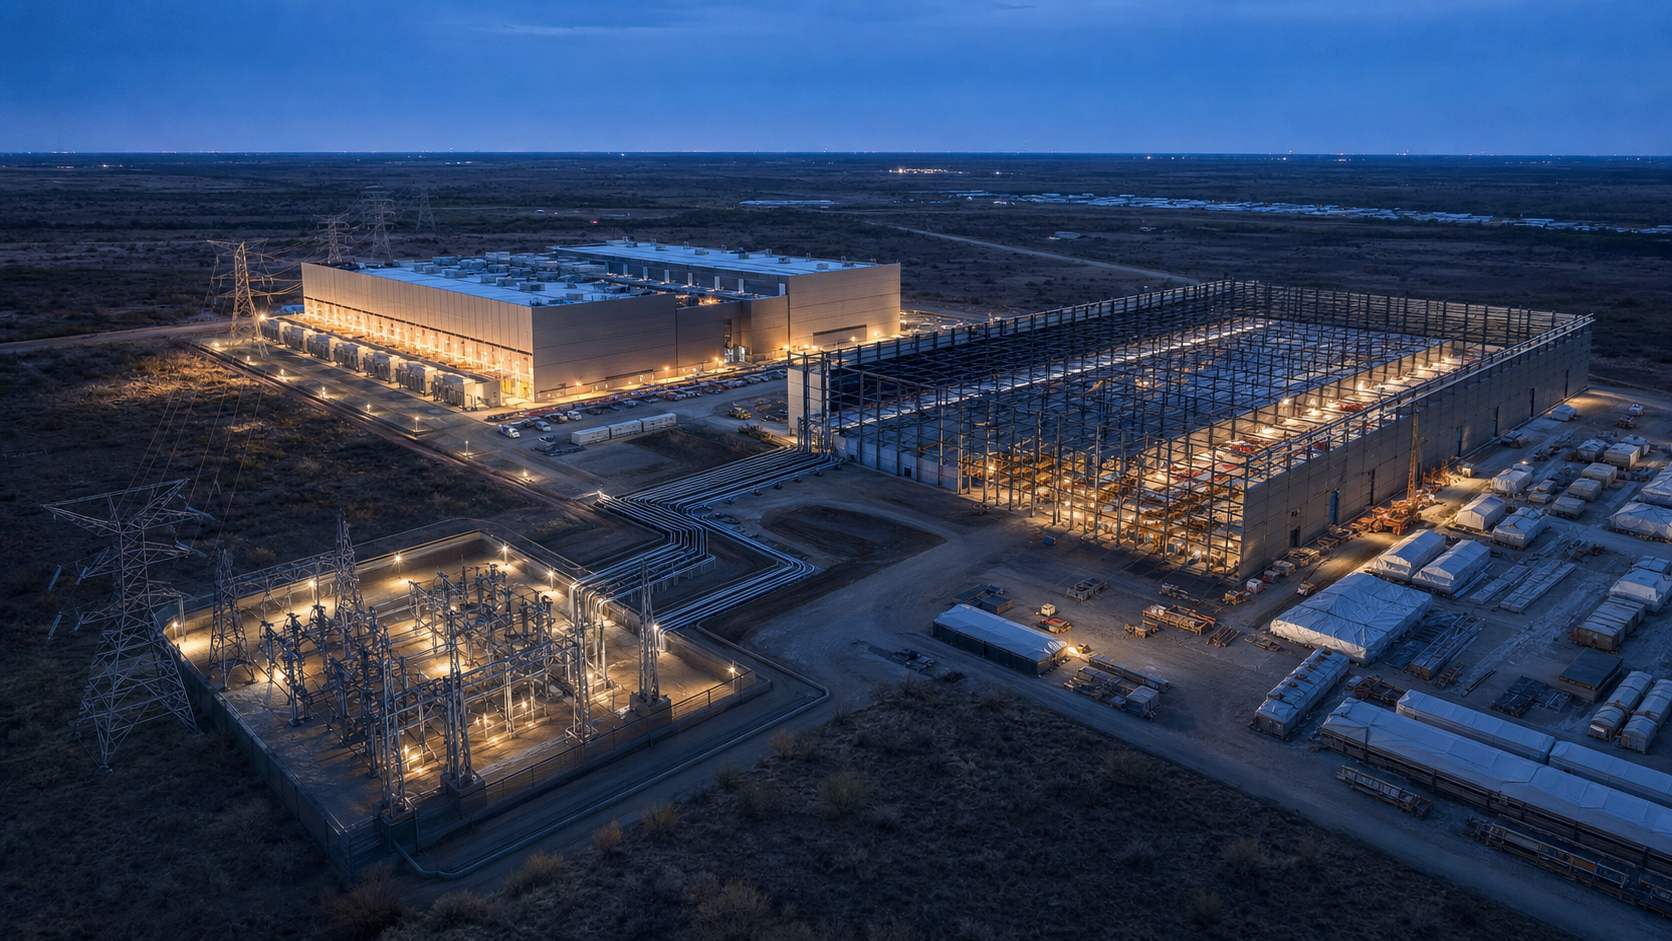
Hut 8的商业优势来自项目顺序。公司称,Beacon Point的1GW公用电力容量已通过AEP Texas并网协议全部锁定,第二期无需再增加电力容量。在大型数据中心普遍受制于排队并网的市场里,一份可用的电力位置可以在大楼完工前就被商业化。
但“已锁定电力”不等于“已经交付机房”。场地准备正在进行,长交期关键设备已经采购。初次通电仍计划在2027年第一季度,第二期首座数据大厅则预计在2028年第二季度交付。
签租约与客户接收之间隔着融资、承包商管理、设备集成、成本控制和技术验收。租约能支持融资,却不能替代施工。
第二期条款与首期大体相同:三净租赁结构,基础租金每年上调3%。三净租赁把约定范围内的物业运营费用交给租户,有助于稳定房东现金流。Hut 8仍要承担建设延误、成本超支、融资条件和交付性能等风险。
98亿美元不是本季度收入
Hut 8预测,第二期在基础租期内累计贡献98亿美元NOI,稳定后平均每年6.55亿美元;整个园区的平均年度NOI预测为13.1亿美元。
这里的NOI是非GAAP前瞻指标。公司把它定义为租赁收入扣除不可向租户报销的物业运营费用,但不包括销售、一般及行政开支、折旧和摊销等具有真实经济影响的项目。Hut 8没有提供与GAAP营业利润的调节,因为未来成本尚无法在不造成虚假精确的情况下量化。
因此,98亿美元既不是已经收到的现金,也不是保证利润。Hut 8在2026年第一季度收入为7,100万美元,上年同期为2,180万美元。把一个季度与十五年合同直接相比并不对等,但这种尺度差提醒读者:标题金额必须与租期、建设进度和客户验收一起理解。
每份租约还有三个五年续期选择。如果全部行使,园区潜在合同价值可能升至502亿美元。那是可选上行情景,不是基础租期承诺;当前披露的园区基础价值仍是196亿美元。
园区集中,组合开始扩大
第二份租约签署后,Hut 8称其AI数据中心组合已有949MW签约IT容量,其中Beacon Point为704MW,River Bend为245MW。相应公用电力容量为1,330MW,基础合同总价值266亿美元,预测平均年度NOI超过17.5亿美元。公司称,全部容量都租给投资级客户或由投资级主体支持。
River Bend让组合层面不只依赖一座园区,但Beacon Point内部仍集中于同一客户。追加租赁说明该客户认可地点、电力和设计,也意味着客户的融资、部署节奏、架构变化或技术要求可能同时影响两个阶段。
Reuters报道,消息公布后Hut 8盘前股价上涨约6%。市场首先奖励的是“锁定电力”转化为“签约容量”。下一步会更慢:拿到资金、完成建设并把第二期交给客户。只有这一步完成,十五年的合同价值才有机会按期变成运营现金流。