
摘要
- 目前可保留的关于 Helios Towers 2026 年上半年的唯一材料给出四项变化:EBITDA 同比增长 14%,经常性自由现金流增长 52%,杠杆降至 3.4 倍,全年租户新增指引被上调。
- 这四项变化本应展示的租户上塔模型,在 2026 年 10 月 18 日可获得的材料范围内无法检验:站点数量、租户比、资本开支、已付利息、租赁付款以及杠杆的计算口径,一样都读不到。
- 剩下的不是一个结论,而是一个可检验的问题:三项可观察的条件将决定这半年的改善是来自已经建成的钢铁,还是来自资产负债表。
Helios Towers 用“纪录”这个词开启它的半年度叙述。承载这个说法的摘要给出三项财务变化和一项运营承诺:EBITDA 同比增长 14%,经常性自由现金流增长 52%,杠杆降至 3.4 倍,管理层上调了全年租户新增指引。这五项陈述全部来自同一份注明日期的公司半年度业绩电话会摘要,本文把它们归属于那份摘要,而不是归属于某份正式披露文件 https://finance.yahoo.com/quote/HTWSF/earnings/HTWSF-H1-2026-earnings_call-596051.html。
问题不在于这些数字没有意义。问题在于,铁塔运营商是被当作某种特定机制的证据来阅读的,而这四个数字本身既不能确认也不能否证那个机制。
这些数字本应证明的机制
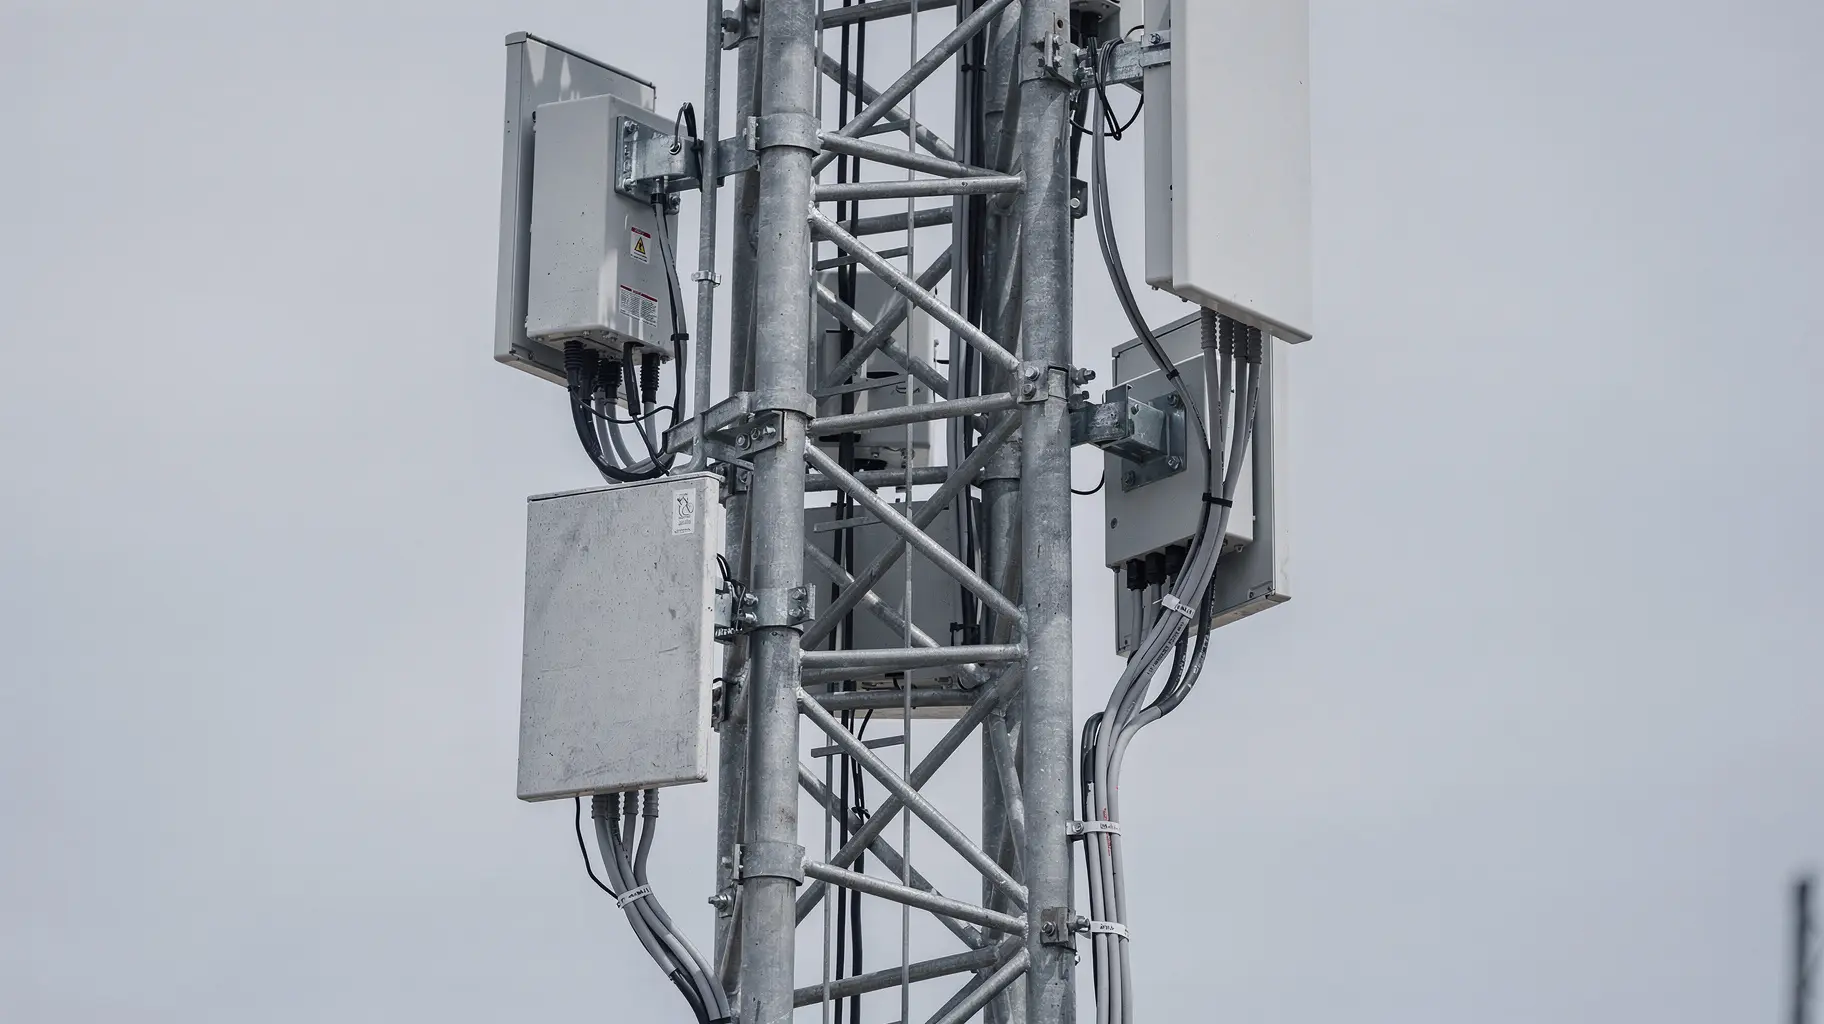
铁塔模式依靠的是算术,而不是承诺。建一座站很贵,往上加一个租户很便宜。钢铁立起来之后,土地租约、电力接入和进场道路都已经存在,第二个租户带来的收入几乎不需要新增站点层面的资本,第三个租户带来的更多。因此“租户与站点之比”不是虚荣指标:在站点数量不变的情况下比值上升,是以打折的价格买增长;而站点数量增长、比值持平,是以全价买增长。这两种状态在 EBITDA 那一行看起来很相似,在现金流量表上则完全相反。
同样的逻辑贯穿各类现金指标。铁塔运营商的盈利数字,无论经过怎样的调整,都是在真正消耗现金的那些项目之前计算的:为建设站点而举债所付的利息、钢铁脚下土地的租赁付款、以及维持既有结构可用所必需的维护性资本开支。因此,公司自定义的现金指标,其信息价值完全取决于它的构成。若在利息、租赁付款和维护性资本之后计算,它讲的是留存下来的现金;若在其中某些项目之前计算,它讲的是经营动能。
杠杆带着同样的依赖关系。一个倍数有分子和分母,它可以因为债务被偿还而下降,可以因为盈利上升而下降,也可以因为盈利的计算口径变了而下降。前两者是业务的改善,第三者只是呈现方式的改善,而且只要口径没有和数字一起披露,它就不可见。
现有材料究竟确立了什么
三件事,别无其他。
第一,三项财务指标和运营指引所指向的方向都是有利的。EBITDA、经常性自由现金流和杠杆的走向,与一家经营良好的铁塔运营商应有的走向一致,公司上调而不是下调了租户新增的预期。租户新增正是这个模型所需要的投入,因此上调这项指引是整份摘要中最有实质意义的项目。
第二,这四个数字与租户上塔的故事相容,但并不构成证明。EBITDA 增长 14% 而经常性自由现金流增长 52%,意味着现金指标的增长远快于盈利指标,这既可能发生在企业不再像上一年那样重度投入新资产的时候,也可能发生在现金口径涵盖更多经营成果的时候。两种解释都成立,而摘要无法在两者之间做出选择。
第三,所说的与所能读到的之间的差距,本身就是关于这次半年度披露的一项观察。摘要没有给出站点数量,也没有给出租户比,因此无法完成那套让铁塔业务区别于其他业务的算术。它没有给出资本开支金额,也没有给出维护性与增长性支出的划分,因此无法把新增租户的成本与其收入放在一起权衡。它没有给出已付利息、租赁付款或任何现金流量表科目,因此无法在现金报表中定位那 52% 的改善。它也没有给出杠杆指标的定义,因此 3.4 倍的下降无法归因于偿还、归因于盈利,还是归因于口径变化。
明确说明的证据边界
本文属于转述型报道。半年度业绩公告、合并现金流量表、资本开支附注以及所披露的杠杆定义,在 2026 年 10 月 18 日都未能以文本形式取得。针对公司自身业绩文件的检索没有返回任何可用来源,而尝试把该摘要页面本身作为文档读取时则遇到访问限制。公司的名录记录只包含身份层面的引用,没有任何财务披露。
这条边界决定了后文的写法。本文既不声称 Helios Towers 未能把租户增长转化为现金,也不声称它做到了。可保留的那份摘要不允许得出其中任何一个结论,而仅凭四个头条百分比得出的结论,只是把推断伪装成发现。
三项可以定论的检验
后续披露有可能回答这个尚未回答的问题,而它会通过三项可观察的条件来回答。
第一项是租户新增是否在没有相应资本开支上升的情况下到来。如果公司是在已经建成的结构上增加租户,资本开支这一行的增长应当远慢于租户数量的增长;如果新增主要伴随新建,资本开支就应当与之同步。这个比较需要同一期间的这两个数字,而这恰恰是摘要所省略的。
第二项是经营现金流是否在不新增借款的情况下覆盖资本开支和利息。用自身资产产生的现金来为增长融资的铁塔运营商,才算展示了这个模型;靠增量债务来融资的则没有,无论 EBITDA 增长多快。
第三项是杠杆倍数是否在其定义保持不变的情况下下降。定义稳定而把 3.4 倍压得更低,是真实的风险下降;悄悄移动分母的定义,则把同一个头条数字变成了可比性问题,而这也是杠杆故事最常出错的环节。
如果这三项条件同时成立,租户上塔的机制就在发挥作用,这份半年度的叙述也是对它的一次诚实描述。如果收入和调整后盈利上升,而扣除利息与租赁付款后的现金并不跟随,那么增长是由资产负债表承载的,下一次融资对任何人都不该是意外——除了那些只读了利润率的人。
为什么这个区分是有代价的
有三类主体在为这些披露定价,而他们问的并不是同一个问题。
股东在为租户倍数定价。他们付出的价格,建立在对未来租户会以很低的边际成本落入既有钢铁的预期之上,因此他们最容易被“正在上升的比值”与“被宣称的比值”之间的差别所伤。
债权人在按契约衡量杠杆比率。对他们而言,定义不是表述上的讲究,而是决定是否触发违约的合同变量;一个在不同期间游走的定义,改变了他们以为自己承担的风险。
租户在谈判载明服务水平和调价条款的合同。他们关心的是运营商能否持续投入他们赖以生存的站点,而这是一个关于维护性资本而非增长性资本的问题。
这份半年度摘要在向第一类读者流畅地说话,却完全没有对第二类和第三类读者说话。这是一种披露选择,而不是一个财务事实,而这类选择往往要等到下一批文件到来时才变得可见。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance