
主题
运营商整合
在主题维度下,运营商整合主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

北美云服务趋势
Softcat斥资10.5亿美元收购GDT,买的是服务平台而非数据中心容量
这笔交易为 Softcat 带来进入美国大型企业技术预算的捷径,以及支撑这些客户的团队、厂商关系和交付体系。它能否抵偿股权稀释、新增债务与整合风险,要等客户留存和现金转化接受检验,而不能由“数据中心”标签或协同预测提前下结论。
北美数据中心趋势
Digital Realty 的78亿美元,不是付给 Blackstone 的78亿美元
北弗吉尼亚交易把全口径资产价值、64%混合权益、现金、股票和仍在建设的容量压缩进一个标题。真正需要核对的是四本账和三只时钟。

欧洲与中东国家电信趋势
CMA 审查 Nexfibre-Netomnia 20 亿英镑交易
这笔交易可能使 VMO2 与 Nexfibre 的合计覆盖场所数接近 1,000 万,而 CMA 的第二阶段审查将持续至 12 月 15 日。

北美云服务趋势
Payoneer 已赢得表决,但股票尚未变成每股 7.40 美元现金
9 月 14 日的股东大会给了 Payoneer 与 Nuvei 的并购一张授权回执,却没有给出交割回执。把这两张纸混在一起,就会同时误判诉讼披露的作用、监管时钟的余量,以及股东手中证券何时才真正转换为现金请求权。
北美国家电信趋势
GTS 的 4 亿美元 SPAC 交易,还缺一张交割现金表
NMP Acquisition 与 Gibson Technical Services 的拟议合并给出了两个醒目数字:4 亿美元隐含企业价值,以及签约日约 1.198 亿美元的 SPAC 信托资产。GTS 真正能够用于经营的钱却不是其中任何一个。公众股东可选择赎回,剩余信托款还要先支付交易与交割费用;协议没有最低现金条件。与此同时,卖方最多可保留 8200 万美元债权,并取得 7500 万美元、年回报率 9% 的优先股。决定新公司起跑位置的,是瀑布最底端尚未公布的营运资金储备。

北美云服务趋势
Ooma 两笔收购的净现金价,几乎等于 6500 万美元贷款
Ooma 收购 FluentStream 和 Phone.com 时,市场先看到的是约 6820 万美元的两个报价。最终购买价分摊却合计 7318.6 万美元;两家公司同时带来 856.3 万美元现金。把这部分现金从最终对价中单列,得到 6462.3 万美元,与专门为收购借入的 6500 万美元只差 37.7 万美元。这个等式能解释融资规模,却不能证明两家公司已经挣回价格。真正缺失的是从收购收入到现金、再到还本的桥。
北美区域 ISP 趋势
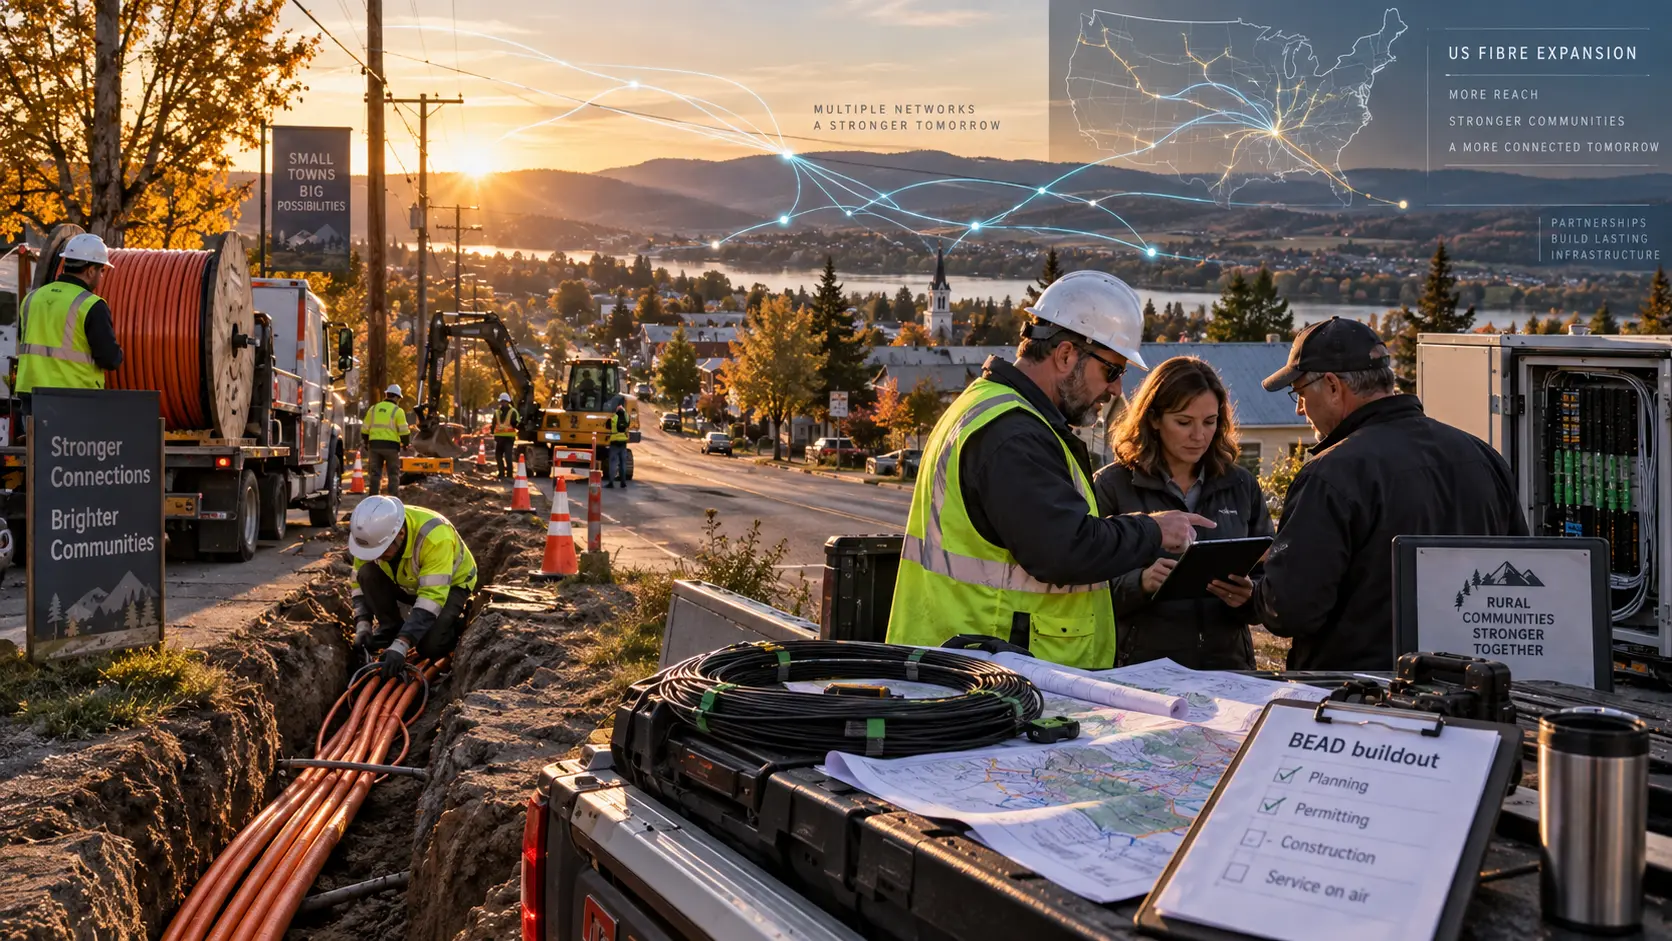
BEAD 项目建设或将加速美国光纤运营商整合
随着 BEAD 项目进入交付阶段,小型光纤运营商面临更重的建设与融资负担,合作与并购压力也随之上升。
北美云服务趋势
NETSCOUT 增长 12.7%:政府订单提前,产品积压环比减少 1790 万美元
一份强劲季报里可以同时存在几只不同步的钟。NETSCOUT 的收入和利润率上升,部分政府相关订单早于预期到达;与此同时,季度末产品积压较 3 月明显减少。此刻不能把两件事强行连成因果,真正要追的是订单如何穿过交付、确认、续约和收现。

亚太地区机构趋势
ARC–Firstborn的10亿美元对价,并没有锁定最终股数
把 10 亿美元除以 10 美元,似乎就能得到一亿股。ARC Group Acquisition I 收购 Firstborn Top Capital 的协议,偏偏没有给市场这条捷径。10 亿美元先要扣除交割净负债和未支付交易薪酬,再按营运资本调整;所得金额还要除以届时的 SPAC 赎回价格。交割前三个工作日提交的数字只是估算,交割后还可能用退还或补发股份来结清差额。标题中的价格,并不是最终股东名册。

全球云服务趋势
Planetcast买下播出链条,无障碍责任仍要逐站交接
字幕在观众屏幕上消失时,表面只有一个故障,后台却可能有许多起点:语音没有识别出来,专名词典过期,语言许可没有覆盖该频道,字幕插入时序错位,主备播出切换丢了数据,或者分发平台没有把已有字幕完整传下去。Planetcast 收购 BroadStream,把这些环节中的更多产品与服务放进同一集团。协调可能更快,但同一个商标并不会自动回答“谁在何处失去控制”。这笔并购真正需要的是一本无障碍交接账,而不只是更长的产品清单。

北美机构趋势
Nasdaq收购LeveL Markets后,需要四张隔离凭证
所有权有明确日期,独立性却没有一次性完成的时刻。2021 年,Nasdaq 买入 LeveL ATS 的重要少数股权,并称其为独立运营的美国股票暗池。2026 年 8 月,Nasdaq 又同意收购 LeveL Markets 全部股权。价格没有公布,交割仍待监管批准。Nasdaq 承诺,LeveL 进入集团新部门后仍保持专属管理、结构隔离、参与者保密与运营完整性。要让这些词经得起控制权变化,市场需要四张可核对的凭证:谁能决定、谁能查看、平台改了什么、监管档案何时更新。

欧洲与中东国家电信趋势
16.2 倍的铁塔价格之后,Ziggo 还欠市场一张减债凭证
16.2 倍 EBITDA 很适合写进交易标题,却不是未来 Ziggo 股东最需要的数字。真正关键的四行目前仍是空白:交割时收到多少现金、扣除成本后还剩多少、具体偿还哪一笔债,以及出售铁塔后由什么长期费用取代所有权。Liberty Global 已经谈出 6.69 亿欧元的价格;在这四行对上之前,它得到的是估值,不是减债结果。

欧洲与中东区域 ISP 趋势
Airband 售价460万英镑:网络延续,旧债未获同等保全
新提交的管理人报告揭示,Airband 的乡村宽带业务继续运营,并不意味着原融资结构获救。推动交易的关键,是谁能在现金耗尽前完成接手。

北美机构趋势
Joby 的 Blade 业绩对价已变成 241.98 万股可转售股票
这不是一笔尚待发行的稀释,也不是 Joby Aviation 新一轮融资。2,419,801 股已经在 9 月 8 日交给 Strata,用来支付 Blade 客运业务达到若干 EBITDA 里程碑后的对价;两天后,Joby 为这批股票登记了转售通道。经营指标、收购负债、已发行股本与潜在市场供给由此首尾相接,但四者不能混为一谈。

亚太地区国家电信趋势
Chorus 想把光纤并购带来的节省多留一段时间
新公布的意见书要求降低重大交易触发价格调整的门槛,并延长运营节省的保留期限。争论的核心不是宣布收购,而是买方与网络用户何时分享整合收益。

全球机构趋势
Circle 收购 Tazapay:4 亿美元用股票计价,尾款要走四年
Circle 公告把 100 多个付款市场画在地图上,却没有在交易价格栏填数字。SEC 合同给出的答案也不是一张支票:4 亿美元只是起点,最终金额要经过债务、费用与现金调整,再按交割前 20 个交易日的 Circle 股价均值换成股票。另有两笔留置,最晚一笔要等到交割后 48 个月。因而,真正需要核对的是新增多少股、何时交到卖方手中,以及这套全球支付网络能否产出可辨认的收益。

全球机构趋势
Theravance把3.6亿美元现金带进自己的9.29亿美元出售交易
Zymeworks 拟收购 Theravance Biopharma,最醒目的数字是每股 17 美元。真正解释交易结构的却是另一道算式:OMERS Life Sciences 出 3.5 亿美元,Theravance 预计在交割时带来 3.6 亿美元净现金,Zymeworks 自己只需投入 2.19 亿美元。三项恰好凑成 9.29 亿美元,但它们买到的权利完全不同——债权人先拿 YUPELRI 现金流,买方掌握公司与剩余资产,原股东则以表决权换取现金和一张无法正常交易、也无权要求买方努力兑现的 CVR。

拉丁美洲与加勒比机构趋势
Chilean Cobalt拿到2%冶炼净收益权,收购NeoRe却会把它注销
NeoRe 项目第二阶段完成后,Chilean Cobalt 拥有的不是一项可以与收购价值叠加的“额外收益”。公司若保留现有路径,得到的是依赖未来投产的 2%冶炼净收益权;若第三阶段谈判落地并完成收购,这项权利将被注销,取而代之的是项目控制权、股份对价和全部开发责任。

北美机构趋势
TTM围绕Epiq列出16亿美元融资,却不是一张16亿美元收购账单
TTM Technologies 拟以 11 亿美元现金收购 Epiq Solutions,旁边却出现三项合计 16 亿美元的债务工具:5 亿美元无担保票据、3 亿美元有担保 A 档贷款和 8 亿美元有担保 B 档贷款。多出的 5 亿美元不是可以直接归入收购成本的“余额”。工具之间存在替代,资金用途跨越另一笔并购和目标债务,发行与交割也不在同一时钟上。真正的杠杆要等最终资金来源与用途表才能落笔。
北美机构趋势
U.S. Critical Minerals 买下的是重启顺序,不是一座在产矿山
McAllister 的价值不只是一处矿点。它留下过产量记录、处理设施和地质资料,如今还可能与 Nova Resources 的土地权益一并归入 U.S. Critical Minerals。但历史设施最容易制造一种错觉:既然矿石曾经通过这座厂房,下一批产品似乎只差一次开机。公告列出的后续工作恰恰说明,真正待买方完成的是一整套重新证明的过程。