
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
北美数据中心趋势
SpaceX 单季投入 158 亿美元建 AI 算力,真正的考题是客户会留下多久
SpaceX 二季度文件显示,AI 基础设施正在以远快于当前收入的速度扩张。近千亿美元流动资产能为建设争取时间,却不能代替利用率;少数客户在爬坡期后通常拥有 90 天退出路径,使重资产寿命与合同确定性形成关键错位。

全球机构
Ultra Ethernet Consortium:为大规模 AI 重塑以太网
Ultra Ethernet Consortium 正试图将数据中心最熟悉的网络转变为完整的 AI 和高性能计算(HPC)基础设施——从 libfabric API 和 RDMA 语义到数据包喷洒、拥塞控制、链路恢复、安全以及 200 Gb/s 通道。其规范现已公开;更艰巨的考验在于专利、产品以及多供应商实现能否汇聚成可靠的生产基础设施。

欧洲与中东云服务
Traefik Labs:云原生应用的网关层
Traefik Labs 从一款专为跟随不断变化的容器基础设施而设计的开源代理起步,发展为一家试图通过同一网关层来管理应用流量、API、人工智能和模型上下文协议(Model Context Protocol)的企业。使 Traefik 实用的定位也使其变得至关重要:路由、身份、证书、策略,以及如今的智能体工具,都可能汇聚在一个特权点上,其可靠性与安全性必须随其范围的扩大而提升。

全球数据中心趋势
KKR 关账 192 亿美元基建基金,真正考验转向资本配置
Global Infrastructure Investors V 的最终规模已经确定,KKR 因而获得了更大的投资选择权和议价能力。但“募集完成”只说明投资人承诺了多少资本,不等于资金已经花出,更不等于数据中心、光纤或能源资产已经建成并产生回报。

北美数据中心趋势
纳什维尔把数据中心争议变成土地收购权限
纳什维尔都会议会已批准一项条例,允许政府就动物园旁一块 23.49 英亩土地与 DC BLOX 谈判,或在谈判失败时启动征收。此举提高了政府取得场地控制权的能力,但尚未转移产权、确定补偿金额,也没有自动取消数据中心方案。

欧洲与中东云服务
Traefik Labs:云原生应用的网关层
Traefik Labs 从一款适应快速变化的容器基础设施的开源代理起步,已发展为寻求通过单一网关层治理应用、API、人工智能及 Model Context Protocol(MCP)流量的企业。让 Traefik 变得便捷的位置也伴随着重大责任,因为路由、身份、证书、策略乃至代理所使用的工具都可能汇聚在一个特权点上,需要与辐射范围相称的可靠性与安全性。

欧洲与中东数据中心
伦敦提出专门的数据中心规划政策
《伦敦规划》草案将要求开发商在选择和设计数据中心选址时,更早地解决电力、水资源和当地影响问题。

欧洲与中东数据中心
Maincubes 完成 FRA03 数据中心一期工程
FRA03 一期工程已完工,计划第三季度向客户开放,Maincubes 将持续推进该园区 16 兆瓦全容量建设。

欧洲与中东数据中心
Exclaim Robotics 筹集 495 万美元用于数据中心机器人
Exclaim Robotics 已融资 495 万美元,用于开发面向机架的数据中心维护机器人,客户测试与运营结果仍有待观察。

欧洲与中东数据中心
FuriosaAI 计划在斯德哥尔摩分期建设 15MW AI 数据中心
Velox 已开工建设,但首个 2MW 阶段及计划中的 1,800 个 RNGD 加速器预计要到 2027 年初才能投入运行。

北美数据中心趋势
科技巨头承诺未来租赁支出 1.09 万亿美元
Microsoft、Meta、Oracle、Amazon 和 Alphabet 已签署尚未投入使用的设施租赁协议,其中大部分为数据中心。
亚太地区数据中心趋势
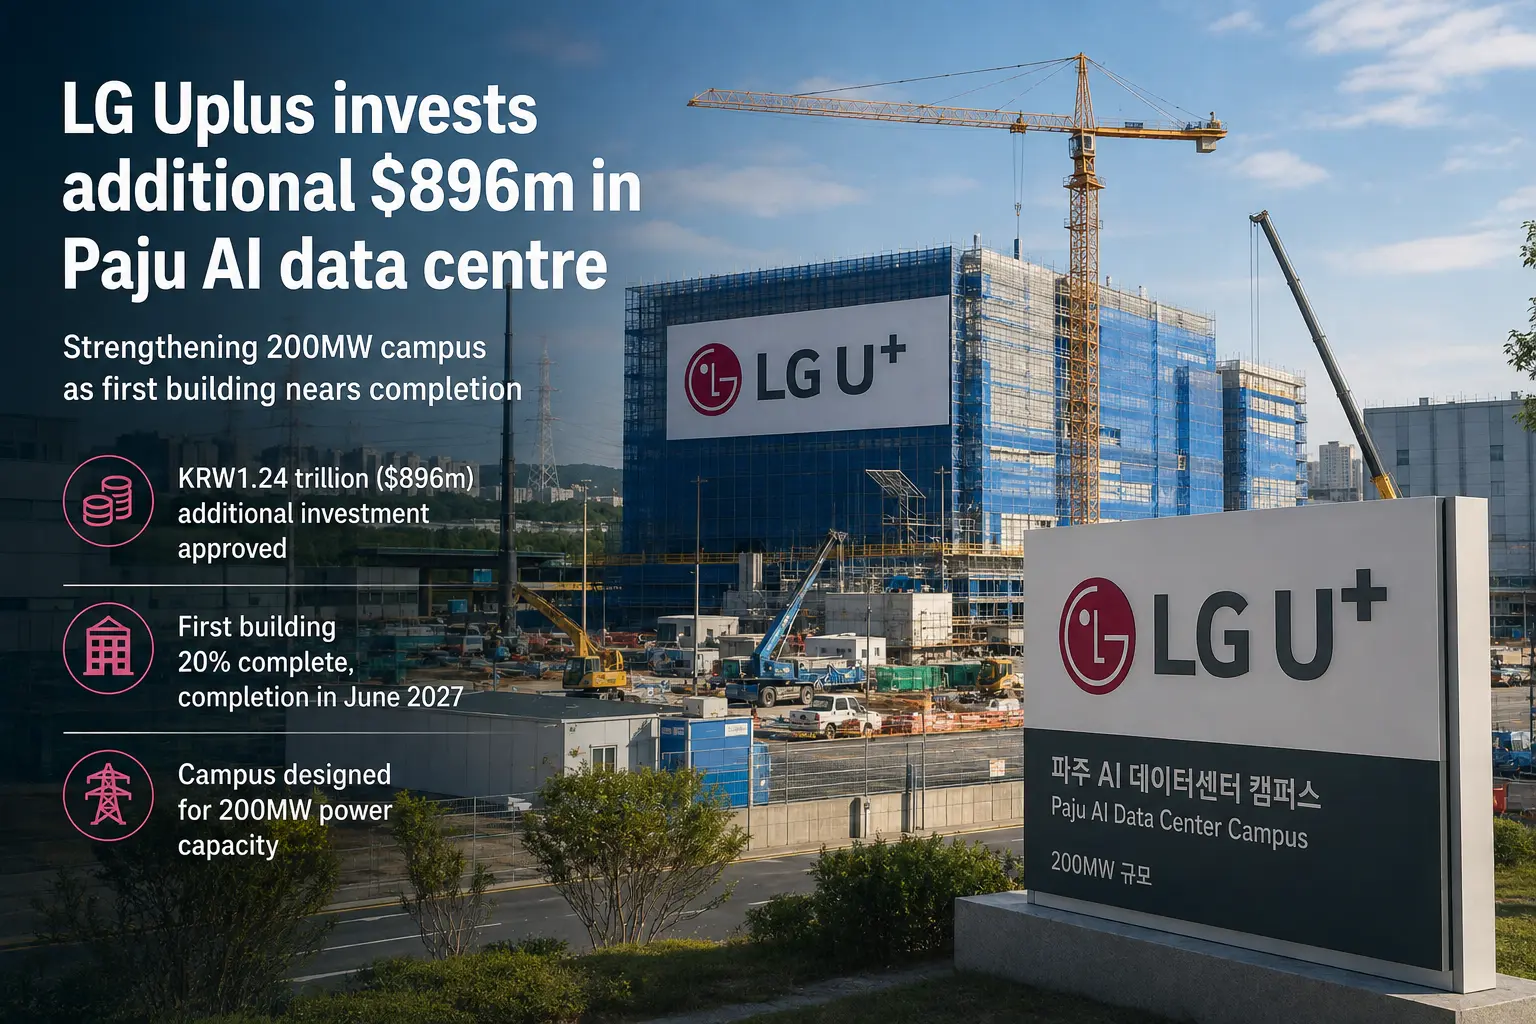
LG Uplus 向坡州 AI 数据中心追加 8.96 亿美元
随着规划容量 200MW 的园区首栋建筑建设推进,LG Uplus 正为其坡州项目注入新资金。

亚太地区数据中心趋势
Samsung Heavy 签署浮动数据中心工程协议
Samsung Heavy 与 Mousterian 已将双方的美国浮动数据中心合作关系推进至工程阶段,但尚未公布地点、客户或建造订单。

亚太地区国家电信趋势
TELSTRA 和 Teneo 警告 AI 扰乱网络预测
TELSTRA 和 Teneo 高管表示,运营商需要新的规划假设,因为 AI 改变了流量来源、传输方式与容量需求时机。

欧洲与中东云服务
Traefik Labs:云原生应用的网关层
Traefik Labs 起源于一个开源反向代理,旨在适应快速变化的容器架构,随后发展为一家公司,致力于通过单一网关层管理应用流量、API、AI 及模型上下文协议(MCP)。使 Traefik 便利的同一位置也使其影响深远:路由、身份、证书、策略,以及日益增加的智能体工具,都在一个关键点汇聚,其可靠性与安全性须与其范围相匹配。

北美数据中心趋势
Rockford暂停最终批准:六个月要写出基础设施责任清单
Rockford 市议会已批准对新数据中心开发实施六个月暂停。公开草案并非彻底关掉受理窗口:新方案仍可提交并接受有条件处理,但在暂停结束、且城市确认其符合届时有效的规则前,不得获得最终批准。这项措施的价值不在“暂停”两个字,而在城市能否借此把电力、供水、土地、应急和财政风险转化为可核验的义务。
北美数据中心趋势
Louisville委员会7比1推进暂停令,但数据中心申请尚未被叫停
Louisville Metro Council 的 Planning and Zoning Committee 以 7 比 1 推进经修订的数据中心暂停令,拟对特定申请暂停 180 天。不过,暂停目前并未生效。O-135-26 在 8 月 13 日全体议会议程中仍列为 Old Business,正式记录没有通过日、生效日或法令编号。本轮变化提升了立法概率,却没有赋予规划部门拒收申请的新权限。

欧洲与中东国家电信趋势
FiberCop 在罗马上线首个边缘节点,100 站计划才进入执行阶段
FiberCop 把一座退铜电信局房改造成边缘数据中心,首个罗马站点据报已上线。这是从规划到实物的一步,却不是 100 个节点全部投产,更不是其约 10,500 座局房都会变成数据中心。真正的检验现在开始:既有光纤和房产能否稳定转化为有电力、制冷、计算负载和客户需求的可复制单元。

北美数据中心趋势
AMD数据中心季度收入达67亿美元,下一道门槛是把高增长变成可重复交付
AMD 第二季度最重要的变化,不只是收入刷新纪录,而是数据中心已经贡献公司 58%的收入。67 亿美元、同比增长 107%,证明 AI 与服务器需求已经进入财务报表;但它没有说明客户集中度、产品组合和订单持续期。公司又给出第三季度约 130 亿美元的收入指引,市场关注点因此从“有没有需求”转向“能否在更大基数上交付并守住利润率”。

北美数据中心趋势
Caterpillar季度收入首破205亿美元,数据中心电力瓶颈开始转化为工业订单
Caterpillar 第二季度业绩把 AI 基础设施的支出链条拉到了服务器之外。数据中心在装机之前,需要大型发电机组、涡轮机、施工设备和持续维护。公司已经从这条链条中受益,但公告中的 24%、17%、72%和 92%分别对应公司、业务板块、产品销售和积压订单,不能混成同一指标。真正值得追踪的是:强劲需求能否按时转化为可运行设备。