
时间范围
Short
在时间范围维度下,Short时间跨度情报按信号预计产生影响的时间段组织文章。该页面帮助读者区分即时运营变化与可能需要数季度或数年才会逐步显现的长期治理、投资、标准和基础设施变化。它将时间预期与公开证据、相关方、市场背景、客户影响、政策压力和基础设施规划联系起来,以便读者判断某项动态是紧迫、具有战略意义,还是仍在等待证实证据。页面还解释了时间跨度如何改变信号的含义、哪些组织可能面临风险,以及哪些基础设施决策需要短期行动或长期监测。

北美云服务趋势
主权AI的一份合同,必须说清服务交接由谁负责
Eminence Grey 将单一服务协议和明确范围作为产品卖点;它与 Lumen 目前仍在探索如何让客户预订共同方案。真正的商业考验,是算力、编排、安全接入和网络之间的每一次交接由谁承担责任。

北美国家电信趋势
TDS撤回Array的0.86股换股方案,重启5.239亿美元回购空间
TDS 没有在 9 月 1 日完成一次“先增发、再回购”的对冲。它只是把股本路线图上的箭头调了头:原来的 Array 方案可能令 TDS 普通股增加约 1,349 万股;撤回方案后,公司又说将考虑恢复自身回购,现有计划尚余 5.239 亿美元。前一条路已经关闭,后一条路仍是选择权,两边都还没有可以记入实际股数的成交回执。

亚太地区机构趋势
ITOCHU多买了50股,却没有越过回购授权
ITOCHU 的要约回购结果里,有一组看似不能同时成立的数字:计划买入 82,735,700 股,最终却买了 82,735,750 股。多出的 50 股不是藏在小字里的越权,而是一条已披露分配规则留下的回执。真正的外层边界,是董事会对整个计划设定的 1.9 亿股和 3,000 亿日元双重上限。把“计划数”“算法结果”与“授权”拆开,表格才不会说出并不存在的违规。
北美云服务趋势
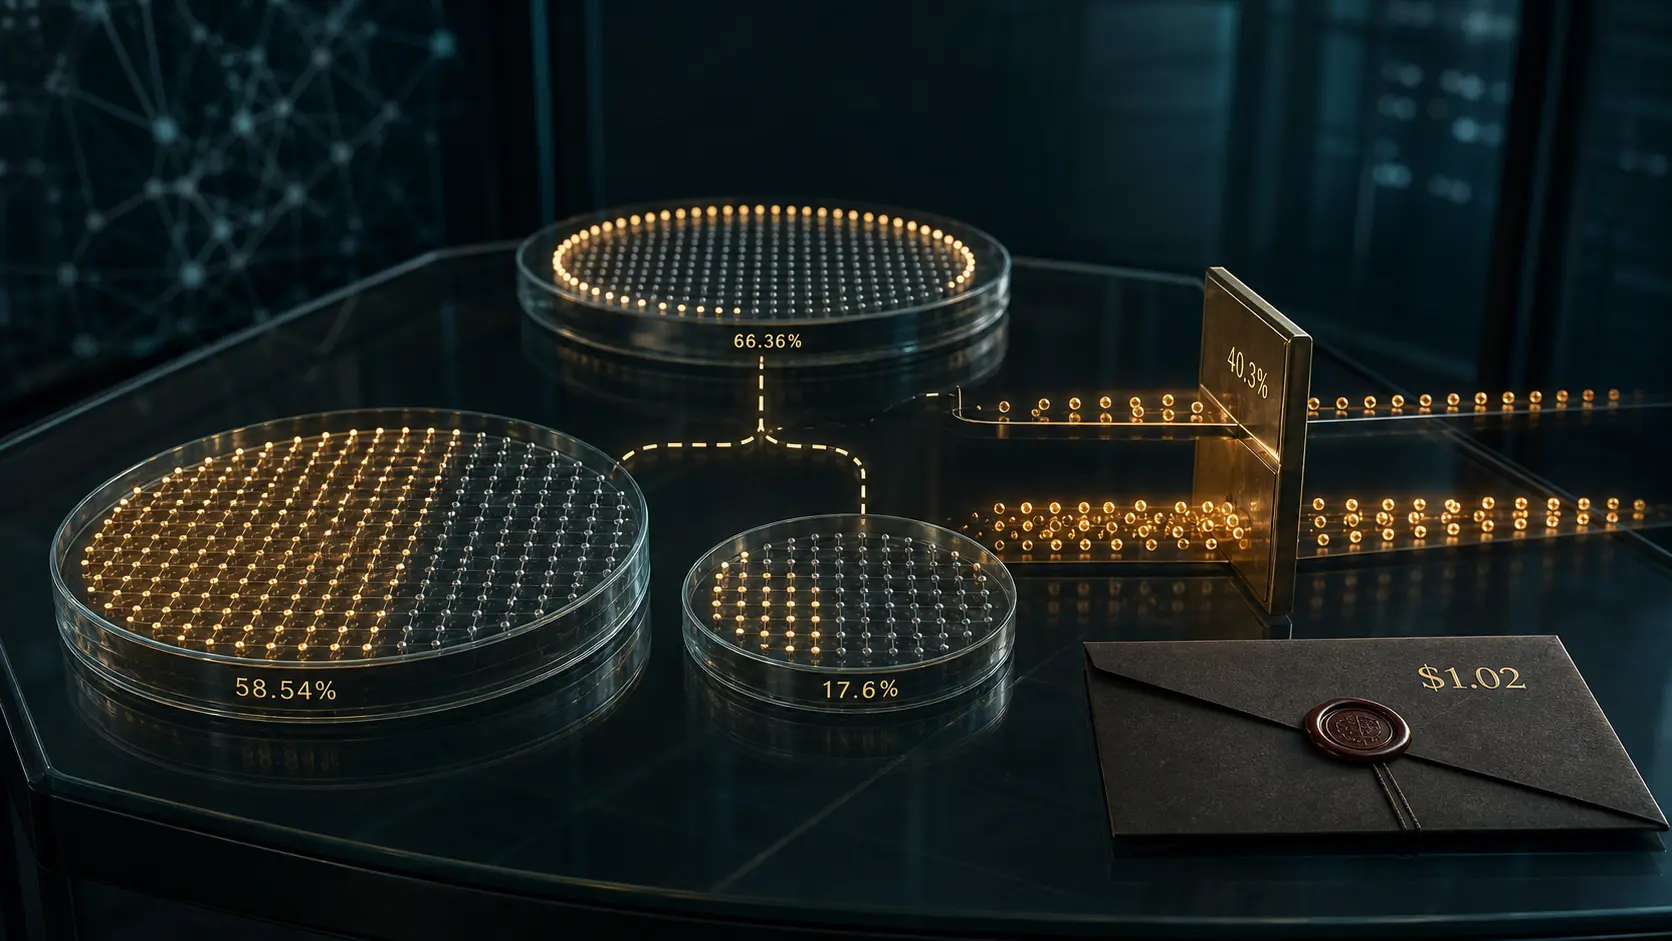
Definitive Healthcare的58.54%加17.6%,为何只有66.36%
在 Definitive Healthcare 的私有化提议中,最容易犯的错误不是看错价格,而是把两个真实百分比直接相加。Advent 申报 58.54%,创始人 Jason Krantz 申报约 17.6%,文件却称两者可能构成的集团合计为 66.36%,而非 76.14%。答案藏在分母里:Advent 计算已发行 Class A,Krantz 还把自己可换取的股份计入分子和分母。1.02 美元现金、40.3%投票边界与委员会批准权又各有独立口径。
全球数据中心趋势
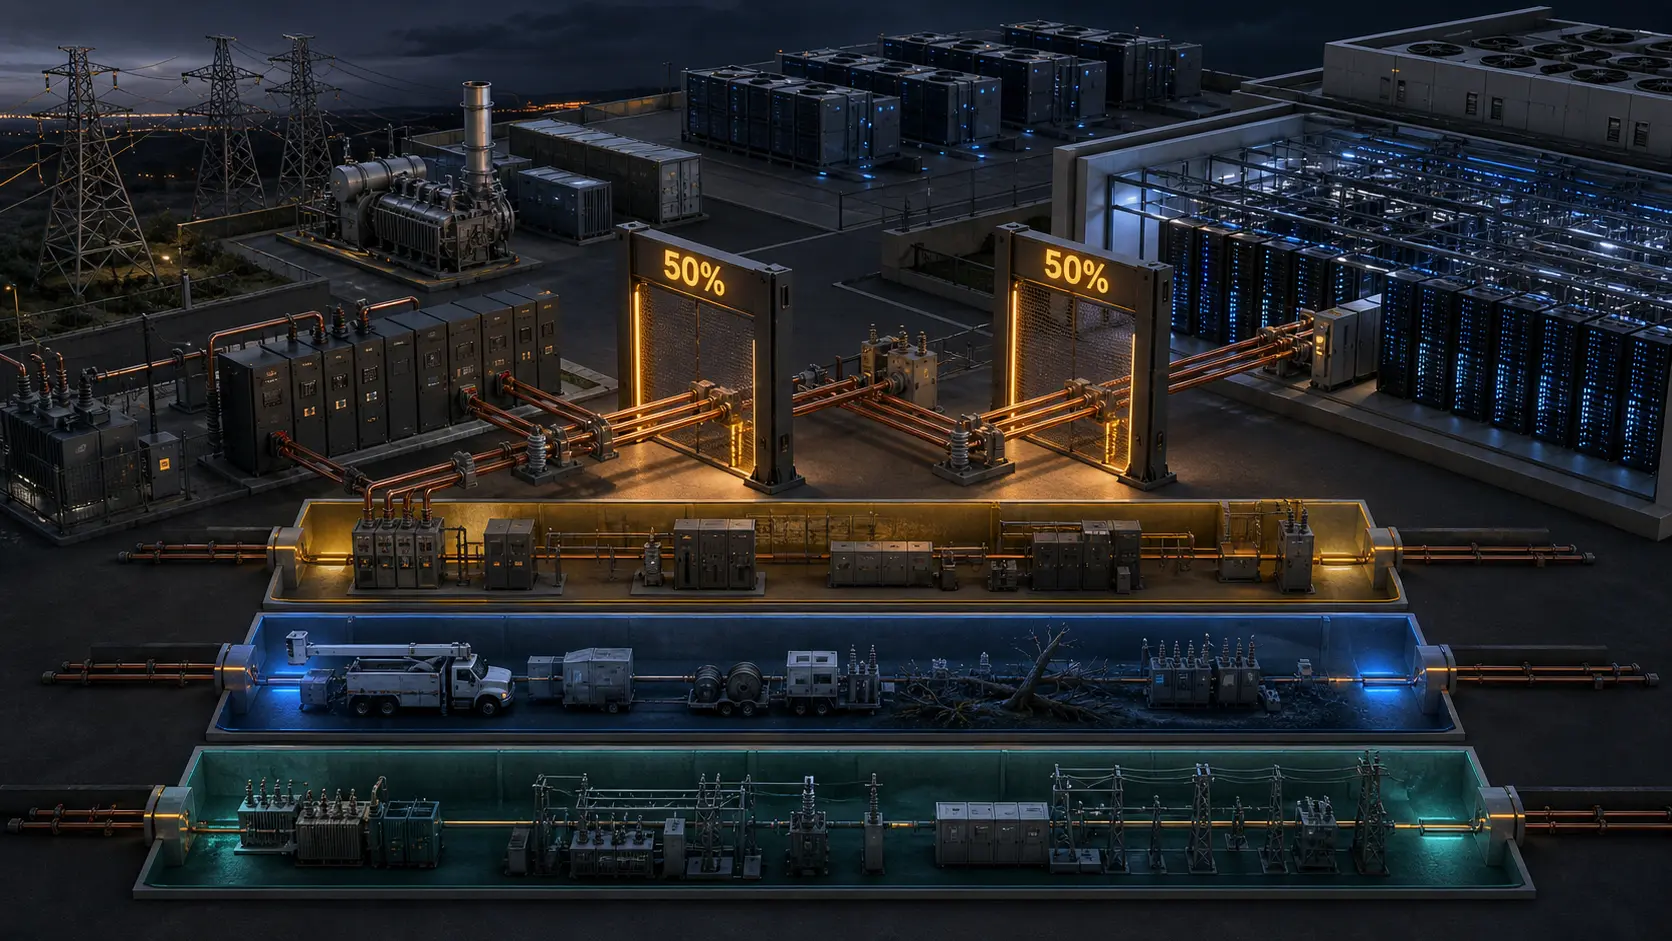
Vertiv收购UIG:两道50% EBITDA断崖决定11.5亿美元
Vertiv 收购 UtilityInnovation Group,并不是在 14.5 亿美元与 26 亿美元之间选择一个更醒目的标题。交易文件把最多 11.5 亿美元分成两笔,各自都设有 50% EBITDA 门槛;门槛前一分钱没有,恰好跨线就按公式出现 2.875 亿美元。更关键的是,合同先划定哪些业务利润可以计入,再安排谁有权经营和核算。

北美机构趋势
Select Medical表决后,53名持有人又滚存384万股
Select Medical 股东表决通过的是每股 16.50 美元的现金交易,但投票并没有把“谁拿现金、谁继续持有私有股权”这条边界封死。四天后披露的协议显示,53 名额外投资者把 3,844,152 股非受限股份转入私人母公司结构;交割时,经营公司又新增 10 亿美元增量定期贷款。三个数字分别属于现金、私有股权和债务三本账。
北美机构趋势
Hornbeck同意股东所持861.79万份Jones Act权证对应8852万股,发行仍受公民身份闸门控制
Helix Energy Solutions Group 与 Legacy Hornbeck 合并后,Hornbeck Offshore Services 承接了一批看似足以立即改写股本的权证。同意股东持有的 861.7903 万份 Jones Act 权证,按每份 10.27167 股计算,合同底层数量约为 8852 万股。但文件没有说这些股份已经发行。权证、行权通知、公司认定、股份交付与股东权利,是五张不同的凭据。

北美机构趋势
Public Storage加拿大交易有两个单位定价,并提取了5亿美元贷款
Public Storage 以约 12 亿美元的初始对价完成 PS Canada 收购,但文件中的“12 亿”不是一笔现金。它由 276.2108 万个运营合伙单位(每单位参考值 321.98 美元)、约 3.1 亿美元现金,以及满足 NOI 条件后才可能发行的第二批单位组成;成交时,公司还另行全额提取了 5 亿美元定期贷款。把这些状态分开,才能看清谁控制价值转换,何时才算兑现。

北美机构趋势
KDP退出Chobani的9.25亿美元,成交时明确为现金的只有4亿美元
Keurig Dr Pepper 把关联交易概括为 9.25 亿美元税前所得,但 8-K 列出的不是一笔同时到账的现金:4 亿美元在成交时以现金支付,4 亿美元是 12 月 26 日到期的 Chobani 本票,另有 1.25 亿美元资产对价却未披露付款日期。股权关系将结束,代工、直配与授权关系仍会继续运转。

报道
AFRINIC 验证器少了一个重复项,最终 VRP 计数仍是 30,847
相隔不到二十分钟的两次完整验证,留下了一组很克制的变化:有效输入 VRP 少了一个,重复项也少了一个,最终计数没有变化。它不能证明某条路由被撤回,也不能证明某个 ROA 得到修复。真正值得追问的是,为什么一个精确到个位的公开计数,仍无法带读者回到产生它的签名对象、唯一授权和路由器观察。
北美国家电信趋势
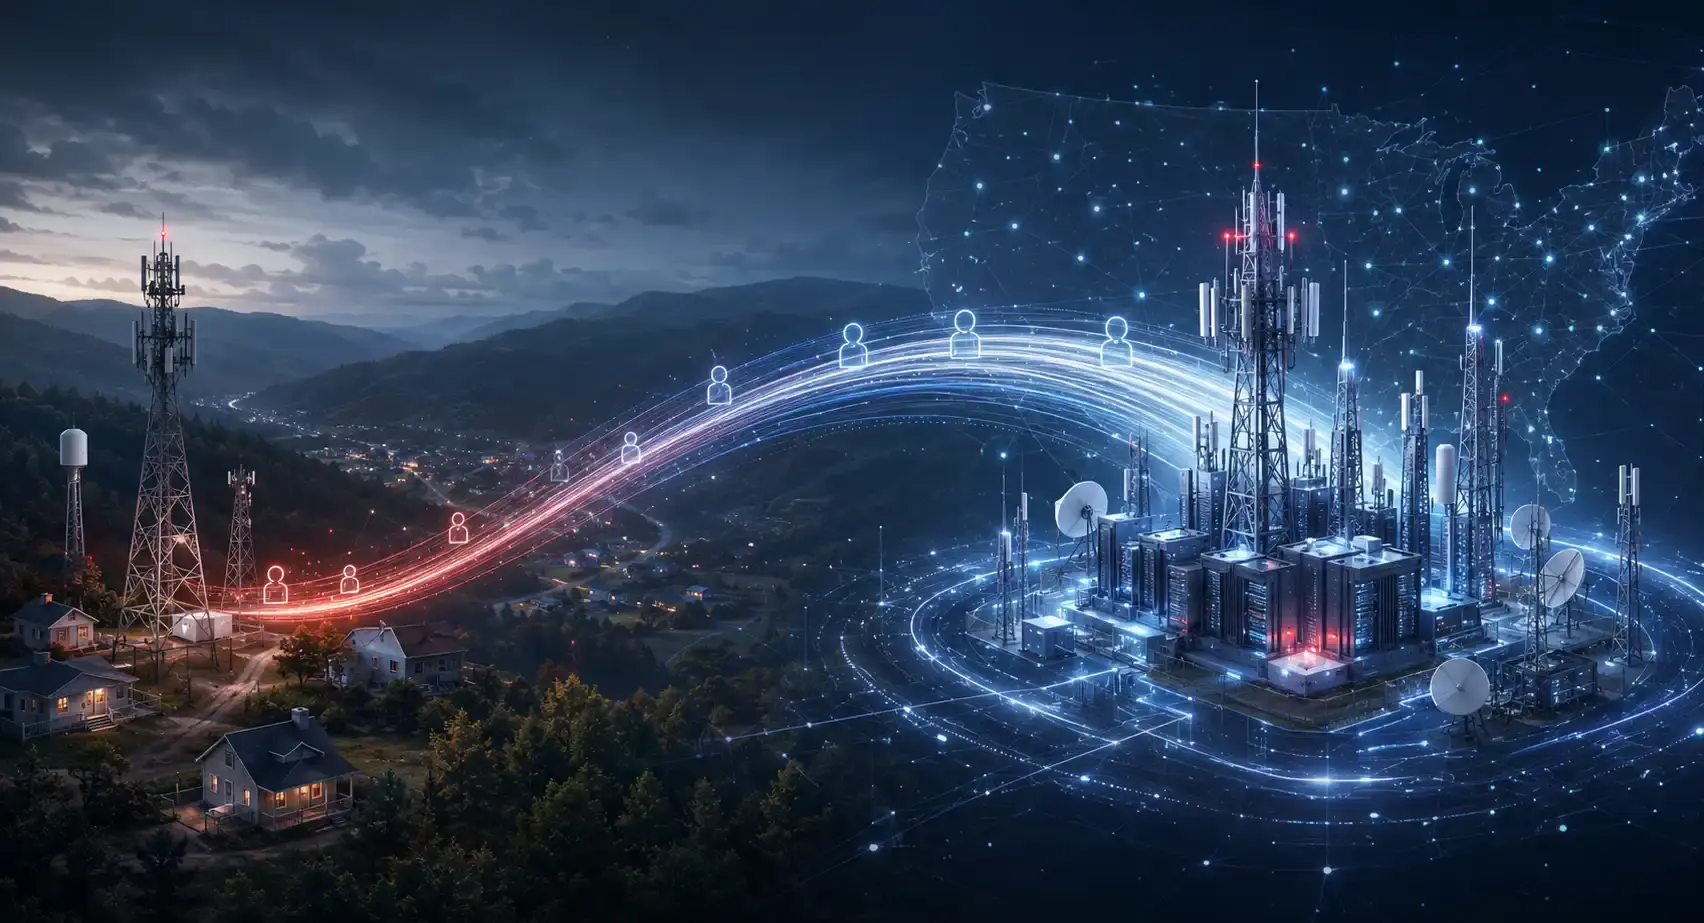
Verizon 接手 Carolina West 客户,乡村运营商关闭
Carolina West 的关闭表明,乡村无线整合正从引人注目的并购交易转向其他方式。Verizon 无需支付收购价格便获得了客户管道,而 90,000 个用户面临强制迁移——这反映了美国电信市场集中的隐蔽一面。
案例档案
宾夕法尼亚权衡数据中心税收优惠与废除
宾夕法尼亚州同时测试两种相互竞争的数据中心政策愿景:有条件的激励措施与完全废除。这种双轨做法反映了美国各州如何在经济增长承诺与日益加剧的电网和预算压力之间挣扎,以及税收优惠是否仍能换取公众好感。
拉丁美洲与加勒比国家电信趋势
Starlink 在 Venezuela 地震后提供免费接入
Starlink 在 Venezuela 的紧急互联网服务在没有官方许可的情况下运营——一项政治上微妙的举动,绕过了监管批准,同时提供真正的灾难救援。

欧洲与中东国家电信趋势
TIM 在 KKR 收购网络后挑战 FiberCop 价格
TIM 对 FiberCop 价格的法律挑战是意大利光纤拆分模式在私募资本接管后如何运作的首次公开考验。220 亿欧元的网络出售将批发与零售分离,但围绕新资费是否需要监管审查的争议将决定未来运营商资产剥离的结构以及批发定价自由度能否延续。
案例档案
弗吉尼亚州批准首项数据中心电力税
弗吉尼亚州是美国最大的数据中心市场,该州的政策变化可能影响数据中心基础设施的经济性以及其他地方的能源监管。

欧洲与中东国家电信趋势
Amazon Leo 签约 UK Connect,拓展企业市场接入
Amazon Leo 将 UK Connect 签约成为英国转售商,将 LEO 卫星连接引入企业广域网和托管网络部署。
北美区域 ISP 趋势
采矿电缆断裂中断诺姆电信服务
2026 年 6 月 16 日,一台采矿挖掘机在阿拉斯加诺姆切断了光纤和电力电缆,中断了 Fastwyre 的互联网和电话服务,并影响了气象服务。

亚太地区国家电信趋势
Vodafone Australia 中断暴露枢纽级网络脆弱性
Vodafone Australia 的网络中断暴露了电信韧性缺口,正值 ACMA 新规则准备强制要求更清晰的中断报告之际。

北美国家电信趋势
枪击导致塔拉迪加县 Spectrum 光纤线路受损
塔拉迪加县一条 Spectrum 光纤电缆疑似遭枪击损坏,引发一项刑事恶作剧调查。

北美机构趋势
PennDOT 光纤盗窃导致 Parkway East 信息牌中断
PennDOT 称光纤盗窃导致 Parkway East 信息牌和摄像头瘫痪,影响匹兹堡在维修期间的交通警报。