
档案
简报
简报档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。
欧洲与中东国家电信趋势
FiberCop赢下临时救济一轮,批发价格争议并未结案
米兰法院驳回的是 TIM 要求采取紧急措施的申请,不是替意大利固定网批发价格争议作出总判决。FiberCop 暂时不必按 TIM 主张的路径向 AGCOM 报送 Master Service Agreement 经济条件,因而保留了程序和谈判空间;合同实体问题、监管审查及其他运营商的异议仍在各自轨道上。
北美国家电信趋势
米德兰给 AST SpaceMobile 的不是空白支票,而是一张三十年成绩单
米德兰市议会最终一致通过 AST SpaceMobile 扩建协议后,最容易被误读的是“6600 万美元”。它不是签约当天拨出的补贴,而是企业在三十年内满足厂房、投资和就业条件后最多可以获得的总额;追偿条款则让不履约也有代价。
北美国家电信趋势
AST 用低票息买到八年跑道,也留下现金与股权选择题
AST SpaceMobile 已完成 10 亿美元、年息 1.625%、2034 年到期的可转换优先票据发行。买方还全额行使 1.5 亿美元增购权,但公告时该部分预计 7 月 22 日交割,仍受惯常条件约束。低利息没有消灭融资成本,只把一部分推迟到转换和到期时。

欧洲与中东云服务趋势
微软既成为Mistral算力大客户,也握住模型分发入口
微软将以“数十亿美元”级承诺使用 Mistral 扩建的欧洲 GPU 基础设施,同时把更多 Mistral 模型送入 Foundry 和 Copilot Studio。交易把算力采购与市场渠道绑在一起,但没有公开精确金额、期限、站点和风险分配。

非洲国家电信趋势
Starlink已在Seychelles运营,但当地资费仍未正式公布
Starlink 进入 Seychelles 已经是事实,但可负担性还不能判断。7 月 21 日的更新称业务从 7 月 18 日起运营,授权仅限互联网接入,当地资费尚未正式公布,正式发布仍预计在未来几周。价格、设备和订购状态需要与“网络已运行”分开。
北美云服务趋势
Anthropic的一天有四只故障时钟,不能硬拼成一个根因
Haiku 4.5 在首次进入监控后重新回到“已识别”,多模型错误与其重叠,随后 Claude 工作流功能又出现独立严重故障,次日早晨 Opus 4.1 再开一条记录。用户可能经历连续不稳定,但公开证据只支持四个事件,不支持一个共同技术原因。
欧洲与中东国家电信趋势
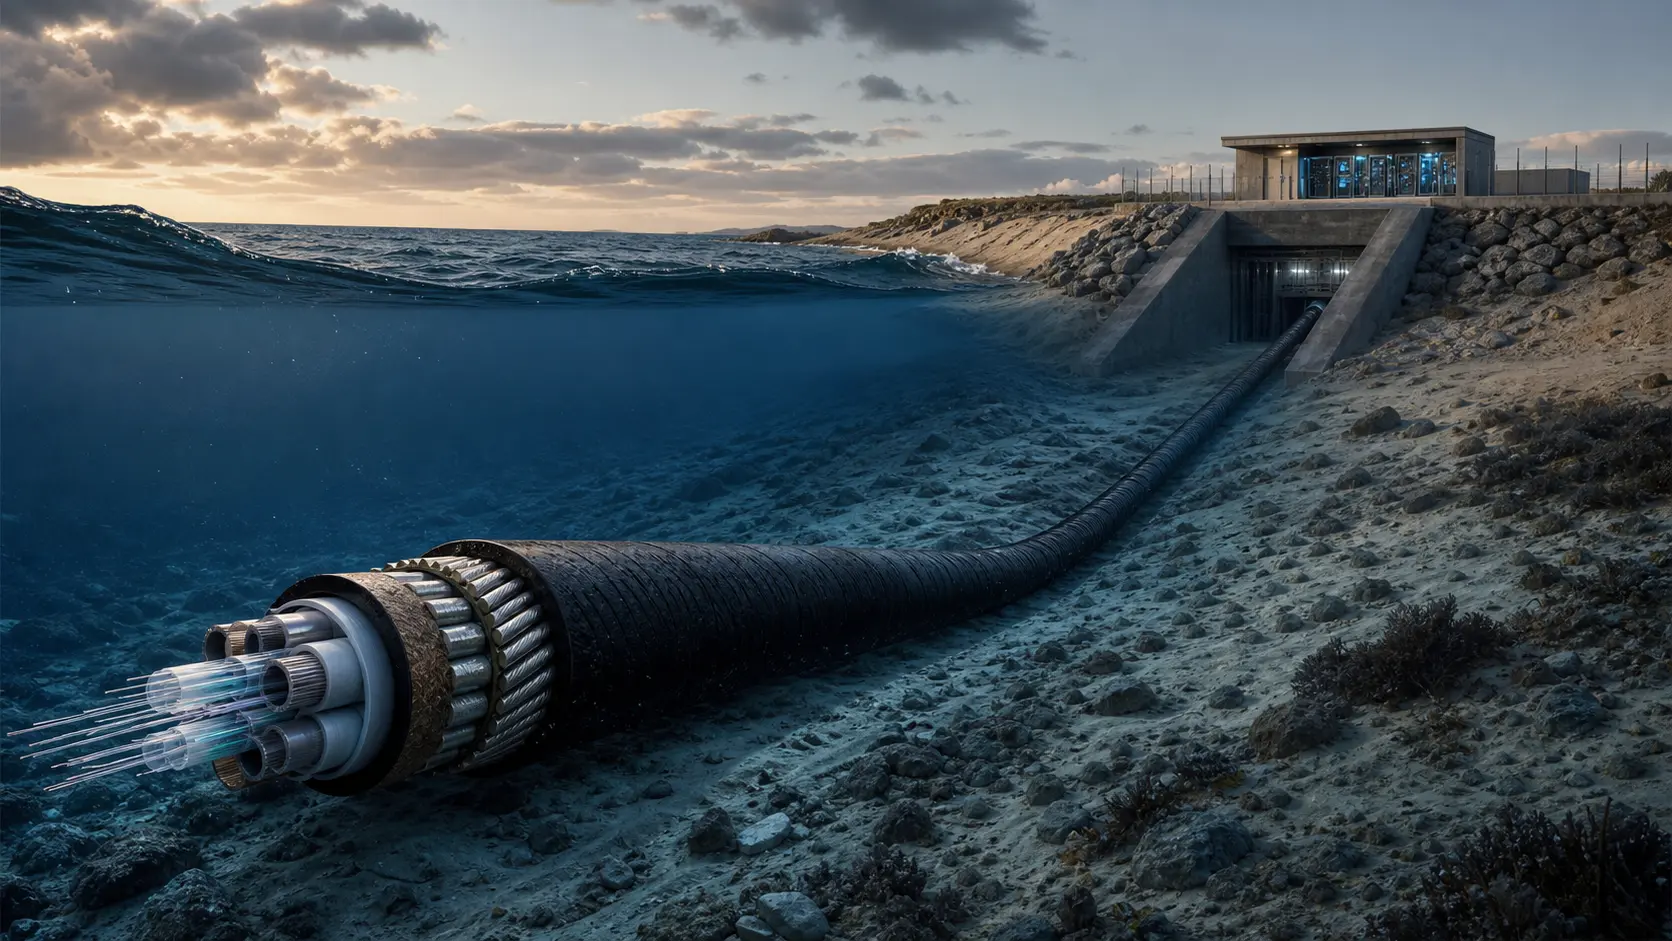
Nuvem已经接岸,384Tbps还没有变成商用流量
Google 的 Nuvem 海缆已经在葡萄牙锡尼什完成连接,把南卡罗来纳、百慕大、亚速尔群岛和葡萄牙大陆串成一条实体路径。它因此从规划中的线,变成可以测试、点亮和分配的网络选项。但 384Tbps 只是系统设计容量,不是当前已点亮、已出售或正在承载的流量。

亚太地区国家电信趋势
签字改变法律状态,不改变印度尼西亚频谱竞价表
印度尼西亚通信与数字事务部长 Meutya Hafid 7 月 21 日的签字,让 700MHz 与 2.6GHz 频谱评选从最终排名变为具有约束力的中选结果。它不是第二次拍卖,也没有改变六组报价。现在,XLSmart 拥有最大低频段区块,Telkomsel 拥有最大中频段区块,Indosat 保持两端之间的组合;三家公司共同面对把频谱权利变成网络服务的五年执行期。
亚太地区国家电信趋势
JLM把光层装上了,但没有公布点亮了多少容量
PT Jala Lintas Media 正在使用 Ribbon Apollo 平台,建设连接印度尼西亚与新加坡的新 DWDM 网络和数据中心互联。第一阶段已经进入实际运营链,云与 AI 流量多了一条光传输路径;但机框数量、波长配置、海缆路径和可售保护容量仍未披露。

北美云服务趋势
OpenAI 图片故障两度计时,不能被合并成一个根因
ChatGPT 图片生成故障持续约 16 小时 14 分钟,缓解后又多次回到调查状态;期间另有一张 API 图片生成错误状态单独开启并关闭。两个事件都已解决,但 OpenAI 没有披露根因,也没有证明它们来自同一技术故障。
北美云服务趋势
GitHub一类窄权限部署密钥,暴露出宽范围自动化依赖
GitHub 一次关键级事故使部分使用 deploy key 的仓库 SSH 交互间歇性认证失败,持续约 85 分钟。公司回滚了一个被称为“潜在原因”的近期代码变更。故障范围很窄,却可能卡住自动交付的第一步;它不等于全部 SSH 或所有部署失效。

北美数据中心
Soluna 任命 Ryan Carver 领导 AI 数据中心交付
在 Soluna 致力于确定其 Kati 2 AI 园区第一阶段规划之际,Carver 的职责涵盖电力、设计与建设。

欧洲与中东国家电信趋势
减少多供应商扯皮,不等于减少 Scottish Water 的全部风险
Scottish Water 把约 7000 条连接以及庞大的运营技术网络交给 BT 统一负责,购买的是一条更清楚的网络与安全责任链。多家供应商之间的交接点可能因此减少,但迁移、监控与事故响应也会更集中地依赖同一家主承包商。合同能否提升韧性,要看以后可测量的服务表现,而不是“整合”二字本身。

欧洲与中东国家电信趋势
Kontron的15万只模块是初始量,不是45万只订单
一家未具名欧洲车企选择 Kontron 的 5G 网络接入模块,首个车型平台预计供应约 15 万只。公司称,若客户把模块扩展到其他平台,数量可能增加到三倍以上。这是一项有条件的上行情景,不能把 15 万直接乘三,写成已经签下、生产或交付 45 万只。

全球国家电信趋势
KORE退市已经发生,私有化后的投资加速尚无数字
Searchlight Capital Partners 与 Abry Partners 完成收购后,KORE 股票在开市前停止交易,并将从纽约证券交易所退市。所有权与监督方式立即改变;管理层所称的更快决策和更多投资,则没有金额、期限或运营里程碑支撑。

亚太地区数据中心趋势
签约兆瓦不是计费兆瓦:NEXTDC仍有565MW要跨过交付链
NEXTDC 新增 73MW 客户合同,把备考口径签约使用量推高到 740MW;截至 6 月 30 日,真正进入计费状态的只有 175MW。两者之间的 565MW 是远期订单,不是已经建成、通电或产生收入的容量。订单降低需求不确定性,同时把更多风险转移到资本、供电、建设、验收与交付时间上。

欧洲与中东国家电信趋势
海缆登陆,不等于市场已经可进入
卡塔尔通信监管局第 12/2026 号决定,要求持牌海缆登陆站运营者提交接入要约,获批后再公开服务、收费和条件。它把“如何走进登陆站”变成可审查的批发接口;但公开要约仍不等于新增容量、最终价格或已经签成的协议。
北美国家电信趋势
Calix营收增长,毛利率却少了230个基点
Calix 第二季度营收升至 2.93329 亿美元,GAAP 营业利润也增至 2184.9 万美元,但毛利率由 56.9%降到 54.6%。与此同时,库存和应收账款继续增加。这个季度证明了需求和费用杠杆,却还没有证明新增销售能以更高质量转成现金。

北美数据中心趋势
入选谈判不是项目落地,萨凡纳河的吉瓦数字仍在条件句里
美国国家核安全管理局选定 Amentum 联合体,开始就萨凡纳河基地分期租赁进行谈判。方案提出建设 1 吉瓦数据中心,并配置约 2 吉瓦现场发电。规模已经写进方案,租约、地块、燃料、核能路线、安全审查和施工许可却都还没有闭合。
北美数据中心趋势
超过120亿美元进入路演日程,不等于进了数据机房
据 Bloomberg 报道,持有 Project Sopaipilla 80%权益的一家控股公司准备发行超过 120 亿美元债券,为 Meta 的埃尔帕索数据中心项目提供资金。约见投资人和预期定价日说明融资流程向前走了一步;它们还不是已发行证券、已交割现金,更不是已经投运的 1 吉瓦算力。