
档案
简报
简报档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。
亚太地区数据中心趋势
AirTrunk拿到23.25亿美元,但JHB2还没有变成270兆瓦现货
AirTrunk 为马来西亚柔佛州 JHB2 园区落实了 23.25 亿美元绿色融资,30 家金融机构进入贷款团。与 5 月仍在推介的贷款相比,这是明确的状态变化。不过,融资到位只解决了资金路径,不能证明可扩展至 270 兆瓦以上的园区已经建成、送电、出租或投入运行。

亚太地区国家电信趋势
KDDI事件中的762万:可查看不等于已经查看
日本总务省向 KDDI 发出书面行政指导,并作出严厉警告。泄露的登录凭证曾使约 762 万名用户的邮箱内容处于第三方可查看状态,但这一数字并不表示 762 万个邮箱都被打开。7 月 29 日的新进展,是一次已披露的系统入侵被正式认定为通信秘密保护问题,KDDI 也由此进入必须提交整改证据的监管阶段。
亚太地区国家电信趋势
KDDI的“100GB”背后其实是四套救助机制
KDDI 与冲绳移动将从 7 月 30 日至 8 月 31 日,为账户地址关联熊本县 21 个市町村的客户提供数据通信支援。这不是人人自动获得 100GB:UQ mobile 需要主动申领,povo1.0 获得 100GB,povo2.0 收到五个每次可用七天的不限量代码,而 au 主要解除限速并放宽部分家用路由器的使用地点。

北美国家电信趋势
15亿美元让Verizon的光纤分工有了执行资本
贝恩资本将牵头向 Eaton Fiber 投资 15 亿美元,据报道 Tillman Global Holdings 也将参与。这笔资金支持 Verizon 把光纤业务扩展到现有覆盖之外超过 100 万个地点,但这一数字仍是目标,不是已经建成或接通的数量。Eaton 承担出资、建设、维护和安装,Verizon 则保留住宅零售与客户关系。
北美国家电信趋势
AT&T 花 230 亿美元拿到频谱,真正的网络回报还没开始
AT&T 已完成对 EchoStar 频谱牌照的收购,交易金额约 230 亿美元。资产包括约 20 MHz 的 600 MHz 低频段和 30 MHz 的 3.45 GHz 中频段,覆盖 400 多个美国市场。牌照已经转手,但覆盖、容量和现金回报仍取决于后续部署;FCC 的建设期限也从交割日起正式计时。
欧洲与中东国家电信趋势
Telefónica 上调的是调整后经营现金目标,不是所有财务指标
Telefónica 将 2026 年调整后 OpCFaL 增长目标从超过 2% 上调至超过 3%。上半年该指标为 26.54 亿欧元。与此同时,持续经营业务自由现金流为 9.44 亿欧元,净金融债务为 252.78 亿欧元,集团还录得 3.38 亿欧元净亏损。这些数字衡量的是不同环节,不能互相替代。
亚太地区国家电信趋势
Telstra 把精选应用送上卫星,稀缺带宽仍在决定产品边界
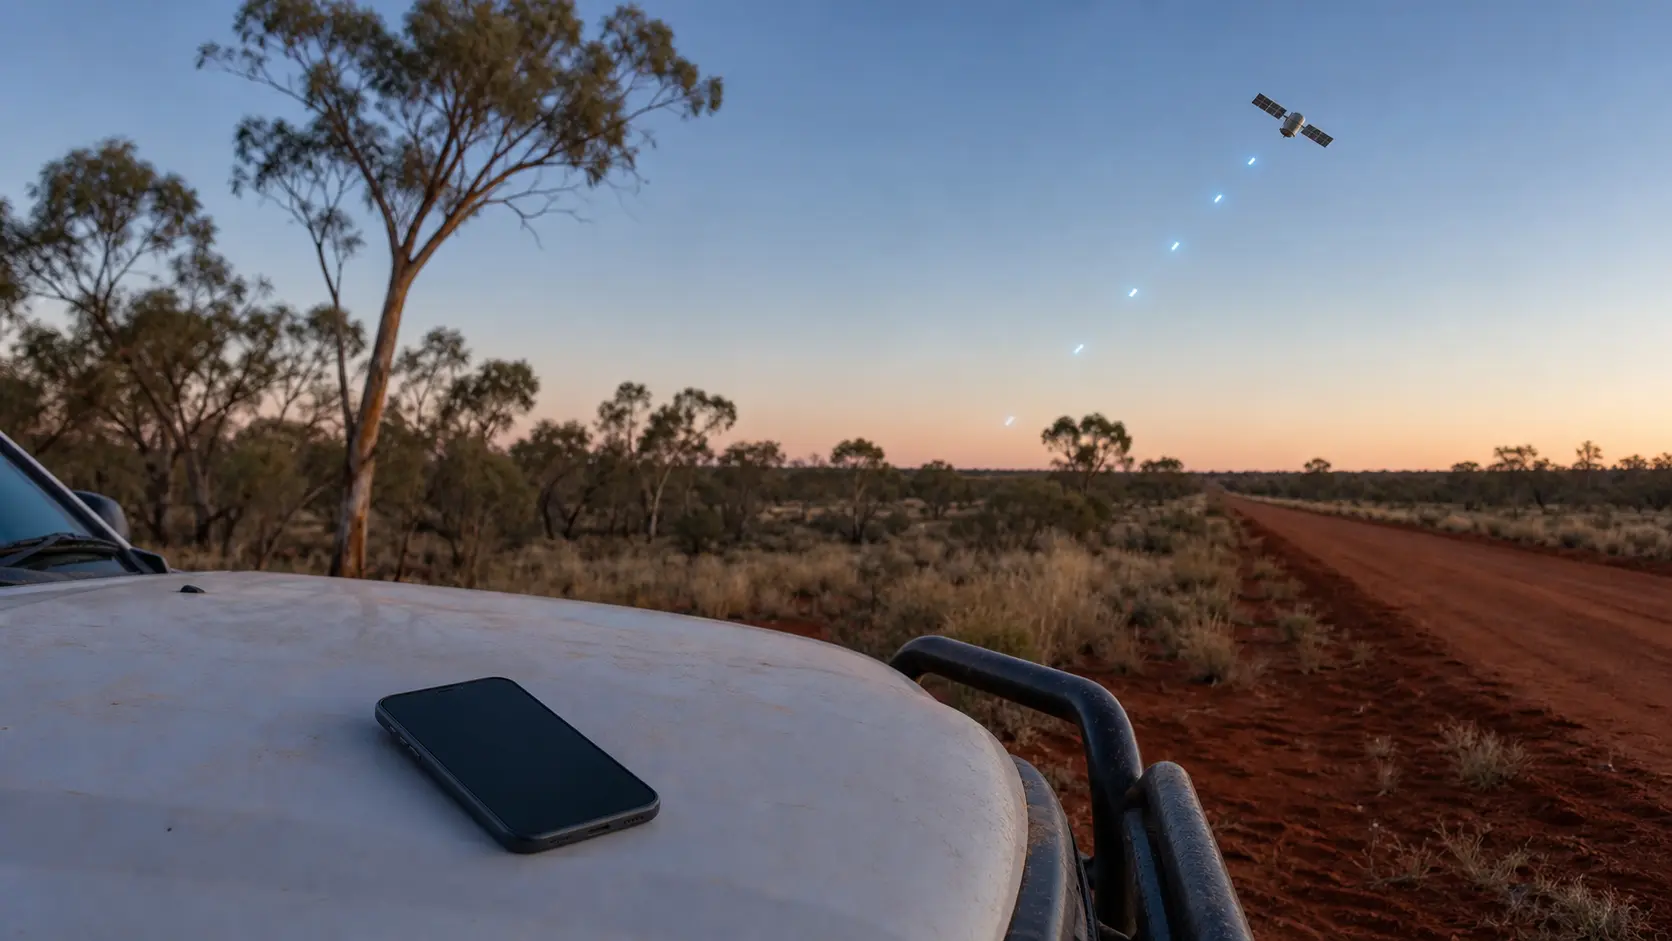
Telstra 将 Starlink 手机直连服务从短信扩展到导航、天气、聊天、轻量社交和健身应用。它不是通用移动数据:用户需要符合条件的套餐和手机,离开地面网络前必须装好、更新并登录应用;容量可能间歇可用,应用通话和 Telstra Satellite 也不提供 Triple Zero 紧急呼叫或直发短信。

亚太地区国家电信趋势
XLSmart 扩大 AI 管网范围,经济性证据仍然很窄
XLSmart 与 ZTE 签署备忘录,计划把人工智能用于无线接入、传输、核心网和运维,并在印度尼西亚扩大 5G 与固定无线接入。战略范围很大,证据却有限:双方所称“节能超过 10%”来自一项既有实施,没有披露基线、周期、站点数、绝对能耗、财务价值或独立验证。

亚太地区国家电信趋势
KDDI 在熊本启用紧急漫游,可用只是第一项实测
熊本地震损坏移动服务后,KDDI 在八代市和人吉市的部分受影响地区启用完整模式 JAPAN Roaming。它通过其他运营商的 4G LTE 网络提供语音、紧急呼叫、短信和最高 300kbps 数据。这是局部启用,不是全国恢复;公告也尚未给出成功呼叫或会话数据。

亚太地区国家电信趋势
PTCL 营收增长 62%,先别忘了分母里刚加入 Telenor Pakistan
PTCL 集团上半年营收同比增长 62%,但这不是同一家公司突然多卖了六成服务:2026 年起,Telenor Pakistan 的业绩被纳入合并报表。更接近原有业务表现的数字是 PTCL 单体营收增长 8%。公司同时表示,合并后的移动业务已为超过 7,400 万用户统一网内优惠;这证明商业整合开始落地,却不能证明两张网络已经合成一张。

全球云服务趋势
OpenAI 的 `invalid_prompt` 事故说明:错误码之外还要保留请求证据
7 月 29 日,OpenAI 把一段 API 服务事故命名为“`invalid_prompt` 错误率上升”,却没有公布对应的 HTTP 状态。这个标签通常会让开发者先怀疑输入内容;官方 Python SDK 则说明,若实际响应是 HTTP 400,就会映射为 `BadRequestError`。当错误代码与传输状态不能混为一谈,真正决定能否找回失败任务的,是实际状态、请求 ID、时间线与不暴露敏感内容的请求指纹。

北美数据中心趋势
Hudson 的五兆瓦有了八成订单,但有电仍不等于有收入
纽约 60 Hudson Street 六层接入了 5 兆瓦公用电力,真正可出售给客户 IT 设备的负载却只有 3.5 兆瓦。新签的 GPU 云合同与老客户扩容订单把其中约 2.8 兆瓦锁定下来,签约率因而接近八成。这是销售风险显著下降的信号,却不是 2.8 兆瓦已经安装、计费或实现盈亏平衡的证明。

全球云服务趋势
GitHub 丢掉四分之一互联容量后,五种业务留下五套善后
GitHub 7 月 29 日补充的事故分析,把 7 月 24 日分散在多个产品上的异常重新连回一处物理故障:一个计算机笼的 spine 交换机与可用区汇聚层之间失去连接,幸存路径随即饱和。真正需要管理的并不只是一段停机时间,而是失败作业、延迟作业、超时交互、重试请求和待确认写入各自留下的状态。
全球云服务趋势
Cloudflare宣布Tunnel恢复以后,客户还要回答“私有应用真的通了吗”
7 月 28 日,Cloudflare 用绿色状态结束了一次 Tunnel 故障,却同时要求仍有问题的客户重启`cloudflared`连接器。这条操作建议说明,供应商修复完成和客户业务恢复并不是同一个时刻。没有根因、受影响客户数量和地理范围时,最值得分析的不是猜测故障来自哪里,而是谁负责证明最后一段访问路径已经恢复。

全球云服务趋势
Newforma把七年交给AWS之后,也要把退出能力写进架构
Newforma 与 Amazon Web Services 并不是 7 月 28 日才开始合作。新变化是双方把关系固定为七年计划,并明确覆盖 Project Center 云平台、Konekt、Bedrock 上的生产级人工智能负载,以及 FedRAMP 准备工作。长期承诺能让工程投资不再逐年摇摆,也可能让数据、技能和合规流程越来越难迁出。
北美云服务趋势
S&P Global买下的不是更多名单,而是算力项目与电力现实之间的坐标
数据中心市场最容易被放大的数字是“规划容量”,最难核实的却是电力何时送达、哪座楼真正可租、同一地点的价格如何变化。S&P Global 已签署收购 datacenterHawk 的最终协议,希望把逐项资产数据接入技术与能源研究。合同已经存在,所有权转移、产品整合与商业回报仍在未来。

北美云服务趋势
Flexential在得州买下110英亩,但108MW愿景首先要通过36MW一期考试
Flexential 在 Talty 附近控制了土地,也为首栋楼取得 36MW 公用事业电力。接下来才是场地工程、建设、通电、调试与出租。把三栋 36MW 建筑相加可以得到 108MW,却不能把后两期尚未落实的容量提前写成现有供给。

全球国家电信趋势
SKYWAVE接入Iridium之后,工程机械要解决的是“选哪张网”,而不是“有没有网”
一台矿区设备可能在蜂窝覆盖内工作,也可能驶入只有卫星可达的区域,回到维修站后再连接 Wi‑Fi。SKYWAVE 与 Iridium 正在把 Short Burst Data 嵌入工业物联网终端,希望由同一平台处理这些路径。集成已经开始,但客户、商用日期、部署数量与收费仍未披露。

北美国家电信趋势
从“8月上半月”到凌晨3点42分,AST把制造节奏交给了时钟检验
AST SpaceMobile 把 BlueBird 11、12、13 号的目标发射时间缩小到 8 月 5 日凌晨 3 点 42 分 EDT,并保留 5 点 10 分的另一次机会。日期和分钟让外界第一次能精确检验这批卫星能否按节奏从工厂转入发射,但倒计时不是入轨证明,更不是商用信号。

北美数据中心趋势
AMD先锁定500MW以上入口,2.5GW仍是一张扩容选择权
AMD 将通过 Core Scientific 获得 500MW 以上美国数据中心容量,用于 2027 年开始的客户部署,并可扩展至 2.5GW。两个数字处于不同状态:前者是仍待交付的起点,后者是未来上限。把它们都写成已建成容量,会抹掉 2GW 扩展所需的电力、资本、场地与客户条件。