
档案
简报
简报档案页面汇集了人物、公司、机构等实体的情报,帮助读者对比BTW.MEDIA报道中的相关主体。通过该页面,读者可以对比公开档案、相关事件、证据材料、角色变动、运营足迹、治理风险、组织联系以及市场关联性,同时将机构与人物记录同普通新闻时间线区分开。读者能理解新闻标题背后的主体、支撑档案的证据,以及使该档案具有重要影响的基础设施或市场关系。也可以看到档案所代表的主体是谁或是什么、依据哪些公开来源、它如何与公司、市场、治理机构或事件连接,以及随着主体演进,哪些变化值得持续关注。

全球云服务趋势
NetApp云收入只增2300万美元,分部毛利却多了7500万美元
NetApp 的 Public Cloud 业务在 2026 财年并未出现收入暴增:同比只多 2300 万美元。但收入成本减少 5200 万美元,使分部毛利增加 7500 万美元,毛利率提高 8.4 个百分点。结果清楚,成因却不能被压缩成“卖掉 Spot 省下了全部成本”。

案例档案
ITU Council 再度支持 Doha 举办 PP-26,现行决定仍缺一份公开状态更新
8 月 25 日的特别会议并不是一次从零开始的选址。早在 2023 年,Decision 636 已把 PP-26 的地点和日期定为 Doha、2026 年 11 月 9 日至 27 日;多数 ITU Member States 随后表示同意。会后公开消息称,Council 成员支持按计划由 Qatar 主办。现在需要补上的不是另一句支持,而是把原决定、风险复核、授权范围、备用方案与下一次触发条件连接起来的正式状态记录。除非来源另有更新,本文所述公开状态核验于 2026 年 8 月 28 日。
欧洲与中东国家电信趋势
INWIT上半年增长已兑现,下一关是把5G需求变成合同收入
INWIT 在 2025 年上半年实现收入与经常性 EBITDA 增长,并维持全年指引。已经发生的是财务表现改善;尚待验证的是,意大利移动运营商的投资、塔站新增租户和光纤回传需求能否持续经过签约、安装、启用与计费,最终形成可重复的现金流。

全球数据中心趋势
思科93亿美元AI订单,不等于53亿美元积压订单
思科 2026 财年录得 93 亿美元超大规模客户 AI 基础设施订单,并确认约 40 亿美元相关收入。两数相减确实得到 53 亿美元,却不能据此造出一笔积压订单:公开材料没有期初余额、同批订单的转化表,也没有 AI 专属剩余履约义务。库存、供应承诺、利润率和现金才揭示订单走向可运行系统所付出的代价。
全球机构趋势
Cisco的增长,同时占用了上游库存和下游客户融资
Cisco 在 2026 财年多赚了 30%的净利润,经营现金却几乎原地不动。答案不在一个笼统的“营运资本”标签里,而在销售前后两次不同的垫资:一笔把零部件和设备推向客户,另一笔让客户先部署、以后再向 Cisco 付款。

案例档案
Internet Society 董事会预算为 32.9 万美元,付款披露仍止于内部
Internet Society 的 2026 年计划向公众给出一个明确数字:董事会预算 32.9 万美元。7 月修订的两项政策则把出行和其他资助拆成申请、审批、留档和季度报告。问题不是应否公开机票与收据,而是这些内部状态至今没有一条保护隐私的公开核对路径。
全球国家电信趋势
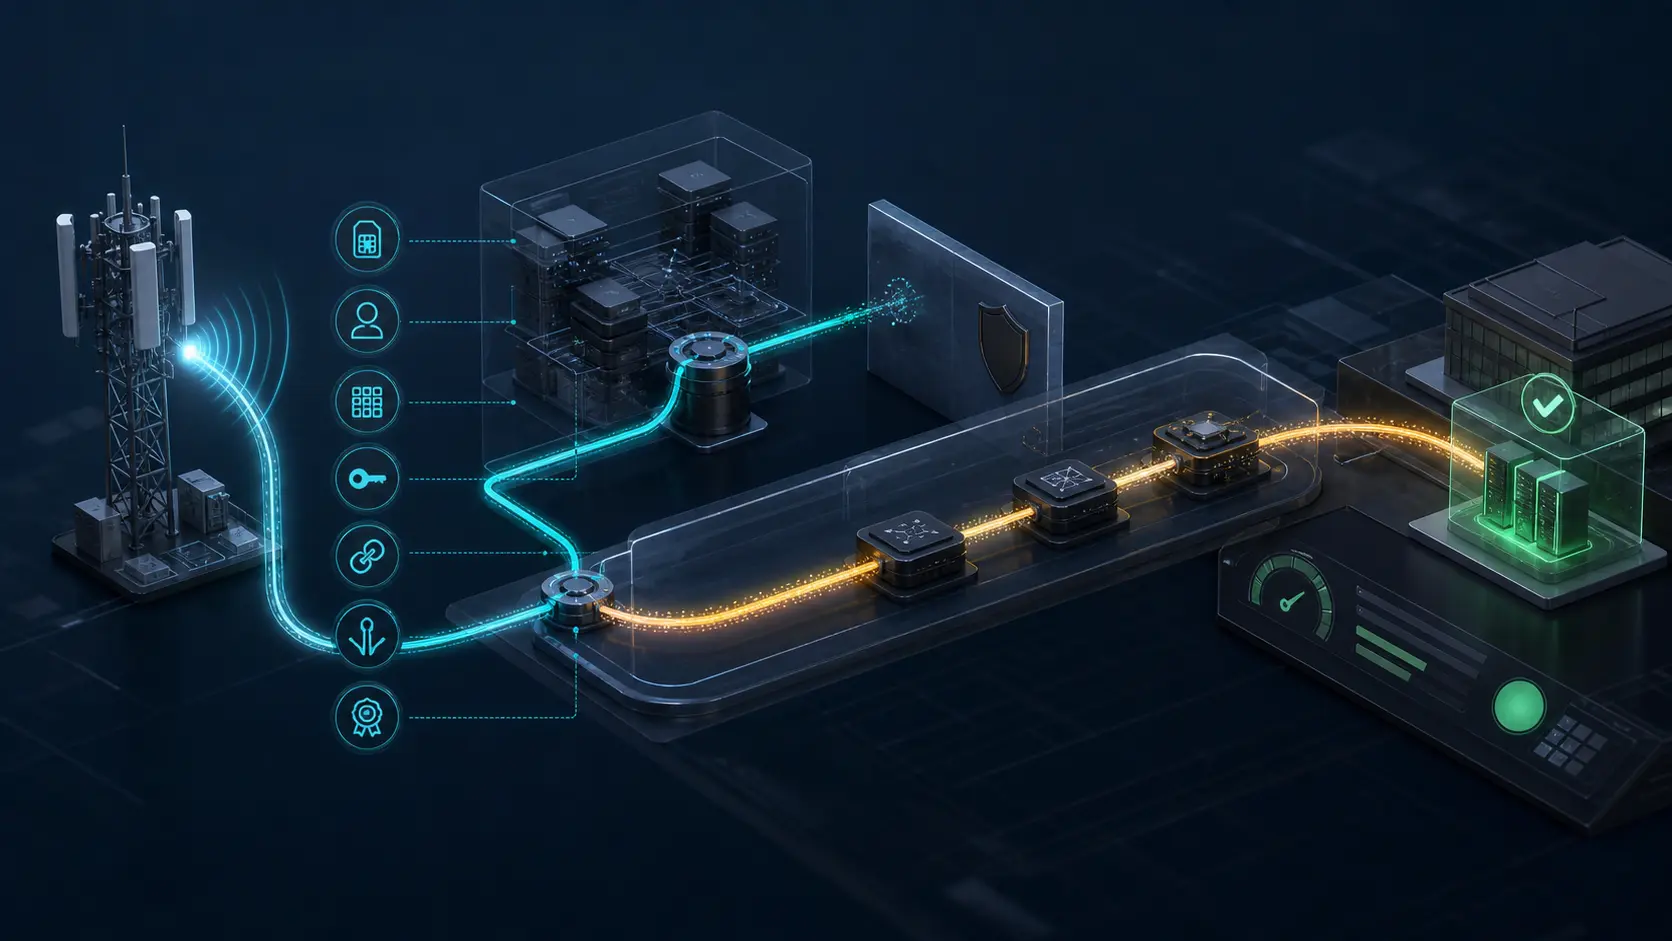
默认切片会让 5G SLA 看起来一切正常
即使 5G 合同承诺的网络路径已经消失,应用也可能继续在线。可用性面板仍是一片绿色,但它没有回答更重要的问题:终端、会话和数据包是否仍在使用约定的网络切片。

全球云服务趋势
AWS Savings Plan买的是算力折扣,不是可用容量
云采购最危险的缩写,是把“承诺支出”和“保留资源”都叫作预留。AWS 把这两种权利放在不同产品里:Savings Plans 约束未来每小时的付费额度,On-Demand Capacity Reservations 则在一个可用区内留下符合条件的 EC2 容量。真正运行的应用还是第三层。账单变便宜,并不等于扩容或灾备启动时一定有位置。
全球云服务趋势
SoftwareOne协同年化已达1亿瑞郎,实际进入业绩的是3700万
SoftwareOne 提前触及收购 Crayon 时承诺的成本协同上限,但“年化运行率”描述的是当前措施延续一年的速度,不是已经收到的现金。半年报给出的另一个数字更接近运行现实:过去十二个月,约 3700 万瑞郎的已实现协同对业绩产生贡献。

IETF
IETF LLC 将利益冲突申报标为“当前”,却看不到年度复核时钟
Pete Resnick 当选董事后的第二天,公开申报表就有了日期。这条衔接很清楚。难题在更早的表单:一份标着 2023 年日期的文件今天为何仍属“当前”,页面没有说明它后来是否重新提交、确认无变化、经董事会复核,或只是继续陈列。

欧洲与中东云服务趋势
主权云分区不等于故障切换路径
AWS European Sovereign Cloud 提供的是一条独立控制边界。受监管机构能否把它计入灾备,要看自己的业务是否在实测时限内真正恢复,而不是看区域是否已经上线。
Number Resource Society
一致同意规则需要异议记录
共同采取行动,并不意味着必须抹去分歧。一个经过版本控制的决定记录,应当说明表决的是哪一版提案、谁有资格表达立场,以及每个可归属的立场究竟是同意、弃权、保留还是异议。

NANOG
董事会联络员不是指挥通道
NANOG 的董事会联络员可以让委员会更可问责,但前提是信息沟通、委员会判断与董事会授权始终清楚分开。
报道
APNIC RDAP 的 port43 指向传统 WHOIS 服务,而非网络权威
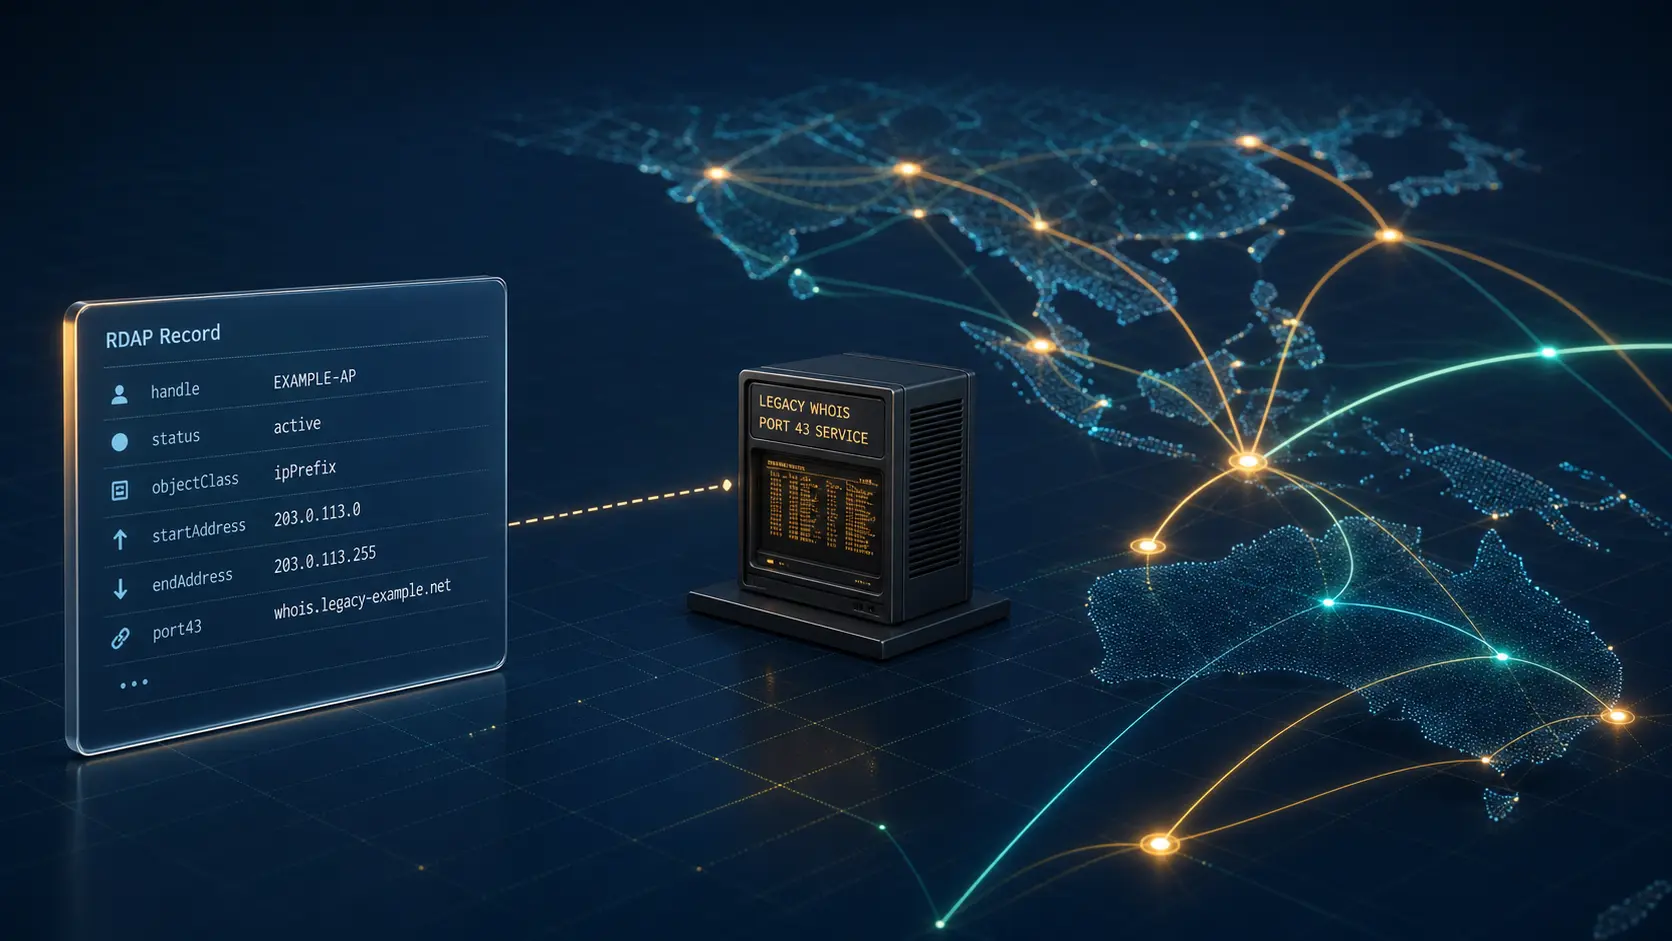
APNIC 的实时 RDAP 记录把 `port43` 写成 `whois.APNIC.net`。它能证明传统 WHOIS 查询应发往哪里,却不能证明谁在运营、路由或控制该地址段。

欧洲与中东区域 ISP 趋势
SeaTelecom Nord-West 的共享路由边界让连续性承诺更难验证
SeaTelecom Nord-West 销售接入服务并承担用户合同责任,但与其明确关联的三个地址块,却通过分配给 SeaExpress 的自治系统对外宣告。2026 年 8 月同一天发布的两份通知说明了这条边界的重要性:用户看到的都是“无法上网”,原因却可能分别位于供电、DNS、接入设备或上游路由,而每一层的控制者并不相同。
全球云服务趋势
Atlas已占MongoDB收入75%,账单正在后移到用量之后
MongoDB 最新财季的增长并不含糊,变化发生在交易顺序上。Atlas 越来越多的合同将不再先锁定承诺、再提供服务,而是由客户先产生用量,MongoDB 月底计费。需求没有因此消失,但判断需求、现金与毛利的凭据,正在从签约时点移向实际运行之后。
欧洲与中东国家电信趋势
8亿英镑手风琴额度不是光纤并购预算
CityFibre 的再融资为继续收购提供了可观空间,但融资额度的标题数字无法证明某一批收购网络已经完成整合、产生贡献,并足以承担与之对应的债务。

全球云服务趋势
Datadog增长36%之后,最大客户开始降低用量
Datadog 的 2026 年第二季度在 6 月 30 日结束,36%的收入增长也定格在那一天。进入第三季度后,公司最大客户的用量开始下降。这不是一条利空消息推翻一份好财报,而是两段不同时间相接:前一段记录扩张,后一段检验这种扩张能否由更广的客户群接续。

IETF
IETF 的 LLM 草案要求始终透明,但标签不是责任记录
“使用了 AI”这句话回答不了三个基本问题:工具做了什么、影响了哪一部分、谁核验并批准了最终内容。IETF 正在讨论的一份个人草案抓住了人的责任,却还没有把责任变成读者可以查验的记录。
NANOG
志愿者责任应在哪里止步
NANOG 的价值高度依赖志愿者判断,但志愿投入不能无限延伸为机构责任。真正可治理的边界,是一项工作何时被正式接收、由谁负责,以及停滞后如何补救。