
内容类型
Signal Briefing
在 内容类型 维度下,Signal Briefing 将 BTW.MEDIA 上采用相同编辑格式的文章汇集到一起,让读者可以在不混淆不同类型证据的前提下,比较简报、档案、风险提示、市场分析和事件报道。该页面说明这一内容类型如何在站内呈现互联网基础设施事件、企业动态、治理决策、运营信号和公开证据。读者可以比较哪些主体或基础设施系统最常出现、来源质量如何影响解读,以及某篇材料属于长期档案、时效性事件、战略市场信号还是治理进展。最终形成对运营商、投资者、客户、分析师和政策相关方都有参考价值的搜索页面,帮助他们理解同类文章格式背后的影响、时机与证据。

亚太地区国家电信趋势
印度频谱费暂缓执行,但 Airtel 尚未赢得终局
印度最高法院没有中止孟买高等法院撤销一次性追溯频谱费的判决,因此 Bharti Airtel 与 Vodafone Idea 目前仍免于被按争议通知追缴。不过,最高法院已就中央政府上诉向两家公司发出通知,约 330 亿卢比的争议仍在审理轨道上;眼下得到的是执行层面的缓冲,并非实体问题上的最终胜诉。
亚太地区国家电信趋势
Candle 合同先收预付款,IPS 要到2028年交付后才确认收入
IPS, Inc. 已决定就其持有的 Candle 国际海缆部分权益签订不可撤销使用权(IRU)合同,并配套 25 年运维服务。IRU 金额为 9820 万美元,按公司采用的汇率约合 160 亿日元。客户将在建设期分阶段预付,但 IPS 明确表示,海缆完工并交付使用权之前不确认销售收入。

亚太地区国家电信趋势
富士山顶的 5G SA,仍要靠一条下山无线链路
SoftBank 已把 2026 年的富士山计划变成实际服务:山顶附近新增 Sub6 设备,并在登山季提供该公司首次富士山 5G SA。真正的技术约束不在“5G”名称,而在山顶基站与山脚基站之间的无线传输链路;快速变化的天气会影响上山施工、维护与天线方向校准。
北美数据中心趋势
Amazon 撤出 Calvert 选址,资本去向仍未说明
Amazon 表示不再推进马里兰州 Calvert Technology Center 选址,并首次公开解释称,这是基于开发周期、运营需求和向客户交付速度作出的投资组合调整,而非政治决定。拟建的三个园区、约 500 MW 用电概念已经退出当地项目队列;资金会转去哪里、是否形成替代容量仍未披露,Amazon 同时表示与 Constellation Energy 的伙伴关系不变。

拉丁美洲与加勒比国家电信趋势
Fénix 海缆有了加勒比路线,但库拉索交接点尚未开通
CANTV 与 Liberty Networks 宣布启动 Fénix 海底光缆项目:线路从委内瑞拉 Camurí 延伸至库拉索 Willemstad,全长 378 公里,设计为每个方向至少 14 Tbps。项目为委内瑞拉国际连接增加了一条明确规划路线,却尚未证明海缆已铺设、登陆站已验收、容量已点亮或流量已迁移。真正的门槛位于 Liberty 库拉索 IP 枢纽与 CANTV Festoon 网络的交接处。

欧洲与中东国家电信趋势
Eutelsat 携手 Tototheo 提供海上低轨连接服务
Eutelsat 与 Tototheo Global 合作,为海事、企业和政府用户提供 OneWeb 低轨连接服务。
全球国家电信趋势
HCLTech 与 Nokia 推出用于 5G 自动化的 AI rApps
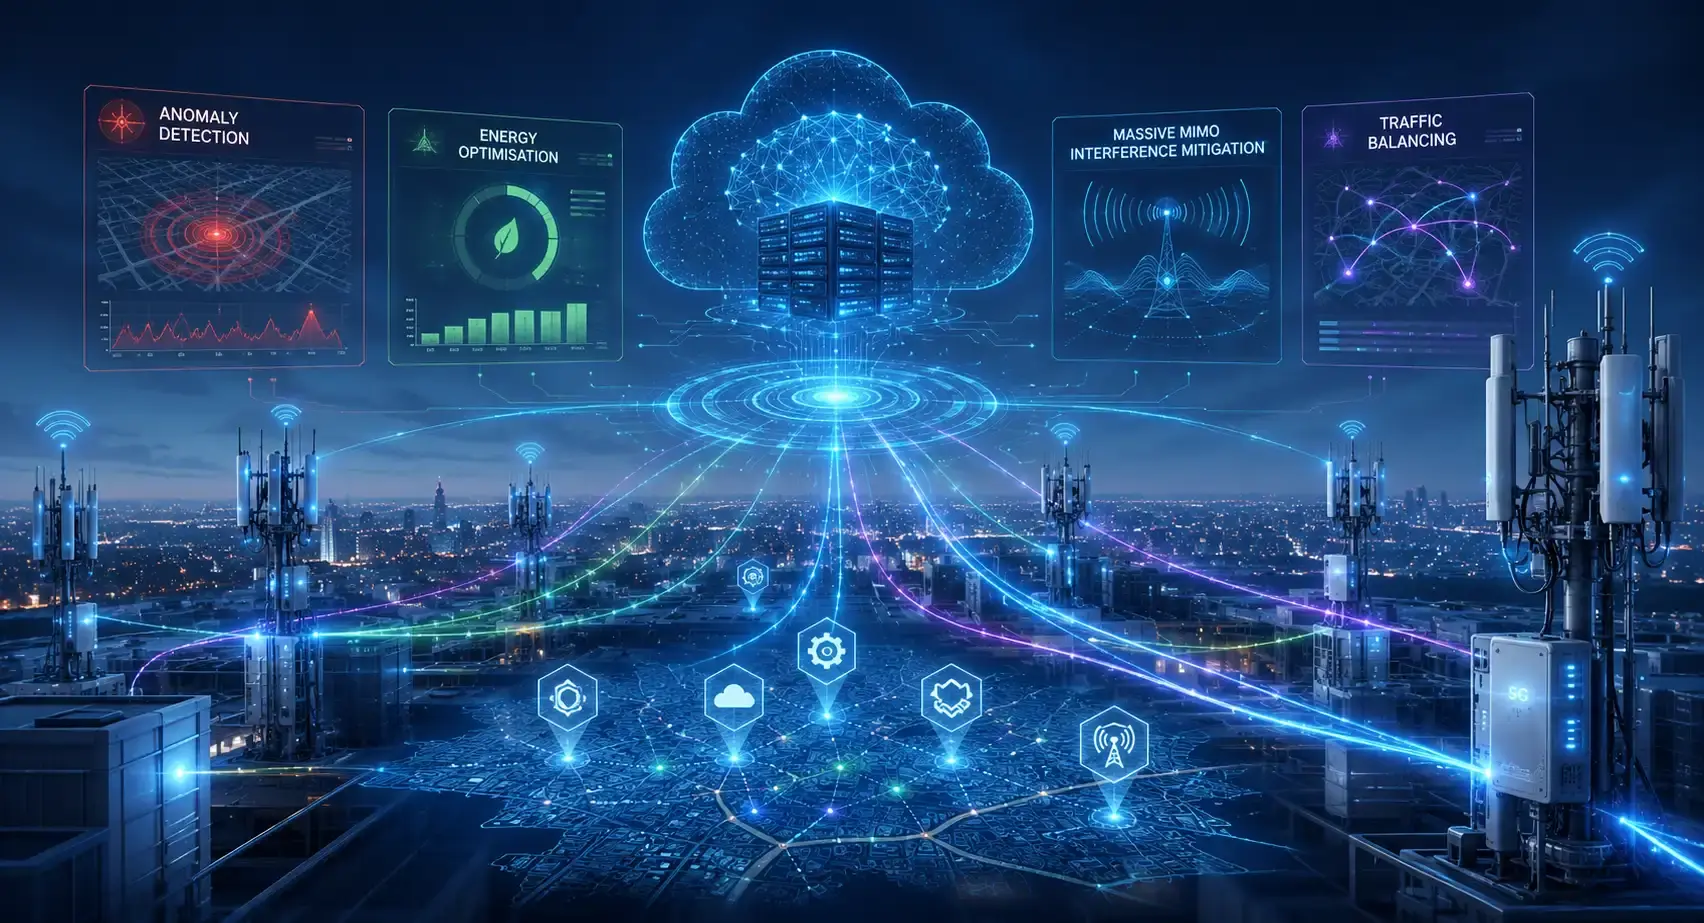
HCLTech 与 Nokia 联合推出的 rApps 将 AI 驱动的自动化引入 Nokia 的 SMO 市场,这是一次检验开放、多供应商软件能否与封闭式供应商栈竞争的机会。这四种用例直击运营商 OPEX。如果实际部署能产生可衡量的节省效果,SMO 市场模式可能成为超越此次合作的电信 AI 分销模板。
北美国家电信趋势
Verizon 接手 Carolina West 客户,乡村运营商关闭
Carolina West 的关闭表明,乡村无线整合正从引人注目的并购交易转向其他方式。Verizon 无需支付收购价格便获得了客户管道,而 90,000 个用户面临强制迁移——这反映了美国电信市场集中的隐蔽一面。

全球数据中心趋势
Qualcomm 剑指 150 亿美元数据中心收入
Qualcomm 押注 AI 推理效率将媲美原始算力,成为数据中心的下一个战场。Dragonfly 和 38 亿美元收购 Modular 赋予其硅片加软件的影响力。Meta 的早期承诺增加了可信度,但 150 亿美元收入目标将取决于其他超大规模企业是否将 Qualcomm 视为现有 GPU 厂商的可行替代方案。
案例档案
宾夕法尼亚权衡数据中心税收优惠与废除
宾夕法尼亚州同时测试两种相互竞争的数据中心政策愿景:有条件的激励措施与完全废除。这种双轨做法反映了美国各州如何在经济增长承诺与日益加剧的电网和预算压力之间挣扎,以及税收优惠是否仍能换取公众好感。
拉丁美洲与加勒比国家电信趋势
Starlink 在 Venezuela 地震后提供免费接入
Starlink 在 Venezuela 的紧急互联网服务在没有官方许可的情况下运营——一项政治上微妙的举动,绕过了监管批准,同时提供真正的灾难救援。

案例档案
SpaceConnect 发起 NGSO 游说团体 SpaceX 缺席
Amazon 和三家卫星运营商成立了首个专门的 NGSO 游说团体,SpaceX 未列席。由前 NTIA 负责人 David Redl 领导,SpaceConnect 表明较小参与者将频谱政策视为竞争战场,而不仅是技术问题。它能否对抗 Starlink 的监管势头,取决于不同商业模式之间的凝聚力。

欧洲与中东国家电信趋势
TIM 在 KKR 收购网络后挑战 FiberCop 价格
TIM 对 FiberCop 价格的法律挑战是意大利光纤拆分模式在私募资本接管后如何运作的首次公开考验。220 亿欧元的网络出售将批发与零售分离,但围绕新资费是否需要监管审查的争议将决定未来运营商资产剥离的结构以及批发定价自由度能否延续。
北美数据中心趋势
德克薩斯州城市居民反對潛在 AI 數據中心,水資源成爭議焦點
維多利亞目前尚無數據中心提案,但水資源擔憂已在組織居民——這一模式表明開發商在提交任何許可之前就可能面臨政治阻力。每天 200 萬加侖的估算將辯論錨定在農村供水安全,而非抽象的環保主義,使官員更難忽視。

案例档案
明尼阿波利斯批准为期五个月的数据中心开发暂停令
明尼阿波利斯正在加入越来越多的美国城市行列,将数据中心开发视为市政规划问题。为期五个月的暂停将制定能源、环境和安全标准的草案——较小设施的豁免门槛可能成为其他城市效仿的模板。

亚太地区国家电信趋势
Singtel 以 10 亿新元出售 Gulf 2.8%股权
Singtel 以 10 亿新元出售 Gulf Development 2.8%股权,推进其 Singtel28 资产回收计划和股东回报。
案例档案
FCC 重启频谱拍卖,AWS-3 拍卖筹集 35.7 亿美元
FCC 负责确定美国的频谱分配、拍卖时间表以及影响移动运营商、卫星新进入者和网络替代资金支持的无线政策。
全球国家电信趋势
Huawei 推广分层自治网络模型
Huawei 仍然是主要的电信网络供应商,其自动化架构和标准立场可能影响运营商的部署模式。

全球国家电信趋势
Nokia 将 Gemini 智能体引入电信自动化
Nokia 与 Google Cloud 将 Gemini AI 智能体嵌入电信自动化,以加速故障排除并支持人工审批的网络操作。

欧洲与中东国家电信趋势
RETN 经由苏瓦乌基走廊新增立陶宛波兰光纤路线
RETN 新增考纳斯-比亚韦斯托克光纤路线,途经苏瓦乌基走廊,提升立陶宛-波兰间的网络弹性与路由多样性。