
Краткие выводы
- Зарплатный карточный счёт Spitamen Bank оценивается не только по тарифному листу. Он оценивается через избегаемые издержки наличной выдачи зарплаты, удобство карточных и кошельковых платежей, глубину ликвидности банкоматов и отделений, а также через доверие, необходимое, чтобы зарплатные депозиты оставались в банке после дня выплаты.
- Банк стал значимым розничным платёжным участником Таджикистана: в его официальной истории сказано, что он начал работу в 2008 году, получил банковскую лицензию в 2014 году, имеет 24 отделения и 64 пункта банковского обслуживания, а на публичной странице профиля отчитывается об активах в 2,886 млрд сомони и средствах клиентов в 1,951 млрд сомони (https://www.spitamenbank.tj/en/about/history/).
- Данные National Bank of Tajikistan делают конкурентный компромисс более очевидным. На 31 марта 2026 года в рабочей книге финансовых показателей NBT Spitamen значился с активами 2,943 млрд сомони, депозитами 705,9 млн сомони, 104 банкоматами, 33 розничными POS-терминалами и примерно 1,714 млн пластиковых карт, тогда как Amonatbank имел значительно больше отделений и POS-терминалов, а Alif — более насыщенный банкоматами профиль цифрового банка (https://nbt.tj/en/banking_system/nishondihandaho/finance_bank_pokazatel.php).
- Итоговая оценка условна: Spitamen может оправдать зарплатные карточные отношения, когда платёжный охват и доверие экономят работодателям, сотрудникам и торговцам достаточно трений, чтобы перевесить доступность наличных, банки с государственным участием, кошельковые сервисы и более крупные альтернативы.
Зарплатный счёт должен победить конверт с наличными
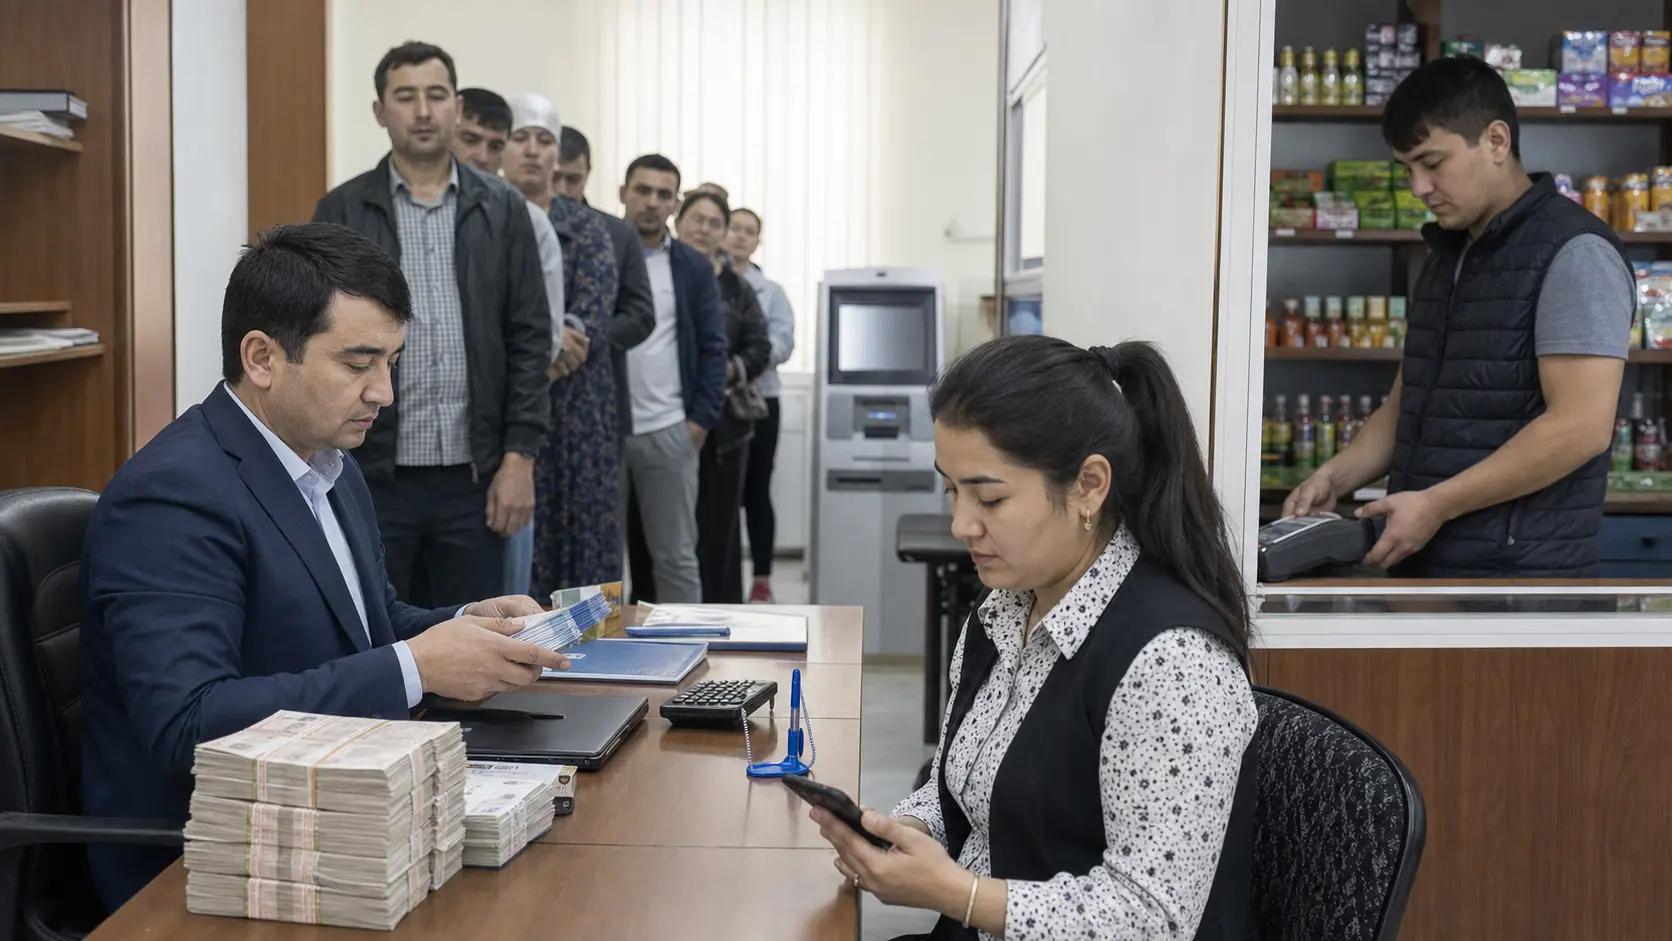
Представьте зарплатного менеджера в Душанбе с 240 сотрудниками, интенсивно работающим с наличными отделом продаж и несколькими региональными магазинами. Менеджер может платить зарплату наличными, открыть зарплатные карты в Spitamen Bank, разделить счета между более крупным банком с государственным участием, перевести сотрудников на мобильный кошелёк или предложить старшим сотрудникам держать иностранную карту для поездок и онлайн-платежей. У каждого варианта есть цена. Наличные связаны с расходами на пересчёт, безопасность, перевозку и сверку.
Счёт в крупном действующем банке даёт масштаб, широкую сеть отделений и ощущение официальной надёжности. Кошелёк может казаться быстрее для повседневных QR-платежей. Обходной путь с иностранной картой может быть привлекателен для руководителей, которые покупают онлайн или путешествуют, но это не полноценный зарплатный канал для обычного работника.
Зарплатная карта Spitamen выигрывает только если сжимает этот пакет издержек. Работодателю нужно, чтобы зарплатные реестры проводились без сбоев. Сотруднику нужно снять наличные в день выплаты, оплатить продукты, перевести деньги родственникам, проверить баланс в приложении и получить человеческий ответ, когда карта или терминал не работают. Торговцу нужно, чтобы зачисление средств приходило, а не просто стоял терминал на прилавке. Карта, бесплатная при выпуске, но ненадёжная при снятии наличных, обходится дорого. Более крупный банк, который медленнее, но пользуется доверием, может быть дешевле.
Кошелёк, не требующий визита в отделение, может быть дешевле до тех пор, пока клиенту не понадобятся наличные, документы по счёту, канал жалоб или банковская выписка.
Поэтому полезное сравнение — не очередная брошюра о картах. Это наличная выдача зарплаты против счёта в Spitamen, Spitamen против государственной сети Amonatbank, Spitamen против цифрового канала Alif, и все три против пункта денежных переводов или обходного пути с иностранной картой. National Bank of Tajikistan указывает Spitamen как лицензированный банк с головным офисом по адресу Бободжон Гафуров 45 в Душанбе, а тот же публичный список банков отражает государственную сберегательную идентичность Amonatbank и более новый профиль банка Alif (https://nbt.tj/en/banking_system/banks.php). Зарплатный менеджер выбирает между операционными системами доверия.
Цифры объясняют выбор. В рабочей книге NBT за первый квартал 2026 года Spitamen показан как банк с активами 2,943 млрд сомони, депозитами 705,9 млн сомони, 24 отделениями, 64 пунктами банковского обслуживания, 104 банкоматами, 33 розничными POS-терминалами и 1,714 млн пластиковых карт (https://nbt.tj/files/banking_system/2026/eng/9_26_03_CJSC%20%E2%80%9DSpitamen%20Bank%E2%80%9D.xlsx). Аналогичная рабочая книга Amonatbank показывает 12,335 млрд сомони активов, 9,919 млрд сомони депозитов, 75 отделений, 547 пунктов банковского обслуживания, 381 банкомат, 3943 розничных POS-терминала и 2,059 млн карт (https://nbt.tj/files/banking_system/2026/eng/2_26_03_SUE%20%E2%80%9DAmonatbank%E2%80%9D.xlsx). Рабочая книга Alif показывает 3,074 млрд сомони активов, 1,954 млрд сомони депозитов, лишь четыре отделения и 18 пунктов обслуживания, но 446 банкоматов, 566 POS-терминалов и 1,287 млн карт (https://nbt.tj/files/banking_system/2026/eng/12_26_03_OJSC%20%E2%80%9DAlif%20Bank%E2%80%9D.xlsx).
Эти сравнения не следует читать только как рейтинговую таблицу. Они показывают разные издержки платёжного охвата. Amonatbank может продавать привычность и физическую доступность. Alif может продавать цифровое удобство и широкую сеть банкоматов. Spitamen находится между этими моделями: частный банк с национальной базой отделений и карт, достаточным количеством карт, чтобы иметь значение, и предложением зарплатного проекта, которое должно превращать выплаты в депозиты, использование карт и глубину отношений. Его задача — не только выпускать пластик.
Ему нужно убедить работодателя, что первая проблема в день выплаты не превратится в проблему с персоналом.
Идентичность банка, построенная на плотности обслуживания
Официальная история Spitamen полезна, потому что представляет банк как переход от микрофинансирования к банковской деятельности. Банк сообщает, что начал работу в 2008 году как Spitamen Capital Microcredit Deposit Institution, получил банковскую лицензию National Bank of Tajikistan в 2014 году и подключил Oracle FlexCube в начале 2015 года, чтобы повысить скорость обслуживания и гибкость продуктов (https://www.spitamenbank.tj/en/about/history/). Эта история важна для зарплатного карточного подразделения, потому что зарплатный банкинг — бизнес масштаба. Он вознаграждает банк, способный обслуживать множество мелких счетов, автоматизировать повторяющиеся платежи и решать проблемы на уровне отделений, не превращая каждую операцию в индивидуальный проект.
На той же официальной странице говорится, что в Spitamen более 1300 сотрудников, 24 отделения и 64 пункта банковского обслуживания по всей стране, а основным акционером названа Spitamen Insurance (https://www.spitamenbank.tj/en/about/history/). Банк, продающий зарплатные карты, продаёт работодателю не только договор. Он продаёт обещание, что тысячи работников смогут воспринимать банк как повседневную инфраструктуру, даже если их отношения начались с зачисления зарплаты, а не с добровольного решения о сбережениях.
Официальная страница реквизитов подтверждает институциональные рельсы вокруг этой инфраструктуры. Там указано полное наименование — Spitamen Bank Closed Joint Stock Company, начало деятельности 30 июня 2008 года, юридический адрес в Душанбе, SWIFT-код SPRBTJ22XXX и корреспондентские счета в USD, EUR, CNY, TRY и KZT (https://www.spitamenbank.tj/en/about/details/). Для зарплатного менеджера эти реквизиты не заставят карту сотрудника работать в сельском магазине. Однако они важны для корпоративного казначея, который решает, является ли банк только внутренним каналом снятия наличных или также жизнеспособным счётом для иностранных поставщиков, валютных поступлений и непрерывности бизнеса.
Публичные страницы продуктов излагают розничное предложение простыми словами. Страница зарплатных карт Spitamen рекламирует снятие наличных в Таджикистане с комиссией 0 %, выбор международных карт и до 24 000 сомони для оплаты товаров и услуг (https://www.spitamenbank.tj/en/business/products/plastic-cards/). Страница расчётно-кассового обслуживания рекламирует открытие счетов, три валюты, интернет-банкинг и минимальную комиссию от 0,2 % (https://www.spitamenbank.tj/en/business/products/settlement-and-cash-services/). Страницы карт рекламируют продукты UnionPay/Korti Milli и Visa с бесплатным снятием наличных в Таджикистане и обслуживанием до пяти лет (https://www.spitamenbank.tj/en/personal/products/cards/).
Это целостный пакет зарплатного счёта. Работодатель получает зарплатный проект. Сотрудник получает карту, возможность снятия наличных, приложение, внутренний платёжный маршрут и некоторую функциональность международной карты. Торговец получает возможность принимать безналичные платежи. Банк получает плавающие остатки на депозитах, частоту транзакций, данные о клиентах, потенциальных заёмщиков и возможности перекрёстных продаж. Сложный вопрос в том, получает ли банк достаточно комиссионных, маржи и лояльности, чтобы оплатить инфраструктуру, делающую это предложение достоверным.
Продукт оценивается через доступ, а не только через тарифы
Экономика зарплатных карт Spitamen начинается с отрицательного ценового сигнала: бесплатное снятие наличных внутри страны. Страница карты UPI Classic Card/Korti Milli сообщает, что карта предлагает снятие наличных в Таджикистане без комиссии, бесплатное обслуживание до пяти лет, снятие за границей с комиссией 1 %, оплату без процентов в магазинах, кафе, ресторанах и отелях, смену PIN-кода через банкоматы, пункты обслуживания или приложение Spitamen Pay, а выпуск карты занимает от трёх до пяти рабочих дней в Душанбе или до двух рабочих недель в других регионах (https://www.spitamenbank.tj/en/personal/products/cards/upi-classic-card-korti-milli). Страница Visa Classic даёт аналогичное обещание снятия наличных внутри страны и оплаты в магазинах и сообщает, что карты Visa и UnionPay можно использовать за границей независимо от валюты карточного счёта (https://www.spitamenbank.tj/en/personal/products/cards/visa-classic-card).
Эта кажущаяся дешевизна не бесплатна для банка. Снятие наличных требует логистики наличных, бесперебойной работы банкоматов, плавающих остатков в отделениях, безопасности и сверки. Использование карт требует комиссий платёжных систем, процессинга, контроля мошенничества, обработки чарджбэков, поддержки торговцев и комплаенса. Использование приложения требует эксплуатации программного обеспечения, безопасности и поддержки клиентов.
Каждый зарплатный проект добавляет операционный рычаг только если многие сотрудники оставляют средства на счетах, совершают платежи торговцам, используют связанные продукты или приводят с собой расчётные потоки работодателя. Если вся зарплата уходит наличными в 9 утра в день выплаты, банк выиграл количество счетов, но не обязательно их экономику.
Поэтому публичную страницу тарифов Spitamen лучше читать как окно в операционную модель, а не только как меню комиссий. Страница ссылается на отдельные тарифы для физических лиц, юридических лиц, банковских карт, сейфовых ячеек и сервисов Spitamen Pay (https://www.spitamenbank.tj/en/about/rates/). Существование нескольких тарифных документов предполагает несколько источников дохода: обслуживание счетов, кассовые операции, комиссии за карты, переводы, торговую активность и платежи в приложении. Но конкуренция зарплатных карт часто давит на headline-комиссии вниз. Банк должен возвращать стоимость через удерживаемые остатки, отношения с работодателями, доход, подобный interchange, валютный обмен, кредиты, услуги торговцам и более дешёвое депозитное фондирование.
История удержания остатков значима, потому что рабочая книга Spitamen за первый квартал 2026 года показывает кредиты, лизинг и овердрафты на 1,594 млрд сомони против депозитов 705,9 млн сомони и прочих обязательств 1,473 млрд сомони. Там также показаны наличные 504,6 млн сомони, средства в NBT и кредитных финансовых организациях 150,8 млн сомони, капитал 429,1 млн сомони, рентабельность активов 1,13 %, рентабельность капитала 7,77 %, чистая процентная маржа 10,3 % и норматив ликвидности K2.1 70,6 % (https://nbt.tj/files/banking_system/2026/eng/9_26_03_CJSC%20%E2%80%9DSpitamen%20Bank%E2%80%9D.xlsx). Эти цифры описывают банк, который должен финансировать рост кредитования и обслуживать ликвидность, одновременно поддерживая большую карточную базу.
Соотношение карт и собственной эквайринговой инфраструктуры особенно показательно. Рабочая книга Spitamen отчитывается о 1,714 млн пластиковых карт, но лишь о 33 POS-терминалах в розничных и сервисных точках. Это не значит, что держатели карт Spitamen не могут платить в других местах; национальный приём карт зависит от общих рельсов, терминалов других банков, QR-инфраструктуры и интеграций с торговцами. Это значит, что экономика зарплатных карт Spitamen сильно зависит от приёма на уровне системы. Банк может выпустить карту, но ценность карты отчасти создаётся инфраструктурой за пределами его собственной сети.
Платёжный сдвиг в Таджикистане создаёт попутный ветер и нагрузку
National Bank of Tajikistan описывает национальную платёжную систему как ключевую финансовую инфраструктуру, которая поддерживает стабильные и эффективные платежи, денежно-кредитную политику и экономическое развитие (https://nbt.tj/en/payment_system/overview.php). Для Spitamen эта инфраструктура — одновременно возможность и зависимость. Зарплатная карта становится ценнее по мере того, как больше магазинов принимают безналичные платежи, больше работодателей подают зарплатные реестры электронно, больше сотрудников доверяют остаткам на счетах, а больше государственных платежей становятся цифровыми. Тот же сдвиг повышает ожидания: как только работник учится платить, переводить и проверять баланс цифровым способом, сбои и плохая поддержка становятся заметнее.
Страница платёжной системы NBT за январь–март 2026 года сообщает, что через различные способы платежей было проведено более 212,5 млн платежей на 989,3 млрд сомони, что на 15,9 % больше по количеству и на 25,2 % по объёму по сравнению с аналогичным периодом предыдущего года. Там также сказано, что к 31 марта 2026 года кредитные организации открыли 18,8 млн клиентских банковских счетов, включая 18,6 млн счетов физических лиц и 0,2 млн счетов юридических лиц (https://nbt.tj/en/payment_system/nizomi_pardohti_tj.php). Это макроэкономический аргумент в пользу зарплатного карточного банка: счета распространяются, объёмы платежей растут, а счёто-ориентированный банкинг получил больше общественной легитимности, чем десятилетие назад.
Страница карточного рынка делает картину чётче. На отчётную дату кредитные организации установили 3665 банкоматов и 5413 электронных терминалов в пунктах выдачи наличных, а также 9141 POS-терминал в торговых и сервисных точках и 31 090 QR-кодов на предприятиях торговли и услуг. Та же страница NBT сообщает, что доля безналичных платежей за товары и услуги с использованием электронных платёжных инструментов достигла 42,4 %, что на 11,8 процентного пункта выше, чем за аналогичный период 2025 года, а безналичные операции с использованием электронных платёжных инструментов выросли на 158,4 % по количеству и на 74,3 % по объёму (https://nbt.tj/en/payment_system/rushdi-bozori-kort-oi-pardokhtii-bonk.php). Это сильнейший внешний попутный ветер для истории зарплатных карт Spitamen.
Но попутный ветер приходит с историческим предупреждением. Национальная стратегия финансовой доступности Таджикистана на 2022–2026 годы сообщает, что в 2020 году 91,6 % операций с банковскими картами приходились на снятие наличных, и только 8,4 % — на безналичную оплату товаров и услуг, со ссылкой на пробелы в инфраструктуре, неравномерное покрытие точек доступа и сложившуюся привычку использовать наличные как средство платежа (https://nbt.tj/files/program/national_srategy_en.pdf). Даже если данные 2026 года показывают быстрое движение к безналичным расчётам, экономика зарплатных карт всё равно должна пройти через насыщенную наличными социальную привычку. Работник, ежемесячно снимающий всю зарплату, воспринимает карту как токен для получения наличных, а не как банковские отношения.
Посреднический канал ввода и вывода наличных показывает, почему это не только вопрос отделений. NBT сообщает, что по состоянию на 30 сентября 2025 года кредитные организации привлекли 1348 банковских платёжных представителей и 51 субагента, и что эти посредники могут принимать или выдавать наличные, предоставлять электронные средства платежа, идентифицировать клиентов и расширять доступ в удалённых районах, снижая стоимость новых отделений или пунктов банковского обслуживания (https://nbt.tj/en/payment_system/agenthoi-bonkii-pardokhti.php). Для Spitamen эта модель — неявный конкурент и возможное дополнение. Если сторонние пункты наличных и платежей делают ввод, вывод и оплату удобнее, они могут помочь зарплатным картам стать полезными за пределами отделения. Если провайдер кошелька или банк-конкурент контролирует лучшую связь на последней миле, Spitamen рискует остаться в стороне от клиента.
Экономия на избегаемых издержках больше комиссии за карту
Расчёт зарплатного менеджера начинается до того, как сотрудник подойдёт к банкомату. Наличная выдача зарплаты навязывает повторяющийся операционный процесс: заказ наличных, их перевозка, охрана, пересчёт, устранение недостач, фиксация подтверждений, работа с отсутствующими сотрудниками и разбор споров, когда работник говорит, что конверт был неправильным. В крупном бизнесе этот процесс потребляет время бухгалтерии и создаёт угрозу безопасности. В небольшом магазине он поглощает внимание владельца. Зарплатный карточный проект обещает заменить этот процесс счетами-реестрами, карточными счетами и электронным подтверждением.
Сэкономленные издержки — это управленческое время и контрольный риск, а не только расходы на банковские комиссии.
Страница расчётно-кассового обслуживания Spitamen важна, потому что связывает счёт работодателя с картой сотрудника. Бизнес может открывать счета, работать в нескольких валютах и управлять ими через интернет-банкинг (https://www.spitamenbank.tj/en/business/products/settlement-and-cash-services/). Страница зарплатных карт затем связывает этот бизнес-счёт с картой работника и рекламирует снятие наличных внутри страны с комиссией 0 % (https://www.spitamenbank.tj/en/business/products/plastic-cards/). Коммерческая задача банка — сделать этот объединённый процесс более дешёвым, чем содержание наличной зарплатной кассы. Если работодателю всё равно придётся параллельно обрабатывать наличные, потому что сотрудники не доверяют карте, Spitamen теряет часть аргумента об избегаемых издержках.
Расчёт сотрудника другой. Работник может ценить карту, если зарплата приходит вовремя, в банкомате есть наличные, приложение подтверждает баланс, магазин принимает оплату, а перевод семье можно отправить без длинной очереди. Работник может отказаться от отношений, если карта ощущается как навязанный зарплатный токен, который нужно немедленно опустошать. Именно здесь количество карт 1,714 млн само по себе недостаточно. Вопрос в активной полезности: сколько из этих карт используются для повседневных платежей, сколько бездействуют, сколько получают зарплату и какой остаток остаётся после первого снятия в день выплаты.
Расчёт торговца добавляет третий слой. Держатель карты может хотеть платить электронно, но владелец магазина всё равно может предпочитать наличные, если зачисление средств медленное, оборудование ненадёжно, налоговая прозрачность вызывает дискомфорт или спрос клиентов слаб. Стратегия финансовой доступности NBT прямо отмечала нежелание предпринимателей переходить к прозрачной деятельности, привычку клиентов к наличным и недоверие к банковской системе как барьеры для внедрения безналичных расчётов (https://nbt.tj/files/program/national_srategy_en.pdf). Торговец, таким образом, не пассивная конечная точка. Доверие торговцев определяет, циркулируют ли зарплатные карточные деньги цифровым способом или возвращаются в наличные.
Для Spitamen привлекательный сценарий цикличен. Зарплатные депозиты поступают. Сотрудники держат часть средств на счетах, потому что приложение и сеть снятия наличных работают. Торговцы принимают платежи, потому что клиенты используют карты, а зачисление предсказуемо. Работодатели остаются, потому что жалоб сотрудников мало, а администрирование счетов проще наличного. Тогда банк зарабатывает не просто на обработке зарплаты, а на повторяющейся розничной платёжной франшизе.
Непривлекательный сценарий линеен: зарплата приходит, работники снимают наличные, торговцы видят слабый электронный спрос, а работодатель воспринимает банк как необходимого расчётного подрядчика, а не финансового партнёра.
Эта циклическая модель объясняет, почему банк должен держать платёжный охват в поле зрения даже при обсуждении депозитов или кредитования. Зарплатный карточный банк может зарабатывать на удерживаемых остатках и кредитовании, но эти остатки удерживаются потому, что платёжный опыт полезен. Он может продавать потребительские кредиты, услуги торговцам или валютный обмен, но эти продукты легче продавать, когда счёту уже доверяют. Экономическая единица — не пластиковая карта. Это повторяющиеся зарплатные счётовые отношения вокруг карты.
Spitamen — не крупнейший филиальный банк и не чистый цифровой претендент
Стратегическую позицию Spitamen легче всего увидеть через два заменителя. Amonatbank — эталон физического масштаба. Список NBT определяет его как государственный сберегательный банк Таджикистана, а рабочая книга за первый квартал 2026 года показывает значительно большую депозитную базу, значительно большую сеть отделений и пунктов обслуживания и тысячи POS-терминалов (https://nbt.tj/files/banking_system/2026/eng/2_26_03_SUE%20%E2%80%9DAmonatbank%E2%80%9D.xlsx). Для работодателя госсектора, консервативного зарплатного менеджера или работника, отождествляющего государственную принадлежность с безопасностью, Amonatbank — очевидная угроза замещения.
Alif — эталон цифровой модели и плотности банкоматов. У него значительно меньше отделений, чем у Spitamen, но в рабочей книге NBT больше банкоматов и POS-терминалов, а депозитная база на 31 марта 2026 года была почти втрое выше строки депозитов Spitamen, хотя количество отделений составляло лишь четыре (https://nbt.tj/files/banking_system/2026/eng/12_26_03_OJSC%20%E2%80%9DAlif%20Bank%E2%80%9D.xlsx). Для молодого сотрудника, онлайн-торговца или зарплатного менеджера, который хочет внедрение с приоритетом приложения, Alif — угроза замещения. Это показывает, что количество физических отделений — не единственный способ выиграть платёжный охват.
Позиция Spitamen, таким образом, гибридна. У него больше физической банковской поверхности, чем у чистого цифрового претендента, но нет государственного масштаба Amonatbank. У него крупная карточная база, публичное предложение мобильных платежей и международные карточные продукты, но собственная POS-сеть в официальной рабочей книге скромна. Это значит, что он должен конкурировать на совокупном опыте: карта, работающая в разных сетях, отделение или пункт обслуживания достаточно близко при проблеме, приложение, достаточно надёжное для повседневных проверок и переводов, и комплаенс-позиция, позволяющая бизнесу доверять расчётам.
Эта гибридная модель может быть привлекательной. Многие пользователи зарплатных карт не выбирают банк на абстрактном финтех-рынке. Они получают зарплату от работодателя, а потом решают, продолжать ли пользоваться счётом. Государственный банк может казаться безопаснее, но медленнее. Цифровой банк может казаться плавнее, но менее личным. Кошелёк может быть практичен для мелких платежей, но менее полон для зарплатной документации, налично-интенсивных семейных обязательств или бизнес-банкинга. Экономическая возможность Spitamen — превратить это срединное положение в практическую премию за удобство.
Уязвимость в том, что срединные позиции дороги. Если банк хочет присутствовать в отделениях, картах, банкоматах, зарплатных проектах, кошельках, международных переводах и торговых платежах, он несёт множество постоянных издержек. База издержек включает персонал, помещения, логистику наличных, ядро банковской системы, кибербезопасность, обработку платежей, комплаенс, корреспондентские отношения, штат поддержки и контроль мошенничества. Масштаб помогает только если банк может держать каждый канал загруженным. Портфель зарплатных карт с большим числом карт и низким удержанием счетов может стать инфраструктурным бременем.
Давление замещения идёт с пяти направлений
Первый заменитель — наличные, а наличные победить труднее, чем кажется. Наличные анонимны, мгновенны и широко понятны. Они работают при сбоях приложения и не требуют от торговца принимать карты. Для работодателей наличные неудобны и рискованны, но для работников они могут означать определённость. Обещание Spitamen о снятии наличных внутри страны с комиссией 0 % отчасти признаёт эту реальность: зарплатная карта должна сделать доступ к наличным лёгким, прежде чем убеждать работников оставлять деньги на счёте. Банк не заменяет наличные за один шаг. Он делает наличный мост достаточно удобным, чтобы работники терпели счёт.
Второй заменитель — Amonatbank. Сеть банка с государственным участием за первый квартал 2026 года даёт ему сильный ответ зарплатному менеджеру, которому важна физическая доступность. Его рабочая книга NBT показывает значительно больше отделений, пунктов обслуживания и POS-терминалов, чем у Spitamen, плюс значительно большую депозитную базу (https://nbt.tj/files/banking_system/2026/eng/2_26_03_SUE%20%E2%80%9DAmonatbank%E2%80%9D.xlsx). Для Spitamen ответом не может быть «мы крупнее». Это должно быть более узкое утверждение: мы достаточно отзывчивы, современны и удобны для этого работодателя и этого коллектива.
Третий заменитель — Alif, чьи показатели за первый квартал 2026 года демонстрируют другой вид охвата. Филиальная сеть Alif мала, но он отчитывается о большем числе банкоматов и POS-терминалов, чем Spitamen, а также о более высокой строке депозитов (https://nbt.tj/files/banking_system/2026/eng/12_26_03_OJSC%20%E2%80%9DAlif%20Bank%E2%80%9D.xlsx). Это прямое предупреждение Spitamen: банк может быть физически малым и всё же ощущаться распространённым, если его цифровая и банкоматная дистрибуция сильна. Пользователю зарплатной карты не важно, кто владеет отделением, если телефон работает и наличные доступны.
Четвёртый заменитель — провайдер кошелька. Данные NBT об электронных деньгах показывают большую вселенную кошельков, и кошельки могут выигрывать привычные повседневные платежи, даже когда зарплата приходит на банковский счёт (https://nbt.tj/en/payment_system/mablaghoi-elektroni.php). Отношения с кошельком могут стать реальным финансовым интерфейсом пользователя, а банковский счёт — местом, где зарплата ненадолго оседает. Spitamen Pay — защита банка от этой утечки. Он должен быть достаточно хорош, чтобы получатели зарплаты не переносили сразу ценность в другое приложение для обычной жизни.
Пятый заменитель — трансграничный обходной путь: пункты денежных переводов, иностранные карты, наличная иностранная валюта и неформальные семейные каналы. Таджикские домохозяйства часто мыслят поверх границ, потому что трудовая миграция, торговые связи и валютные потребности — часть повседневной экономической жизни. SWIFT и корреспондентские реквизиты Spitamen, карточные опции Visa/UnionPay и продукты денежных переводов помогают ответить на эту потребность (https://www.spitamenbank.tj/en/about/details/иhttps://www.spitamenbank.tj/en/personal/products/transfers/). Но международный охват повышает ожидания пользователей. Если карта работает внутри страны, но разочаровывает за границей, или маршрут перевода неясен, обходной путь возвращается.
Эти пять заменителей заставляют Spitamen быть точным в определении ценности. Ему не нужно быть крупнейшим банком по каждой статистике. Ему нужно быть банком, чей зарплатный счёт устраняет достаточно трений для определённого сегмента работодателей. Региональному ритейлеру может быть важны доступ к наличным и расчёты с торговцами. Школе — надёжная массовая выплата и низкий уровень жалоб сотрудников. Логистической компании — карты, видимость в приложении и решение проблем по отделениям в разных районах. Торговому бизнесу — валюта и корреспондентские отношения.
Один и тот же карточный продукт должен быть убедительным в нескольких сценариях, не притворяясь, что все пользователи ценят одну и ту же функцию.
Spitamen Pay — это поверхность доверия, а не просто приложение
Мобильная и онлайновая платёжная поверхность Spitamen важна, потому что пользователи зарплатных карт всё чаще оценивают банк через телефон. Веб-страница Spitamen Pay представляет категории онлайн-платежей, включая мобильную связь, интернет, переводы, банки, коммунальные услуги, телевидение и радио, иностранных операторов, электронные деньги и другие сервисы (https://pay.spitamen.com/). В листинге Google Play сказано, что приложение позволяет проверять доступные средства на банковской карте, совершать платежи и переводы со счетов и карт, просматривать историю операций, оплачивать мобильных операторов, интернет-провайдеров, коммунальные услуги, переводить в другие банки, переводить между собственными счетами и просматривать реквизиты счёта или карты (https://play.google.com/store/apps/details?id=com.bank.spitamen.pay.spitamenpay).
Листинг Google Play также даёт два рыночных сигнала, которые следует воспринимать как ограниченное свидетельство, а не полный аудит производительности. Во-первых, он показывает более 500 000 загрузок и дату обновления 5 марта 2026 года. Во-вторых, в разделе «Что нового» сказано, что обновление улучшило удобство использования, исправило проблему, из-за которой приложение зависало при переходе на экран реквизитов карты, добавило выбор контактов, персонализацию главного экрана, сохранение выписки по карте и альтернативную тему интерфейса (https://play.google.com/store/apps/details?id=com.bank.spitamen.pay.spitamenpay). Позитивный сигнал — приложение активно и имеет значительный масштаб установок. Осторожный сигнал — надёжность приложения прямо затрагивает обещание зарплатной карты.
Для зарплатной карты доверие к приложению не декоративно. Работник, который не может подтвердить, пришла ли зарплата, может пойти в отделение или позвонить работодателю. Торговец, который не видит зачисление, может перестать принимать этот платёжный маршрут. Член семьи, ожидающий перевод, может вернуться в пункт наличных переводов. Зарплатный счёт становится липким, когда приложение снижает тревогу. Он становится хрупким, когда приложение её создаёт.
Страница электронных денег NBT показывает конкурентную среду вокруг этого пункта. На 31 декабря 2025 года 27 кредитных организаций имели 17,7 млн электронных кошельков, что на 46,4 % больше, чем годом ранее, а за январь–декабрь 2025 года операции кошельков достигли 22,303 млн на сумму 3,728 млрд сомони, увеличившись на 20,5 % по количеству и на 25,6 % по стоимости (https://nbt.tj/en/payment_system/mablaghoi-elektroni.php). Кошельки — не просто категория функций. Они заменитель вовлечённости в банковские карты, когда сотрудники и торговцы хотят быстрых повседневных платежей, не думая о банке за счётом.
Поэтому ценностное предложение зарплатной карты Spitamen должно интегрировать карту, счёт и приложение, а не рассматривать их как отдельные продукты. Если сотрудник получает зарплату в Spitamen, снимает часть наличными, оплачивает коммунальные услуги в Spitamen Pay, переводит в другой банк и держит остаток на чрезвычайные случаи, у банка есть экономические отношения. Если сотрудник получает зарплату, снимает все наличные и использует кошелёк конкурента для повседневных платежей, банк в основном предоставил работодателю зарплатную утилиту.
Международный доступ усиливает предложение, но повышает планку комплаенса
Страницы карт Spitamen рекламируют использование Visa и UnionPay за границей, а страница реквизитов банка перечисляет иностранные корреспондентские счета в USD, EUR, CNY, TRY и KZT (https://www.spitamenbank.tj/en/about/details/). Это важно для бизнеса, чьи зарплатные счета находятся внутри более широких казначейских отношений. Торговая компания, туристическая компания, образовательный провайдер или оптовый торговец могут меньше заботиться об одной карте сотрудника и больше о том, может ли банк обеспечить расчёты, движение валюты и корреспонденцию с партнёрами.
Страница платёжной инфраструктуры NBT сообщает, что в январе–марте 2026 года операции проводились для участников Automated System of Interbank Money Transfers, National Processing Center Remittance, национальной платёжной системы Korti Milli и международной платёжной системы Visa для внутренних транзакций в рамках проекта TJNNSS. Там также приведены тарифы межбанковских расчётов и сказано, что ASIMT обработал 379,9 млрд сомони платежей в 1,3 млн транзакций за январь–март 2026 года (https://nbt.tj/en/payment_system/rushdi-infrasokhtori-nizomi-pardokhtii-bmt.php). Для Spitamen эта инфраструктура делает внутренние зарплатные расчёты частью национальной клиринговой среды, а не отдельным банковским обещанием.
Та же инфраструктура повышает порог доверия. Банк, обещающий международные карты, корреспондентские маршруты, внутренние расчёты и мобильные переводы, должен удовлетворять не только розничных клиентов, но и регуляторов, корреспондентов, платёжные системы и контрагентов. Комплаенс становится частью продукта. Обычный пользователь зарплатной карты может не изучать санкции, но зарплатному менеджеру или торговому эквайринговому клиенту важно, не нарушены ли трансграничные расчёты и не колеблются ли контрагенты.
Официальное заявление Spitamen от 24 апреля 2026 года сообщает, что Европейский союз снял ранее введённые ограничительные меры после оценки, и банк представил это решение как поддерживающее международные расчёты, деловые отношения и доверие (https://www.spitamenbank.tj/en/news/restrictions-lifted-spitamen-bank-has-confirmed-its-resilience/). Поскольку это коммуникация, выпущенная самим банком, её не следует перечитывать как независимый комплаенс-обзор. Она всё же экономически значима: банк, продающий зарплатные проекты и бизнес-счета, должен сохранять доверие работодателей и партнёров, а любой эпизод с ограничительными мерами — часть этой истории доверия.
Банковский рынок Таджикистана даёт клиентам повод помнить о доверии, а не только об удобстве. Материал Eurasianet 2021 года о ликвидации Agroinvestbank и Tojiksodirotbank описывал, как два прежде крупных банка были закрыты после лет неудачной реструктуризации и докапитализации, а компенсация депозитов шла через государственный фонд страхования сбережений (https://eurasianet.org/tajikistan-long-struggling-banks-finally-liquidated). Spitamen — не эти банки, и приведённые здесь данные не указывают на сопоставимую историю проблем. Суть в рыночной памяти: таджикские вкладчики и зарплатные менеджеры пережили банкротства банков, поэтому удобство должно сочетаться с институциональной уверенностью.
Что баланс говорит о выгодности зарплатной карты
Балансовый срез Spitamen за первый квартал 2026 года в одном отношении обнадёживает: активы, кредиты, капитал и наличные были существенно больше, чем в более ранние годы, а официальный публичный профиль банка отчитывается о достаточности капитала 17,3 % и коэффициенте покрытия ликвидности 88,36 % (https://www.spitamenbank.tj/en/about/history/). Рабочая книга NBT даёт несколько иной регуляторный индикаторный взгляд: ликвидность K2.1 на уровне 70,6 %, но обе публичные точки данных показывают банк, который представляет себя ликвидным и капитализированным, а не просто рекламным (https://nbt.tj/files/banking_system/2026/eng/9_26_03_CJSC%20%E2%80%9DSpitamen%20Bank%E2%80%9D.xlsx).
Более сложный момент — структура депозитов. Отчётная строка депозитов в рабочей книге NBT на 705,9 млн сомони значительно меньше публичной цифры банка «средства клиентов» 1,951 млрд сомони на странице истории, что, вероятно, отражает разные категории отчётности, даты или определения, а не противоречие, которое можно разрешить только по публичным страницам (https://www.spitamenbank.tj/en/about/history/). Для экономики зарплатных карт различие важно. Зарплатные депозиты ценны, когда они стабильны, дёшевы и удерживаются. Они менее ценны, когда это временные транзитные остатки или когда их компенсируют более дорогие обязательства.
Фондирование кредитов тоже важно. Рабочая книга показывает кредиты, лизинг и овердрафты на 1,594 млрд сомони, что более чем вдвое превышает отчётную строку депозитов. Такая структура не обязательно указывает на слабость, потому что рабочая книга также отражает прочие обязательства и строки, связанные с межбанком и NBT. Но это значит, что зарплатную карточную франшизу банка следует оценивать в том числе по способности со временем углублять депозитное фондирование. Зарплатный проект, собирающий тысячи остатков, может снизить стоимость фондирования.
Зарплатный проект, создающий всплески снятия наличных, может повысить издержки управления ликвидностью.
Количество карт — другой обоюдоострый показатель. База около 1,714 млн пластиковых карт коммерчески полезна в стране, где данные NBT показывают быстрый рост электронных инструментов. Но карты также создают обязательства по поддержке. FAQ по картам Spitamen рассказывает о смене PIN-кода, заблокированных картах, картах, застрявших в банкоматах, ошибочных зачислениях терминала и трёхдневном сроке решения после электронной заявки в некоторых случаях зачислений терминала (https://www.spitamenbank.tj/en/personal/products/cards/visa-classic-card). Это обычные детали розничного банкинга, но они показывают труд, стоящий за платёжным охватом.
Для работодателя эти детали становятся косвенными издержками. Если выпуск карты за пределами Душанбе может занимать до двух рабочих недель, привлечение сотрудников в других регионах требует планирования. Если ошибки зачисления терминала требуют заявок в колл-центр или чат, качество поддержки банка влияет на удовлетворённость сотрудников. Если карты могут блокироваться после повторных ошибок PIN-кода, работодателю, возможно, придётся разбирать зарплатные жалобы, которые на самом деле являются проблемами банковского обслуживания.
Зарплатная карточная программа передаёт банку обработку зарплатных наличных, но она также импортирует качество обслуживания банка в отношения работодателя с персоналом.
Что изменило бы оценку
Самая важная недостающая категория доказательств — качество приёма у торговцев. Публичные данные NBT показывают рост национальных POS-терминалов и QR-кодов, тогда как собственная рабочая книга Spitamen показывает скромное прямое число POS-терминалов. Открытый вопрос в том, как часто держатели зарплатных карт Spitamen успешно платят на сторонних терминалах и у QR-торговцев, как быстро торговцы получают зачисление и сконцентрированы ли сбои по регионам или платёжным схемам. Банк может иметь много карт и всё же терять долю повседневного использования, если приём ощущается неопределённым.
Вторая недостающая категория доказательств — удержание зарплатных проектов. Публичные страницы показывают продукты и инфраструктуру, но не количество зарплатных работодателей, остатки на зарплатных счетах, число активных пользователей зарплатных карт, средний удерживаемый остаток после дня выплаты, отток по размеру работодателя или долю держателей карт, использующих Spitamen Pay после получения зарплаты. Это решающие экономические показатели. Держатель карты, оставляющий 30 % зарплаты на счёте, оплачивающий коммунальные услуги через приложение и использующий платежи торговцам, — другой клиент, чем тот, кто сразу снимает всю зарплату.
Третья недостающая категория доказательств — надёжность обслуживания. Заметки об обновлениях Google Play дают полезный ограниченный рыночный сигнал о поддержке приложения, но не полную запись времени безотказной работы. Публичные страницы не раскрывают время работы банкоматов, частоту сбоев снятия наличных, время ответа колл-центра, объёмы жалоб, потери от мошенничества, спорные транзакции или задержки расчётов. Эти факты быстро изменили бы оценку, потому что платёжный охват воспринимается через надёжность, а не через статистику установленной базы.
Есть и макроэкономические факты, которые могли бы изменить оценку. Более быстрая национальная QR-интеграция сделала бы карты Spitamen и остатки в приложении полезнее даже без крупной собственной POS-сети. Серьёзный дефицит наличных, санкционные осложнения, перебои в корреспондентских отношениях или широко освещённый сбой приложения повредили бы доверию. Более сильное зарплатное продвижение Amonatbank, более агрессивная кампания кошельков или расширение зарплатных функций Alif могли бы сжать среднерыночную возможность Spitamen.
Волна цифровизации госсектора могла бы либо помочь Spitamen участвовать в росте счетов, либо направить объём в государственные каналы.
Точки контроля находятся на границе между доверием и операционной работой
Первая точка контроля — ликвидность в день выплаты. Зарплатный карточный банк может выглядеть здоровым в квартальных цифрах и всё же разочаровывать работников, если некоторые банкоматы пусты в неудачный час. Отчётная денежная позиция Spitamen, количество банкоматов и сеть отделений и пунктов обслуживания — полезные свидетельства, но день выплаты — операционный стресс-тест. Работодатель видит результат косвенно через жалобы. Работник видит его прямо у машины. Банк видит его как проблему ликвидности и логистики, повторяющуюся каждый месяц. Поэтому ликвидность отделений — часть цены зарплатной карты.
Вторая точка контроля — обработка споров. FAQ по картам Spitamen описывает, что происходит, когда зачисление терминала не проведено правильно, когда карта заблокирована, когда PIN-код неверен или когда банкомат удерживает карту (https://www.spitamenbank.tj/en/personal/products/cards/upi-classic-card-korti-milli). Эти детали не блестящи, но именно здесь доверие восстанавливается или теряется. Сотрудник может простить редкий сбой, если исправление быстрое и понятное. Медленное или запутанное исправление возвращает пользователей к наличным, потому что сбой наличных понять проще.
Третья точка контроля — уверенность торговцев. Доля безналичных платежей за товары и услуги 42,4 % по данным NBT — национальная веха, но она не гарантирует, что каждая категория торговцев принимает каждую карту гладко (https://nbt.tj/en/payment_system/rushdi-bozori-kort-oi-pardokhtii-bonk.php). Если торговцы видят расчётный риск, трение терминалов или слабый клиентский спрос, повседневная ценность карты падает. Собственный платёжный охват Spitamen поэтому зависит отчасти от национальной интероперабельности и отчасти от того, насколько хорошо он может убедить торговцев, работодателей и работников усиливать друг друга.
Четвёртая точка контроля — коммуникация о комплаенсе. Апрельское заявление Spitamen 2026 года о снятии ограничений ЕС важно, потому что события доверия не остаются в казначейском департаменте (https://www.spitamenbank.tj/en/news/restrictions-lifted-spitamen-bank-has-confirmed-its-resilience/). Зарплатные менеджеры и владельцы бизнеса могут не отслеживать каждую регуляторную деталь, но они замечают, если банк обсуждают в терминах ограничений, корреспондентских маршрутов или международных расчётов. Публичная коммуникация Spitamen пытается превратить снятие мер в историю устойчивости. Рынок будет судить эту историю по дальнейшей непрерывности обслуживания.
Пятая точка контроля — становятся ли карты счётовыми отношениями. Это самый важный коммерческий тест. Выпуск карт можно протолкнуть через работодателей. Использование в отношениях — нет. Работник решает, оставить ли счёт открытым, оставлять ли на нём деньги, использовать ли приложение, платить ли торговцам, принимать ли переводы и доверять ли банку сбережения. Работодатель может запустить зарплатный проект, но только сотрудник может сделать счёт экономически глубоким.
Шестая точка контроля — локальность данных и уверенность пользователей. В листинге магазина приложений сказано, что Spitamen Pay может собирать личную информацию, что данные шифруются при передаче и что пользователи могут запросить удаление (https://play.google.com/store/apps/details?id=com.bank.spitamen.pay.spitamenpay). Это стандартные раскрытия магазина приложений, но они важны на банковском рынке, где цифровое принятие зависит от уверенности. Зарплатный счёт создаёт отношение к данным вокруг зарплаты, переводов, реквизитов карты и истории операций. Если приложению доверяют, данные становятся частью качества обслуживания. Если нет, пользователи сокращают цифровое поведение и возвращаются к наличным.
Эти точки контроля практичны, а не абстрактны. Их можно измерить в доступности наличных в банкоматах, частоте сбоев приложения, сроках расчётов, закрытии жалоб, активном использовании карт, удерживаемых остатках и продлении зарплатных клиентов. Они также определяют нематериальный актив банка: ощущается ли Spitamen как безопасное место для зарплатных денег или лишь как маршрут к наличным. Банк может рекламировать продукты, но доверие решают повторяющиеся операции.
Управленческий вывод — дисциплинированный фокус. Spitamen не нужно сразу копировать каждое преимущество крупного банка или каждую функцию цифрового банка. Ему нужно определить, где его зарплатная карточная база наиболее защитима, а затем сделать эти коридоры явно надёжными и явно доверенными: работодатели, чьи сотрудники уже пользуются отделениями Spitamen, рынки, где торговцев можно убедить принимать карты и QR-платежи, районы, где можно поддерживать наличные в банкоматах, и сегменты клиентов, ценящих и приложение, и отделение. Платёжный охват наиболее прибылен, когда он достаточно плотен, чтобы быть заметным.
Тонкое национальное покрытие может удовлетворить маркетинговую карту, но всё равно провалить очередь в день выплаты.
Итоговая оценка: платёжный охват должен заслужить доверие
Зарплатные карточные отношения Spitamen Bank экономически правдоподобны, потому что Таджикистан движется от насыщенного наличными использования карт к более широким электронным платежам, и потому что Spitamen собрал заслуживающий доверия пакет из зарплатных карт, снятия наличных внутри страны, продуктов Visa/UnionPay/Korti Milli, бизнес-счетов, мобильных платежей, переводов, отделений и пунктов обслуживания. Банк — не нишевый эмитент карт. Он стал заметным частным участником зарплатных и розничных платежей с карточной базой, достаточно крупной, чтобы иметь значение, и официальными финансовыми данными, показывающими реальный масштаб.
Но преимущество банка не автоматическое. Зарплатный менеджер по-прежнему может выбрать наличные, Amonatbank, Alif, процесс, построенный на кошельке, пункт денежных переводов или обходной путь с иностранной картой для определённых сотрудников. Каждый заменитель атакует своё слабое место: наличные атакуют доверие к банкам, Amonatbank — ощущение безопасности и физический охват, Alif — удобство приложения и плотность банкоматов, кошельки — повседневное платёжное трение, а иностранные карты — международную пригодность.
Ответ Spitamen должен быть интегрированным счётом, который работает в день выплаты, у банкомата, в магазине, внутри приложения и когда проблеме нужна поддержка.
Финальный тест — превращается ли удобство в доверие. Если зарплатная карта Spitamen в основном обеспечивает снятие наличных, банк несёт издержки платёжного охвата ради тонких отношений. Если она становится счётом, которым работники продолжают пользоваться после дня выплаты, которому работодатель доверяет расчёты и который торговцы принимают без тревоги, тогда издержки на ликвидность отделений, карточные рельсы, работу приложения и комплаенс оправданы. В таком исходе Spitamen не просто заменяет наличную зарплату пластиком.
Он оценивает банковские отношения вокруг платёжного охвата и зарабатывает доверие, необходимое для поддержания этих отношений.