
ملخص
- حساب بطاقة الراتب في مصرف Spitamen Bank لا يتم تسعيره فقط من خلال جدول التعريفة. يتم تسعيره من خلال التكلفة التي يتم تجنبها للرواتب النقدية، وملاءمة مدفوعات البطاقة والمحفظة، وعمق السيولة في أجهزة الصراف الآلي والفروع، والثقة اللازمة للاحتفاظ بإيداعات الرواتب داخل البنك بعد يوم الدفع.
- أصبح البنك مشاركًا ماديًا في مدفوعات التجزئة في طاجيكستان: يقول تاريخه الرسمي إنه بدأ في عام 2008، وحصل على ترخيصه المصرفي في عام 2014، ويدير 24 فرعًا و 64 مركزًا للخدمات المصرفية، ويبلغ أصوله 2.886 مليار سوموني و 1.951 مليار سوموني من أموال العملاء في صفحة ملفه العام (https://www.spitamenbank.tj/en/about/history/).
- بيانات البنك الوطني الطاجيكي تجعل المفاضلة التنافسية أكثر وضوحًا. في 31 مارس 2026، أظهر دفتر المؤشرات المالية للبنك الوطني أن مصرف Spitamen Bank لديه أصول بقيمة 2.943 مليار سوموني، وودائع بقيمة 705.9 مليون سوموني، و104 أجهزة صراف آلي، و33 محطة نقاط بيع بالتجزئة وحوالي 1.714 مليون بطاقة بلاستيكية، بينما كان لدى Amonatbank فروع ومحطات نقاط بيع أكثر بكثير، وكان لدى Alif ملف بنك رقمي أكثر كثافة في أجهزة الصراف الآلي (https://nbt.tj/en/banking_system/nishondihandaho/finance_bank_pokazatel.php).
- الحكم النهائي مشروط: يمكن لـ Spitamen Bank تبرير علاقة بطاقة الراتب عندما يوفر الوصول إلى الدفع والثقة لأصحاب العمل والموظفين والتجار ما يكفي من تقليل الاحتكاك لتعويض توفر النقد والبنوك المرتبطة بالدولة ومقدمي المحافظ والبدائل الأكبر.
حساب الرواتب يجب أن يتفوق على المغلف النقدي
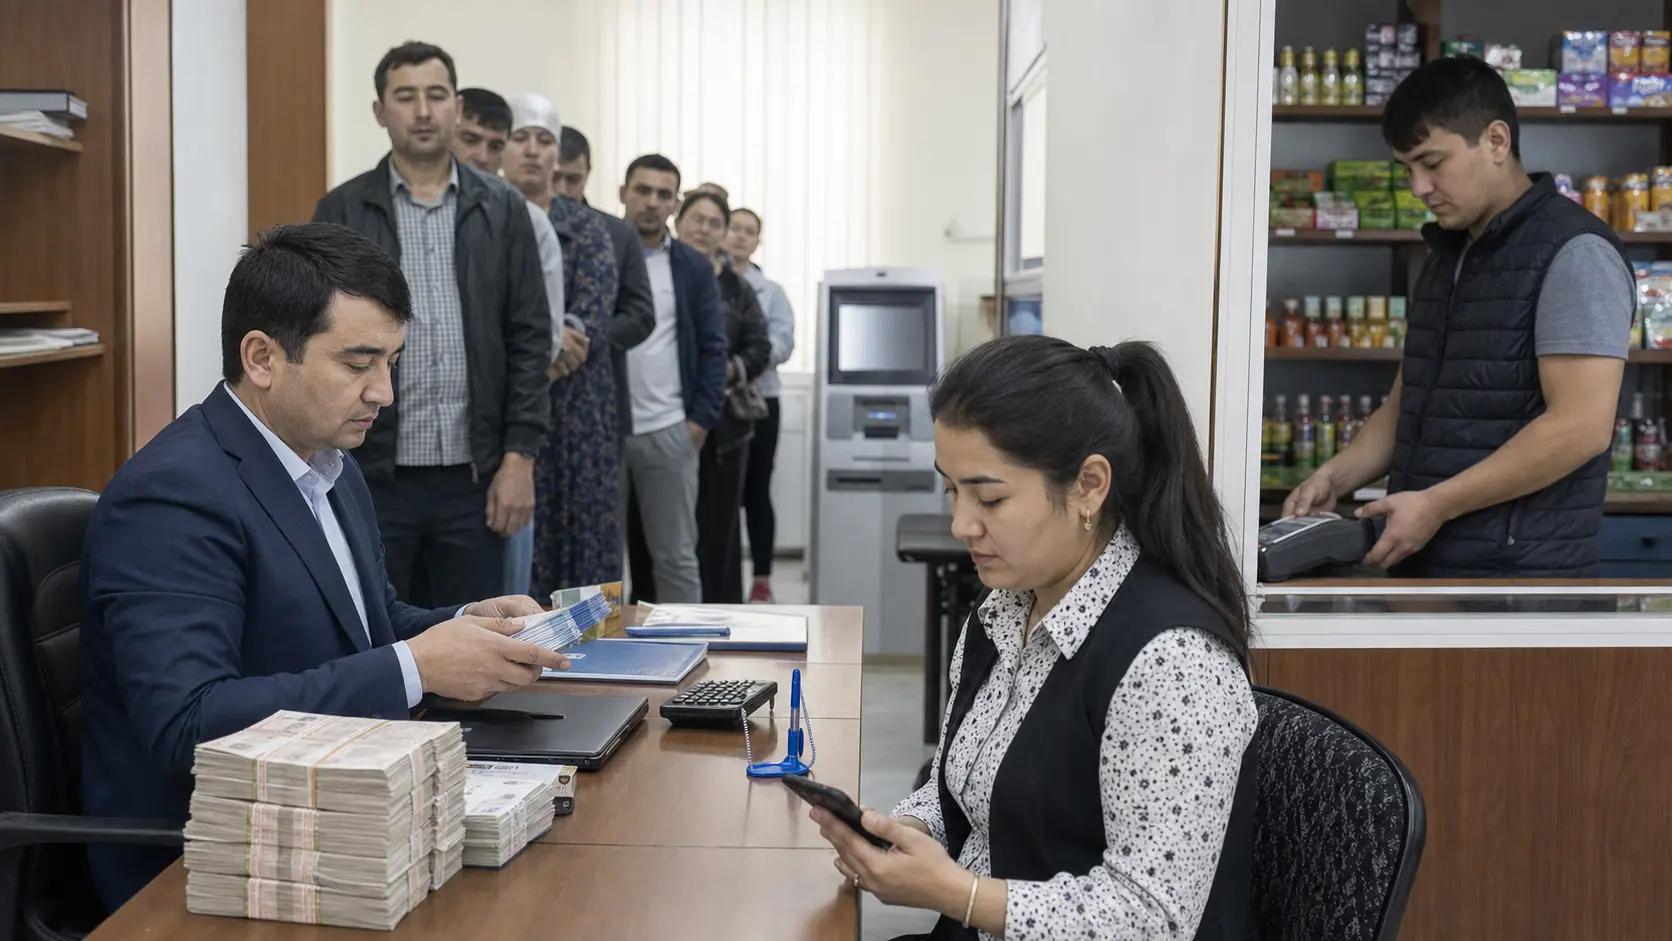
تخيل مدير رواتب في دوشانبي مع 240 موظفًا، وفريق مبيعات يعتمد على النقد، ومتاجر إقليمية قليلة. يمكن للمدير دفع الأجور نقدًا، أو فتح بطاقات رواتب في Spitamen Bank، أو تقسيم الحسابات عبر بنك أكبر مرتبط بالدولة، أو دفع الموظفين نحو محفظة متنقلة، أو إخبار كبار الموظفين بالاحتفاظ ببطاقة أجنبية للسفر والمدفوعات عبر الإنترنت. كل خيار له ثمن. النقد له تكاليف العد والأمن والنقل والتسوية. الحساب الأكبر لديه الحجم وانتشار الفروع والراحة الرسمية المتصورة. المحفظة يمكن أن تكون أسرع للمدفوعات اليومية عبر رمز الاستجابة السريعة.
الحل البديل بالبطاقة الأجنبية قد يكون جذابًا للمديرين التنفيذيين الذين يتسوقون عبر الإنترنت أو يسافرون، لكنه ليس سكة رواتب كاملة للعامل العادي.
تفوز بطاقة راتب Spitamen Bank فقط إذا ضغطت تلك المجموعة من التكاليف. يحتاج صاحب العمل إلى أن تستقر ملفات الرواتب دون دراما. يحتاج الموظف إلى سحب النقد في يوم الدفع، ودفع ثمن البقالة، وتحويل الأموال إلى الأقارب، والتحقق من الأرصدة في تطبيق، والحصول على إجابة بشرية عند فشل بطاقة أو محطة. يحتاج التاجر إلى أن تصل التسوية، وليس فقط محطة على المنضدة. البطاقة المجانية عند الإصدار ولكن غير الموثوقة عند السحب النقدي باهظة الثمن. البنك الأكبر الأبطأ ولكن الموثوق يمكن أن يكون أرخص. المحفظة التي تتجنب الفرع يمكن أن تكون أرخص حتى يحتاج العميل إلى النقد أو وثائق الحساب أو قناة شكوى أو كشف حساب بنكي.
لهذا السبب فإن المقارنة المفيدة ليست كتيب بطاقة آخر. إنها الرواتب النقدية مقابل حساب Spitamen Bank، وSpitamen Bank مقابل شبكة Amonatbank المرتبطة بالدولة، وSpitamen Bank مقابل التوزيع الرقمي لـ Alif، والثلاثة جميعًا مقابل مكتب التحويلات أو الحل البديل بالبطاقة الأجنبية. يدرج البنك الوطني الطاجيكي Spitamen Bank كبنك مرخص بمكتبه الرئيسي في 45 Bobojon Gafurov في دوشانبي، بينما تعطي نفس قائمة البنوك العامة هوية بنك التوفير الحكومي لـ Amonatbank وملف البنك الأحدث لـ Alif (https://nbt.tj/en/banking_system/banks.php). مدير الرواتب يختار بين أنظمة تشغيل الثقة.
الأرقام تشرح الاختيار. يُظهر دفتر الربع الأول 2026 من البنك الوطني لـ Spitamen Bank بنكًا بأصول 2.943 مليار سوموني، وودائع 705.9 مليون سوموني، و24 فرعًا، و64 مركز خدمة مصرفية، و104 أجهزة صراف آلي، و33 محطة نقاط بيع بالتجزئة و1.714 مليون بطاقة بلاستيكية (https://nbt.tj/files/banking_system/2026/eng/9_26_03_CJSC%20%E2%80%9DSpitamen%20Bank%E2%80%9D.xlsx). يُظهر دفتر Amonatbank المكافئ أصول 12.335 مليار سوموني، وودائع 9.919 مليار سوموني، و75 فرعًا، و547 مركز خدمة مصرفية، و381 جهاز صراف آلي، و3,943 محطة نقاط بيع بالتجزئة و2.059 مليون بطاقة (https://nbt.tj/files/banking_system/2026/eng/2_26_03_SUE%20%E2%80%9DAmonatbank%E2%80%9D.xlsx). يُظهر دفتر Alif أصول 3.074 مليار سوموني، وودائع 1.954 مليار سوموني، وأربعة فروع فقط و18 مركز خدمة، ولكن 446 جهاز صراف آلي، و566 محطة نقاط بيع و1.287 مليون بطاقة (https://nbt.tj/files/banking_system/2026/eng/12_26_03_OJSC%20%E2%80%9DAlif%20Bank%E2%80%9D.xlsx).
لا ينبغي قراءة هذه المقارنات كجدول دوري وحده. إنها تظهر تكاليف مختلفة للوصول إلى الدفع. يمكن لـ Amonatbank بيع الألفة والوصول المادي. يمكن لـ Alif بيع الراحة الرقمية وانتشار أجهزة الصراف الآلي. يجلس Spitamen Bank بين هذين النموذجين: بنك خاص مع قاعدة فروع وبطاقات وطنية، وبطاقات كافية لتكون مهمة، وعرض مشروع رواتب يجب أن يحول الرواتب إلى ودائع واستخدام بطاقة وعمق علاقة. مهمته ليست فقط إصدار البلاستيك. يجب أن يقنع صاحب العمل بأن مشكلة يوم الدفع الأولى لن تصبح مشكلة علاقات مع الموظفين.
هوية بنكية مبنية حول كثافة الخدمة
التاريخ الرسمي لـ Spitamen Bank مفيد لأنه يؤطر البنك كهجرة من التمويل الأصغر إلى الخدمات المصرفية. يقول البنك إنه بدأ عملياته في عام 2008 كمؤسسة إيداع ائتماني صغير باسم Spitamen Capital، وحصل على ترخيصه المصرفي من البنك الوطني الطاجيكي في عام 2014، وربط Oracle FlexCube في أوائل 2015 لتحسين سرعة الخدمة وتعديل المنتج (https://www.spitamenbank.tj/en/about/history/). هذا التاريخ مهم لوحدة بطاقة الراتب لأن الخدمات المصرفية للرواتب هي عمل يعتمد على الحجم. يكافئ البنك الذي يمكنه الاحتفاظ بالعديد من الحسابات الصغيرة، وأتمتة المدفوعات المتكررة، ودعم مشاكل الفروع دون جعل كل معاملة مخصصة.
تقول نفس الصفحة الرسمية إن Spitamen Bank لديه أكثر من 1300 موظف، و24 فرعًا، و64 مركز خدمة مصرفية في جميع أنحاء البلاد، وتحدد Spitamen Insurance كأكبر مساهم (https://www.spitamenbank.tj/en/about/history/). البنك الذي يبيع بطاقات الرواتب لا يبيع مجرد عقد لصاحب العمل. إنه يبيع وعدًا بأن الآلاف من العمال يمكنهم معاملة البنك كمنفعة يومية لهم، حتى لو بدأت علاقتهم كإيداع راتب بدلاً من اختيار ادخار طوعي.
تؤكد صفحة التفاصيل الرسمية للبنك القضبان المؤسسية حول تلك المنفعة. تعطي الاسم الكامل باسم Spitamen Bank Closed Joint Stock Company، وبدء النشاط في 30 يونيو 2008، والعنوان القانوني في دوشانبي، ورمز SWIFT SPRBTJ22XXX، وترتيبات المراسلة بالدولار واليورو واليوان والليرة التركية والتينغ الكازاخستاني (https://www.spitamenbank.tj/en/about/details/). بالنسبة لمدير الرواتب، هذه التفاصيل لا تجعل بطاقة الموظف تعمل في متجر قرية. لكنها مهمة لأمين صندوق الشركات الذي يقرر ما إذا كان البنك مجرد قناة صرف نقدي محلية أم أيضًا حساب قابل للتطبيق للموردين الأجانب وإيصالات العملات واستمرارية الأعمال.