
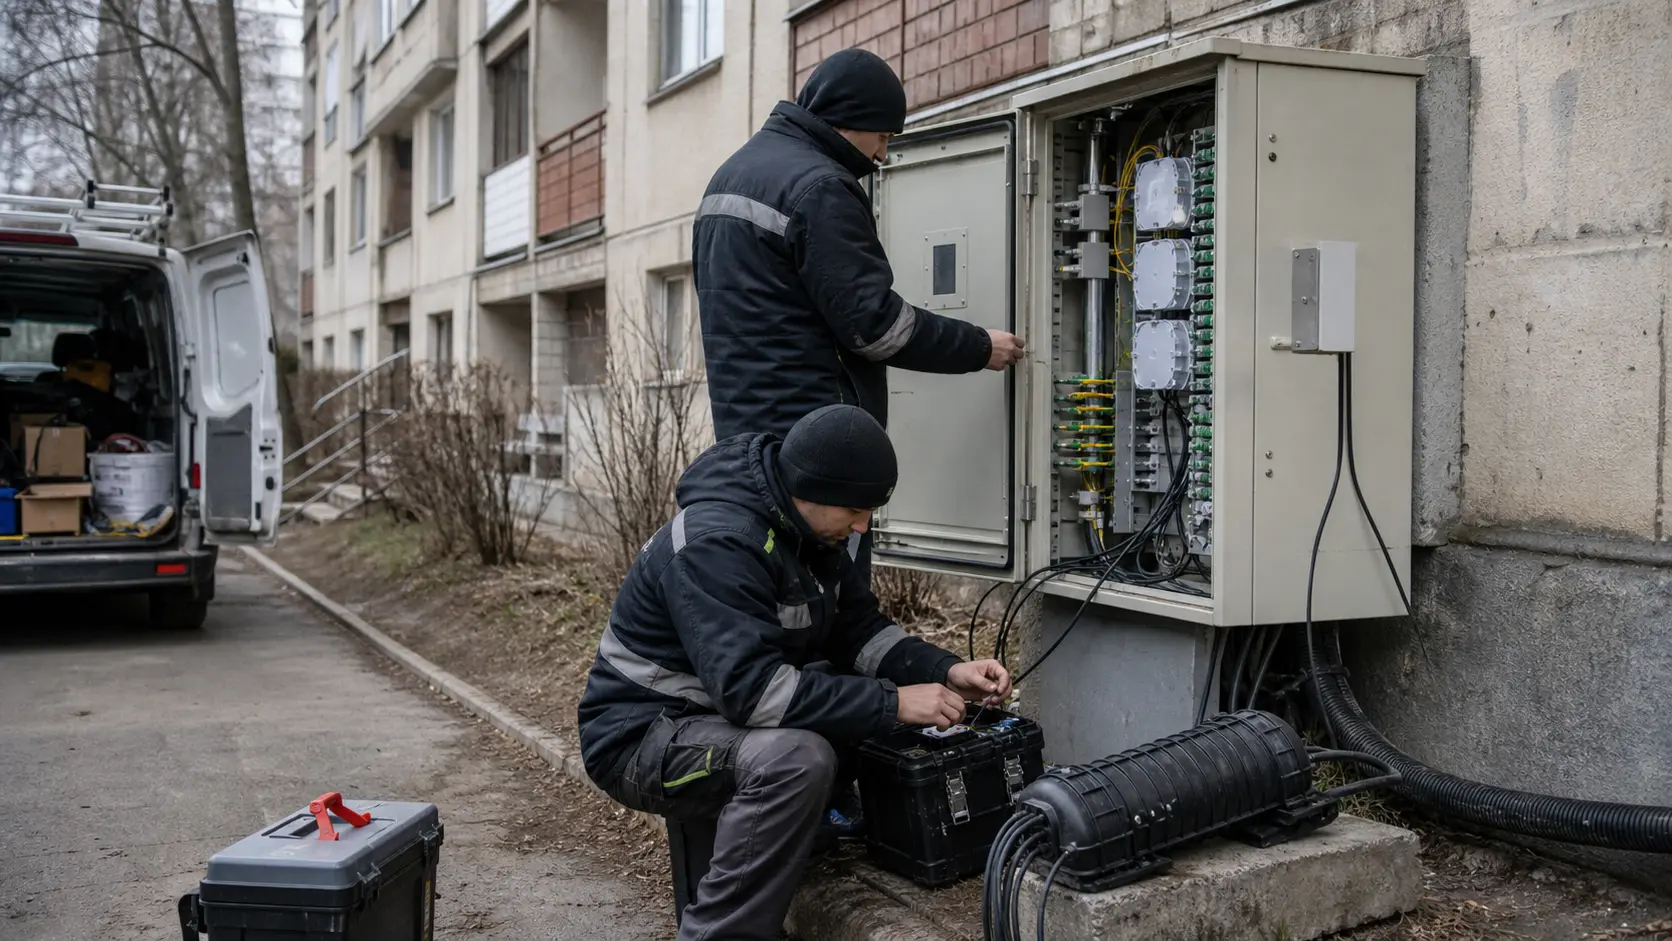
Резюме
- K-telekom выглядит экономически сильнее как плотная региональная сеть доступа, чем как узкий профиль юридического лица. Публичные данные связывают клиентский бренд с операциями фиксированного широкополосного доступа на Урале и в Поволжье, с самостоятельно заявленной базой более чем 150 000 абонентов, широкой расчётной географией и маршрутной экосистемой AS48642; данные реестров только по названному ООО слишком малы, чтобы объяснить такой операционный масштаб.
- Инвестиционная суть не в «большем числе абонентов» абстрактно. Вопрос в том, приносит ли каждый новый многоквартирный дом, группа частных домов, офисный узел, домофон или абонент видеонаблюдения достаточно регулярного вклада, чтобы окупить абонентский отвод, поддержку, электроэнергию, CPE, магистраль и обновление до того, как отток или жалобы съедят маржу.
- Публичные тарифы и витрины показывают недорогое и среднее по цене широкополосное предложение в многоквартирных домах и более дорогое — для частных домов. Такой разброс рационален: многоквартирные дома позволяют амортизировать общее оборудование и местный труд на многих абонентов, тогда как оптоволокно в частном секторе и похожие на радиодоступ краевые работы делают каждое подключённое помещение дороже.
- У компании есть реальный сетевой след, но граница контроля размыта. Данные BGP и PeeringDB указывают на AS48642, региональный пиринг, несколько апстримов и около сорока анонсируемых префиксов, однако RIPEstat называет держателем Joint Stock Company «For», а объекты RIPE и сторонние базы также показывают K Telecom Ltd., KTEL-MNT и домен k-telecom.org. Правильное суждение — анализировать действующую сеть, сохраняя консервативную привязку к юридическому лицу.
- Решающие риски не экзотичны. Это отставание в ремонте, доступность монтажников, ущерб от местной погоды, ценовое давление национальных операторов, качество поддержки и стоимость поддержания стареющей сети доступа в соответствии с ожиданиями по GPON, маршрутизации, резервному питанию, биллингу в приложении и клиентскому сервису.
Начните с одного подключённого дома. Предположим, K-telekom уже подвёл оптоволокно к жилому дому и может включить услугу без длительных строительных работ. Коммерческий вопрос тогда становится предельно локальным. Сколько квартир подключится? Сколько выберут базовый тариф, а не более дорогой пакет «интернет плюс телевидение»? Сколько обращений создаст дом после первой грозы, после отключения электроэнергии, после замены роутера арендатором или после того, как сосед пожалуется, что видеосвязь вечером обрывается?
Если в доме сто потенциальных помещений и тридцать-сорок становятся платящими клиентами, месячная выручка по публично заявленным ценам квартирного рынка может быть достаточной, чтобы оправдать небольшой узел. Если подключится лишь десять, тот же шкаф, порт коммутатора, адресное пространство, биллинговый аккаунт, очередь поддержки и маршрут монтажника становятся обузой.
Именно поэтому K-telekom не следует читать как программную платформу. Компания не может продать ещё одну подписку почти с нулевыми предельными издержками. Каждый дополнительный клиент находится на конце чего-то физического: абонентского кабеля, порта, роутера, оптического разветвителя, стояка здания, воздушной линии, сценария службы поддержки, рабочего дня полевого техника и магистрального пути. Экономика регионального широкополосного доступа — это прежде всего плотность, а не бренд. Национальный оператор может поглотить слабый район как часть широкого портфеля.
Региональный оператор выживает, зная, какие подъезды, улицы, кластеры частных домов и дворы малого бизнеса принесут устойчивый вклад.
Публичные данные подтверждают эту рамку. Клиентское приложение K Telecom описывает мультисервисного оператора, обслуживающего Екатеринбург и другие города Уральского федерального округа. Страницы набора персонала описывают крупного регионального мультисервисного оператора связи, многолетнюю историю, более ста городов Урала и Поволжья, более 150 000 подключённых абонентов, штат свыше 700 сотрудников и продуктовую линейку, выходящую за пределы домашнего интернета: телевидение, видеонаблюдение, IP-телефония, виртуальная АТС, colocation и услуги M2M или умного дома.
Индексированные страницы сайта идут дальше: заявляют о более чем 185 000 абонентах, 410 населённых пунктах и восемнадцатилетней истории. Это не аудированные финансовые показатели, но это заявления о масштабе деятельности, и они соответствуют форме сети локального доступа, а не чистого реселлера.
Первое важное предостережение — идентичность. Существует другое российское название K-Telekom, связанное с Крымом и мобильными брендами, и некоторые автоматизированные англоязычные поиски по маршрутизации смешивают обе компании. Назначенная здесь компания — уральский оператор фиксированного широкополосного доступа, связанный с k-telecom.org, екатеринбургским адресом на улице Кулибина и данными RIPE/BGP вокруг AS48642. Доказательства по крымскому мобильному оператору не следует переносить в это суждение. Даже внутри уральского кейса граница не идеально чиста.
Публичные реестры компаний для ООО «K Telecom» с ИНН 6670230988 показывают небольшое юридическое лицо, зарегистрированное в 2008 году на улице Кулибина, уставный капитал 10 000 рублей, действующего директора, единственного учредителя — физическое лицо со 100 % долей, основной ОКВЭД «деятельность в области связи на базе проводных технологий», несколько лицензий связи и официальную деятельность. Но те же реестры показывают выручку за 2024 год лишь в несколько миллионов рублей и небольшую численность персонала.
Отдельная база сообщает данные о доходах и расходах за 2025 год, которые всё равно не согласуются с брендом, заявляющим более 150 000 абонентов.
Это расхождение важно. Оно не повод отбрасывать операционный след, потому что данные маршрутизации, вакансии, тарифные витрины, отзывы клиентов, данные магазинов приложений и записи местных офисов указывают на реальный широкополосный бизнес. Это повод избегать излишне уверенных заявлений о собственности и денежных потоках. Публичная запись может показывать держателя лицензии, унаследованную юридическую оболочку, участника группы, брендовую структуру или компанию, использующую связанную инфраструктуру и коммерческих партнёров.
Обоснованный вывод уже: на Урале существует бизнес фиксированного широкополосного доступа K-telekom с видимыми клиентами, полевым персоналом, местными офисами, тарифами, инфраструктурой приложения, лицензиями и маршрутной экспозицией; точное распределение абонентов, выручки, долга, поставщиков и активов между юридическими лицами не раскрыто.
Экономика начинается с цены. Публичные тарифные витрины в Екатеринбурге показывают предложения K Telecom для квартирного рынка около 299 рублей в месяц за низкоскоростной интернет-тариф типа «My Click», порядка 349 рублей за пакет интернет 20 Мбит/с плюс телевидение со 106 каналами, около 449 рублей за предложение только интернета 80 Мбит/с, примерно 499 рублей за пакет интернет 80 Мбит/с плюс телевидение и около 499–549 рублей за интернет или интернет плюс телевидение на 100 Мбит/с.
Другие витрины для продуктов частного сектора показывают более высокие месячные цены: от примерно 999 рублей за низкоскоростной тариф для загородного дома до 1499 рублей за тариф 300 Мбит/с для загородного дома, а пакеты с телевидением добавляют ещё. Отдельная архивная страница тарифов в Красноуфимске показывает более ранние дешёвые планы, экономику покупки или аренды роутера, аренду ТВ-приставки и индивидуально рассчитываемую плату за подключение в некоторых случаях.
Картина последовательна: квартирный доступ — это игра с низким ARPU и ставкой на плотность; доступ в частном секторе — игра с более высоким ARPU, но более высоким монтажным риском.
Этот раскол — не только ценовая стратегия. Он отражает физику и труд. В многоквартирном доме оператор может амортизировать общее оптоволокно, коммутатор доступа или GPON-разветвитель, электропитание, шкаф и повторные визиты техников на множество квартир. Дополнительный клиент может быть одним абонентским отводом, одним роутером, одной активацией, одним аккаунтом и одним риском поддержки.
В частном доме тот же клиент может требовать воздушной или подземной прокладки оптоволокна, согласований по опорам, более длинного выезда, проверки оптической мощности, погодных нагрузок и будущего маршрута ремонта, который нельзя выполнить, пока монтажник уже находится в том же подъезде. Публичный шлейф отзывов делает это различие видимым. Клиенты хвалят стабильный сервис и местные офисы, но жалобы описывают недели или месяцы ожидания подключения, неопределённость с полевыми бригадами и случаи, когда подключение частного дома или посёлка зависело от ближайшего шкафа, воздушных пролётов или возможности техника согласовать график.
Правильный финансовый тест — вклад на одно помещение после прямых сервисных затрат, а не заголовочное число абонентов. Дом с пятьюдесятью платящими квартирными клиентами при средней цене 450–550 рублей в месяц даёт лишь 22 500–27 500 рублей валовой ежемесячной выручки до НДС, платёжных комиссий, амортизации оборудования, времени поддержки, магистрали, контента и офисных накладных расходов. Если этому дому потребовалось небольшое расширение, использовалось существующее волокно и обслуживание делится с соседними домами, окупаемость может быть привлекательной.
Если те же пятьдесят клиентов порождают повторные сбои, замену роутеров, ночную поддержку и выезды по широкой зоне обслуживания, валовая выручка быстро съедается. Если услугу берут лишь двадцать клиентов, месячная валовая выручка ближе к 9000–11 000 рублей; один дорогой ремонт может уничтожить вклад за несколько месяцев.
Поэтому заявленная география населённых пунктов работает в обе стороны. Заявление о 410 населённых пунктах звучит впечатляюще и может указывать на глубокое локальное покрытие, которое национальные операторы не оптимизировали. Но населённые пункты — не абоненты. Рассредоточенное покрытие может создать плохую экономику, если оно содержит слишком много коротких улиц, сёл с низким проникновением, штормоопасных воздушных линий или унаследованных сетей со слишком малым числом платящих клиентов на шкаф.
Напротив, меньшее число плотных городов может быть отличным, если K-telekom владеет отношениями с домами, локальным доверием к бренду и достаточным числом маршрутов для группировки работы техников. Экономическая единица — не регион. Это подключённый узел с его оттоком, историей ремонтов и средней выручкой.
Данные о найме полезны, потому что показывают, что сети действительно нужно. Публичные вакансии монтажников связи описывают подключение абонентов к интернету, устранение аварий в сети, замену и настройку оборудования, аварийно-восстановительные работы. Указанная зарплата на одной вакансии полевого монтажника в Свердловской области начинается от 90 000 рублей, а описание принимает кандидатов без опыта, но требует перевозки лестниц, инструментов и материалов, физической выносливости, стрессоустойчивости и общения с клиентами. Это не внутренние расходы. Это операционное ядро.
Экономика оператора зависит от того, сколько новых подключений и ремонтов техник может выполнить за день, как далеко ему ехать между заявками и как часто работа возобновляется, потому что первый визит не решил проблему.
Приложение и система личного кабинета — попытки снизить эту сервисную нагрузку. Google Play описывает бесплатное приложение «My K Telecom» для управления аккаунтом, балансами, ежемесячными счетами, историей платежей, сменой услуг, удержанием договора на время отпуска, акциями, отсрочкой платежа, оплатой внутри приложения и чатом. У приложения более 50 000 загрузок в Google Play, а данные Apple показывают iOS-версию, обновлённую в июле 2026 года. Это важно, потому что низко-ARPU широкополосный доступ не может позволить дорогие взаимодействия поддержки по рутинным действиям с аккаунтом.
Каждый платёж, смена тарифа, временная приостановка или вопрос поддержки, обработанный в приложении, защищает маржу от труда колл-центра. Но внедрение приложения помогает, только если бэкенд решает проблемы. Сигналы отзывов показывают: клиенты ценят чат и быструю смену тарифа, когда это работает; они также наказывают компанию, когда сбои или задержки подключения остаются нерешёнными.
Данные маршрутизации добавляют второй слой к экономике. AS48642 представлен bgp.tools как K TELECOM LLC с k-telecom.org, сетью eyeball, восемью апстримами, более чем сотней пиров и заметной базой анонсируемых префиксов. PeeringDB описывает K Telecom Ldt. на ASN 48642 как регионального NSP со сбалансированным коэффициентом трафика, открытой политикой пиринга, поддержкой IPv4 и IPv6 и операционным присутствием на площадках GNM-IX, MSK-IX Ekaterinburg, MSK-IX Moscow, MSK-IX Saint Petersburg и PITER-IX.
BGP.he.net сообщает о семи точках обмена трафиком, сорока анонсируемых IPv4-префиксах, двух анонсируемых IPv6-префиксах, отсутствии недействительных RPKI-маршрутов в снимке и примерно 89 856 анонсируемых IPv4-адресах. IPinfo обозначает сеть как потребительского ISP с российской географией и выраженным суточным ритмом.
Это значимо по двум причинам. Во-первых, это говорит о том, что оператор не просто перепродаёт чужой широкополосный сервис. Мультихоминговая региональная сеть с пирингом и собственным набором маршрутов требует реальных инженерных и капитальных ресурсов. Она должна управлять разнообразием апстримов, гигиеной маршрутизации, IP-ресурсами, сессиями пиринга, соотношениями трафика, обработкой злоупотреблений и экономикой транзита против локального обмена. Во-вторых, данные о сетевых ресурсах не устраняют проблему юридической границы. Обзор AS в RIPEstat называет держателя FOR-AS, Joint Stock Company «For».
Whois RIPE и route-объекты показывают записи AS-KT-RU, KTEL-MNT, K Telecom Ltd. и контакты k-telecom.org. Практическое прочтение: клиентский сервис K-telekom экономически связан с экосистемой AS48642, но юридическое владение и управление инфраструктурой могут находиться в более чем одной структуре. Это неопределённость для мониторинга, а не деталь, которую надо сглаживать.
Для регионального ISP пиринг может быть конкурентным преимуществом, если он снижает стоимость транзита и улучшает производительность до популярных направлений. Присутствие на местных и национальных точках обмена может держать видео, облачные сервисы, игры, поиск, мессенджеры и внутренний трафик ближе к пользователям. Оно также может уменьшить зависимость от единственного национального оператора. Данные BGP показывают апстримы, включая Rostelecom, MegaFon, VimpelCom, ER-Telecom, RETN, Arelion, iHome и отношения с route-серверами. Это более диверсифицированная позиция, чем у маленького ISP с одним аплинком. Но это не бесплатно.
Маршрутизаторы, оптика, порты, удалённые руки, управление трафиком, квалифицированные инженеры и круглосуточные процессы реагирования стоят денег. Плохо рассчитанный тариф доступа всё равно может терять деньги, даже если пакеты идут через сложную комбинацию межсоединений.
Конкуренция — это также не только другой региональный ISP. В Екатеринбурге и соседних городах в набор заменителей входят Rostelecom, ER-Telecom/Dom.ru, MTS, Beeline/VimpelCom, MegaFon, t2 и другие местные операторы. Страницы витрин показывают, как клиенты сравнивают K Telecom с национальными и региональными предложениями, а некоторые тарифы K Telecom достаточно дёшевы, чтобы конкурировать напрямую по месячной цене. Национальные операторы обладают более сильной экономикой пакетов: мобильная связь, ТВ, фиксированный широкополосный доступ, предложения устройств, платёжные приложения, национальные колл-центры и масштаб закупок.
Они могут субсидировать домашний интернет в составе конвергентных отношений с домохозяйством. Контраргумент K-telekom — локальность: присутствие в небольших населённых пунктах, доступ в конкретные здания, более быстрый местный отклик, когда он работает, соседство с домофонами или видеонаблюдением и готовность подключать окраинные зоны, которые крупные операторы могут игнорировать.
Опасность в том, что национальные операторы могут превратить сбои поддержки K-telekom в отток. Дешёвый региональный ISP может терпеть некоторые несовершенства сервиса, если у клиентов нет реальной альтернативы или местные техники реагируют быстро. Он не может терпеть репутацию неопределённых сроков ремонта там, где присутствует национальный заменитель. Данные отзывов следует читать как рыночные сигналы, а не как аудированную производительность. Карточка на «Яндекс Картах» по офису на улице Кулибина показывает средний балл с сотнями отзывов.
Положительные отзывы упоминают стабильную скорость, низкий пинг, местные офисы, отзывчивый чат, адекватные цены и бесплатную замену клиентского оборудования. Отрицательные отзывы упоминают повторные сбои, неудовлетворённость поддержкой, задержки обратных звонков, неясные сроки ремонта и задержки подключения частных домов. Карточка в Новоуральске показывает более высокий рейтинг, но также жалобы на потерю пакетов и невозможность дозвониться операторам. Это не статистические выборки, но они указывают именно на то место, где модель вклада ломается: качество поддержки и полевая ёмкость.
Продуктовые смежности K-telekom экономически разумны. Телевидение добавляет умеренный ARPU и снижает отток домохозяйств, если контентный пакет удовлетворителен. Умный домофон может улучшить закрепление на уровне здания, потому что переводит оператора из заменяемого интернет-канала в сторону подъездной инфраструктуры и идентичности жителей. Видеонаблюдение и IP-телефония создают сценарии для малого бизнеса и жилых комплексов. Виртуальная АТС и colocation, если они предоставляются на существующих сетевых активах, могут повысить корпоративную выручку без прокладки нового абонентского отвода за каждый рубль. Проблема — операционный фокус.
Каждый добавленный продукт создаёт поверхность поддержки. Домофоны порождают инциденты контроля доступа. Камеры — ожидания по хранению и приватности. Виртуальная АТС — ожидания критичной для бизнеса доступности. Colocation — требования к электропитанию, охлаждению, безопасности и SLA. Широта продукта помогает, только если она опирается на ту же плотность маршрутов и те же команды поддержки, не умножая сложность быстрее выручки.
Данные реестров и лицензий указывают на легитимного регулируемого оператора, но также на финансовую непрозрачность. Записи РКН и базы подрядчиков показывают несколько действующих лицензий связи, связанных с ООО «K Telecom» и ИНН 6670230988. РБК и другие реестры показывают историю госконтрактов и участие в закупках или тендерах, хотя точные числа различаются по базам.
СБИС сообщает операционные показатели, включая участие в тендерах, победы и Сбербанк как крупного заказчика; РБК сообщает о сотнях госконтрактов по стоимости; другие реестры показывают действующий статус, смены учредителя и директора, а также отрицательную рентабельность в 2024 году. Эти факты не позволяют читателю рассчитать консолидированную EBITDA. Они показывают, что юридическое лицо не является лишь спящим именем. Они также предупреждают, что публичная финансовая отчётность названного ООО может не отражать весь операционный бизнес.
Наиболее правдоподобное экономическое объяснение — многослойная структура: клиентский региональный бренд, лицензированное ООО, связанные инфраструктурные структуры или отношения LIR и, возможно, локальные операционные договорённости, которые не все проходят через одну и ту же строку выручки. Такая структура может быть безвредной на практике, но она порождает вопросы кредиторов и покупателей. Кому принадлежит оптоволокно? Кто контролирует route-объекты AS? Кто нанимает более 700 сотрудников, упомянутых в материалах о найме? Какая структура подписывает соглашения о доступе в здания? Какая структура получает дебиторскую задолженность клиентов?
Какая структура финансирует замену капитального оборудования? Какая структура несёт ответственность за соблюдение лицензий? Региональный ISP может быть операционно здоровым, но оставаться сложным для оценки, если периметр активов неясен.
Юнит-экономику по-прежнему можно анализировать через пороги. Для многоквартирного дома K-telekom нужен достаточно высокий уровень подключений, чтобы месячный вклад покрывал локальный порт, общее оборудование, труд монтажников, субсидию или трение аренды CPE, биллинг, клиентскую поддержку, безнадёжную задолженность и периодические ремонты. Бизнес существенно улучшается, когда один маршрут техника обслуживает несколько соседних домов, когда тот же дом добавляет домофон или ТВ и когда клиенты используют самообслуживание вместо звонков.
Он ухудшается, когда у дома низкое проникновение, враждебная управляющая компания, повторные повреждения линий, дешёвые промоакции и высокая доля чувствительных к цене клиентов, которые уходят после одного сбоя.
Практический инструмент управления — карта локального вклада. Каждый дом или кластер должен нести простую оценку: охваченные домохозяйства, активные клиенты, месячная выручка, структура услуг, история выездов, среднее время ремонта, доля нерешённых жалоб, возраст локального оборудования, состояние резервного питания, число свободных портов и расстояние до ближайшей базы техников. Дом с сорока дешёвыми клиентами, без недавних аварий и с подключённым домофоном может опережать частную улицу с десятью более дорогими клиентами, если эта улица поглощает два долгих ремонтных выезда каждую зиму. Это основная дисциплина регионального ISP.
Оператор не должен спрашивать лишь, покрыт ли населённый пункт. Надо спрашивать, создаёт ли каждый покрытый кластер денежный поток после реальной работы по удержанию людей онлайн.
Заявление о географии населённых пунктов делает такую карту ещё важнее. Четыреста с лишним населённых пунктов могут означать, что оператор нашёл заброшенные ниши, где спрос лоялен, а конкуренция слаба. Это может также означать, что компания унаследовала или построила много тонких маршрутов, которые хорошо выглядят в маркетинге, но дороги в обслуживании. Национальная доля рынка полностью упустила бы это. Региональный оператор может выиграть одну улицу, проиграть следующую и всё равно отчитаться о том же числе абонентов.
Самая сильная возможная версия K-telekom показала бы, что большинство абонентов сосредоточено в кластерах, где ремонтные бригады, шкафы, волоконные маршруты и клиентские офисы пересекаются. Самая слабая версия показала бы длинный хвост малых мест, где полевая поддержка слишком далека от месячной выручки.
Доступ в здания поэтому является классом активов. На рынке многоквартирных домов оператор продаёт не только арендаторам. Он договаривается с управляющими компаниями, ТСЖ, застройщиками, местными подрядчиками, а иногда с муниципальными или квазимуниципальными структурами, влияющими на оборудование на крыше, в подвале, стояках и подъездах. Умный домофон делает это более ценным, но и более чувствительным. Как только оператор контролирует или обслуживает подъездный доступ, смена провайдера перестаёт быть простой заменой роутера.
Но обязательства поддержки становятся заметнее: когда отказывает приложение двери, жители могут винить тот же бренд, который продаёт интернет. Преимущество K-telekom растёт, если компания может объединить интернет, ТВ и домофон в одни доверительные отношения со зданием; оно сокращается, если каждая дополнительная функция становится ещё одной причиной обращений жителей в поддержку.
Тарифная лестница также показывает, насколько деликатен дизайн продукта. Тариф интернет 20 Мбит/с плюс ТВ примерно за 349 рублей может быть защитной ценой для чувствительных к цене домохозяйств или зданий, где K-telekom хочет присутствия. Тариф 80–100 Мбит/с примерно за 449–549 рублей выглядит как основное квартирное предложение. Более дорогие продукты для загородных домов, выше 999 рублей в месяц, не автоматически более маржинальный бизнес. Они, вероятно, отражают другую структуру затрат.
Если оператор продаёт тариф для частного дома как премиальный продукт, но затем не может запланировать строительство, клиент видит нарушенное обещание, а не дисциплинированное капитальное решение. Правильная коммерческая позиция — прозрачный дефицит: честно называть истинную стоимость подключения, объяснять очередь, по возможности объединять соседей и избегать притворства, что каждый технически возможный адрес экономически готов.
Здесь данные отзывов особенно полезны. Положительные комментарии часто описывают оператора как локального, доступного, стабильного и разумно ценового. Отрицательные описывают противоположное: не только что интернет отказал, но что клиент не мог получить ясный ответ, когда его починят или подключат. Это различие экономически важно. Сбои неизбежны в сетях доступа. Неопределённость разрушает доверие. Клиент может пережить аварию после бури, если провайдер даёт правдоподобное окно ремонта и затем соблюдает его. Клиент без даты ремонта начинает искать альтернативы, предупреждать соседей и использовать мобильный резерв.
Для регионального ISP определённость сервиса — не мягкий репутационный капитал. Это контроль оттока.
Полевой труд — шарнир между маркетингом и деньгами. Список задач в вакансии монтажника — это операционное резюме компании: подключать абонентов, устранять аварии, заменять и настраивать оборудование, возить инструменты и лестницы и работать с клиентами в стрессовых ситуациях. Если менеджмент добавляет абонентов, не добавляя достаточно полевой ёмкости, заявленный рост может ухудшить экономику. Если нанимает раньше спроса, зарплаты расходуют деньги до того, как новые подключения окупят установку. Правильная метрика — не численность персонала.
Это завершённые работы на техника в день, доля повторных визитов, очередь ремонта по населённым пунктам, задержки установки из-за нехватки бригад и доля работ, которые можно решить удалённо через обучение клиентов или поддержку в приложении. Зарплата 90 000 рублей в месяц не чрезмерна для квалифицированной полевой работы, но она заставляет дисциплинировать маршрутизацию, планирование и качество первого исправления.
Самообслуживание — второй рычаг труда. Функции баланса, счетов, смены услуги, удержания договора, отсрочки платежа и чата в мобильном приложении атакуют мелкие расходы поддержки. Оператору с низким ARPU это необходимо. Звонок о смене тарифа или приостановке на отпуск может стоить больше маржи дешёвого месячного плана, если обрабатывается вручную слишком часто. Но приложение не должно становиться экраном между компанией и нерешённой физической работой. Самой ценной функцией самообслуживания был бы надёжный статус ремонта или установки: окно визита, назначение бригады, категория причины, ожидаемое завершение и путь эскалации.
Если клиенты видят, что оператор знает проблему и действует, приложение снижает давление звонков. Если оно выдаёт лишь общий текст, клиенты всё равно звонят, и расходы возвращаются.
Сигналы закупок и институциональные сигналы следует интерпретировать сдержанно. Платформы реестров показывают госконтракты, тендеры, ссылку на основного заказчика и индикаторы судебных разбирательств, но публичная запись не показывает, материальны ли эти контракты для консолидированной выручки. Институциональная работа может помочь региональному ISP якорной выручкой, местной легитимностью и спросом на трафик. Она также может отвлекать менеджмент, если каждый контракт требует индивидуальных уровней сервиса, документации, специального оборудования или отсрочки платежа.
Для K-telekom лучшая версия — институциональная работа, опирающаяся на существующие локальные сетевые активы и улучшающая плотность. Худшая версия — контрактная выручка, которая отвлекает техников и инженеров от ремонта жилых сетей, мало добавляя долговечного сетевого преимущества.
Глубина маршрутизации меняет конкурентную игру, но не устраняет риск локального исполнения. Профиль апстримов и пиринга AS48642 означает, что K-telekom может потенциально избежать части зависимости производительности от единственного национального магистрального оператора. Он может размещать трафик на региональных и национальных точках обмена, достигать контента и сетей через пиров и демонстрировать более профессиональную сетевую позицию, чем крошечный реселлер доступа. Это помогает для чувствительных к задержке применений, таких как видеозвонки, игры, удалённый доступ бизнеса и облачные инструменты.
Но розничные клиенты редко награждают маршрутную архитектуру напрямую. Они награждают её только тогда, когда вечерний видеопоток работает и игра не лагает. Если локальный Wi-Fi, CPE, перегруженные узлы доступа или плохая поддержка подрывают опыт, разнообразие апстримов остаётся невидимым для домохозяйства.
Граница AS48642 также создаёт вопрос управления. Источники BGP показывают K TELECOM LLC, K Telecom Ldt., K Telecom Ltd., Joint Stock Company «For», AS-KT-RU и KTEL-MNT пересекающимися способами. Возможно, существует простое объяснение в местной истории, спонсорстве LIR, приобретениях или операционной практике. Публичные источники не доказывают проблему. Они доказывают, что серьёзный покупатель, кредитор или партнёр должен запросить документы контроля сети, прежде чем присваивать стоимость маршрутной инфраструктуре.
Коммерческий вопрос: кто может менять маршрутную политику, кто держит контакты ресурсов, кто платит за апстрим и порты обмена, кто владеет маршрутизаторами и кто несёт ответственность при злоупотреблениях, сбоях или регуляторных вопросах. Набор маршрутов регионального ISP — не аксессуар. Это часть операционного актива.
Обновление капитала следует измерять раньше аплодисментов расширению. Сети доступа могут выглядеть лучше, чем они есть, потому что старая медь, оптоволокно, шкафы, батареи, маршрутизаторы и CPE продолжают работать, пока не перестанут. Затем оператор сталкивается со скоплением потребностей в замене: оптические разветвители, SFP, ONT, коммутаторы доступа, блоки питания, батареи, шкафы, интеграции приложений и биллинговые системы. Публичные источники показывают категории работ и оборудования, подразумеваемые бизнесом, но не график обновления K-telekom.
Консервативный оператор резервировал бы деньги на уровне кластера, а не только на уровне компании. Каждый район должен показывать, может ли его регулярный вклад оплатить следующий аппаратный цикл. Если ответ отрицательный, расширение там — займ из будущего.
Поэтому средняя выручка на пользователя — недостаточный ориентир. Клиент частного дома за 1199 рублей в месяц может выглядеть лучше двух квартирных клиентов по 499 рублей. Но если частному клиенту нужен индивидуальный подвод, подверженный погоде отвод и будущий воздушный ремонт, а квартирные клиенты делят стабильный домовой узел, квартирная пара может быть лучше. Аналогично пакет ТВ может поднять ARPU, но требует поддержки приставок и затрат на контент. Умный домофон может закрепить здание, но создаёт срочные инциденты контроля доступа. Правильная мера — скорректированный на риск вклад на обслуживаемую локацию за ожидаемый период удержания.
Публичные данные K-telekom делают эту меру важнее любого заголовочного заявления о числе абонентов.
Локальное преимущество оператора реально, только если он может превратить знание в более быстрые решения. Национальный оператор может не знать, какая управляющая компания двора быстро согласовывает работы, какой маршрут в селе отказывает после бурь, какой старый стояк в квартирном доме вызывает повторные жалобы или какой менеджер офиса может скоординировать доступ жителей. K-telekom должен знать эти факты. Это знание — нематериальный актив, если оно зафиксировано в планировании, ценообразовании и утверждениях капвложений. Оно растрачивается, если остаётся только у отдельных техников или продавцов.
Профессиональный вывод: лучшая система K-telekom — не просто биллинговая платформа или приложение; это локальная операционная база, связывающая клиентов, физические элементы сети, историю поддержки и потребности в обновлении.
Для частных домов барьер выше. Публичные тарифы выше 999 рублей в месяц сами по себе не доказывают ценовую силу; они могут просто отражать более длинные отводы и меньшую плотность. Решающее число — окупаемость подключения. Если клиент частного дома платит более высокую месячную плату, но требует долгого индивидуального строительства, двух выездов, работ на опорах, субсидии на роутер и будущих погодных ремонтов, окупаемость всё равно может быть хуже, чем у более дешёвого квартирного клиента. Отзывы клиентов об индивидуально рассчитанной стоимости подключения и задержках полевых работ следует поэтому читать как экономические сигналы.
Они показывают, что компания рационирует дефицитную полевую ёмкость и старается не обещать неэкономичных подключений, но они также показывают риск оттока ещё до активации клиента.
Расходы на апстрим и пиринг — следующая точка давления. Трафик региональной сети eyeball неравномерен. Вечерний спрос насыщен видео; обновления магазинов приложений и игр вызывают всплески; восстановление после сбоев порождает звонки; крупные события концентрируют стриминг. Сигнал суточного ритма IPinfo — то, что ожидается от потребительского доступа. Если пиринг хорош, предельная стоимость трафика ниже, а клиентский опыт лучше. Если апстрим-каналы перегружены или трафик уходит к направлениям, плохо связанным локальным пирингом, оператор должен покупать ёмкость раньше роста выручки.
Поэтому сочетание низкого квартирного ARPU и мультихоминговой маршрутизации одновременно обнадёживает и настораживает. Оно показывает техническую серьёзность, но также означает реальные обязательства по обновлению.
Замещение капитала — медленный риск. Сети доступа часто выглядят денежно-генерирующими после первоначального строительства, пока шкафы, оптика, батареи, CPE, опоры, стояки, биллинговые системы и маршрутизаторы не стареют одновременно. Сигналы вакансий и закупок вокруг GPON, пассивных оптических компонентов, шкафов, блоков питания, батарей и SFP-модулей, включая похожие по названию, но юридически отдельные структуры на широком рынке, напоминают о категориях, которые операторы должны постоянно закупать.
Для уральского кейса K-telekom прямые источники показывают труд монтажников, ремонты, замену оборудования, обслуживание приложения, ресурсы маршрутизации и лицензии. Они не раскрывают капвложения. Поэтому суждение должно оставаться условным: сеть привлекательна только если поддерживающие капвложения на активного абонента остаются ниже регулярного вклада, создаваемого плотными локальными кластерами.
Регуляторный риск обычен, но материален. Лицензии связи, российские правила передачи данных и телекоммуникаций, обязательства по законному перехвату, нумерация, права местной телефонии, предоставление каналов и правила защиты прав потребителей создают постоянные издержки соответствия. Для национального оператора эти расходы распределяются на миллионы аккаунтов. Для регионального оператора это накладные расходы, которые надо окупать из меньших кластеров. Данные K-telekom включают действующие лицензии и разрешения типа местной телефонии, что положительно.
Вопрос в том, требуют ли продление лицензий, отчётность, требования безопасности и возможные проверки персонала и систем, невидимых в простых сравнениях тарифов.
Геополитический и цепочечный риск следует рассматривать практически. Российским телекоммуникационным операторам пришлось ориентироваться в закупках оборудования, обслуживании ПО, платёжных системах и маршрутных отношениях в другой среде после 2022 года. Наблюдаемый микс K-telekom из оптоволоконного доступа, сервиса типа GPON, роутеров, инфраструктуры приложений, пиринга, route-объектов и полевого оборудования создаёт экспозицию на оптику, коммутаторы, CPE, батареи, шкафы, оборудование башен или опор и квалифицированных инженеров. Риск не в том, что сеть остановится за ночь.
Риск в том, что циклы замены станут медленнее, дороже или более зависимыми от узкой базы поставщиков. Недорогой региональный оператор имеет меньше возможностей поглощать такую инфляцию издержек, чем национальный пакетный провайдер.
Концентрацию клиентов читать сложнее. Бизнес выглядит в основном жилым, но СБИС и РБК указывают на участие в закупках и госконтракты или институциональные контракты. Данные маршрутизации показывают downstream или связанные организации в наборе AS-KT-RU, включая локальные институциональные названия и региональные структуры в представлениях BGP. Такие отношения могут быть ценны, потому что добавляют более липкую выручку и масштаб трафика, но они также могут создавать зависимость.
Если один банк, муниципалитет, управляющая компания или крупный домовой менеджер обеспечивает слишком большую долю местной выручки, экономика оператора может измениться с одной потерей закупки. Публичные данные не выявляют опасного уровня концентрации. Они оправдывают мониторинг того, идёт ли рост от рассредоточенной жилой плотности или от нескольких институциональных аккаунтов.
Лучший аргумент за K-telekom — возможное владение неудобной серединой. Национальные операторы часто предпочитают масштабируемую городскую и пакетную экономику; совсем малые местные ISP могут не иметь разнообразия маршрутов, систем поддержки и капитала. K-telekom, по-видимому, находится между ними: достаточно локален, чтобы работать в малых населённых пунктах и отношениях с конкретными зданиями, достаточно велик, чтобы поддерживать самообслуживание в приложении, широкий найм, несколько услуг и заметную сеть AS48642.
Если менеджмент сможет держать качество поддержки выше локального порога терпимости, эта срединная позиция может создать защитимую франшизу. Клиенты не обязательно хотят менять провайдера при каждой национальной промоакции, если текущий сервис стабилен, локален и удобен в оплате.
Самый сильный аргумент против K-telekom — середина беспощадна. Компания слишком физична, чтобы получать программную маржу, слишком локальна, чтобы пользоваться масштабом национальных закупок, и слишком широка в продуктовом наборе, чтобы оставаться операционно простой. Публичные жалобы не доказывают системный сбой, но указывают на узкие места, способные разрушить местное доверие. Низкие месячные цены оставляют мало пространства для повторных ремонтов. Более высокие цены частного сектора привлекают пристальное внимание, если даты подключения скользят. Юридическая и маршрутная неоднозначность осложняет внешнее финансирование или поглощение.
Если оператор не может превратить маршрутный и поселковый след в плотные, обслуживаемые кластеры, размер становится бременем.
Факты, меняющие взгляд, ясны. Суждение улучшается, если аудированные или иным образом достоверные консолидированные данные покажут, что операционная группа за брендом имеет положительную генерацию денежных средств, стабильные капвложения на активного клиента, низкий отток и ясное владение активами. Оно улучшается, если K-telekom продемонстрирует более короткие сроки ремонта, предсказуемое планирование подключений частных домов, рост использования приложения, более высокое проникновение на подключённый дом и прибыльное внедрение домофонов, видеонаблюдения и бизнес-услуг.
Оно также улучшается, если данные маршрутизации продолжат показывать разнообразие апстримов, корректный RPKI, отсутствие устойчивых перегрузок и полезное присутствие на локальных точках обмена.
Суждение ухудшается, если финансовая слабость юридического лица — не вопрос периметра, а признак того, что сам операционный бизнес не может зарабатывать адекватную доходность. Оно ухудшается, если заявления о числе абонентов завышены или считаются по слабо связанным структурам без соответствующего контроля. Оно ухудшается, если отзывы клиентов смещаются к нерешённым сбоям и медленной полевой работе, если национальные операторы демпингуют конвергентными пакетами, если расширение частного сектора поглощает капитал без окупаемости или если управление маршрутами остаётся зависимым от партнёра, чьи стимулы расходятся с розничным брендом.
Мой базовый сценарий поэтому осторожно-позитивен по сетевой позиции и осторожно-негативен по раскрытию. У K-telekom достаточно публичных операционных данных, чтобы воспринимать его всерьёз как регионального ISP: локальное присутствие бренда, инфраструктура приложения, широкая заявленная география, видимые полевые операции, тарифы, соответствующие тезису о плотности доступа, и данные маршрутизации, указывающие на реальную магистраль и пиринговую позицию.
Но инвестиционный или стратегический вывод зависит от фактов, невидимых в публичных источниках: консолидированной выручки, оттока абонентов, капвложений, долга, условий поставщиков, владения маршрутами и производительности полевой службы. Пока эти факты неизвестны, правильное экономическое предложение — не «K-telekom — крупный региональный оператор», а следующее: K-telekom может быть ценным региональным бизнесом доступа только там, где локальная плотность опережает регулярные издержки на ремонт, поддержку и обновление.
Источники
- https://k-telecom.org/
- https://k-telecom.org/o-kompanii/
- https://k-telecom.org/home/internet-tv/
- https://k-telecom.org/house/
- https://k-telecom.org/internet-domofon/
- https://k-telecom.org/support/
- https://k-telecom.org/pay/
- https://k-telecom.org/addresses/
- https://k-telecom.org/docs/
- https://k-telecom.org/mobilnoe-prilozhenie/
- https://cabinet.k-telecom.org/
- https://play.google.com/store/apps/details?hl=en_US&id=com.k_telecom.k_telecom
- https://foxdata.com/en/app-marketing-analytics/6477857533/as/US/
- https://ekaterinburg.hh.ru/employer/664709
- https://dreamjob.ru/employers/37199/vakansii/130559625
- https://pawetta.ru/company/k-telekom-ooo/
- https://provayder.net/ekaterinburg/providers/k-telekom/
- https://provayder.net/ekaterinburg/tarifs/rezvyy-klik-ekaterinbrug/
- https://provayder.net/ekaterinburg/podklyuchenie-po-adresu/1555/23776/
- https://isp-vrn.ru/krasnoufimsk/provider/k_telecom/tariffs
- https://yandex.ru/maps/org/k_telekom/1175709080/
- https://yandex.ru/maps/org/k_telekom/1175709080/reviews/
- https://yandex.ru/maps/org/k_telekom/85589038645/reviews/
- https://2gis.ru/ekaterinburg/firm/1267165676507504
- https://2gis.ru/ekaterinburg/firm/1267165676507504/tab/reviews
- https://101internet.ru/ekaterinburg/rating/k-telecom
- https://101internet.ru/ekaterinburg/orders/sat
- https://companies.rbc.ru/id/1086670034494-ooo-k-telekom/
- https://spark-interfax.ru/sverdlovskaya-oblast-ekaterinburg/ooo-k-telekom-inn-6670230988-ogrn-1086670034494-4c16cf9b994645ffa7a84cd38b8f95ae
- https://saby.ru/profile/6670230988-667001001
- https://kontragent.vbr.ru/company/ooo-k-telekom-1086670034494/
- https://www.tbank.ru/business/contractor/legal/1086670034494/
- https://rkn.gov.ru/activity/connection/register/license/?id=%D0%9B030-00114-77%2F00069287
- https://rkn.gov.ru/activity/connection/register/license/p8100/?id=%D0%9B030-00114-77%2F00069389
- https://rkn.gov.ru/activity/connection/register/license/p9600/?id=%D0%9B030-00114-77%2F00069390
- https://rkn.gov.ru/activity/connection/register/license/p9800/?id=%D0%9B030-00114-77%2F00072314
- https://stat.ripe.net/data/whois/data.json?resource=AS48642
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS48642
- https://stat.ripe.net/data/as-overview/data.json?resource=AS48642
- https://bgp.tools/as/48642
- https://www.peeringdb.com/net/8926
- https://bgp.he.net/AS48642
- https://bgp.he.net/irr/as-set/AS-KT-RU
- https://ipinfo.io/AS48642
- https://www.browserscan.net/ip-range/AS48642/195.206.226.0/23
- https://whois.ipip.net/AS48642/91.223.170.0/24
- https://www.ip2location.com/5.43.155.5
- https://www.forbes.ru/tekhnologii/543601-scastlivo-ostavat-sa-na-svyazi-spros-na-podklucenie-domasnego-interneta-vyros-na-20
- https://tmt-consulting.ru/wp-content/uploads/2025/04/%D0%A2%D0%9C%D0%A2-%D0%BE%D0%B1%D0%B7%D0%BE%D1%80-%D0%A8%D0%9F%D0%94-2023.pdf
- https://tradingeconomics.com/russia/fixed-broadband-internet-subscribers-wb-data.html
- https://www.company.rt.ru/about/lic_and_cert/
- https://www.justmedia.ru/news/russiaandworld/top10-luchshikh-internetprovayderov-yekaterinburga
- https://ekaterinburg.justconnect.ru/s/private/
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров