
Zusammenfassung
- K-telekom LLC ist kein bloßer Namenseintrag: App-Oberflächen, Tarifmarktplätze, lokale Bewertungsdaten, Stellenausschreibungen, Lizenzen und AS48642 ergeben zusammen das Bild eines regionalen Breitband- und Mehrdienstanbieters mit realer physischer Betriebslast im Uralraum. Der stärkste Nachweis ist nicht eine einzelne Marketingzahl, sondern die Übereinstimmung aus Kundenverwaltung, Feldarbeit, Adressangeboten, Routing-Objekten, Peering-Daten und regulatorischer Erlaubnis.
- Das zentrale Risiko ist die Perimeterfrage. Die öffentlich sichtbaren Markenangaben von mehr als 150.000 beziehungsweise 185.744 Teilnehmern passen nicht zu den kleinen und verlustreichen Finanzzahlen, die Registeraggregatoren für die identifizierte juristische Person ausweisen. Entweder bildet K-telekom LLC nur einen Ausschnitt des operativen Systems ab, oder die Marken- und Registerdaten sind in einem für Kreditgeber, Lieferanten und Minderheitspartner entscheidenden Punkt nicht zusammenzuführen.
- Wirtschaftlich entscheidet nicht die beworbene Anschlusszahl, sondern die Dichte pro Gebäude, Siedlung und Serviceteam. Tarife von rund 299 bis 549 Rubel im Wohnungssegment lassen wenig Raum für wiederholte Vor-Ort-Einsätze; private Hausanschlüsse mit höheren Monatsentgelten können attraktiv sein, kippen aber, wenn Tiefbau, lange Leitungswege, Router, Masten, Nacharbeiten und Terminverzug nicht durch Clusterung kompensiert werden.
- Die bessere Lesart ist vorsichtig positiv zur Netznützlichkeit und vorsichtig negativ zur Transparenz. K-telekom LLC hat vermutlich eine belastbare regionale Rolle, aber ohne konsolidierte Umsätze, klare Asset-Zuordnung, Installationskosten, Churn, Segment-ARPU und Servicekennzahlen bleibt jede Bewertung ein Modell mit breiten Fehlerbalken.
Das Urteil vor der Detailarbeit
K-telekom LLC steht für eine Art regionales Telekommunikationsgeschäft, das in Tabellen oft unscheinbar aussieht, für Kunden und lokale Märkte aber hoch konkret ist. Die Marke verkauft Internetzugang, Fernsehen, private Hausanschlüsse und benachbarte Dienste wie Gegensprechanlagen, Videoüberwachung, Telefonie, virtuelle Telefonanlagen, Colocation und vernetzte Haustechnik. Auf Kundenseite gibt es App-Verwaltung, Onlinezahlung, Vertragsruhe, aufgeschobene Zahlung, Chat und Tarifwechsel. Auf Netzseite gibt es ein sichtbares autonomes System, Prefixe, Peering, Upstreams und Einträge bei mehreren Routing- und IP-Datenanbietern.
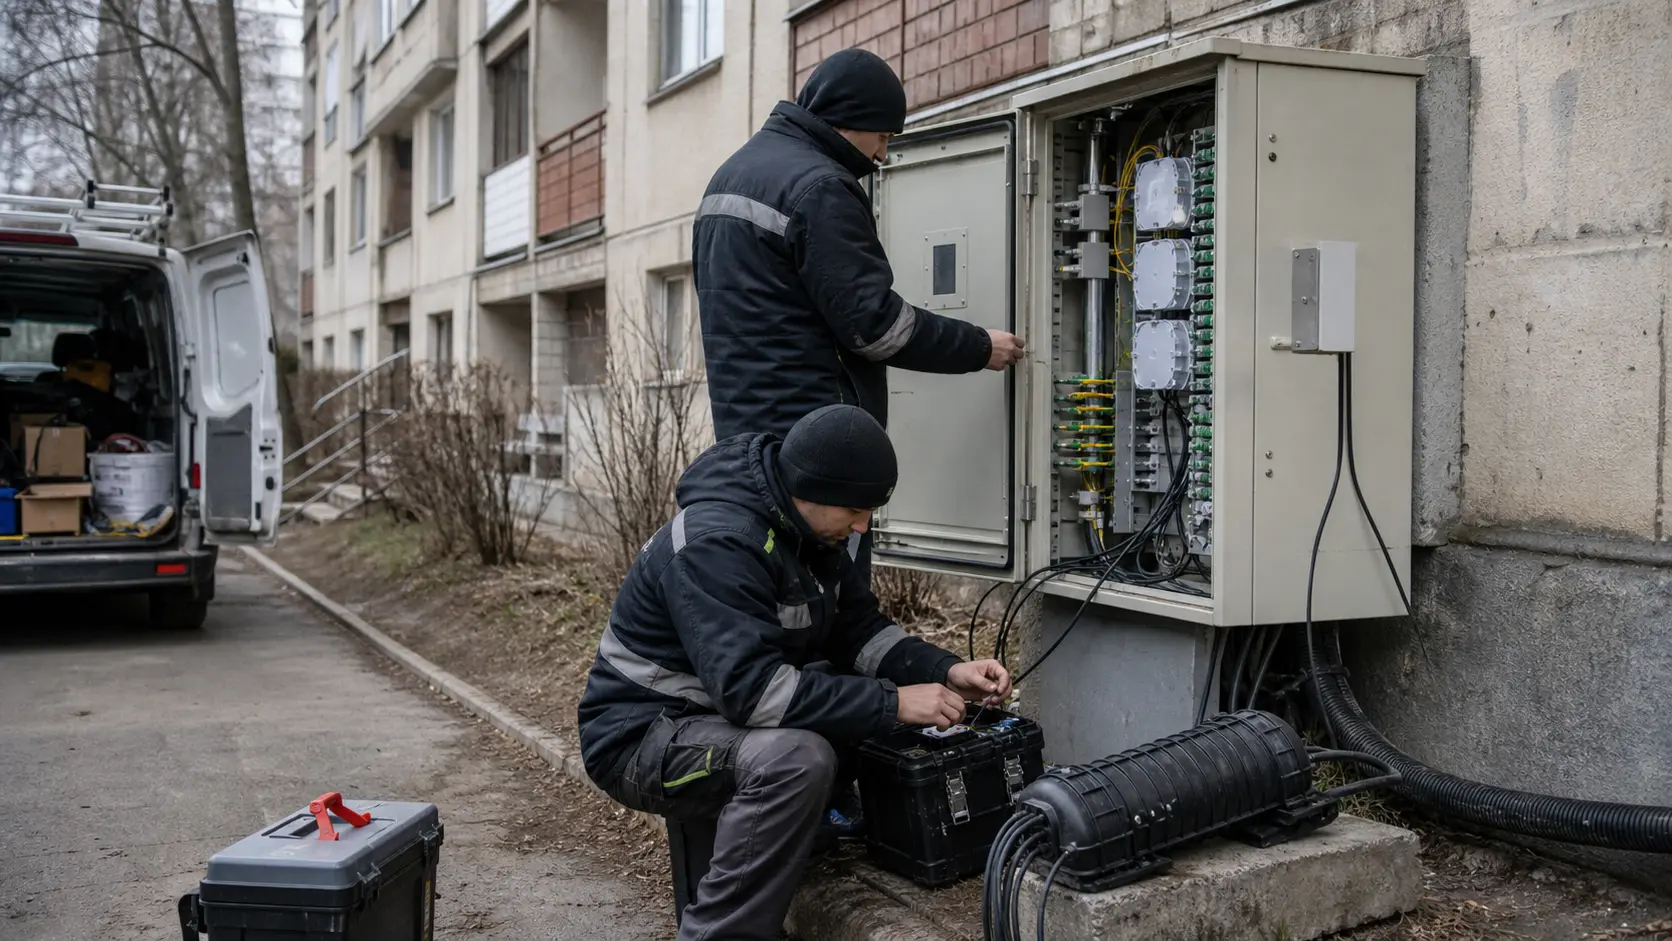
Auf Betriebsebene erscheinen Monteursstellen, Störungsbeseitigung, Geräteaustausch, Reparaturen und lokale Bewertungen.
Das ist genug, um K-telekom LLC als reale regionale Infrastruktur und nicht als reine Registerhülle zu behandeln. Es ist aber nicht genug, um eine saubere Unternehmensbewertung aus öffentlich zugänglichen Daten abzuleiten. Der wichtigste Befund lautet: Die operative Realität ist plausibel, der Rechnungslegungsperimeter ist unklar. Dieses Auseinanderfallen ist kein Nebenthema, sondern der Kern des Falls. Ein Breitbandanbieter kann technisch sichtbar, bei Kunden präsent und lokal systemrelevant sein, während die juristische Gesellschaft, die in Datenbanken erscheint, nur einen Teil der Erlöse, Kosten, Netzanlagen oder Verträge trägt.
Genau diese Möglichkeit muss bei K-telekom LLC im Vordergrund stehen.
Die Ausgangsbewertung ist daher zweigeteilt. Als regionaler Zugangsanbieter hat K-telekom LLC eine glaubwürdige Stellung: Es gibt Hinweise auf mehr als 100 Städte, eine breite Siedlungsabdeckung in den Regionen Swerdlowsk, Tscheljabinsk und Perm, eine große Belegschaft, viele Privatkunden und ein aktiv bewirtschaftetes Netz. Als Finanz- und Governance-Objekt bleibt das Bild schwach: Registerdaten nennen kleine Umsätze, negative Ergebnisse, hohe Kosten im Verhältnis zu ausgewiesenen Erlösen, Rechtsstreit- und Vollstreckungssignale sowie unterschiedliche Angaben zur Netzhalterrolle.
Wer diesen Fall beurteilt, darf deshalb nicht die größte Zahl auswählen und daraus Größe ableiten. Er muss fragen, welche Einheit den Cashflow vereinnahmt, wer die Faser, die aktive Technik, die Kundenverträge, die Lizenzen, die Gebäuderechte und die Routing-Verantwortung hält.
Betriebsgrenze: Eine Marke, mehrere mögliche Perimeter
Die Betriebskante von K-telekom LLC ist nicht sauber aus einer Quelle abzulesen. Die relevante öffentliche Identität verbindet einen regionalen Festnetz- und Mehrdienstanbieter mit Jekaterinburg, der Kulibina-Straße, der Kunden-App, dem offiziellen Webauftritt und AS48642. Gleichzeitig tauchen in der russischen Öffentlichkeit ähnliche Namen auf, die zu einer anderen Mobilfunkidentität auf der Krim gehören. Diese Verwechslungsgefahr ist für die Analyse entscheidend, weil sie verhindert, dass man jede gefundene K-Telekom-Spur automatisch als Evidenz für die hier behandelte Gesellschaft liest.
Die robuste Abgrenzung liegt bei den Ural-Festnetzsignalen, nicht bei gleichnamigen Mobilfunkspuren.
Auch innerhalb dieser Abgrenzung bleibt der rechtliche Perimeter offen. Die identifizierte Gesellschaft mit INN 6670230988 und OGRN 1086670034494 ist in Jekaterinburg registriert, aktiv, seit 2008 geführt und dem Draht-Telekommunikationsgeschäft zugeordnet. Geschäftsführer, Gründerin, Stammkapital und Adresse lassen sich über mehrere Registeraggregatoren nachvollziehen. Doch dieselben Aggregatoren weisen Finanzzahlen aus, die nicht zu einem Anbieter mit 150.000 bis 185.744 Teilnehmern passen.
Wenn eine Marke bei einem angenommenen Tarifband von 349 bis 549 Rubel pro Monat schon allein aus dieser Kundenzahl monatliche Bruttorechnungen im zweistelligen Millionenbereich erzeugen müsste, dann können Jahresumsätze im niedrigen ein- oder zweistelligen Millionenrubelbereich nicht den gesamten operativen Umfang abbilden.
Daraus folgt keine automatische Unterstellung falscher Angaben. Es kann Konzern-, Vertrags-, Vermittlungs-, Asset- oder Abrechnungsstrukturen geben, die in offenen Daten nicht zusammengeführt werden. Ein Netz kann unter einer historischen AS-Bezeichnung erscheinen, während der Einzelhandel über eine andere juristische Hülle läuft. App-Entwicklung kann bei einem Dienstleister liegen, Kundenverträge können über verschiedene Gesellschaften laufen, und einzelne Lizenz-, Faser- oder Gebäuderechte können anders gehalten werden als die Marke. Genau diese Erklärung ist bei regionalen Telekommunikationsanbietern nicht exotisch.
Aber sie ist bewertungsrelevant: Eine Partei, die K-telekom LLC als Kreditnehmer, Übernahmekandidat, Lieferantenkunde oder Netzpartner betrachtet, muss nicht nur die Marke verstehen, sondern die Cashflow- und Asset-Grenze.
Die sauberste Formulierung lautet deshalb: K-telekom LLC ist mit hoher Wahrscheinlichkeit Teil eines realen regionalen Telekommunikationssystems; die öffentliche Akte der gleichnamigen juristischen Person reicht aber nicht aus, um dieses System vollständig zu bilanzieren. Diese Unterscheidung schützt vor zwei Fehlern. Der erste wäre, die Registerzahlen zu klein zu lesen und die operative Rolle zu unterschätzen. Der zweite wäre, die Markenzahlen zu groß zu lesen und die Finanzsubstanz zu überschätzen.
Geschäftsmodell: Niedriger Monatspreis, hohe lokale Betriebspflicht
Das Produktmodell ist typisch für einen regionalen Festnetzbetreiber mit zusätzlicher Diensteschicht. Im Wohnungssegment stehen Internet- und TV-Tarife mit niedrigen Monatspreisen im Vordergrund. Marktplätze nennen Beispiele von etwa 299 Rubel für 20 Mbit/s, 349 Rubel für ein 20-Mbit/s-Paket mit 106 TV-Kanälen, 449 Rubel für 80 Mbit/s, 499 Rubel für entsprechende Bündel oder 100-Mbit/s-Angebote und 549 Rubel für Paketvarianten. Für private Häuser erscheinen höhere Preisbereiche: 60 Mbit/s um 999 Rubel, 100 Mbit/s um 1.199 Rubel, 150 Mbit/s um 1.299 Rubel und 300 Mbit/s um 1.499 Rubel pro Monat.
Daneben gibt es historische Hinweise auf Routerkauf oder -miete, Set-Top-Box-Miete, kostenlose Wohnungsanschlüsse in manchen Fällen und individuell kalkulierte Anschlüsse bei bestimmten Bündeln oder Glasfaserlagen.
Diese Zahlen erklären die Ökonomie besser als jede Imagebroschüre. Ein Wohnhaus mit 30 Kunden bei 449 bis 549 Rubel erzeugt etwa 13.470 bis 16.470 Rubel monatliche Bruttorechnung vor Steuern, Zahlungsabwicklung, Vorleistung, Technik, Support und Overhead. Bei 50 Kunden steigt die Spanne auf etwa 22.450 bis 27.450 Rubel. Ein günstiges Internet-plus-TV-Bündel mit 40 Kunden zu 349 Rubel bringt etwa 13.960 Rubel pro Monat. Das klingt nach wiederkehrendem Umsatz, ist aber nicht viel, sobald Störungen, Gerätewechsel, Außendienst und Kundendienst einberechnet werden.
Ein einziger schwieriger Einsatz kann die Monatsmarge eines kleinen Kundenclusters spürbar belasten.
Im privaten Haussegment sind die Monatsentgelte höher, aber die Bau- und Anschlusslast wächst. Ein 100-Mbit/s-Hausanschluss zu 1.199 Rubel bringt rechnerisch 14.388 Rubel pro Jahr vor Kosten. Wenn der Anschluss nahe vorhandener Infrastruktur liegt, mehrere Nachbarn erreicht und wenig Nacharbeit erfordert, kann das attraktiv sein. Wenn dagegen lange Drop-Leitungen, Masten, Genehmigungen, Routerzuschüsse, mehrere Besuche und Terminverschiebungen nötig sind, verschiebt sich die Amortisation schnell über ein Jahr hinaus.
In dünneren Siedlungen ist nicht der beworbene Tarif das Problem, sondern die Tatsache, dass Kapital und Monteurszeit in jedem einzelnen Anschluss stecken.
Das Zusatzgeschäft kann die Gleichung verbessern. Gegensprechanlagen, Videoüberwachung, IP-Telefonie, virtuelle Telefonanlagen, Colocation und M2M-Dienste können Umsatz pro Gebäude, Hausgemeinschaft oder Geschäftskundenbeziehung erhöhen. Sie können auch Wechselbarrieren schaffen: Wer Internet, Zugangskontrolle, TV und Kommunikationsdienste gebündelt nutzt, vergleicht nicht nur den nackten Mbit/s-Preis. Doch diese Dienste bringen zusätzliche Komplexität. Sie benötigen andere Supportfähigkeiten, Ersatzteile, SLA-Erwartungen, Sicherheitsverantwortung und teilweise längere Verkaufszyklen.
Der Gewinn entsteht nur, wenn die Zusatzdienste auf vorhandene Dichte aufsetzen, nicht wenn sie ein ohnehin knappes Serviceteam weiter überdehnen.
Infrastrukturbelege: Warum AS48642 mehr zählt als Marketing
Der stärkste Beleg für Substanz ist die Netzinfrastruktur. AS48642 erscheint in mehreren Routing- und Peering-Datenquellen. Es werden Prefixe, IPv6-Präsenzen, Upstreams, Peers, Austauschpunkte, IRR-Objekte, RPKI-Signale und IP-Adressräume ausgewiesen. Die Zählungen unterscheiden sich je nach Quelle: 42 sichtbare Prefixe bei RIPEstat, 39 oder 40 IPv4-Prefixe und zwei IPv6-Prefixe bei anderen Routingdiensten, dazu 89.856 IPv4-Adressen in mehreren Darstellungen. Ein BGP-Datenanbieter zeigt den AS als K TELECOM LLC mit einer Eyeball-Einordnung, acht Upstreams, 120 Peers und acht Downstreams.
PeeringDB beschreibt einen regionalen Netzbetreiber mit offener Peering-Politik, ausgewogenem Verkehrsverhältnis und Präsenz an mehreren Austauschpunkten, darunter Jekaterinburg, Moskau, Sankt Petersburg und PITER-IX. Hurricane Electric zeigt mehrere Internet Exchanges, beobachtete Peers und keine ungültigen RPKI-originated Routes in seiner Momentaufnahme.
Diese Daten sind kein Gewinnnachweis. Aber sie belegen, dass die Marke nicht nur aus Reselling und Marketing bestehen muss. Ein Betreiber mit mehreren Upstreams, Peering, Prefixverwaltung, IPv4- und IPv6-Sichtbarkeit, Abuse- und NOC-Kontakten sowie regionalen IP-Ranges hat technische Verantwortung. Er braucht Router, Optiken, Ports, Monitoring, Kapazitätsplanung, Routing-Kompetenz und Störungsprozesse. Multi-Upstream- und Peering-Strukturen können Transitkosten senken und Resilienz erhöhen. Sie verringern die Abhängigkeit von einem einzigen nationalen Carrier.
Gleichzeitig erhöhen sie die operative Mindestkompetenz: Ein schlecht geführtes Routing-Setup kann selbst bei guten Endkundenleitungen Qualität zerstören.
Die Quellenlage zeigt auch die Perimeterkomplexität. AS48642 wird je nach Datenbank als K TELECOM LLC, K Telecom Ldt., K Telecom Ltd., Joint stock company "For" oder FOR-AS beschrieben. Das ist kein Detail, sondern ein Hinweis auf historische, organisatorische oder datenpflegerische Uneindeutigkeit. Für den Kunden ist entscheidend, ob der Anschluss funktioniert; für Investoren und Lieferanten ist entscheidend, wer die operative Kontrolle und die wirtschaftliche Verantwortung trägt. Wenn die AS-Halterbezeichnung und die Retailmarke auseinanderlaufen, muss die Analyse die Netzökonomie vom Rechtsträger trennen.
Auch App- und Kundenportale sind Infrastrukturbelege, wenn auch anderer Art. Eine mobile App mit mehr als 50.000 Downloads, aktualisiert im Juli 2026, Funktionen für Saldo, Rechnungen, Zahlungshistorie, Tarifwechsel, Vertragsruhe, Aktionen, aufgeschobene Zahlung und Chat weist auf eine verwaltete Kundenbasis hin. Die iOS-Spiegelung zeigt ebenfalls eine aktuelle Version und eine Verbindung zur Marke. Ein persönliches Kundenkonto, Onlinezahlung und Supportflächen ergänzen dieses Bild. Digitale Oberflächen sind bei niedrigen ARPU wichtig: Jeder Vorgang, der ohne Anruf und ohne Bürobesuch funktioniert, entlastet Kosten.
Aber sie ersetzen nicht die physische Arbeit am Netz. Sie verschieben nur einen Teil des Kontaktvolumens in günstigere Kanäle.
Preise und Unit Economics: Die Dichte entscheidet
Die Einheitlichkeit der Monatsgebühr täuscht über die Varianz der Kosten hinweg. Zwei Kunden mit demselben Tarif können völlig unterschiedliche Wirtschaftlichkeit haben. Ein Kunde in einem gut erschlossenen Mehrfamilienhaus, mit kurzer Inhouse-Verkabelung, vorhandenem Switch, geringer Störungsrate und digitaler Zahlung, ist wertvoll. Ein Kunde am Rand einer Siedlung, mit langem Anschlussweg, schwieriger Terminierung, Routerproblemen und mehreren Supportkontakten, kann trotz höherem Tarif unattraktiv sein.
K-telekom LLC muss daher weniger wie ein Medienabonnement und mehr wie ein lokaler Versorger mit sehr kleinteiliger Grenzkostenstruktur gelesen werden.
Im Wohnungsbau ist das Ziel, Cluster zu gewinnen. Gebäudeeintritt, Hausverkabelung, aktive Technik und lokaler Support lohnen sich, wenn genug Wohnungen angeschlossen werden und lange genug bleiben. Die Tarifliste spricht für einen hart umkämpften Markt: 299 bis 549 Rubel sind kein Komfortpreis. Nationale Anbieter und andere regionale Betreiber können mit Bündeln, Mobilfunkrabatten, TV, Cloudspeichern oder Routeraktionen Druck ausüben. Ein regionaler Anbieter muss dagegen mit lokaler Reaktionsfähigkeit, spezifischer Gebäudeabdeckung, Preis, Kundenbeziehung und Kenntnis kleinerer Siedlungen gewinnen.
Seine beste Waffe ist nicht zwangsläufig Kapitalgröße, sondern Nähe zur Bau- und Servicewirklichkeit.
Im privaten Haussegment ist das Angebot teurer, aber die Kapitalbindung unangenehmer. Ein Gebiet mit vielen anschließbaren Häusern in Nähe bestehender Glasfaser kann attraktiv sein. Ein Gebiet mit verstreuten Häusern, schwieriger Trassenführung und wenigen sicheren Bestellungen kann Kapital vernichten. Der wichtigste operative Indikator wäre deshalb nicht die Zahl der beworbenen Siedlungen, sondern die Take-up-Quote pro ausgebautem Cluster und die durchschnittliche Amortisationszeit pro Anschluss. Diese Daten fehlen.
Die öffentlichen Signale erlauben nur den Schluss, dass K-telekom LLC dieses Geschäft anbietet und dass Termin- und Anschlussunsicherheit für einzelne Kunden real sein kann.
Die Rechnungsprüfung der Markenzahl verschärft diese Betrachtung. Bei 185.744 Teilnehmern und 349 Rubel pro Monat läge die Bruttorechnung grob bei 64,8 Millionen Rubel monatlich; bei 549 Rubel läge sie bei etwa 102 Millionen Rubel. Selbst wenn man Rabatte, Steuern, gemischte Tarife, säumige Kunden, saisonale Effekte und niedrigere Durchschnittspreise berücksichtigt, bleibt die Größenordnung weit über den Registerumsätzen der identifizierten Gesellschaft. Das ist kein kleiner Rundungsfehler.
Es ist ein struktureller Bruch, der jede Unit-Economics-Rechnung in zwei Ebenen teilt: die Marke mag groß genug für Skalenvorteile sein, die registrierte Gesellschaft zeigt diese Größe nicht.
Kosten, Kapital und Arbeitskraft: Der Monteur als Engpass
Die Stellenausschreibung für einen Kommunikationsmonteur ist ein besonders nützlicher Hinweis, weil sie die glänzende Tarifwelt erdet. Die genannten Aufgaben reichen vom Anschluss neuer Kunden über Störungsbeseitigung und Geräteaustausch bis zu Reparatur- und Wiederherstellungsarbeiten. Das ist die Arbeit, die ein regionaler ISP nicht wegoptimieren kann. Faser, Koaxialstrecken, Hausverteilungen, Router, Set-Top-Boxen, Intercom-Komponenten und Stromversorgung altern, werden beschädigt, falsch konfiguriert oder falsch benutzt. Kunden wechseln Tarife, ziehen um, beschweren sich, bitten um Aufschub oder verlangen schnelle Reparatur.
Der Betrieb ist lokal, körperlich und terminabhängig.
Ein Gehalt ab 90.000 Rubel im Monat für einen Monteur in der Region Swerdlowsk ist in dieser Kalkulation nicht trivial. Es kommen Lohnnebenkosten, Fahrzeug, Kraftstoff, Werkzeuge, Leitern, Ersatzteile, Sicherheitsausrüstung, Disposition, Schulung und Nacharbeit hinzu. Damit ein solches Team profitabel ist, muss es genügend Aktivierungen und Reparaturen schaffen, ohne die Kundenzufriedenheit zu beschädigen. Eine Unterbesetzung spart kurzfristig Lohnkosten, erzeugt aber Anschlussverzögerungen, längere Ausfälle und schlechtere Bewertungen.
Eine Überbesetzung verbessert Service, drückt aber Margen, wenn der Kundenbestand pro Serviceteam nicht dicht genug ist.
Die Kundenbewertungen passen zu genau diesem Spannungsfeld. Positive Stimmen nennen stabile Verbindung, niedrigen Ping, angemessene Preise, lokale Ansprechpartner, schnelle Tarifänderungen über Chat oder App und teils kostenlose Ersetzung von Hausausrüstung. Negative Stimmen nennen wiederholte Ausfälle, verzögerte Reparaturen, schwer erreichbare Unterstützung, Paketverlust und unklare Anschlusszeitpunkte. Diese Signale sind nicht statistisch repräsentativ; Bewertungsplattformen überzeichnen extremes Lob und Ärger. Aber sie sind wirtschaftlich plausibel. Sie zeigen nicht, dass das Netz schlecht ist.
Sie zeigen, dass ein regionaler Betreiber mit physischen Engpässen umgehen muss und dass Servicekapazität direkt in Reputation übersetzt wird.
Kapitalbedarf entsteht nicht nur beim Neubau. Bestandsnetze benötigen Ersatzinvestitionen: aktive Technik, Router, Optiken, Stromversorgung, Batterien, Schaltschränke, CPE, Werkzeuge und Monitoring. Ein Peering- und Upstream-Fußabdruck kann Transitkosten optimieren, benötigt aber ebenfalls Ports, Hardware und Know-how. Die Frage ist daher nicht, ob K-telekom LLC einmal Infrastruktur aufgebaut hat. Die Frage ist, ob der laufende Cashflow aus Tarifen und Zusatzdiensten genug Mittel für Wartung, Wachstum und Erneuerung liefert. Ohne konsolidierte Finanzdaten bleibt diese Frage offen.
Lieferanten und Vorleistungen: Weniger Abhängigkeit, mehr Komplexität
Ein regionaler Breitbandanbieter hängt an einer Reihe von Lieferanten, auch wenn er im Kundendialog als eigenständiger Anbieter erscheint. Upstream-Provider, Internetknoten, Routerhersteller, Optiklieferanten, CPE-Lieferanten, TV- und Contentpartner, Zahlungsdienstleister, App-Entwickler, Billing-Systeme, Colocation- oder Rechenzentrumsflächen, Tiefbauunternehmen, Gebäudeverwaltungen und kommunale Genehmigungsstellen bilden gemeinsam die Vorleistungsbasis. Die öffentlichen Routingdaten nennen große Upstreams und Peering-Beziehungen, darunter nationale und internationale Netze.
Das spricht für Auswahlmöglichkeiten, nicht für völlige Unabhängigkeit.
Die Mehrfachanbindung ist aus Kundensicht positiv, weil sie Ausfall- und Preisrisiken senken kann. Wenn ein Betreiber Verkehr über mehrere Wege lenken und lokal peeren kann, reduziert er Transitkosten und verbessert Latenz für bestimmte Ziele. Für einen Anbieter mit vielen Endkunden ist das wertvoll: Schon kleine Einsparungen pro übertragenem Volumen können bei ausreichendem Traffic relevant werden. Gleichzeitig sind diese Einsparungen nicht kostenlos. Sie verlangen aktive Netzwerksteuerung, Vertragspflege, technische Planung und Reaktionsfähigkeit bei Routingproblemen.
Ein einfacher Reseller kann manche Komplexität an den Vorlieferanten abgeben; ein Betreiber mit eigenem AS übernimmt mehr Verantwortung.
Geopolitik und Lieferketten verschärfen diesen Punkt. Russland ist seit 2022 in einem anderen Beschaffungs- und Technologieregime als westliche Märkte. Netztechnik, Softwareupdates, Ersatzteile, Zahlungsbeziehungen und internationale Konnektivität können von Sanktionen, Exportkontrollen, Importsubstitution, Wechselkursen und lokaler Regulierung beeinflusst werden. Ein regionaler Anbieter muss deshalb nicht nur Preise und Kunden gewinnen, sondern auch sicherstellen, dass Hardware, Support und Ersatzteile verfügbar bleiben. Öffentliche Daten zeigen nicht, wie K-telekom LLC diese Beschaffung organisiert.
Aber jede Bewertung muss einen höheren Puffer für Technik- und Vorleistungsrisiken ansetzen als bei einem vergleichbaren Betreiber in einem offenen Beschaffungsumfeld.
Kundenkonzentration: Viele Haushalte oder versteckte Großkunden?
Die Marke stellt sich vor allem als Privatkunden- und regionaler Mehrdienstanbieter dar. Mehr als 150.000 beziehungsweise 185.744 Teilnehmer würden, wenn sie zum behandelten operativen System gehören, eine breite Kundenbasis bedeuten. Eine solche Streuung schützt vor dem Ausfall einzelner Kunden, bringt aber hohe Kleinteiligkeit in Support, Zahlung und Anschlussverwaltung. Die App-Funktionen für Kontostand, Monatsrechnung, Zahlungshistorie, Tarifwechsel und Vertragsruhe passen zu einem Massengeschäft mit vielen kleinen Konten.
Register- und Ausschreibungsdaten zeigen zusätzlich institutionelle Spuren. Saby nennt eine größere Zahl von Ausschreibungsteilnahmen und Siegen sowie Sberbank als Hauptkunden in seinem Profil. RBC erwähnt Regierungsvertragswerte. Diese Hinweise dürfen nicht überdehnt werden. Sie zeigen, dass K-telekom LLC oder die identifizierte juristische Person in öffentlichen oder institutionellen Vertragsumfeldern auftaucht. Sie beweisen nicht, dass solche Kunden den Hauptteil der Erlöse liefern.
Gerade weil die ausgewiesenen Umsätze der Gesellschaft klein sind, könnte ein einzelner institutioneller Kunde in den Registerzahlen groß wirken, ohne für die gesamte Marke entscheidend zu sein.
Für die Risikobeurteilung gibt es deshalb zwei Szenarien. Im ersten Szenario ist K-telekom LLC überwiegend ein verstreuter Privatkundenbetreiber mit Zusatzdiensten. Dann sind Churn, Servicekosten, Tarifdruck und Anschlussdichte die wichtigsten Kennzahlen. Im zweiten Szenario fließen wesentliche Erlöse über institutionelle Verträge, verbundene Einheiten oder einzelne Großkunden. Dann werden Vertragslaufzeiten, Zahlungsrisiko, Ausschreibungsabhängigkeit und politische Nähe wichtiger. Die offenen Daten reichen nicht aus, um eines der Szenarien endgültig zu wählen.
Das ist selbst eine Erkenntnis: Ohne klare Kundenkonzentration kann ein Außenstehender die Stabilität der Einnahmen nicht präzise bewerten.
Reale Alternativen und Wettbewerb
K-telekom LLC operiert nicht in einem leeren Markt. Russland hat einen großen, gesättigten Festbreitbandmarkt mit mehr als 37 Millionen Festbreitbandanschlüssen in der Weltbankreihe für 2023. Nationale und große regionale Anbieter wie Rostelecom, MTS/MGTS, VimpelCom und ER-Telecom prägen den Wettbewerb. Lokale Medien und Marktplätze zeigen zusätzlich regionale Anbieter in Jekaterinburg und Umgebung. Für Endkunden ist die Alternative oft nicht zwischen Internet und keinem Internet, sondern zwischen mehreren Anbietern, Bündeln und Anschlussversprechen.
Das schwächt die Preissetzungsmacht. Ein regionaler Anbieter kann nicht beliebig erhöhen, wenn nationale Carrier mit Mobilfunkbündeln, TV-Paketen, großen Werbebudgets und breiter Lizenzbasis auftreten. Gleichzeitig haben große Carrier nicht immer die beste lokale Ausführung. In einzelnen Häusern, Siedlungen oder kleinen Städten kann der regionale Betreiber schneller sein, bessere Ansprechpartner haben oder bereits die relevante Gebäudeverkabelung besitzen.
Der Wettbewerb ist also granular: Auf nationaler Ebene ist K-telekom LLC klein; in einem konkreten Gebäude oder einer konkreten Siedlung kann das Unternehmen eine der wenigen realen Optionen sein.
Die besten Alternativen für Kunden unterscheiden sich nach Segment. In Mehrfamilienhäusern sind andere Festnetzbetreiber die Hauptkonkurrenz. Im privaten Haussegment können Mobilfunk, Fixed Wireless, Satellit, andere Glasfaseranbieter oder ein späterer Ausbau durch große Carrier Alternativen darstellen, jeweils mit eigenen Kosten- und Qualitätsprofilen. Für Geschäftskunden kommen zusätzlich nationale Carrier, lokale Systemintegratoren und Rechenzentrumsanbieter hinzu.
K-telekom LLC muss daher in jedem Segment eine andere Begründung liefern: Preis und Gebäudedichte im Wohnungsmarkt, Planbarkeit und Baukompetenz im privaten Haussegment, Service und Zuverlässigkeit bei kleinen Unternehmen, technische Kompetenz und lokale Nähe bei Zusatzdiensten.
Diese Realität begrenzt den Wert reiner Teilnehmerzahlen. Ein Anbieter mit vielen Kunden, aber hohem Churn und schwacher Servicewahrnehmung kann weniger wert sein als ein kleinerer Betreiber mit dichter, stabiler und gut gewarteter Basis. Umgekehrt kann ein niedriger Preis eine starke Verteidigung sein, wenn die Kostenstruktur wirklich lokal effizient ist. K-telekom LLCs öffentliche Signale zeigen beides: Preisattraktivität und Servicefriktion. Das Urteil bleibt deshalb abhängig von Daten, die öffentlich nicht vorliegen.
Regulierung und geopolitischer Rahmen
Telekommunikation in Russland ist reguliert, und K-telekom LLC erscheint mit mehreren aktiven Kommunikationslizenzen in staatlichen Registerspuren. Die genannten Lizenzkennungen umfassen lokale Telefondienste und weitere Kommunikationsberechtigungen; ein früherer Kanalbereitstellungsnachweis wird in einer Quelle als gelöscht beschrieben und daher nicht als aktive Basis behandelt. Die Existenz aktiver Lizenzen ist wichtig, weil sie die Betriebserlaubnis und regulatorische Einbindung stützt. Sie ist aber kein Qualitäts- oder Profitabilitätsnachweis.
Lizenzfähigkeit heißt nicht, dass Tarife wirtschaftlich ausreichen, Kundendienst gut läuft oder Netzanlagen modern sind.
Regulatorisch relevant sind außerdem Daten- und Netzpflichten, Lawful-Intercept-Anforderungen, Lokalisierung, technische Zertifizierung, Zahlungsregeln, Verbraucherrechte und potenziell staatliche Einflussnahme auf Kommunikationsinfrastruktur. Große nationale Betreiber können Compliance-Kosten leichter verteilen. Regionale Anbieter müssen dieselben Grundpflichten oft mit kleineren Teams bewältigen. Das erhöht die Mindestgröße, die für einen stabilen Betrieb erforderlich ist. Wenn K-telekom LLC tatsächlich eine große Kundenbasis hat, kann diese Skalierung helfen.
Wenn die Registergesellschaft dagegen nur einen kleinen Ausschnitt trägt, kann regulatorischer Aufwand im Verhältnis zur ausgewiesenen Finanzkraft hoch sein.
Geopolitisch ist der wichtigste Punkt nicht ein einzelnes Ereignis, sondern eine strukturelle Risikoprämie. Internationale Upstreams, Ausrüstung, Software, Zertifikate, App-Plattformen und Zahlungswege können in einem Sanktionsumfeld schwerer zu sichern sein. Auch Kapitalzugang und Fremdwährungskosten wirken auf Ersatzinvestitionen. Ein Betreiber, der bereits über aktives Peering und regionale Netzkompetenz verfügt, ist nicht schutzlos; er kann Verkehr lokal halten und Alternativen suchen. Aber er ist auch kein geschlossenes System. Seine Qualität hängt weiterhin an Technik, Strom, Ersatzteilen, Fachkräften und externen Netzübergängen.
Inoffizielle Signale: Bewertungen, Jobs und App-Updates
Inoffizielle Signale sind bei K-telekom LLC besonders nützlich, weil die formalen Finanzdaten widersprüchlich sind. Bewertungen auf Karten- und Providerplattformen zeigen eine lebendige Kundenoberfläche. Es gibt Lob für Stabilität, niedrigen Ping, lokale Mitarbeiter, faire Preise und schnelle digitale Hilfe. Es gibt Kritik an Ausfällen, verzögerten Reparaturen, schwieriger Erreichbarkeit und unsicheren Anschlussfenstern. Diese Mischung ist glaubwürdiger als ein einseitig positives oder negatives Bild. Sie entspricht einem Betreiber, der real existiert, aber an den klassischen Engpässen lokaler Infrastruktur leidet.
Stellenanzeigen liefern ein zweites Signal. Ein Anbieter, der Monteure für Anschluss, Störungsbeseitigung, Geräteaustausch und Wiederherstellung sucht, hat ein Netz mit fortlaufender physischer Arbeit. Die Nennung vieler Städte, vieler Teilnehmer und mehrerer Dienste in Recruitingtexten ist zwar Marketing, aber sie passt zur operativen Breite. Noch wichtiger ist die Aufgabenbeschreibung: Sie legt offen, wo der Engpass sitzt. Nicht jede Kundenfriktion lässt sich durch bessere Kommunikation lösen; manche braucht ein Fahrzeug, ein Team und Material vor Ort.
Die App ist ein drittes Signal. Aktualisierungen im Juli 2026 auf Android- und iOS-Spuren zeigen, dass die digitale Kundenschnittstelle nicht völlig verwaist ist. Mehr als 50.000 Android-Downloads passen nicht zwingend zu 185.744 aktiven Kunden, aber sie sind für einen regionalen Anbieter relevant. Die App kann Zahlungs- und Supportkosten senken und Kundenbindung verbessern. Sie zeigt zugleich, dass K-telekom LLC oder das Markenökosystem nicht nur Leitungen betreibt, sondern auch eine Serviceplattform pflegt. Für die Bewertung ist das positiv, solange die App tatsächlich Vorgänge reduziert und nicht nur zusätzliche Kontaktkanäle schafft.
Diese Signale haben Grenzen. Bewertungen sind verzerrt, Recruitingtexte sind werbend, App-Downloadzahlen sind gerundet, und Marktplatzpreise können veraltet oder adressspezifisch sein. Dennoch sind sie gemeinsam wertvoll. Sie zeigen die Alltagsschicht, die in Registerdaten fehlt. Gerade bei regionalen ISPs sind solche Alltagssignale oft näher an der Wertschöpfung als Bilanzsummen, die möglicherweise nur einen Teil der Realität zeigen.
Unsicherheit: Was die Daten nicht entscheiden
Die größte Unsicherheit ist die Eigentums- und Erlöszuordnung. Wer besitzt die Faser? Wer hält die aktiven Komponenten? Wer betreibt die App? Wer stellt die Rechnungen? Welche Gesellschaft hat die Gebäudeverträge? Welche Einheit zahlt Upstream, Peering, Ports und Monteure? Welche Gesellschaft vereinnahmt TV-, Intercom-, PBX-, Colocation- und M2M-Erlöse? Ohne diese Antworten lässt sich die Marke nicht sauber auf die juristische Person abbilden.
Die zweite Unsicherheit betrifft die Segmentmischung. Ein Bestand aus dichten Mehrfamilienhäusern in Städten kann andere Margen haben als ein Bestand aus dünnen privaten Hausanschlüssen. Ein hoher Anteil von Zusatzdiensten kann ARPU und Bindung verbessern, aber Supportlast erhöhen. Geschäftskunden und institutionelle Aufträge können stabilisieren, aber Konzentrationsrisiken schaffen. Die offenen Quellen nennen Produktbreite, aber nicht Umsatzanteile, Deckungsbeiträge oder Churn.
Die dritte Unsicherheit betrifft Servicequalität über Zeit. Einzelne Bewertungen zeigen positive und negative Erlebnisse; sie erlauben keinen Trend. Entscheidend wäre, ob Reparaturzeiten sinken, ob Anschlussverzögerungen zunehmen, ob Paketverlust lokal begrenzt ist, ob Kundendienstbesetzung wächst und ob digitale Kanäle reale Entlastung bringen. Ein regionaler ISP kann kurze Zeit mit schlechter Servicekapazität leben, wenn Kunden keine Alternative haben. Langfristig wird das teuer: Churn, Rufschäden, Preisnachlässe und Eskalationen vernichten Marge.
Die vierte Unsicherheit betrifft Routing und Netzgesundheit. Die vorhandene Peering- und Prefix-Sichtbarkeit ist positiv. Aber sie sagt nicht, ob Kapazität zu Stoßzeiten reicht, ob Upstreamkosten steigen, ob Router modern genug sind, ob DDoS- und Abuse-Prozesse funktionieren und ob RPKI und IRR-Pflege dauerhaft sauber bleiben. Routingdaten sind Momentaufnahmen. Sie unterstützen das Infrastruktururteil, ersetzen aber keine technische Due Diligence.
Was das Urteil verändern würde
Mehrere Fakten würden das Urteil deutlich verbessern. An erster Stelle stünden konsolidierte geprüfte Zahlen, die Markenumsatz, Teilnehmerzahl, Segment-ARPU, EBITDA, Capex, Verschuldung und Cash Conversion zusammenführen. Wenn sich zeigen ließe, dass die Registergesellschaft nur eine kleine Hülle ist, während eine verbundene operative Struktur gesunde Margen erzielt, würde die finanzielle Skepsis sinken. Ebenso positiv wären klare Nachweise über Asset-Eigentum, langfristige Gebäuderechte, hohe Take-up-Quoten, niedrigen Churn, sinkende Beschwerdequoten und planbare Installationszeiten im privaten Haussegment.
Auch technische Fakten könnten das Bild verbessern: stabile RPKI- und IRR-Pflege, belastbare Kapazitätsreserven, dokumentierte Upstream-Redundanz, lokale Cache- oder Peering-Vorteile, gute DDoS-Prozesse und ein Capex-Plan für aktive Technik und CPE. Wenn Zusatzdienste wie Intercom, Videoüberwachung und virtuelle Telefonanlagen nachweislich höhere Margen und stärkere Bindung bringen, wäre die Produktbreite ein echter Vorteil und nicht nur Komplexität.
Negative Fakten würden das Urteil schneller verschlechtern. Wenn die Teilnehmerzahlen überhöht sind oder sich auf lose verbundene Einheiten beziehen, ohne dass K-telekom LLC den wirtschaftlichen Nutzen trägt, fällt ein großer Teil der Skalenerzählung weg. Wenn die kleinen Registerumsätze und Verluste tatsächlich den operativen Kern abbilden, wäre das Geschäftsmodell akut fragil. Wachsende Reparaturrückstände, steigende Paketverlustbeschwerden, fehlende Monteure, National-Carrier-Preisdruck, verlorene Gebäuderechte oder Lieferprobleme bei Technik würden ebenfalls gegen die Belastbarkeit sprechen.
Besonders negativ wäre eine Divergenz zwischen AS48642-Steuerung und Retailmarke, wenn dadurch Netzqualität, Verantwortlichkeit oder Vertragsmacht unsicher wird.
Bewertungslogik und Kapitaldisziplin
Für Kapitalgeber ist K-telekom LLC nur unter einer disziplinierten Bewertungslogik lesbar. Die erste Stufe ist keine Multiple-Frage, sondern eine Beweisfrage: Welche Erlöse, Kosten, Netzanlagen und Kundenverträge gehören wirklich zu der Einheit, die Kapital aufnehmen oder einen Vertrag unterschreiben soll? Ohne diese Antwort ist ein Umsatzmultiple wertlos. Ein Käufer könnte sonst für eine Marke zahlen, deren Kundenbeziehungen, Gebäuderechte oder aktiven Netzkomponenten an anderer Stelle liegen. Ein Kreditgeber könnte Sicherheiten annehmen, die nicht den Cashflow erzeugen.
Ein Lieferant könnte Zahlungskraft aus Markengröße ableiten, obwohl die zahlende Gesellschaft nur einen kleinen Ausschnitt trägt.
Die zweite Stufe ist Cluster-Ökonomie. Ein regionaler ISP darf nicht nach durchschnittlichen Teilnehmerzahlen bewertet werden, wenn die Kosten je Anschluss stark nach Ort, Bauweise und Siedlungsdichte schwanken. Sinnvoller ist eine Karte von Gebäuden, privaten Hausclustern und Geschäftskundenstandorten mit Anschlusszahl, Monatsumsatz, Ausbaukosten, Störungshäufigkeit, durchschnittlicher Reparaturzeit und Kündigungsrate. Ein Gebäude mit hoher Take-up-Quote, niedrigem Störungsaufkommen und Zusatzdiensten verdient einen hohen internen Wert.
Ein Randcluster mit teurem Bau, wenigen Kunden und wiederholten Einsätzen kann trotz höherer Monatspreise Kapital binden. Die öffentliche Datenlage gibt diese Karte nicht her. Sie zeigt nur, dass genau diese Karte nötig wäre.
Die dritte Stufe ist Servicekapazität. In vielen Telekommunikationsmodellen wird der Außendienst als Kostenzeile behandelt. Bei einem regionalen Anbieter ist er strategische Kapazität. Der Monteur entscheidet, ob ein Anschluss heute oder in drei Wochen aktiv wird, ob ein Ausfall eskaliert, ob eine negative Bewertung entsteht und ob ein Hausverwalter den Anbieter weiter empfiehlt. Eine Kapitalplanung, die nur neue Anschlüsse finanziert und Wartung, Ersatzteile, Fahrzeuge, Werkzeuge und Disposition vernachlässigt, erzeugt Wachstum auf Kosten der Bestandsqualität.
Deshalb wäre bei K-telekom LLC ein Nachweis über Einsätze pro Monteur, Wiederholbesuche, Reparaturzeiten und nicht abgeschlossene Anschlussaufträge mindestens so wichtig wie eine Teilnehmerzahl.
Die vierte Stufe ist Vorleistungs- und Technikrisiko. Ein sichtbarer Peering- und Upstream-Fußabdruck kann Kosten senken, aber er bindet den Betreiber an technische Mindeststandards. Router, Optiken, Ports, Stromversorgung, Monitoring und qualifiziertes Personal müssen laufend erneuert werden. In einem russischen Beschaffungsumfeld mit Sanktions- und Ersatzteilrisiken sollte ein Board nicht nur fragen, ob das Netz heute funktioniert.
Es sollte fragen, welche Teile in den nächsten 24 Monaten ersetzt werden müssen, welche Lieferanten verfügbar sind, welche Kosten in Rubel oder Fremdwährung anfallen und wie schnell Ausweichlieferanten einspringen können. Niedrige Tarife lassen wenig Raum für ungeplante Hardwarezyklen.
Die fünfte Stufe ist Vertragsqualität. Gebäuderechte, Mast- und Trassenrechte, Serviceverträge, TV- und Contentrechte, Zahlungsdienstleister, App- und Billing-Verträge, Upstream-Vereinbarungen und institutionelle Kundenverträge entscheiden, ob der Cashflow verteidigbar ist. Eine Marke mit vielen Kunden ist schwächer, wenn Gebäudeverträge kurzfristig kündbar sind, Billing-Systeme extern kontrolliert werden oder große Vorleistungsverträge Preissprünge erlauben. Umgekehrt kann ein scheinbar kleiner Anbieter wertvoll sein, wenn er langfristige Gebäuderechte, tiefe lokale Beziehungen und zuverlässige Netzübergänge besitzt.
Für ein Board ergibt sich daraus eine klare Kapitalpolitik. Wachstumskapital sollte nur an adressierte Cluster mit geprüfter Dichte, dokumentierten Anschlusskosten und definiertem Payback gebunden werden. Instandhaltungskapital muss ringfenced werden, weil verschobene Ersatzinvestitionen später als Ausfälle, Bewertungen und Churn zurückkehren. Lieferantenkredit sollte mit Limits, kurzen Informationszyklen und Rechten bei Lizenz-, AS- oder Eigentümeränderungen versehen werden. Fremdkapital braucht Covenants, die nicht nur EBITDA, sondern auch Capex-Rückstand, Servicequalität und Perimeteränderungen erfassen.
Eigenkapital darf erst höher bewertet werden, wenn die Markengröße mit konsolidierten Zahlen versöhnt ist.
Diese Disziplin ist nicht defensiv um ihrer selbst willen. Sie schützt die positive These. Wenn K-telekom LLC tatsächlich über dichte regionale Kundencluster, eigene oder vertraglich gesicherte Netzanlagen, funktionierendes Peering, gute Zusatzdienstmargen und eine belastbare lokale Servicemaschine verfügt, kann der Anbieter trotz nationaler Konkurrenz einen echten Wert haben. Regionale Telekommunikation belohnt Betreiber, die dort stark sind, wo große Wettbewerber langsam, teuer oder unpersönlich wirken. Aber genau weil dieser Wert lokal und operativ entsteht, darf er nicht aus unverbundenen öffentlichen Kennzahlen konstruiert werden.
Er muss aus Kundenkohorten, Anlagen, Verträgen und Serviceleistung bewiesen werden.
Schluss: Reale Infrastruktur, aber kein Blankoscheck
K-telekom LLC ist interessant, weil es die Realität regionaler Telekommunikation sichtbar macht. Die Firma sitzt nicht in einer reinen Softwareökonomie, in der ein zusätzlicher Kunde fast kostenlos ist. Jeder Kunde hängt an Leitung, Hauszugang, Router, Support, Zahlungsverhalten und lokaler Konkurrenz. Jeder Siedlungsausbau bindet Kapital, jedes Serviceteam kostet Geld, jeder niedrige Tarif zwingt zu Dichte und Disziplin. Die Netzbelege zeigen Substanz; die Bewertungen zeigen Kundennähe und Reibung; die Tarife zeigen Preisdruck; die Registerdaten zeigen Offenlegungsprobleme.
Das tragfähige Urteil ist daher weder euphorisch noch abwertend. K-telekom LLC verdient Anerkennung als regionaler Netzakteur mit sichtbarer Infrastruktur und echter Dienstleistungstiefe. Es verdient aber keinen Vertrauensvorschuss bei Finanzkraft, Skalierung oder Governance. Für Kreditgeber, Lieferanten und Partner ist das Unternehmen nur dann attraktiv, wenn der operative Perimeter nachgewiesen und die Unit Economics pro Cluster nachvollzogen werden. Für Wettbewerber ist es ein lokaler Gegner, der in bestimmten Häusern und Siedlungen stärker sein kann als nationale Marken.
Für Kunden ist es wahrscheinlich eine reale Alternative, deren Qualität stark von Ort, Anschlusslage und Servicelast abhängt.
Die wichtigste Frage bleibt einfach: Ist K-telekom LLC der wirtschaftliche Eigentümer einer großen, dichten, wiederkehrenden regionalen Kundenbasis, oder nur ein sichtbarer Name innerhalb eines unklar verteilten Marken- und Netzsystems? Bis diese Frage beantwortet ist, sollte jede Kapitalentscheidung mit Abschlägen, Covenants und technischer Prüfung arbeiten. Die Infrastruktur ist real genug, um ernst genommen zu werden. Die Offenlegung ist schwach genug, um Vorsicht zu erzwingen.
Quellen
- https://k-telecom.org/
- https://k-telecom.org/o-kompanii/
- https://k-telecom.org/home/internet-tv/
- https://k-telecom.org/house/
- https://k-telecom.org/internet-domofon/
- https://k-telecom.org/support/
- https://k-telecom.org/pay/
- https://k-telecom.org/addresses/
- https://k-telecom.org/docs/
- https://k-telecom.org/mobilnoe-prilozhenie/
- https://cabinet.k-telecom.org/
- https://play.google.com/store/apps/details?hl=en_US&id=com.k_telecom.k_telecom
- https://foxdata.com/en/app-marketing-analytics/6477857533/as/US/
- https://ekaterinburg.hh.ru/employer/664709
- https://dreamjob.ru/employers/37199/vakansii/130559625
- https://pawetta.ru/company/k-telekom-ooo/
- https://provayder.net/ekaterinburg/providers/k-telekom/
- https://provayder.net/ekaterinburg/tarifs/rezvyy-klik-ekaterinbrug/
- https://provayder.net/ekaterinburg/podklyuchenie-po-adresu/1555/23776/
- https://isp-vrn.ru/krasnoufimsk/provider/k_telecom/tariffs
- https://yandex.ru/maps/org/k_telekom/1175709080/
- https://yandex.ru/maps/org/k_telekom/1175709080/reviews/
- https://yandex.ru/maps/org/k_telekom/85589038645/reviews/
- https://2gis.ru/ekaterinburg/firm/1267165676507504
- https://2gis.ru/ekaterinburg/firm/1267165676507504/tab/reviews
- https://101internet.ru/ekaterinburg/rating/k-telecom
- https://101internet.ru/ekaterinburg/orders/sat
- https://companies.rbc.ru/id/1086670034494-ooo-k-telekom/
- https://spark-interfax.ru/sverdlovskaya-oblast-ekaterinburg/ooo-k-telekom-inn-6670230988-ogrn-1086670034494-4c16cf9b994645ffa7a84cd38b8f95ae
- https://saby.ru/profile/6670230988-667001001
- https://kontragent.vbr.ru/company/ooo-k-telekom-1086670034494/
- https://www.tbank.ru/business/contractor/legal/1086670034494/
- https://rkn.gov.ru/activity/connection/register/license/?id=%D0%9B030-00114-77%2F00069287
- https://rkn.gov.ru/activity/connection/register/license/p8100/?id=%D0%9B030-00114-77%2F00069389
- https://rkn.gov.ru/activity/connection/register/license/p9600/?id=%D0%9B030-00114-77%2F00069390
- https://rkn.gov.ru/activity/connection/register/license/p9800/?id=%D0%9B030-00114-77%2F00072314
- https://stat.ripe.net/data/whois/data.json?resource=AS48642
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS48642
- https://stat.ripe.net/data/as-overview/data.json?resource=AS48642
- https://bgp.tools/as/48642
- https://www.peeringdb.com/net/8926
- https://bgp.he.net/AS48642
- https://bgp.he.net/irr/as-set/AS-KT-RU
- https://ipinfo.io/AS48642
- https://www.browserscan.net/ip-range/AS48642/195.206.226.0/23
- https://whois.ipip.net/AS48642/91.223.170.0/24
- https://www.ip2location.com/5.43.155.5
- https://www.forbes.ru/tekhnologii/543601-scastlivo-ostavat-sa-na-svyazi-spros-na-podklucenie-domasnego-interneta-vyros-na-20
- https://tmt-consulting.ru/wp-content/uploads/2025/04/%D0%A2%D0%9C%D0%A2-%D0%BE%D0%B1%D0%B7%D0%BE%D1%80-%D0%A8%D0%9F%D0%94-2023.pdf
- https://tradingeconomics.com/russia/fixed-broadband-internet-subscribers-wb-data.html
- https://www.company.rt.ru/about/lic_and_cert/
- https://www.justmedia.ru/news/russiaandworld/top10-luchshikh-internetprovayderov-yekaterinburga
- https://ekaterinburg.justconnect.ru/s/private/
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten