
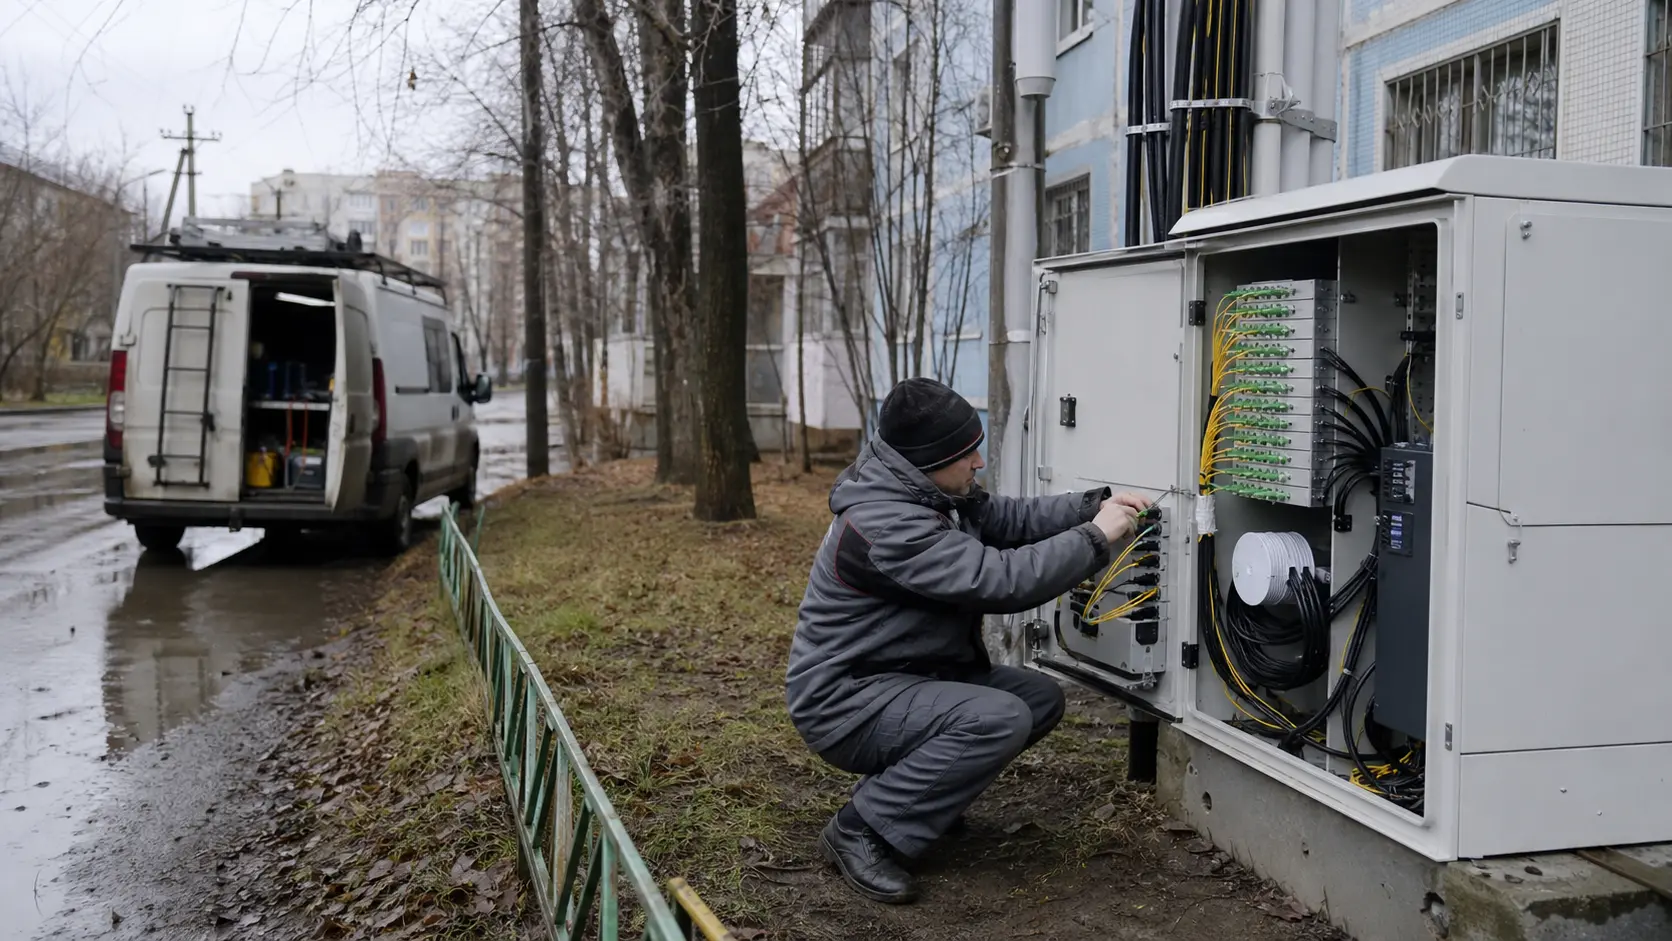
Резюме
- Компания In Onlain имеет юридическую и реестровую форму оператора связи, но публичные доказательства требуют осторожной трактовки: это действующее московское микропредприятие, зарегистрированное для проводной связи и смежных телеком-услуг, с членством в RIPE NCC и недавними адресными ресурсами, однако видимый сетевой след вокруг её текущего блока IPv4 остаётся тонким.
- Ключевой экономический вопрос не в том, может ли локальный провайдер взимать плату за доступ в России. Вопрос в том, сможет ли именно эта компания превратить каждую установленную линию в достаточно удерживаемую валовую прибыль, чтобы окупить установку, магистральную ёмкость, поддержку клиентов, издержки приёма платежей, обслуживание и замену оборудования до того, как отток или переход к национальному оператору обнулит срок окупаемости.
- Самая важная граница проходит между правами и фактическим использованием. Запись о членстве в RIPE NCC, выделение IPv4 /24 и IPv6 /29 — полезные операционные ресурсы, но сами по себе они не доказывают наличие абонентской базы, действующей сети доступа, объёма трафика, переговорной силы в пиринге или концентрации клиентов. Текущая публичная маршрутизация и IP-аналитика по 194.110.71.0/24 не показывают видимого BGP-источника, обратных DNS-записей, размещённых доменов и очевидной популяции активных маршрутизаторов.
- Рынок вокруг In Onlain не безнадёжен. Российский фиксированный широкополосный доступ по-прежнему предъявляет большой спрос со стороны домохозяйств и бизнеса, тарифные ориентиры растут, трафик продолжает мигрировать с устаревших технологий доступа на оптику, а небольшие операторы могут защищать ниши там, где важны скорость установки, доступ в здания и локальная поддержка. Но те же факты ужесточают проверку маржи: сильные игроки могут пакетировать услуги, рекламировать их, поглощать выезды монтажников и амортизировать строительные работы на гораздо большей базе.
- Оценка должна измениться лишь тогда, когда в публичных данных появятся действующие анонсированные маршруты, реальное локальное покрытие, раскрытые тарифы, показатели удержания, условия поставщиков, штат поддержки, капитальные обязательства или устойчивые оптовые соглашения. До этого In Onlain следует рассматривать как опцион на экономику локального доступа, а не как свидетельство масштабного регионального интернет-провайдера.
Одна линия, а затем компания
Начните с одной установленной линии доступа. Коммерческое обещание просто: домохозяйство или малый бизнес ежемесячно платит за доступ в интернет, возможно, со статическим адресом, телевидением, голосом, хостингом, VPN или сервисной поддержкой поверх. Финансовая реальность менее снисходительна.
Эта одна линия должна возместить деньги, потраченные на её подключение, долю потребляемой магистральной ёмкости, стоимость абонентского оборудования, стоимость ответов на звонки и устранения неисправностей, стоимость биллинга и взыскания платежей, стоимость соответствия нормативным требованиям, а также периодическую замену электроники и пассивной инфраструктуры. Если клиент уходит до того, как эти затраты окуплены, линия — не маленькая рента. Это заранее оплаченный убыток.
Компания Limited Liability Company In Onlain находится ровно в этой точке экономики. В российских реестрах компаний она значится как действующая московская компания с полным наименованием «Общество с ограниченной ответственностью „In Onlain“», сокращённым наименованием ООО «IOL», ОГРН 1187746554159 и ИНН 7727364934. Агрегаторы реестровых данных сходятся в том, что компания зарегистрирована в июне 2018 года, имеет небольшой уставный капитал в размере 16 027 рублей, генеральным директором и единственным владельцем указан Денис Гаярович Аляутдинов, а основным видом деятельности — деятельность в области проводной связи.
Они также показывают широкий набор дополнительных видов деятельности: доступ в интернет, передача голоса и данных, присоединение сетей, международный трафик, беспроводная связь, кабельное телевидение, программное обеспечение, обработка данных, ремонт оборудования и связанные монтажные работы.
Эта юридическая оболочка необходима, но недостаточна. Она даёт компании правдоподобное телекоммуникационное назначение, но не доказывает, где построены линии, кто за них платит, как долго остаются абоненты и владеет ли компания инфраструктурой последней мили, а не находится внутри связанной коммерческой схемы. Различие важно, потому что In Onlain очень мала по данным о компаниях. Одни источники указывают одного сотрудника, другие не раскрывают персонал, а сама компания отнесена к микропредприятиям. Микропредприятие всё же может быть коммерчески реальным в телекоме, если опирается на подрядчиков, связанные компании и узкую географию.
Но у него мало права на ошибку, когда неудачная установка, безнадёжный долг, замена оборудования или трудоёмкий клиент могут поглотить месяцы маржинального вклада.
Запись RIPE меняет интерпретацию, но не закрывает вопрос. RIPE NCC указывает Limited Liability Company In Onlain как члена, обслуживающего Россию, с контактным адресом в Москве, номером телефона и почтовым доменом iol.ru. Статистика распределений RIPE показывает, что блок 194.110.71.0/24 выделен как агрегируемое провайдером IPv4-пространство в феврале 2026 года, а 2a0d:d200::/29 — в ноябре 2024 года. Это значимо. Это говорит о том, что компания вышла за пределы бумажного кода деятельности в администрирование интернет-номеров.
Она может владеть адресным пространством, получать услуги реестра и потенциально нумеровать абонентские подключения, точки хостинга или сетевое оборудование.
Но адресное пространство — не реестр абонентов. Публичная IP-аналитика по 194.110.71.0/24 особенно показательна: для блока не показана автономная система, в рассмотренных источниках не видно BGP-анонсов, IPinfo не находит обратных DNS-записей, размещённых доменов, ping-адресов и адресов маршрутизаторов, а IPAddress.com также сообщает, что не удалось найти автономную систему, анонсирующую подсеть. Это не доказывает отсутствие активности везде.
У видимости BGP есть ограничения, данные о маршрутах могут запаздывать, адреса могут быть зарезервированы до начала использования, а провайдер может сначала обслуживать клиентов за частными адресами позади магистральной ёмкости. Но для экономической оценки это означает, что порог доказательств остаётся высоким. Видимые данные подтверждают скорее подготовку или опциональность, чем уже работающий розничный след.
Права, границы и контроль
Граница компании здесь необычно важна, потому что iol.ru появляется в нескольких местах, которые не все относятся к одному юридическому лицу. RIPE указывает контактный email In Onlain в этом домене. Отдельные корпоративные записи для ООО «Opticoms», более старой московской компании под руководством того же человека, называют iol.ru и optimacoms.ru сайтами этой связанной компании и показывают значительно более долгую историю деятельности, больше сотрудников, выручку и лицензии в сфере связи. Это не делает Opticoms той же компанией, что In Onlain.
Это создаёт сигнал контроля и координации: человек, домен и телекоммуникационная тема пересекаются, тогда как юридические лица остаются раздельными.
Для читателей, пытающихся оценить операционную экономику, безопасный вывод поэтому узок. In Onlain может разделять людей, доменную инфраструктуру, ноу-хау или коммерческие отношения со связанной телеком-компанией. Она также могла быть создана для владения или структурирования конкретного сетевого ресурса, набора клиентов, лицензионной позиции, оптового соглашения или локального строительства. Но это возможности, а не факты, установленные публичными данными. Поэтому статья рассматривает In Onlain как самостоятельную компанию, а Opticoms — только как контекст.
Любое утверждение об активных клиентах In Onlain, лицензиях, маршрутах, локальных активах или договорах потребовало бы прямого подтверждения.
Эта граница меняет риск. Если In Onlain — оболочка вокруг реально работающей сети, управляемой через связанные стороны, экономика зависит от трансфертного ценообразования, сервисных соглашений и способности честно распределять издержки между компаниями. Если In Onlain — операционная компания, работающая с клиентами, её крошечный публичный штат становится прямым ограничением возможностей. Если In Onlain — главным образом инструмент для номерных ресурсов и будущих услуг, текущая маржа — вовсе не маржа доступа; это стоимость опциона и расходы на содержание. Каждая интерпретация ведёт к разным рискам снижения.
Общая черта в том, что публичные данные пока не показывают, какая модель верна.
Формальные виды деятельности достаточно широки, чтобы поддерживать многие модели. Перечисленные коды телеком-услуг включают доступ в интернет и присоединение сетей, а также проводную и беспроводную связь. Эта широта может отражать разумную будущую гибкость небольшого провайдера. Она также может отражать стандартную практику регистрации, когда компания добавляет множество возможных видов деятельности, чтобы избежать последующих изменений. Экономическое прочтение не должно придавать одинаковый вес каждому зарегистрированному виду. Код международного трафика — не доказательство международного трафика.
Код кабельного телевидения — не доказательство абонентов. Код ремонта оборудования — не доказательство собственной выездной бригады. Единственное справедливое использование — сказать, что компания юридически готова развивать эти направления, если у неё есть необходимые лицензии, объекты и договоры.
Юридический адрес и контактный адрес RIPE также различаются. Источники по компаниям указывают Нагорную улицу в Москве; страница участника RIPE указывает Балтийскую улицу, офис 216. Само по себе это не тревожно. Юридические, платёжные, контактные и операционные адреса часто различаются. Но это подкрепляет вывод, что записи носят административный характер. Они не показывают зону обслуживания на уровне уличных шкафов, список жилых домов, оптоволоконное кольцо, точки беспроводного доступа, сетевые операционные залы или стойки обслуживания клиентов.
В экономике телекома именно эти физические факты определяют, дёшев или дорог первый рубль ежемесячной повторяющейся выручки.
Выручка начинается с подключений, а не с покрытия
Первая ошибка при анализе локального провайдера — оценивать пройденные домохозяйства так, будто это платящие абоненты. Покрытие имеет опционную ценность, но первую линию нужно продать, установить и удержать. Вторая ошибка — считать прайс-лист маржинальным вкладом. Домашний тариф 550–1 100 рублей в месяц выглядит привлекательным при умножении на большую адресуемую базу. Он выглядит иначе после вычета НДС, где применимо, платёжных издержек, абонентского оборудования, труда монтажников, магистрального канала, транзита, поддержки и оттока.
Он выглядит иначе, если национальный оператор предлагает в том же здании пакет из мобильной связи, широкополосного доступа и телевидения.
Рыночный контекст поддерживает и надежду, и давление. Российский широкополосный доступ остаётся крупным. Правительственные и отраслевые источники указывают на рынок фиксированного и мобильного доступа в интернет стоимостью в сотни миллиардов рублей, высокую доступность широкополосного доступа для домохозяйств и национальную цель довести доступность широкополосного доступа до 97 % домохозяйств к 2030 году. Отраслевые отчёты показывают рост доходов телеком-отрасли, продолжающееся расширение трафика и переход с устаревших технологий доступа на оптику.
Отчётность Rostelecom за 2025 год даёт полезный ориентир: число абонентов домохозяйств на оптоволокне достигло 12,8 млн, ARPU домохозяйств на оптике составил 426 рублей, а бизнес-оптика и услуги «оптика плюс VPN» приносили значительно более высокий ARPU. Публичные тарифные трекеры и страницы региональных провайдеров показывают, что розничные тарифы домашнего интернета обычно группируются от нескольких сотен рублей до более чем 1 000 рублей в зависимости от оператора, скорости и пакета.
Для In Onlain ключевой вопрос не в существовании спроса, а в стоимости привлечения клиентов и локального проникновения. У небольшого провайдера есть шанс, когда действующий оператор медлителен, когда управляющий зданием даёт доступ, когда клиент ценит быструю локальную реакцию, когда услугу можно установить без крупных строительных работ или когда бизнес-клиентам нужно гибкое решение со статическим адресом или управляемым доступом.
Небольшой провайдер страдает, когда действующий оператор уже амортизировал оптику в здании, когда доступ к объекту дорог, когда растут рекламные расходы, когда абонент ожидает бесплатную установку и субсидированный маршрутизатор или когда одна жалоба вызывает повторные выезды.
Текущие публичные сетевые данные делают доходную сторону трудной для андеррайтинга. Выделенный блок IPv4 — всего 256 адресов. За частной адресацией он может обслуживать больше клиентов, но публично маршрутизируемая ёмкость IPv4 скудна, если каждый бизнес-клиент хочет статические адреса или если оператор стремится к чистому разделению сервисов. Блок IPv6 /29 достаточно обширен для современной нумерации абонентов, но в потребительской экономике IPv6 не устраняет необходимость обработки NAT, обучения клиентов, поддержки устаревших устройств или связности IPv4.
Если компания строит настоящую сеть доступа, ей всё равно нужно покупать транзит или оптовую ёмкость, организовывать анонсирование маршрутов, поддерживать DNS и реагирование на abuse-жалобы, а также обеспечивать качество поддержки, приемлемое для клиентов.
Отсутствие видимого BGP для 194.110.71.0/24 — больше, чем техническое примечание. Это означает, что в рассмотренных источниках не видно текущего публичного маршрута, по которому блок использовался бы как обычный анонсируемый префикс доступа или хостинга. Если блок пока просто зарезервирован, экономика линии ещё не началась. Если клиенты обслуживаются по адресам, выдаваемым вышестоящим оператором, собственные адресные ресурсы компании не являются главным индикатором живой базы.
Если блок используется приватно, невидимо или через договорённости, не попавшие в рассмотренные данные, экономика всё равно требует раскрытия, прежде чем можно делать сильные выводы. В любом случае ежемесячная повторяющаяся выручка остаётся недоказанной.
Деньги на установку — первая проверка маржи
Установка — это момент, когда линия локального доступа становится капиталом, а не продажей. Клиент может видеть маршрутизатор, кабель и короткий визит. Оператор видит время на обследование, доступ в здание, доступ к стояку, ёмкость оптического сплиттера или порта коммутатора, абонентский кабель, работы с разъёмами, абонентское устройство, активацию, документацию, настройку оплаты и риск того, что абонент откажется до окончания первого полного года. В многоквартирных домах эти затраты могут быть низкими, если инфраструктура уже существует и проникновение плотное.
В частном секторе или при разрозненном бизнес-доступе то же подключение может потребовать времени на дорогу, разрешений на воздушные или подземные работы, нестандартных кабельных трасс и более дорогих выездов по авариям.
Публичные тарифные данные по России показывают, что рынок не может просто переложить все затраты на подключение сразу. Региональные предложения и уведомления об изменении тарифов демонстрируют ежемесячную плату, конкурентную по международным меркам, и часто включают миграцию на более высокие скорости, а не крупный видимый взнос за установку. Провайдеры могут взимать плату за настройку маршрутизатора, статические адреса или особые работы, но массовое предложение всё равно остаётся сделкой с повторяющейся платой. Это благоприятствует действующим и плотным локальным операторам.
Это наказывает провайдеров, которым нужно завоёвывать абонентов по одному без заранее построенной инфраструктуры.
Для In Onlain правильный вопрос об установке таков: какая доля валовой маржи первого года уже зарезервирована до того, как клиент потребит первый гигабайт? Если жилая линия приносит лишь несколько сотен рублей в месяц после вычета магистрали, поддержки и оборудования, даже скромные затраты на установку могут требовать длительного удержания. Если отток происходит через шесть месяцев, оператор может потерять деньги, даже если каждый счёт оплачен. Если клиенту нужно несколько обращений в поддержку, замена маршрутизатора и повторный визит, линия может никогда не окупиться.
Если клиент — малый бизнес, платящий несколько тысяч рублей в месяц за надёжный сервис со статической адресацией и быстрой поддержкой, окупаемость может быть значительно быстрее, но ожидания к сервису выше, а простои обходятся дороже.
Разница между плотной застройкой и разрозненным локальным спросом решающая. Небольшой провайдер может выжить, контролируя несколько сильно проникнутых участков: один коммутатор, один стояк, много квартир, низкие предельные затраты на подключение и продажи по рекомендациям. Ему трудно, когда каждый абонент географически изолирован и требует индивидуальных работ. Публичные данные не раскрывают локальное покрытие In Onlain, поэтому консервативное допущение должно состоять в том, что экономика установки не доказана. Членство в RIPE и выделение адресов не описывают физическую топологию. Коды деятельности не описывают абонентский след.
Сигналы о связанной компании не определяют, кто владеет инфраструктурой и платит за неё.
Первым операционным доказательством был бы скучный, но мощный факт: опубликованные локальные тарифы, привязанные к известной зоне обслуживания, условия установки, варианты бизнес-подключений, условия на абонентское оборудование и действующий маршрут для адресного пространства компании. Следующим доказательством было бы либо видимая поверхность абонентской поддержки, либо закупочные и финансовые записи, показывающие повторяющиеся услуги связи. Без этого инвестор или контрагент вынужден моделировать диапазон, а диапазон достаточно широк, чтобы сменить вывод с прибыльной ниши на убыточное строительство.
Магистральная ёмкость, пиринг и цена малого масштаба
Доход от доступа не остаётся локальным. Каждый абонент превращается в спрос на магистраль. Экономика улучшается, если провайдер может конкурентно покупать транзит, пиринговаться локально, кэшировать популярный контент и удерживать трафик на дешёвых путях. Она ухудшается, если провайдер покупает малые коммиты, имеет мало переговорных козырей или вынужден передавать трафик через чужую сеть. В этом смысле таблица маршрутизации локального провайдера — это ещё и отчёт о затратах. Она показывает, может ли компания анонсировать своё пространство, кого она достигает и насколько зависит от одного магистрального оператора.
В рассмотренных источниках не видно автономной системы In Onlain для 194.110.71.0/24. Они показывают адресные ресурсы и административное членство, но не живую переговорную силу в пиринге. Это не значит, что у компании нет оптового соглашения. Небольшой оператор может покупать управляемый магистральный сервис и не появляться как отдельный источник для раннего розничного трафика. Но это означает, что компании не следует приписывать независимую экономику транзита, пока эти маршруты не видны.
Если у провайдера нет собственных анонсируемых маршрутов, начать может быть проще, но дифференцироваться сложнее, управлять репутацией при abuse-жалобах сложнее, а некоторые бизнес-услуги предлагать чисто сложнее.
Дефицит IPv4 добавляет ещё один слой. /24 достаточно для анонса как обычного BGP-префикса, но это не крупный розничный пул. Carrier-grade NAT может растягивать адреса на многих жилых пользователей, но создаёт издержки на поддержку и репутацию. Некоторые игры, видеоплатформы, инструменты удалённой работы, камеры, платёжные терминалы и бизнес-приложения плохо работают за общей трансляцией адресов. Статический IPv4 может стать платным дополнением, но только если у провайдера достаточно пространства и чистая маршрутизация.
Публично видимое отсутствие обратных DNS-записей и размещённых доменов на текущем блоке IPv4 говорит либо о резервировании, либо о минимальном использовании, но не о зрелом пуле бизнес-сервисов.
Выделение IPv6 лучше с точки зрения долгосрочной архитектуры. /29 даёт место для корректного делегирования клиентам и будущих услуг. Но IPv6 не заменяет рыночное исполнение. Клиенты по-прежнему ожидают достижимость устаревших ресурсов. Команды поддержки по-прежнему работают с домашними маршрутизаторами и конечными устройствами. Национальные и локальные конкуренты тоже могут развернуть IPv6. Преимущество получает оператор, который превращает чистую нумерацию в меньшие затраты на поддержку и лучшее качество сервиса, а не тот, кто просто владеет ресурсом.
Пиринг и кэширование также вознаграждают масштаб. Крупные операторы могут обосновывать бесселтинговые соглашения, кэширующие устройства и планирование ёмкости в нескольких регионах, потому что у них есть объём трафика. Небольшой локальный оператор может быть вынужден покупать транзит у тех самых национальных операторов, которые конкурируют за тех же клиентов. Это создаёт ловушку маржи: локальный провайдер получает абонента по розничной цене, заданной рынком действующих операторов, а затем платит оптовые издержки, на которые влияют более крупные сети.
Его защита должна исходить из более дешёвой локальной установки, лучшего сервиса, эксклюзивной позиции в здании, бизнес-специализации или недостаточно обслуживаемой географии. Публичные данные по In Onlain пока не показывают, какая защита применяется.
Затраты на поддержку могут перечеркнуть дешёвый тариф
Поддержка — скрытая статья затрат в бизнесе доступа с низким ARPU. Клиент, платящий 600 рублей в месяц, но звонящий многократно, требующий вечерних визитов, отказывающийся заменить старое оборудование или оспаривающий каждый простой, может уничтожить маржу от нескольких спокойных клиентов. Бизнес-клиент, платящий несколько тысяч рублей в месяц, может быть привлекательным, но требования к уровню сервиса существенно выше. Для микропредприятия очередь в поддержке не абстрактна.
Это время владельца, небольшой штат, подрядчик или связанная компания, поглощающая труд, который всё равно имеет экономическую стоимость, даже если он не виден в собственной численности In Onlain.
Публичные записи порождают две трактовки поддержки. Первая более рискованна: у In Onlain слишком мало видимого персонала, чтобы самостоятельно поддерживать значимую розничную базу. Вторая более мягкая: труд поддержки может находиться в связанной компании или сети подрядчиков, тогда как In Onlain владеет ресурсами или узким клиентским договором. Обе трактовки оставляют один и тот же вопрос. Кто несёт стоимость труда и как она возмещается из ежемесячной платы?
Российский рынок широкополосного доступа делает вопрос острее, потому что во многих городских локациях у клиентов есть альтернативы. Правительственные источники указывают на очень высокую доступность широкополосного доступа, а национальные операторы продолжают модернизировать старые технологии на оптику. Небольшой провайдер не может исходить из того, что недовольному клиенту некуда уйти. Локальное знание может завоёвывать клиентов, но только если провайдер реагирует быстро без перерасхода. Дешёвый тариф с медленной поддержкой вызывает отток. Щедрая поддержка с дешёвыми тарифами разрушает маржинальный вклад.
Жизнеспособная середина — плотная, хорошо обслуживаемая сеть доступа, где неисправности редки и предсказуемы.
Затраты на поддержку также растут с разнообразием оборудования. Если провайдер субсидирует или настраивает абонентские маршрутизаторы, он берёт на себя вопросы прошивок, Wi-Fi, блоков питания и замены, которые не всегда являются сетевыми неисправностями. Публичные примеры тарифов показывают, что в некоторых региональных предложениях настройка маршрутизатора и статический IP становятся платными опциями, что экономически разумно. Но конкурентное давление часто заставляет небольших провайдеров включать больше помощи, чем они могут оценить в цене. В таких случаях клиент, казавшийся прибыльным при активации, превращается в потребителя труда.
Для In Onlain отсутствие публичных страниц услуг, условий поддержки и живых идентификаторов сети оставляет нагрузку на поддержку неизвестной. Эту неопределённость следует учитывать в оценке. Компания с одним хорошо управляемым бизнес-контрактом на доступ может выглядеть маленькой по численности и всё же быть прибыльной. Компания, пытающаяся строить жилой масштаб с тем же видимым персоналом, была бы хрупкой. Разницу нельзя вывести из кодов деятельности.
Капитал, поставщики и замена оборудования
Среда затрат не щадящая. Российские операторы связи сталкивались с давлением цен на оборудование, логистическими ограничениями и дисциплиной капитальных расходов. Отчёты описывают рост цен на телеком-оборудование на 10–30 % у нескольких поставщиков в начале 2025 года, связанный с компонентами, валютными курсами, логистикой и ожиданиями по зарплатам. Крупные операторы сокращали или жёстко управляли расходами на инфраструктуру в 2025 году, с зафиксированным снижением capex у нескольких крупных групп. Небольшой оператор не избегает этого давления. Часто он сталкивается с ним с меньшей покупательной способностью.
Физическая сеть доступа имеет несколько уровней риска замены. Абонентские маршрутизаторы выходят из строя. Оптические сетевые терминалы стареют. Коммутаторам нужна резервная ёмкость. Блоки питания и аккумуляторы изнашиваются. Кабели режут, повреждают или тревожат. Если провайдер использует опоры, кабельную канализацию, стояки зданий или общую инфраструктуру, важны плата за размещение и разрешения. Снижение тарифа на размещение на опорах в Московском регионе, о котором сообщило ТАСС, — полезное напоминание, что экономика локального доступа может меняться, когда владельцы инфраструктуры меняют формулы.
Это также показывает, почему география важна: изменение затрат в одном регионе или способе доступа нельзя автоматически применять к каждому провайдеру.
Содержание ресурсов RIPE видимо и скромно по сравнению с инфраструктурой, но не равно нулю. RIPE указывает годовой сервисный сбор 1 800 евро за LIR в 2026 году, плату за регистрацию для новых или дополнительных аккаунтов LIR и небольшие сборы за ресурсы для отдельных назначений. Для масштабного оператора это накладные расходы. Для микропредприятия с неопределённой выручкой — ещё одна фиксированная статья. Однако истинное капитальное бремя лежит в полевом оборудовании и магистральных соглашениях, и ни то, ни другое для In Onlain не раскрыто.
Концентрация поставщиков — ещё один нерешённый риск. Небольшой провайдер может зависеть от одного магистрального оператора, одного монтажника, одного управляющего зданием, одного дистрибьютора оборудования и одной биллинговой схемы. Это может быть эффективно при стабильных отношениях. Это опасно, когда любое звено меняет цену или условия. Если у провайдера нет собственных видимых маршрутов, зависимость от магистрали становится ещё важнее. Если связанная компания предоставляет поддержку или оптовую ёмкость, зависимость от связанных сторон необходимо понимать.
Если In Onlain владеет номерными ресурсами, а другая компания владеет отношениями с клиентами, экономическая ценность может находиться не там, где подсказывает запись в справочнике.
Капитал на замену также взаимодействует с оттоком. Если провайдер устанавливает оборудование, а клиент быстро уходит, возмещённая стоимость зависит от того, можно ли повторно использовать оборудование, останется ли кабель полезным для будущего абонента и контролирует ли провайдер здание. Плотная сеть доступа позволяет повторное использование. Разрозненные индивидуальные подключения превращают капитал в невозвратные затраты. Публичные данные не показывают, какой профиль подходит In Onlain.
Поэтому правильна рамка установленной линии: компания зарабатывает ценность только тогда, когда линия живёт достаточно долго, чтобы превратить capex в маржинальный вклад.
Конкуренция и заменители
Конкуренция In Onlain — не только ближайший местный провайдер. Она включает национальных фиксированных операторов, мобильных операторов, пакетные предложения, беспроводной широкополосный доступ, действующих операторов на уровне зданий, провайдеров бизнес-оптики и возможность того, что клиенты выберут мобильную точку доступа или корпоративного оператора вместо небольшой фиксированной линии. Структура российского рынка даёт крупным игрокам преимущества в бренде, закупках, мобильном пакетировании, инструментах обслуживания клиентов и глубине сети.
Отчётная база домохозяйств на оптике и бизнес-ARPU Rostelecom показывает, сколько масштаба и сегментации национальный провайдер может привнести в ту же задачу доступа.
Небольшой провайдер всё же может выигрывать, когда конкуренция локальна. Он может знать управляющего зданием, быстро устанавливать, лично отвечать на звонки, обслуживать бизнес, который слишком мал для внимания корпоративного оператора, но слишком требователен для массовой поддержки, или покрывать район, где национальные сети технически присутствуют, но коммерчески безразличны. В таких ситуациях малость локального оператора — преимущество. Он может назначать цену за индивидуальные работы, быстро реагировать и держать принятие решений близко к клиенту.
Риск в том, что рынок не даёт брать плату за эту близость. Если клиенты сравнивают только рекламируемую месячную цену и заявленную скорость, у малого оператора с более высокими удельными издержками мало пространства. Публичные примеры тарифов показывают, что цены домашнего интернета могут быть довольно низкими для предлагаемых скоростей. Национальные операторы могут поглощать промоакции и пакетировать медиа или мобильные скидки. Данные рынка платного ТВ тоже важны: телевидение может добавлять выручку, но сегмент имеет низкий рост, замещение OTT-сервисами и давление оттока.
Пакетирование помогает, только если у провайдера привлекательные условия контента и низкие затраты на поддержку.
Бизнес-доступ может быть более перспективным. Показатели ARPU бизнес-оптики и «оптика плюс VPN» у Rostelecom значительно выше ARPU жилой оптики. Небольшой провайдер с локальным доверием и надёжной установкой может получать лучшую экономику от небольших офисов, магазинов, медицинских кабинетов, промышленных площадок или управляющих недвижимостью, чем от чувствительных к цене домохозяйств. Но бизнес-клиенты также требуют аптайма, статической адресации, документации и быстрого ремонта. Блок IPv4 /24 мог бы быть полезен там, но только когда он маршрутизируется, репутационно чист и поддерживается.
Текущие публичные сигналы этого пока не показывают.
Сильнейшим заменителем может быть бездействие клиента. Если существующая линия работает достаточно хорошо, переход налагает неудобства. Новый участник должен быть дешевле, быстрее, надёжнее, отзывчивее или доступнее. Каждый путь имеет цену. Быть дешевле — снижает маржу. Быть быстрее — может требовать лучшего оборудования и магистрали. Быть надёжнее — требует резервирования. Быть отзывчивее — требует труда. Быть доступнее — требует строительства. В локальном доступе нет бесплатной стратегической позиции.
Регулирование и геополитика
Связь в России — регулируемый бизнес. Лицензии, обязательства по данным, предписания о блокировках, требования законного перехвата, обязанности по персональным данным и другие государственные требования могут влиять на затраты и риски оператора. Рассмотренные здесь источники не устанавливают полную лицензионную позицию самой In Onlain. Они показывают, что связанные телеком-компании и национальные операторы работают в рамках, насыщенных лицензиями, а государственная политика продолжает делать акцент на доступности широкополосного доступа, отечественной цифровой инфраструктуре и устойчивости сетей связи.
Для In Onlain регуляторный вопрос следует рассматривать как пробел в доказательствах, а не как вердикт. Код деятельности в области проводной связи — не лицензия связи. Членство в RIPE NCC — не разрешение на оказание услуг. Маршрутизируемый префикс — не доказательство законного розничного сервиса. И наоборот, отсутствие публично обнаруженной лицензии в рассмотренных источниках не доказывает, что лицензии нет.
Разумная позиция состоит в том, что любой коммерческий андеррайтинг должен требовать актуальных лицензионных подтверждений, территорий обслуживания, обязательств перед регулятором и условий, на которых компания может предоставлять доступ в интернет или смежные услуги.
Геополитический и цепочечный риск входит через оборудование, программное обеспечение, зависимости маршрутизации и закупки, ограниченные санкциями. Отчёты о ценах на оборудование показывают, что российские сетевые операторы испытывают давление компонентов, логистики и валюты. Небольшой провайдер может не иметь запасов или отношений с поставщиками, чтобы смягчать сбои. Если он зависит от импортного оптического оборудования, маршрутизаторов или коммутационного оборудования, важны сроки замены и колебания цен. Если он полагается на отечественные альтернативы, важны производительность, совместимость и условия поддержки.
В любом случае абоненту не важно, почему неисправность трудно устранить. Абонент платит за работающий доступ.
Регулирование может менять и конкурентную экономику. Государственные цели по широкополосному доступу могут поддерживать расширение сетей, но они также могут усиливать крупных операторов, которые выигрывают субсидии, универсальные услуги или проекты с господдержкой. Правила локального доступа, тарифы на опоры и права входа в здания могут помогать малым операторам в конкретных местах, однако эти выгоды зависят от географии и реализации. Публичный след In Onlain недостаточно конкретен, чтобы приписывать ей какое-либо регуляторное преимущество.
Практический риск — асимметрия. Национальный оператор может распределить персонал по комплаенсу, юридические обновления и системы отчётности на миллионы абонентов. Микропредприятие не может. Это не делает микропредприятие невозможным; это делает ценность простоты высокой. Чем больше In Onlain может сосредоточиться на узкой, хорошо понятной клиентской базе с повторяемыми условиями, тем легче управлять регуляторными накладными расходами. Чем больше она пытается имитировать полный национальный портфель, тем быстрее сложность съедает маржу.
Неофициальные сигналы и то, чего они не доказывают
Несколько неофициальных или вторичных сигналов полезны, но ограничены. Бизнес-реестры и базы контрагентов сходятся на одних и тех же корпоративных идентификаторах, владельце и основном виде деятельности. Сайты IP-аналитики сходятся на отсутствии видимой текущей активности для 194.110.71.0/24. Страницы связанных компаний связывают того же человека с Opticoms и показывают iol.ru как сайт в профиле этой более старой компании. Тарифные трекеры и страницы региональных провайдеров показывают ценовой диапазон, в котором конкурируют операторы доступа. Отраслевые СМИ описывают давление на capex, оборудование и доходы широкополосного доступа.
Эти сигналы можно использовать напрямую, только удерживая их в своей полосе. Справочник компаний может подтверждать идентичность; он не может доказать активных клиентов. Страница диапазона IP может подтверждать отсутствие видимой маршрутизации; она не может доказать, что у компании нет пользователей за частными или вышестоящими адресами. Страница связанной компании может подтверждать вопрос границы контроля; она не может перенести выручку, лицензии или клиентов из одной компании в другую. Национальный отчёт о рынке может подтверждать контекст ARPU и спроса; он не может приписать этот спрос In Onlain.
Противоречия тоже информативны. Численность персонала не полностью согласована между источниками. Юридический адрес отличается от контактного адреса RIPE. Отображение RPKI-сертификата включает ресурсы сверх выделений IPv4 и IPv6, подсвеченных в таблице распределений, но само по себе это не объясняет текущее коммерческое использование. Некоторые рыночные источники приводят разные цифры доходов фиксированного интернета в зависимости от определения, года и сегмента. Эти расхождения не разрушают анализ; они не дают завышать выводы.
Самая чистая текущая гипотеза поэтому условна. In Onlain имеет достаточно формального аппарата, чтобы быть правдоподобным участником локального доступа или инструментом владения ресурсами. У неё пока недостаточно видимых публичных сетевых и коммерческих доказательств, чтобы считаться доказанным региональным интернет-провайдером. Её потенциал реален, если она сможет дешево подключать новых клиентов, удерживать отток низким, чисто маршрутизировать свои ресурсы, использовать связанную экспертизу без скрытой утечки затрат и фокусироваться на клиентах, чьи ежемесячные платежи превышают нагрузку на поддержку.
Риск в том, что те же ежемесячные платежи могут быть слишком малы, чтобы окупить первую установку до ухода клиента или появления более дешёвой альтернативы национального оператора.
Что изменило бы оценку
Первый факт, который изменил бы оценку, — видимое анонсирование маршрутов. Если 194.110.71.0/24 начнёт появляться в BGP со стабильным источником, разумной диверсификацией магистралей, соответствующими route-объектами, обратными DNS-записями, abuse-контактами и именами хостов клиентов или инфраструктуры, ресурсная история станет более операционной. Если 2a0d:d200::/29 появится в делегированиях клиентам или документации услуг, компания будет выглядеть скорее провайдером, готовящим современный доступ, а не просто держателем ресурсов. Если маршрута по-прежнему нет, стоимость содержания адресных ресурсов остаётся признаком опциональности.
Второй факт — локальное покрытие. Список зданий, районов, бизнес-парков или территорий обслуживания позволил бы моделировать экономику установки. Плотное покрытие многоквартирных домов поддержало бы жилую маржу. Фокус на малом бизнесе сместил бы внимание на надёжность и тарифы с уровнем сервиса. Разрозненное покрытие частного сектора повысило бы порог окупаемости. Без территории невозможно сказать, дёшев абонент в подключении или дорог в доступе.
Третий факт — структура тарифов. Провайдер, взимающий отдельно плату за установку, аренду маршрутизатора, статические адреса и бизнес-поддержку, имеет иной профиль риска, чем тот, кто включает всё в низкую месячную плату. Публичные примеры тарифов показывают, что конкуренты могут предлагать привлекательные заявленные цены; In Onlain понадобилась бы либо дисциплина затрат, либо дифференциация. Одна лишь тарифная таблица не доказала бы клиентов, но прояснила бы предполагаемую модель.
Четвёртый факт — концентрация клиентов. Микропредприятие может быть стабильным с несколькими бизнес-клиентами, если договоры долгосрочны, а обязательства по обслуживанию корректно оценены. Оно может быть хрупким со множеством низкооплачиваемых жилых клиентов, если нагрузка на поддержку высока. Оно также может быть хрупким, если одно здание, один клиент или одна связанная сторона даёт большую часть выручки. Ни один рассмотренный публичный источник не раскрывает эту структуру.
Пятый факт — структура затрат. Контракты с магистральными операторами, условия поставщиков оборудования, использование подрядчиков, поддержка связанных сторон, аренда или размещение на опорах, а также капитальные обязательства определили бы, работает ли экономика линии. Небольшой провайдер с низкими фиксированными затратами и плотной инфраструктурой может получать приемлемую доходность при скромном ARPU. Небольшой провайдер, платящий премиальный опт и расходы на выезды, не может.
Пока эти факты не появятся, экономически честный вывод сдержан. In Onlain — не общий профиль компании. Это узкий вопрос маржи на рынке, где спрос на доступ существует, но масштаб имеет значение. У компании есть юридическая идентичность, коды деятельности в области связи, статус в RIPE и свежие ресурсы. У неё также тонкая видимая маршрутизация, отсутствие публичных доказательств абонентского масштаба, неясная способность поддержки и нерешённые границы со связанными структурами.
Одна установленная линия ценна только в том случае, если остаётся достаточно долго, предсказуемо потребляет, требует малой поддержки и подключена по цене, которую месячная плата способна окупить. Это весь бизнес в миниатюре, и для In Onlain он остаётся проверкой.
Источники
- https://www.ripe.net/membership/member-support/list-of-members/ru/iol/
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/allocations/ru-ip-allocations.html
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/ipv4/by-number/ru-ipv4-by-number.html
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/ipv6/by-number/ru-ipv6-by-number.html
- https://lir.internet-registry.net/?cdir=desc&country=ru&csort=lirs&dir=desc&p=5&sort=total_slash24
- https://ipinfo.io/ips/194.110.71.0/24
- https://www.ipaddress.com/ipdb/ipv4-public/194.110.71.0/24/
- https://console.rpki-client.org/rpki.ripe.net/repository/DEFAULT/PluwZCHU7nZU_UO77wgZSWdAONQ.cer.html
- https://www.ripe.net/membership/payment/
- https://www.ripe.net/membership/ripe-ncc-organisational-documents/charging-schemes/
- https://companies.rbc.ru/id/1187746554159-obschestvo-s-ogranichennoj-otvetstvennostyu-in-onlajn/
- https://companies.rbc.ru/amp/ogrn/1187746554159/
- https://check.tochka.com/company/1187746554159/
- https://spark-interfax.ru/moskva-kotlovka/ooo-iol-inn-7727364934-ogrn-1187746554159-6e4211af85182e06e0531b9aa8c09d0e
- https://indicator.bifit.ru/ui/report/7727364934
- https://globas.credinform.ru/search/company-card/llc-iol-7727364934-53838cd474844d82a0edaa4026f9c389
- https://cio-navigator.ru/iol-7727364934/
- https://damia.ru/catalog-orgs?active=0&id=2&okved=61.1&page=12®ion=77&sort=name
- https://damia.ru/catalog-orgs?active=0&id=2&okved=61.10&page=36®ion=&sort=
- https://companium.ru/id/1037736027999-optikoms
- https://zachestnyibiznes.ru/company/ul/1037736027999_7736239418_OOO-OPTIKOMS
- https://reputation.ru/ogrn/1037736027999
- https://tmt-consulting.ru/napravleniya/telekommunikacii/tmt-rejting-rossijskij-rynok-telekommunikacij-predvaritelnye-itogi-2024-goda/
- https://www.cableman.ru/content/issledovanie-telekom-rynok-v-rossii-vyros-na-67-v-2024-godu
- https://www.kommersant.ru/doc/8422788
- https://www.akm.ru/eng/press/the-results-of-the-year-for-the-russian-telecom-industry/
- https://marketing.rbc.ru/research/53595/
- https://www.company.rt.ru/press/news/d477115/
- https://dominternet.ru/analytics/prices/
- https://www.kmvtelecom.ru/news/IzmenenietarifovnaInternets01aprelya2025goda/
- https://kto34.ru/router/tarif.php
- https://www.cableman.ru/content/dokhody-rynka-rossiiskogo-platnogo-televideniya-sostavili-1084-mlrd-rublei-v-2024-godu
- https://www.kinometro.ru/news/show/name/paytvrussia25_30042026
- https://www.vedomosti.ru/technology/articles/2026/03/10/1181637-kapitalnie-vlozheniya-operatorov-svyazi-v-infrastrukturu-sokratilis//
- https://telecom.cnews.ru/news/top/2025-01-28_v_rossii_vyrosli_tseny_na
- https://tass.ru/ekonomika/25560349
- https://mintrans.gov.ru/press-center/branch-news/7783
- https://government.ru/docs/all/156833/
- https://www.rosstat.gov.ru/statistics/price/
- https://www.rosstat.gov.ru/storage/mediabank/70_16-05-2025.html
- https://mintrans.gov.ru/press-center/branch-news/9244
- https://www.company.rt.ru/about/lic_and_cert/licence/?ORDER=ASC&SORT=NAME
- https://stat.ripe.net/docs/data-api/api-endpoints/routing-status.html
- https://data.stat.ripe.net/docs/data-api/ripestat-data-api
- https://www.ripe.net/publications/documentation/developer-documentation/rpki-management-api/
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров