
الخلاصة
- تمثل Limited Liability Company In Onlain حالة شركة اتصالات روسية صغيرة تملك هوية قانونية نشطة وعضوية RIPE وموارد عناوين محدودة، لكنها لا تقدم من السجلات العامة وحدها دليلاً كافياً على شبكة وصول عاملة أو قاعدة مشتركين واسعة أو إعلان توجيه مستقل للمدى IPv4 المرئي.
- الاقتصاد الحاسم في هذه الحالة هو اقتصاد الاسترداد: كم شهراً يجب أن يبقى المشترك، السكني أو التجاري، حتى يغطي دخله الشهري كلفة التوصيل والمعدات والدعم والعبور والالتزامات الثابتة، خصوصاً عندما تكون الأسعار السكنية الروسية منخفضة نسبياً أمام العمل الميداني.
- تخصيص IPv4 بحجم /24 ووجود تخصيص IPv6 يضيفان قيمة تشغيلية محتملة، لكنه لا يحولان الشركة تلقائياً إلى مزود نشط؛ فغياب الإعلان المرئي في بعض قواعد بيانات التوجيه يجعل التحليل أكثر حذراً، لا أكثر نفياً.
- أفضل قراءة اقتصادية للشركة هي أنها عند حد فاصل بين الجاهزية والاختبار التجاري: قد تكون قادرة على بناء نموذج مجد إذا ركزت على كثافة محلية أو عقود أعمال أو خدمات عناوين ثابتة، لكنها معرضة للخطر إذا حاولت تمويل شبكة واسعة من اشتراكات رخيصة ومتناثرة.
لماذا تستحق الحالة قراءة اقتصادية لا وصفاً سجلّياً فقط
تقدم السجلات الروسية صورة قانونية واضحة نسبياً عن الشركة. الاسم الكامل في المصادر التجارية الروسية يشير إلى Obshchestvo s ogranichennoy otvetstvennostyu In Onlain، والاسم المختصر OOO IOL، مع أرقام تسجيل وضريبة ومركز قانوني في موسكو. تاريخ التسجيل في يونيو 2018، والنشاط الرئيسي المصنف في الاتصالات السلكية، والمدير والمالك الوحيد المعلن، كلها عناصر تجعل الكيان أكثر من اسم عابر في قاعدة بيانات. لكنها لا تكفي لتقدير قيمة الشركة اقتصادياً، لأن نشاط الاتصالات لا يتحول إلى هامش نقدي بمجرد وجود كيان قانوني ورقم ضريبي.
الفارق المهم هنا هو بين القدرة الشكلية على تشغيل نشاط اتصالات وبين إثبات وجود شبكة قادرة على توليد إيراد متكرر. شركة صغيرة قد تمتلك نشاطاً مصنفاً، وعضوية في سجل إنترنت إقليمي، وتخصيصات عناوين، وعنواناً قانونياً، ومع ذلك تبقى في مرحلة تحضير أو استخدام محدود أو ارتباط بكيان آخر. لذلك يجب أن يبدأ التحليل من سؤال ضيق: هل توجد دلائل كافية على أن الإيراد الشهري، إذا كان موجوداً، يغطي تكلفة الحصول على المشترك وإبقائه وخدمته؟ هذا السؤال أقسى من سؤال الوجود القانوني، لكنه أقرب إلى واقع مزودي الوصول المحليين.
تضع هوية الشركة نفسها حدوداً للتحليل. رأس المال المسجل صغير، والتصنيف كشركة متناهية الصغر أو بالغة الصغر في مصادر عدة يحد من افتراضات الحجم. تضارب بيانات عدد العاملين بين مصدر يورد موظفاً واحداً وآخر لا يعرض طاقماً لا يسمح بحساب قدرة تشغيلية دقيقة، لكنه يسمح باستنتاج معقول: لا ينبغي افتراض جهاز ميداني كبير أو مركز دعم واسع في اسم الشركة ذاتها. وإذا كانت هناك أعمال ميدانية أو دعم، فقد تكون عبر متعاقدين أو جهة مرتبطة أو ترتيب تجاري غير ظاهر في السجلات العامة.
هذه الحدود لا تجعل الشركة بلا أهمية. على العكس، تجعلها مثالاً جيداً لحساسية اقتصاد الوصول المحلي. الشركات الصغيرة في الاتصالات قد تعيش على جيوب طلب محدودة جداً: مبنى واحد، مجمع أعمال، علاقة مع مالك عقار، خدمة عناوين ثابتة لعملاء تجاريين، أو امتداد لشبكة مرتبطة. في مثل هذه الحالات لا تكون الأرقام الوطنية عن سوق الاتصالات كافية. المعيار هو كثافة الطلب في المكان، وسعر الاشتراك، وحجم الدعم، وشروط العبور، وكلفة المعدات، والوقت اللازم لاستعادة ما دُفع في البداية.
الإيراد المتكرر هو أصل الشركة الحقيقي
في اقتصاد الوصول الثابت، لا تكون الوصلة المادية وحدها هي الأصل. الأصل الحقيقي هو علاقة اشتراك تستطيع البقاء فترة كافية لتسديد كلفة الوصلة. أي عميل جديد يطلب سلسلة إنفاق قبل أن يصبح مربحاً: معاينة أو تركيب، كابل أو منفذ أو جهاز طرفي، إعداد عنوان أو حساب، دعم عند التشغيل، وربما حصة من كلفة المنبع أو السعة. إذا غادر العميل بعد أشهر قليلة، فإن الإيراد الشهري يكون قد مول الخصم أو التركيب أو الجهاز، لا الربح.
هذا مهم خصوصاً لأن أمثلة الأسعار الروسية المتاحة في السوق السكني تضع كثيراً من الخطط داخل نطاق مئات الروبلات شهرياً، مع اختلاف كبير بحسب المدينة والمزود والسرعة والتقنية. مثل هذا السعر قد يبدو مناسباً للمستهلك، لكنه يضغط على مزود صغير لا يملك كثافة عالية أو مشتريات معدات ضخمة أو مركز اتصال موزع الكلفة على ملايين المشتركين. كل مكالمة دعم، وكل زيارة فنية، وكل جهاز يتعطل، يمكن أن يأكل شهوراً من الهامش في حساب عميل واحد.
لذلك لا يكفي القول إن سوق النطاق العريض الروسي كبير أو أن عدد المشتركين الوطني مرتفع. الأهم هو ما إذا كانت Limited Liability Company In Onlain تستطيع الحصول على مشتركين بتكلفة منخفضة، في منطقة مركزة، وبمعدلات ترك قليلة. إذا كان العميل يتطلب سحب كابل منفصل أو دخول مبنى صعب أو تنسيقاً مع مالك عقار، فإن عائد الأشهر الأولى يصبح ضعيفاً. وإذا كان العميل ينتقل بسرعة إلى مزود أكبر بسبب السعر أو العرض الترويجي، فإن شركة صغيرة تدفع تكلفة الدخول ولا تحصد سنوات الإيراد.
في المقابل، قد ينقلب الحساب إذا كان الوصول إلى العملاء عبر نقطة تجمع جاهزة. مبنى صغير له بنية داخلية قائمة، أو علاقة مع مكتب إدارة عقارات، أو مجموعة شركات تحتاج اتصالاً ثابتاً وعناوين عامة، يمكن أن يخفض تكلفة الاكتساب ويزيد مدة البقاء. في هذه الحالة يصبح حتى مزود صغير قادراً على تحقيق اقتصاد جيد من عدد محدود من العملاء، لأن كل روبل إضافي فوق تكلفة المنبع والدعم يذهب إلى تغطية رأس المال والرسوم الثابتة.
معنى تخصيص العناوين: خيار اقتصادي لا دليل إيراد
تظهر بيانات التخصيص أن الشركة مرتبطة بمدى IPv4 بحجم 194.110.71.0/24، وهو يعادل 256 عنواناً، وبمدى IPv6 أوسع من حيث البنية العنوانية. اقتصادياً، حجم /24 له معنى مزدوج. من جهة، هو مورد نادر نسبياً في عالم تضغط فيه ندرة IPv4 على مشغلي الاتصالات. ومن جهة أخرى، هو صغير جداً إذا قورن بقاعدة مشتركين سكنية واسعة تحتاج عناوين عامة فردية. هذا الحجم يناسب خدمات بنية تحتية، أو عناوين ثابتة محدودة، أو تجمعاً عاماً صغيراً خلف مشاركة عناوين، لكنه لا يثبت وحده وجود شبكة كبيرة.
قيمة العنوان تظهر حين يرتبط بخدمة قابلة للفوترة. عنوان IPv4 عام يمكن أن يكون مهماً لعميل أعمال يحتاج وصولاً ثابتاً أو خدمة مراقبة أو بوابة دفع أو اتصالاً بين فروع. لكنه يصبح أقل قيمة إذا ظل غير معلن أو غير مستخدم أو محصوراً في خطط مستقبلية. لذلك يجب قراءة التخصيص كخيار تشغيلي مفتوح، لا كإيراد محقق. الشركة قد تكون حصلت على الموارد استعداداً لخدمة لاحقة، أو لاستخدام مرتبط بعميل محدد، أو ضمن ترتيب مع طرف آخر.
غياب الإشارة الظاهرة إلى ASN أو BGP في صفحات قياس المدى كما ظهرت في المصادر لا يحسم الأمر، لكنه يغير درجة اليقين. إذا لم يكن المدى معلناً في المنظور العام لبعض أدوات التوجيه، فلا ينبغي الادعاء بأن الشركة تشغل شبكة مستقلة واضحة بذلك المدى. قد تكون تستخدم عنونة من مزود أعلى، أو تعدّ الموارد ولم تفعلها بعد، أو تمر عبر جهة مرتبطة، أو تعمل في بيئة لا تراها الأدوات نفسها في وقت القياس. لكن الاستثمار الاقتصادي لا يحب الغموض: كلما ضعف دليل التشغيل، زاد وزن سؤال الإيراد الفعلي.
أما IPv6 فيضيف بعداً آخر. تخصيص IPv6 قد يسمح بنمو أكبر وتخطيط أكثر نظافة للشبكة، لكنه في الأسواق الاستهلاكية لا يخلق بالضرورة عائداً إضافياً مباشراً. الزبون يدفع مقابل الخدمة والاعتمادية والسعر، لا مقابل عدد العناوين المجرد. لذلك يصبح IPv6 عنصراً جيداً في جاهزية الشبكة، لكنه لا يعالج وحده مشكلة الاسترداد: هل يدفع العميل بما يكفي، وهل يبقى فترة كافية، وهل يمكن خدمته بكلفة دعم معقولة؟
رسوم RIPE والالتزامات الثابتة في ميزانية صغيرة
رسوم العضوية في RIPE ليست أكبر بند في شبكة وصول، لكنها تكشف شيئاً عن اقتصاد الحجم. رسم سنوي بمستوى 1,800 يورو للحساب، مع رسوم انضمام أو رسوم موارد أخرى بحسب الحالة، قد يبدو صغيراً أمام تكاليف الألياف والعبور والمعدات. لكنه يصبح ملحوظاً إذا كانت الشركة في مرحلة ما قبل الإيراد أو تخدم عدداً قليلاً من العملاء. في شركة كبيرة، يذوب هذا المبلغ في ملايين الاشتراكات. في شركة صغيرة، يحتاج إلى عدد واضح من الخطوط المدفوعة فقط لتغطيته.
هذه النقطة لا تعني أن العضوية عبء سلبي. عضوية السجل الإقليمي تمنح الشركة قدرة على إدارة مواردها وتقديم مظهر تشغيلي أكثر استقلالاً، وقد تكون ضرورية لخدمة معينة أو لخطة توسع. لكنها أيضاً تحول الجاهزية إلى التزام نقدي. كل سنة تمر من دون استخدام تجاري واضح للموارد ترفع تكلفة الانتظار. وعندما تكون الشركة متناهية الصغر، فإن تكلفة الانتظار ليست مجرد بند محاسبي، بل اختبار لجدية الطلب المخطط.
من زاوية اقتصادية، يجب أن تمول الاشتراكات المتكررة ثلاث طبقات: التكاليف المتغيرة المرتبطة بكل عميل، والتكاليف المشتركة مثل المنبع والأنظمة والدعم، والتكاليف الثابتة مثل الرسوم والسجلات والإدارة. إذا كانت القاعدة صغيرة جداً، فإن التكاليف الثابتة لا تجد ما يكفي من العملاء لتوزيعها. وإذا كانت القاعدة واسعة لكن متناثرة، فإن التكاليف الميدانية ترتفع. لذلك لا يوجد حل سحري في الموارد الشبكية وحدها. الحل في التركيز الجغرافي أو التركيز على عملاء أعلى قيمة.
وتصبح هذه الحسابات أكثر حساسية عندما تكون الرؤية العامة محدودة. لا توجد في المصادر المنشورة تعرفة خاصة بالشركة، ولا عدد مشتركين، ولا كلفة تركيب، ولا شروط توريد، ولا اتفاق عبور. غياب هذه البيانات لا يسمح بحساب نقطة تعادل رقمية، لكنه يسمح برسم إطار: كلما انخفض السعر الشهري، وارتفعت كلفة الجهاز، وقصر عمر العميل، ابتعدت الشركة عن الربحية. وكلما زادت كثافة المباني، وارتفعت حصة العملاء التجاريين، وانخفضت زيارات الدعم، اقتربت من نموذج مستدام.
المشترك السكني: سعر منخفض وحساسية دعم عالية
السوق السكنية مغرية في ظاهرها لأنها واسعة ومتكررة الإيراد. لكن مزوداً صغيراً يواجه فيها منافسين كباراً يملكون علامة تجارية، عقود محتوى، قنوات بيع، أنظمة فوترة، وقدرة على امتصاص العروض المخفضة. في روسيا، تشير أمثلة التعرفة إلى باقات منزلية بأسعار تمتد من مئات الروبلات إلى مستويات أعلى بحسب السرعة والمزود والمنطقة. هذا النطاق يترك مساحة للمنافسة، لكنه لا يضمن هامشاً كافياً لكل من يدخل السوق.
المشكلة ليست في السعر وحده. المشترك السكني قد يحتاج جهاز توجيه، إعداداً داخل المنزل، دعماً عند ضعف الإشارة، معالجة شكوى، وربما زيارة فني. هذه العناصر لا تظهر دائماً في تعرفة شهرية بسيطة. في شركة كبيرة، توزع التكاليف على قاعدة واسعة وتدار بمراكز دعم وبرمجيات وفرق ميدانية. في شركة صغيرة، قد تتحول كل مشكلة فردية إلى استنزاف مباشر لوقت العاملين أو المتعاقدين. لذلك يصبح الاحتفاظ بالمشترك شرطاً أساسياً، لا مجرد مؤشر تسويقي.
إذا كان متوسط الاشتراك قريباً من أرقام السوق المنخفضة، فقد يحتاج مزود صغير إلى بقاء العميل فترة طويلة حتى يسترد تركيباً واحداً، خصوصاً إذا تحمل جزءاً من جهاز العميل أو كلفة التمديد. أما إذا فرض رسوماً أولية كبيرة، فقد يضعف الطلب أمام عروض منافسين أكبر. هذا التوتر بين رسم الدخول والسعر الشهري هو أحد أصعب قرارات مشغل الوصول المحلي. تخفيض رسم الدخول يجذب العميل لكنه يؤجل الاسترداد؛ رفعه يحمي النقد لكنه يقلل النمو.
في حالة Limited Liability Company In Onlain لا يوجد دليل منشور على تعرفة سكنية خاصة بها. لذلك لا ينبغي اختراع نموذج سكني قائم. القراءة الأكثر انضباطاً هي أن السوق السكنية تمنح فرصة فقط إذا كان الدخول إلى العملاء منخفض التكلفة، وإذا كانت الشركة قادرة على خدمة مساحة ضيقة بكثافة عالية. أما بناء انتشار واسع على أسعار رخيصة ودعم كثيف ومعدات ترتفع أسعارها، فهو مسار يمكن أن يلتهم رأس المال قبل أن تظهر أرباح مستقرة.
عميل الأعمال يغير الحساب لكنه يرفع مستوى الالتزام
تقدم بيانات Rostelecom مرجعاً مهماً: متوسط عائد الألياف لعملاء الأعمال أعلى بكثير من متوسط عائد الألياف المنزلية، ويزداد أكثر عندما ترتبط الخدمة باتصال خاص أو VPN. هذا لا يعني أن شركة صغيرة تستطيع تحصيل الأرقام نفسها، لكنه يشرح لماذا قد يكون عميل الأعمال أكثر جاذبية. اشتراك أعلى يمكن أن يسدد التركيب أسرع، ويبرر عنواناً ثابتاً، ويدفع مقابل التوفر والدعم، ويخفف ضغط المنافسة السعرية البحتة.
لكن عميل الأعمال لا يشتري السعر فقط. هو يشتري زمناً تشغيلياً، وضمان استجابة، واستقرار توجيه، وربما وثائق وتعاملات وفواتير منتظمة. هنا تواجه شركة صغيرة تحدياً مختلفاً: هل تملك القدرة على التعهد بمستوى خدمة إذا تعطل الخط؟ هل لديها بديل منبع؟ هل تستطيع توفير عنوان ثابت أو نطاق عناوين بثقة؟ هل يمكنها دعم مشاكل العميل بسرعة خارج ساعات العمل العادية؟ ارتفاع العائد يأتي مقابل توقعات أعلى، لا مقابل اشتراك شهري أكبر فحسب.
قد يكون /24 أكثر فائدة في نموذج الأعمال منه في نموذج المستهلكين. عدد محدود من العناوين العامة يمكن توزيعه على عملاء يحتاجون عناوين ثابتة، أو يستخدم كجزء من خدمات مضافة، أو يدعم بنية استضافة صغيرة. إذا كان كل عنوان يساعد على بيع خدمة ذات عائد أعلى، يصبح المورد اقتصادياً. أما إذا كان المورد غير معلن أو غير مرتبط بعقود، فيبقى قيمة كامنة. الفرق بين الكامن والمحقق هو الفرق بين أصل على الورق وتدفق نقدي في البنك.
لذلك تبدو الاستراتيجية الأكثر قابلية للدفاع، إذا كانت الشركة تسعى إلى تشغيل فعلي، هي اختيار عملاء أعمال محليين بعناية بدلاً من ملاحقة حجم سكني واسع. مبنى أعمال، منشأة تحتاج اتصالاً ثابتاً، عميل لديه حساسية للعنوان العام أو الاستقرار، كل ذلك قد يخلق هامشاً أفضل. لكن هذا يتطلب شفافية في التراخيص والخدمة والدعم. لا تكفي العضوية الشبكية لإقناع عميل يدفع أكثر؛ يحتاج إلى دليل أداء واستمرارية.
العبور والتناظر: كلفة غير مرئية لكنها حاسمة
أي مزود وصول يبيع في النهاية قدرة اتصال بالعالم، لا مجرد كابل إلى العميل. هذه القدرة تأتي من عبور IP، أو تناظر، أو اتفاقات نقل، أو علاقة مع مزود أعلى. السعر الذي يدفعه المشغل لهذه السعة، ومكان نقطة الربط، وجودة المسار، كلها تؤثر في هامش الاشتراك. في شركة صغيرة، قد يكون التفاوض على أسعار المنبع أصعب، وقد تكون القدرة على إقامة تناظر مفيد محدودة إذا لم تكن الحركة كبيرة أو الموقع مناسباً.
إذا كانت الشركة لا تعلن مدًى واضحاً أو لا يظهر لها ASN في أدوات عامة، فإن سؤال العبور يصبح أكثر أهمية. ربما تستخدم منبعاً يوفر العناوين والتوجيه، وربما ترتبط بكيان آخر، وربما لم تبدأ التشغيل بعد. كل احتمال يحمل اقتصاداً مختلفاً. استخدام مزود أعلى يقلل التعقيد الإداري وقد يخفض الحاجة إلى تشغيل مستقل، لكنه يجعل الهامش تابعاً لشروط ذلك المزود. تشغيل مستقل يمنح تحكماً أكبر، لكنه يتطلب خبرة وسعة واتفاقات وربما كلفة أعلى في البداية.
التناظر مفيد عندما تكون هناك حركة محلية كافية أو حاجة إلى تحسين الكلفة والجودة. لكن تناظر مشغل صغير لا يخلق وفراً كبيراً إذا كانت حركة العملاء قليلة. لذلك لا ينبغي تضخيم أثر الموارد الشبكية من دون دليل على حجم حركة. قد تكون أفضلية الشركة في نقطة محلية ضيقة: معرفة مبنى، علاقة مع عقار، خدمة أعمال، أو قرب من عملاء محددين. أما المنافسة على مستوى سوق واسع فتتطلب شبكات وسعة وعقوداً لا تظهر في السجلات العامة.
من هنا يعود التحليل إلى الإيراد المتكرر. كل ميغابت من السعة وكل التزام منبع يجب أن يترجم إلى اشتراكات قادرة على تمويله. إذا زادت السعة قبل الطلب، يتأخر الاسترداد. وإذا زاد الطلب قبل جاهزية السعة، يتدهور الأداء ويزيد الدعم والترك. الاقتصاد الجيد لا يعني أقل كلفة فقط، بل توقيتاً صحيحاً بين طلب العملاء والتزامات الشبكة. في حالة شركة صغيرة، خطأ التوقيت قد يكون أكثر خطورة من خطأ السعر.
العمالة المحلية والدعم: البند الذي يخفيه متوسط السعر
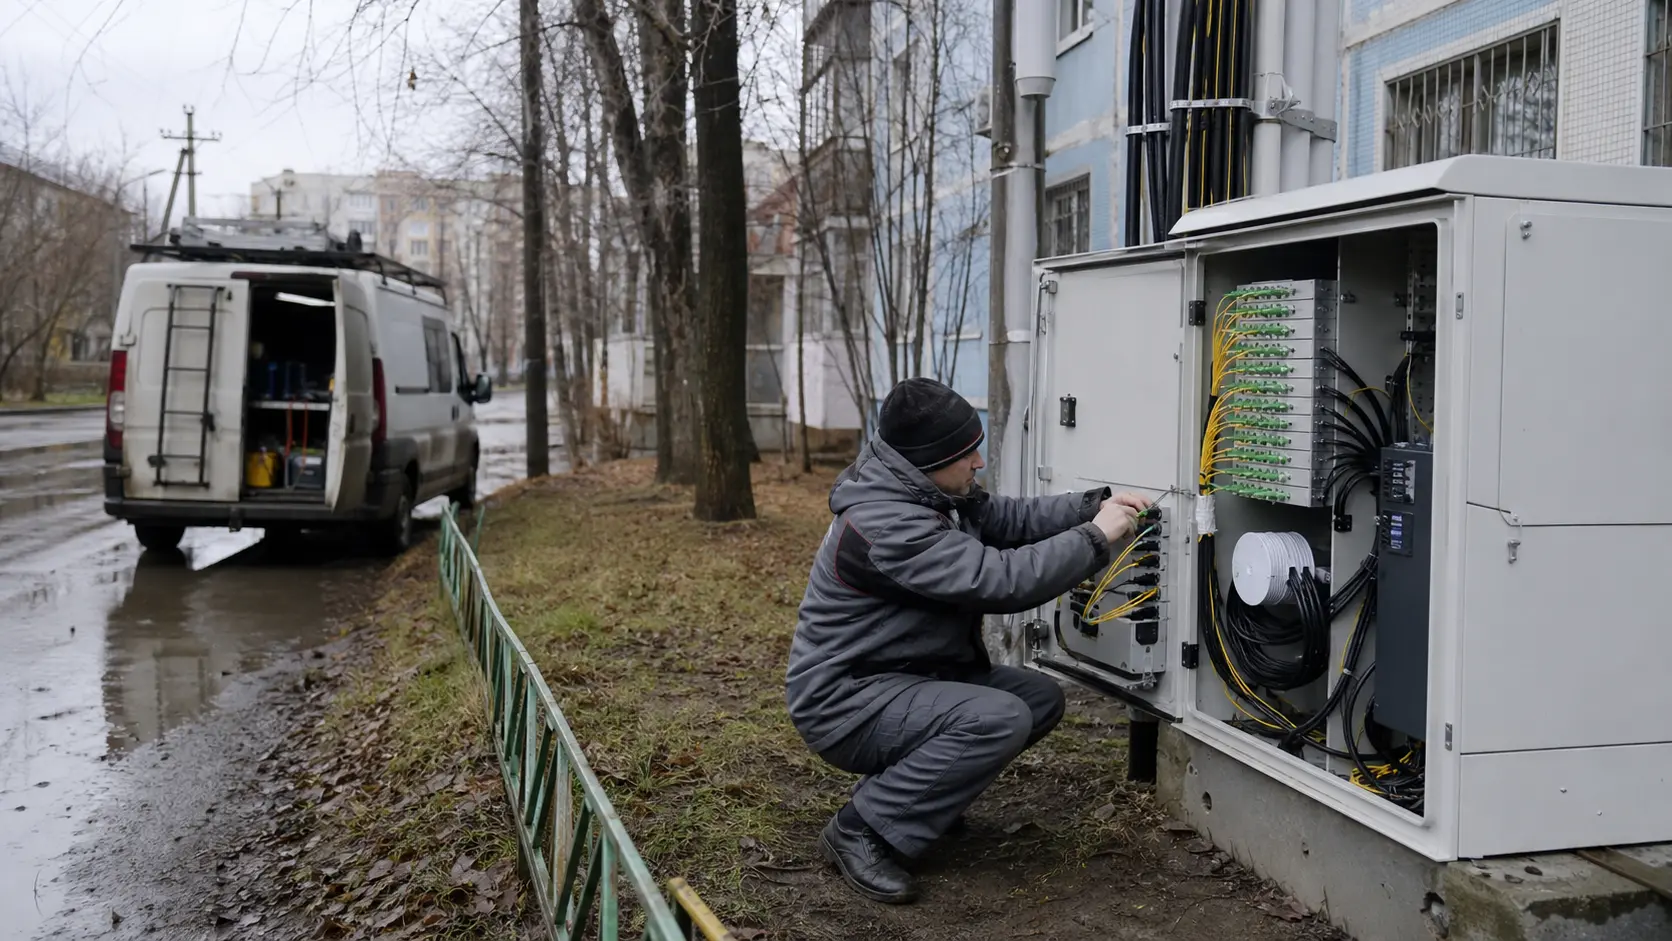
كثير من تحليلات الاتصالات تركز على السعة والعناوين، لكنها تقلل من شأن العمل المحلي. تركيب وصلة، اختبار جهاز، دخول بناية، معالجة شكوى، استبدال محول أو موجه، متابعة فاتورة، كلها أعمال لا تلغيها وفرة الإنترنت الوطنية. مزود الوصول الإقليمي يعيش على آخر مئة متر بقدر ما يعيش على المنبع. وهذه المسافة الأخيرة هي التي تحدد هل يصبح الاشتراك الشهري هامشاً متكرراً أم سلسلة نفقات صغيرة.
تضارب بيانات العاملين في السجلات لا يسمح بمعرفة من يقدم الدعم فعلاً. إذا كان في الشركة موظف واحد أو لا يظهر طاقم واضح، فهناك احتمال أن يعتمد التشغيل على طرف مرتبط أو متعاقدين. هذا ليس عيباً بذاته؛ كثير من الشركات الصغيرة تستخدم ترتيبات مرنة. لكنه يؤثر في الاقتصاد. المتعاقد قد يخفض الالتزام الثابت، لكنه يرفع كلفة الزيارة. الطرف المرتبط قد يوفر خبرة وسرعة، لكنه يجعل فصل تكاليف كل شركة أمراً أصعب.
في السوق السكنية، يتضاعف أثر الدعم لأن العميل يدفع سعراً محدوداً ويتوقع خدمة مستقرة. مكالمة طويلة أو زيارة واحدة يمكن أن تعادل جزءاً كبيراً من عائد شهر أو شهرين. أما في سوق الأعمال، فقد تكون كلفة الدعم مقبولة إذا كان الاشتراك أعلى، لكنها تحمل خطراً على السمعة إذا لم تكن الاستجابة سريعة. لذلك لا تكفي مقارنة التعرفة بالسوق. يجب تقدير عدد تذاكر الدعم لكل عميل، وكلفة كل تدخل، وما إذا كانت المشكلات تتكرر بسبب بنية داخلية ضعيفة.
وتصبح المعدات جزءاً من العمل، لا مجرد شراء. جهاز رخيص قد يزيد الأعطال، وجهاز جيد يرفع تكلفة البداية. إذا دفع العميل ثمن الجهاز كاملاً قد تقل مخاطرة المزود، لكن الطلب قد يضعف. إذا موّل المزود الجهاز، يصبح الاحتفاظ بالمشترك ضرورياً. في كلتا الحالتين، لا يمكن تقدير ربحية Limited Liability Company In Onlain من دون معرفة سياسة الجهاز والتركيب والدعم. لكن غياب هذه المعرفة نفسه يدفع التحليل إلى الحذر.
المعدات والتضخم وضغط الاستبدال
تشير أخبار القطاع إلى ارتفاع أسعار معدات الاتصالات في روسيا بنسب ملموسة خلال 2025، مع أسباب تشمل المكونات والعملة واللوجستيات والأجور. بالنسبة إلى مشغل كبير، هذا ضغط على برامج الاستثمار. بالنسبة إلى شركة صغيرة، يمكن أن يكون حاجزاً أمام النمو أو سبباً لتأجيل الاستبدال. فإذا كان رأس المال محدوداً، يصبح كل جهاز طرفي أو منفذ أو وحدة بصرية قراراً نقدياً، لا بنداً في خطة شراء ضخمة.
الأثر لا يقتصر على التوسع. المعدات القائمة تحتاج بديلاً، والزبون الذي تعطل جهازه لا يهتم بأن السوق كله يعاني تضخماً. إذا تأخر الاستبدال، يزيد عدم الرضا والترك. وإذا استبدلت الشركة بسرعة، يرتفع الإنفاق. لذلك فإن جودة المعدات وسياسة الصيانة تؤثران مباشرة في مدة الاحتفاظ بالمشترك. ومن دون مدة احتفاظ كافية، لا يعود الاشتراك الشهري قادراً على استرداد ما أنفقته الشركة في البداية.
تخفيضات أو قيود الإنفاق الرأسمالي لدى مشغلين أكبر تعطي إشارة أخرى. عندما يضبط الكبار الإنفاق، فهذا يعني أن بيئة الاستثمار ليست سهلة حتى لمن يملك الحجم والتمويل. لا يجوز نقل أرقام الكبار إلى شركة صغيرة مباشرة، لكن الاتجاه مهم. المزود الصغير قد يواجه أسعار شراء أعلى، قدرة تفاوض أضعف، وتمويلاً أقل. إذا لم يكن لديه طلب مؤكد، فإن شراء المعدات مقدماً يصبح مخاطرة. وإذا انتظر حتى يظهر الطلب، قد يفقد العملاء لصالح من هو جاهز.
هنا تظهر قيمة التركيز. مزود صغير لا يستطيع بناء شبكة على أمل فضفاض بأن السوق كبير. يجب أن يعرف أين ستباع المنافذ، لمن، وبأي مدة استرداد. كل توسع غير مركز يجعل كلفة المعدات عائمة فوق قاعدة إيراد غير كافية. وكل توسع مركز في مبنى أو عميل أعمال أو مجموعة قريبة يمكن أن يحول نفس المعدات إلى أصل سريع الدوران. لذلك فإن سؤال المعدات هو في الحقيقة سؤال انضباط تجاري.
السوق الروسية كبيرة لكن الحجم الوطني لا يضمن هامشاً محلياً
تظهر المصادر أن سوق الاتصالات الروسية يتجاوز تريليوني روبل، وأن النطاق العريض الثابت جزء مهم من بنية الطلب، مع نمو في الإيرادات أو الحركة بحسب نطاق كل مصدر وتعريفه. هذه الأرقام تمنح خلفية مشجعة: الطلب على الاتصال لا يختفي، والسياسة العامة تسعى إلى رفع التغطية، وحركة الإنترنت الثابتة تستمر في الزيادة. لكن السوق الكبيرة لا تساوي فرصة تلقائية لكل مزود صغير. في الاتصالات، المكان والكثافة والعلاقة المحلية أهم من الحجم الوطني العام.
تظهر التقديرات المختلفة فروقاً في تعريف السوق: إجمالي الاتصالات، الإنترنت الثابت، النطاق العريض، التلفزيون المدفوع، خدمات الشركات. هذه الفروق مهمة لأن مزوداً صغيراً لا يبيع السوق كله. هو يبيع وصلة معينة لعميل معين في مكان معين. إذا كانت المنطقة مخدومة جيداً من مزودين كبار، فإن فرصة السعر محدودة. وإذا كانت المنطقة تحتاج مرونة أو خدمة محلية أو عناوين ثابتة، فقد توجد مساحة. لذلك يجب استخدام الأرقام الوطنية كخلفية ضغط وفرصة، لا كدليل ربحية.
كما أن أهداف التغطية الحكومية قد تدعم الطلب العام، لكنها قد تدعم أيضاً منافسة أكبر من مشغلين يملكون قدرة تنفيذ أوسع. وصول النطاق العريض إلى نسبة عالية من الأسر يعني أن المناطق غير المخدومة تضيق، وأن النمو الجديد قد يكون أغلى أو أكثر تخصصاً. بالنسبة إلى شركة صغيرة، الفرصة لا تأتي بالضرورة من فراغ التغطية، بل من فجوات الخدمة: مبنى غير راض، شركة تحتاج تعاملاً أسرع، عميل يريد عنواناً ثابتاً، أو حزمة محلية لا يركز عليها الكبار.
سوق التلفزيون المدفوع يضيف درساً آخر. الإيرادات موجودة والقاعدة كبيرة، لكن النمو محدود والضغط من بدائل المشاهدة مستمر. لذلك لا ينبغي افتراض أن حزمة تلفزيون ستنقذ اقتصاد النطاق العريض الضعيف. قد تساعد الحزمة على الاحتفاظ بالمشتركين أو رفع الفاتورة، لكنها تضيف محتوى واتفاقات ودعماً. إذا لم يكن اتصال الإنترنت نفسه مربحاً، فإن إضافة خدمة أخرى قد تزيد التعقيد بدلاً من إصلاح الهامش.
العلاقة مع Opticoms: إشارة تشغيلية لا تحويل تلقائي للأصول
تشير مصادر عن OOO Opticoms إلى ارتباط شخصي ومؤشرات مواقع تشمل iol.ru وسياق اتصالات أقدم وأكبر. هذه معلومة مفيدة لأنها قد تفسر كيف يمكن لكيان صغير أن يجد خبرة أو علاقة أو مجالاً تشغيلياً. لكنها لا تسمح بنقل إيرادات أو تراخيص أو موظفين أو عملاء Opticoms إلى Limited Liability Company In Onlain. الفصل مهم أخلاقياً واقتصادياً: الكيان المرتبط قد يعطي فرضية، لكنه لا يعطي ميزانية.
إذا كانت هناك علاقة تشغيلية فعلية، فقد تخفف بعض التكاليف. خبرة موجودة، أدوات دعم، معرفة محلية، أو علاقات مع موردي معدات يمكن أن تجعل شركة صغيرة أقل هشاشة مما توحي به سجلاتها المنفردة. وقد يكون اسم In Onlain جزءاً من ترتيب أوسع لإدارة موارد أو خدمة معينة. لكن هذا يبقى احتمالاً يحتاج دليلاً. لا تكفي إشارة موقع أو شخص مشترك للقول إن الشركة تملك شبكة قائمة أو قاعدة مشتركين.
اقتصادياً، العلاقة المرتبطة يمكن أن تكون ميزة إذا كانت واضحة التكاليف. إذا قدمت جهة مرتبطة دعماً بسعر منخفض أو سمحت باستخدام بنية قائمة، فقد ينخفض زمن الاسترداد. أما إذا كانت التكاليف غير محسوبة أو تعتمد على دعم ضمني، فقد تظهر الربحية مصطنعة. المستثمر أو الدائن أو العميل الكبير لا يهتم بالانطباع العام، بل بمن يدفع عند العطل، ومن يملك الأصل، ومن يضمن الخدمة، ومن يتحمل استبدال المعدات.
لذلك يجب التعامل مع Opticoms كقرينة سياقية، لا كدليل نهائي. وجود علاقة محتملة يرفع احتمال أن لدى الشركة طريقاً عملياً إلى السوق، لكنه لا يغلق فجوة الإثبات. وما لم تظهر تعرفة أو عقد أو إعلان توجيه أو ترخيص مباشر أو شهادات تشغيل، تبقى قراءة Limited Liability Company In Onlain مركبة: كيان نشط له موارد وشبكة علاقات محتملة، لكنه لم يقدم من المصادر العامة ما يكفي لتأكيد اقتصاد تشغيل مستقل واسع.
قراءة غياب الإعلان الظاهر للمدى IPv4
المصادر التي تعرض 194.110.71.0/24 تذكر غياب ASN أو BGP في رؤيتها للمدى، وتقول إحداها إنها لم تجد نظاماً ذاتياً يعلن الشبكة الفرعية. هذه ليست شهادة موت تشغيلية. أدوات التوجيه تعتمد على نقاط مراقبة وزمن قياس ومنهجية. قد تكون هناك تغييرات لاحقة، أو استخدام غير معلن، أو اعتماد على عنوان مزود أعلى، أو خدمات لا تحتاج إعلاناً مباشراً من الشركة. لكن في التحليل الاقتصادي، غياب الدليل المرئي يقلل الثقة في فرضية تشغيل مستقل نشط.
لو كانت الشركة تشغل شبكة وصول عامة حول هذا المدى، كان من المتوقع أن يظهر أثر ما: إعلان، عكس DNS، عناوين موجهة، أو إشارات استضافة أو أجهزة. غياب هذه الإشارات يجعل الاحتمال الأقوى أن المورد في مرحلة تحضير أو استخدام محدود أو غير ظاهر في الأدوات التي راقبته. وهذا يضعف القدرة على ربط التخصيص بإيراد قائم. تخصيص العنوان يصبح إذن حقاً أو خياراً، لا خط إنتاج مثبتاً.
في الوقت نفسه، شهادة RPKI التي تعرض موارد مختلفة، ومنها 176.115.112.0/22 و194.110.71.0/24 و2a0d:d200::/29، يجب قراءتها بعناية. RPKI يساعد على إدارة الثقة في الموارد وROA، لكنه لا يثبت أن كل مورد مستخدم في خدمة تجارية قائمة. وجود المورد في شهادة لا يساوي وجود مشتركين يدفعون. هذه النقطة مهمة لأن الأدلة التقنية قد تبدو حاسمة لمن يراها لأول مرة، بينما هي في الواقع جزء من طبقة إدارة الموارد.
النتيجة العملية هي أن المستثمر أو الشريك أو القارئ يجب أن يطلب دليلاً إضافياً: مسارات معلنة في وقت محدد، ASN مرتبط، عقود عبور، صفحات خدمة، تعرفة منشورة، أو شهادات عملاء. من دون ذلك، لا يمكن بناء نموذج إيراد متين. يستطيع التحليل أن يصف الإمكانات، لكنه لا يستطيع تحويل الإمكانات إلى تشغيل. وهذا الفارق هو جوهر الاقتصاد هنا.
سيناريو أول: شركة جاهزة تنتظر طلباً مركزاً
في السيناريو الأول، تكون Limited Liability Company In Onlain قد بنت أو رتبت قدرة إدارية وموارد عناوين استعداداً لخدمة مركزة لم تبدأ بعد أو لم تظهر عاماً. هذا السيناريو يتفق مع وجود عضوية RIPE وتخصيصات عناوين وغياب أدلة تشغيل واسعة. اقتصادياً، يمكن أن يكون هذا مقبولاً إذا كان هناك عقد قريب أو خطة دخول إلى مبنى أو شريحة أعمال واضحة. التكلفة الثابتة في فترة الانتظار تكون استثماراً في الخيار.
نجاح هذا السيناريو يعتمد على سرعة التحويل. إذا بقيت الموارد سنوات من دون إيراد، تصبح الرسوم والجهد الإداري تكلفة غارقة. أما إذا ظهر عميل أعمال أو مجموعة مشتركين بسرعة، فقد يكون وجود الموارد المبكر عاملاً مساعداً. المهم أن تكون الخطة محددة لا عامة: أي عملاء، أي أسعار، أي تكلفة تركيب، وأي مدة احتفاظ. عبارة السوق ينمو لا تكفي لتبرير الانتظار.
في هذا السيناريو، يمكن للمدى /24 أن يخدم عناوين ثابتة أو بنية أعمال محدودة، بينما يوفر IPv6 مرونة مستقبلية. لكن يجب تجنب استخدام هذه الموارد كسرد تسويقي مبالغ فيه. العميل يريد خدمة موثوقة. إذا كانت الشركة غير قادرة على إعلان الموارد أو دعمها أو ربطها بمنبع قوي، فقد يتحول الأصل التقني إلى وعد غير مكتمل. لذلك يكون اختبار التشغيل الأول حاسماً لسمعة الشركة.
القراءة الاقتصادية لهذا السيناريو تميل إلى الحذر الإيجابي. لا توجد أرقام كافية لإثبات الربحية، لكن هناك بنية يمكن أن تصبح مفيدة إذا التقت بطلب مركز. علامة الخطر هي استمرار الغياب العام لإشارات التشغيل. علامة التحسن هي ظهور تعرفة، أو إعلان توجيه، أو دليل خدمة أعمال، أو إفصاح عن ترخيص وخدمة. إلى أن يظهر ذلك، تبقى الشركة في منطقة ما قبل الحكم.
سيناريو ثان: امتداد لكيان مرتبط أو ترتيب جملة
في السيناريو الثاني، تكون الشركة جزءاً من ترتيب أوسع حول كيان مرتبط أو شريك جملة. هنا قد لا تظهر كل عناصر التشغيل باسمها، لأن العناوين أو العملاء أو الدعم يدارون عبر جهة أخرى. هذا يفسر بعض الغموض، لكنه لا يلغيه. اقتصادياً، يمكن لمثل هذا الترتيب أن يخفض تكاليف البداية: لا تحتاج الشركة إلى بناء كل شيء من الصفر إذا كان هناك من يوفر المنبع أو الدعم أو العلاقات.
الميزة في هذا السيناريو هي المرونة. شركة صغيرة يمكن أن تختبر خدمة أو تدير مورداً أو تخدم عميل أعمال دون تكاليف كاملة لمشغل مستقل. أما الخطر فهو الاعتماد. إذا كانت الهوامش تعتمد على أسعار داخلية أو مساعدة غير موثقة، فإن الربحية لا تكون مستقلة. وإذا احتاج العميل ضماناً مباشراً، يصبح سؤال المسؤولية أكثر حدة. من يملك الخط؟ من يعالج العطل؟ من يصدر الفاتورة؟ من يحمل الترخيص؟
هذا السيناريو يجعل قراءة Opticoms مهمة لكنها محدودة. وجود صلة شخصية أو موقع مشترك قد يشير إلى بيئة تشغيلية، لكنه لا يمنح الحق في استخدام أرقام الكيان الآخر. يجب فصل الأصول. لا يجوز اعتبار عملاء أو إيرادات أو تراخيص Opticoms ملكاً لـ Limited Liability Company In Onlain. التحليل الاقتصادي النزيه يحتفظ بالاحتمال من دون خلط الميزانيات.
إذا كان هذا السيناريو صحيحاً، فإن معيار النجاح ليس حجم العناوين وحده، بل جودة عقد الجملة أو العلاقة المرتبطة. شروط جيدة قد تجعل عدداً قليلاً من العملاء مربحاً. شروط ضعيفة قد تجعل الشركة وسيطاً بهامش ضيق يتعرض للترك والدعم من دون سيطرة كافية على الشبكة. مرة أخرى، يقرر الاسترداد ومدة الاحتفاظ أكثر مما تقرر العناوين.
سيناريو ثالث: نشاط محدود لا يزال يبحث عن نموذج
السيناريو الثالث أكثر تحفظاً: الشركة قائمة ونشطة قانونياً، ولديها موارد أو نوايا في الاتصالات، لكنها لم تتحول بعد إلى مزود وصول ذي اقتصاد واضح. في هذا السيناريو، تكون الرسوم والسجلات والموارد تكلفة خيار مفتوح، بينما الإيراد غير مؤكد. قد يكون ذلك مقبولاً لفترة قصيرة، لكنه يصبح عبئاً إذا طال الزمن. الشركات الصغيرة تستطيع أن تبقى في حالة انتظار، لكن السوق لا يكافئ الانتظار من دون طلب.
هذا السيناريو لا يعني أن الشركة فاشلة. كثير من الكيانات تبدأ بتراخيص وموارد قبل العميل الأول. لكنه يعني أن التحليل يجب أن يمتنع عن نسب حجم سوق أو عائد أو خدمة غير مثبتة. الأدلة المتاحة لا تسمح بحساب إيراد، ولا بتقدير قاعدة مشتركين، ولا بإثبات مسار توجيه. لذلك يصبح السؤال العملي: ما الدليل التالي الذي ينقل الشركة من خانة الجاهزية إلى خانة التشغيل؟
الأدلة المطلوبة واضحة. تعرفة منشورة، إعلان BGP مستقر، ASN مرتبط، صفحة خدمة، عقود أعمال، أرقام دعم، أو ذكر في وثائق ترخيص مباشرة، كلها ستغير القراءة. كذلك فإن ظهور استخدام فعلي للمدى، أو عكس DNS، أو قياسات حركة، أو شهادات عملاء، سيقرب التحليل من نموذج مالي. من دون هذه الأدلة، يجب أن يبقى الحكم عند مستوى الاحتمال المنضبط.
من منظور اقتصاد الاتصالات، هذا السيناريو هو الأكثر خطورة لأن التكاليف الثابتة تبدأ قبل الإيراد. الرسوم، الوقت الإداري، وربما شراء المعدات، كلها تنفق الآن. الإيراد المحتمل يأتي لاحقاً. إذا لم يكن هناك عقد أو خطة مبيعات محلية، فإن تكلفة الخيار قد تتراكم. أما إذا كان هناك عميل محدد قيد الإطلاق، فقد يكون الغموض العام مجرد تأخر في ظهور العلامات الخارجية.
نقطة التعادل: الحساب الذي لا تسمح المصادر بإغلاقه
لا يمكن حساب نقطة تعادل دقيقة للشركة من المعلومات المنشورة. لا نعرف تكلفة التوصيل لكل عميل، ولا سعر الاشتراك، ولا مدة الاحتفاظ، ولا تكلفة الجهاز، ولا حجم الدعم، ولا سعر العبور، ولا الرسوم التنظيمية أو الترخيصية المباشرة الخاصة بها. ومع ذلك يمكن بناء منطق نقطة التعادل. المشترك يصبح مربحاً عندما تتجاوز القيمة الحالية لمدفوعاته الشهرية تكلفة تركيبه وخدمته وحصته من التكاليف المشتركة والثابتة.
إذا كان العميل سكنياً بسعر منخفض، فإن عدد الأشهر المطلوبة للاسترداد قد يكون طويلاً. أي ترك مبكر يمحو الهامش. إذا كان العميل تجارياً بسعر أعلى، قد تقصر فترة الاسترداد، لكن الالتزام بالخدمة يرتفع. إذا كان التركيب في مبنى جاهز ورخيص، تتحسن المعادلة. إذا احتاج كل عميل عملاً ميدانياً منفصلاً، تتدهور. إذا كان الدعم كثيفاً، يأكل الإيراد. إذا كان الدعم نادراً، يتراكم الهامش.
هذا الإطار يفسر لماذا لا ينبغي تضخيم أثر سوق وطني ضخم. حتى في سوق يتجاوز تريليونات الروبل، قد تخسر وصلة واحدة المال إذا كانت كلفتها عالية ومدة بقائها قصيرة. وبالعكس، قد تكون عشرات الوصلات المركزة مربحة جداً إذا كانت التركيب منخفضاً والعائد جيداً. الاقتصاد المحلي في الاتصالات حبيبي ودقيق: مبنى مربح لا يعني مدينة مربحة، وعميل أعمال جيد لا يعني قاعدة سكنية جيدة.
بالنسبة إلى Limited Liability Company In Onlain، أقرب نقطة بداية عملية هي قياس ثلاثة أرقام: تكلفة تفعيل العميل، الهامش الشهري بعد المنبع والدعم، ومتوسط عمر العميل. إذا كان الهامش الشهري يغطي تكلفة التفعيل خلال فترة قصيرة ومعقولة، يمكن للشركة أن تنمو بحذر. إذا احتاج الاسترداد إلى سنوات في سوق تنافسي، فإن النمو يمول الخسارة. وهذا هو الاختبار الذي يجب أن يسبق أي ادعاء بأن موارد العناوين تكفي لصناعة شركة اتصالات ناجحة.
ماذا تقول الأسعار المقارنة عن قدرة الدفع
تقدم أسعار المزودين الكبار والإقليميين نطاقاً مفيداً للقراءة، لكنها لا تحدد سعر الشركة. بعض الخطط المنزلية في أمثلة السوق تقع عند 400 أو 550 أو 650 أو 850 أو 1,200 روبل شهرياً بحسب التقنية والسرعة والمزود. هذه الأرقام تكشف أن المستهلك الروسي حساس للسعر وأن السوق لا يترك دائماً مجالاً واسعاً للهامش. كما أن متوسط عائد الألياف المنزلية لدى مشغل وطني كبير يوضح أن حتى لاعباً واسع الحجم يعمل بأرقام شهرية ليست مرتفعة جداً.
إذا دخلت شركة صغيرة عند الطرف المنخفض من الأسعار، فإنها تحتاج كثافة عالية أو رسوم تركيب أو تكلفة دعم منخفضة جداً. وإذا دخلت عند الطرف الأعلى، يجب أن تقدم سبباً: سرعة أفضل، استقرار، دعم محلي، عنوان ثابت، أو خدمة أعمال. السعر الأعلى من دون تمييز سيكون صعباً أمام مزودين أكبر. السعر المنخفض من دون كلفة منخفضة سيكون صعباً على التدفق النقدي. وهذا التوازن يحدد مكان الشركة الممكن في السوق.
يبدو نموذج الأعمال أعلى جاذبية لأن عائد B2B في مرجع Rostelecom أعلى بكثير من عائد المنزل. لكن هذا المرجع لا يضمن طلباً لشركة صغيرة؛ هو يوضح فقط لماذا تدفع الشركات أكثر عندما تحتاج مستوى خدمة أو اتصالاً خاصاً. إذا استطاعت Limited Liability Company In Onlain الوصول إلى هذا الطلب، فإن /24 قد يصبح أداة بيع ذات معنى. وإذا بقيت في سوق منزلية سعرية، فإن محدودية الموارد وحجم الشركة قد لا تمنحها ميزة كافية.
كما أن خدمات القيمة المضافة مثل العنوان الثابت أو إعداد الموجه أو حزم التلفزيون يمكن أن ترفع الفاتورة، لكنها ليست مجانية التشغيل. العنوان الثابت يستهلك مورداً نادراً، والإعداد يحتاج وقتاً، والتلفزيون يحمل محتوى ودعماً. لذلك يجب أن تكون الإضافات مصممة لزيادة الاحتفاظ أو الهامش، لا لإخفاء ضعف خدمة الإنترنت الأساسية. العميل يبقى إذا وجد قيمة مستقرة، لا إذا زادت البنود في الفاتورة.
السياسة والبنية التحتية: دعم عام لا يعوض ضعف الطلب
تستهدف السياسة الروسية رفع توافر النطاق العريض إلى مستوى مرتفع بحلول 2030، وتذكر مصادر حكومية نسب تغطية قائمة ومؤشرات سابقة. هذا يدعم فكرة أن الاتصال الثابت جزء من البنية الأساسية للاقتصاد، وأن الطلب السياسي والاجتماعي عليه مستمر. لكنه لا يعني أن كل مزود صغير سيجد منطقة مربحة. كلما ارتفعت التغطية العامة، أصبحت المناطق الجديدة أصعب أو أقل كثافة أو أكثر اعتماداً على دعم أو اتفاقات بنية تحتية.
تكلفة استخدام بنية محلية مثل أعمدة الكهرباء أو مسارات الكابل قد تتغير بقرارات أصحاب البنية. خبر تخفيض صيغة تعرفة وضع كابل على عمود في منطقة موسكو يعطي مثالاً على أن تكلفة الوصول المحلي ليست ثابتة. لكنه لا يثبت أن الشركة تستخدم هذه الطريقة أو تستفيد من هذا التغيير. لهذا يجب استخدام الخبر كإشارة إلى حساسية البنية المحلية، لا كعنصر مباشر في نموذج الشركة.
إذا كانت الشركة تخدم منطقة موسكو أو ترتبط بعناوين فيها، فقد تكون القرب من سوق كبير ميزة وتحدياً في الوقت نفسه. السوق كبير، لكن المنافسة كبيرة أيضاً. العملاء يتوقعون جودة، والمقارنة سهلة، والمزودون الأكبر حاضرون. الشركة الصغيرة تحتاج مدخلاً محدداً: علاقة عقارية، خدمة للشركات، استجابة محلية، أو فجوة في عروض الكبار. لا تكفي عبارة موسكو لتفسير اقتصاد ناجح.
وفي المناطق ذات الكثافة الأقل، قد يكون الطلب قائماً لكن كلفة الوصول أعلى. لذلك لا يوجد نموذج واحد. اقتصاد الوصول الثابت يتغير من بناية إلى أخرى ومن عميل إلى آخر. التحليل الأكثر صدقاً هو أن Limited Liability Company In Onlain تحتاج دليلاً على اختيار موضعها في سلسلة القيمة. هل هي مشغل وصول؟ مزود عناوين وخدمة أعمال؟ جزء من ترتيب جملة؟ أو كيان جاهزية لمشروع لم يظهر بعد؟ كل إجابة تغير معنى الأرقام.
المخاطر الرئيسية أمام نموذج صغير
الخطر الأول هو ضعف الدليل التشغيلي. إذا لم يظهر توجيه واضح أو تعرفة أو قاعدة عملاء، يصعب تقدير الإيراد. هذا لا يمنع وجود نشاط خاص، لكنه يمنع الحكم العام. في الأسواق التي تتطلب استثماراً مقدماً، الغموض التشغيلي يرفع تكلفة رأس المال ويضعف الثقة. الشريك المحتمل يريد أن يعرف أين يأتي المال ومتى يسترد الإنفاق.
الخطر الثاني هو الضغط على المعدات. ارتفاع الأسعار وتقلب الإمداد قد يجعلان النمو أغلى مما كان مخططاً. كل عميل جديد يحتاج منفذاً أو جهازاً أو وقتاً فنياً. إذا ارتفعت كلفة هذه العناصر أسرع من قدرة الشركة على رفع السعر، يضيق الهامش. والمنافس الأكبر قد يستطيع التفاوض أو التخزين أو توزيع الكلفة أفضل. لذلك يجب أن يكون لدى الشركة انضباط في اختيار العملاء، لا مجرد رغبة في العدد.
الخطر الثالث هو ترك المشتركين. في سوق تنافسية، عروض الكبار وخصوماتهم يمكن أن تسحب العميل قبل أن يسترد المزود الصغير تكلفة دخوله. الحل قد يكون عقداً أطول، أو خدمة أعمال، أو رسوم تركيب، أو قيمة محلية يصعب على المنافس تقليدها. لكن كل حل يحمل تكلفة تسويقية أو خطر مقاومة العميل. لا توجد معادلة سهلة بين السعر والاحتفاظ.
الخطر الرابع هو الخلط بين الكيانات. إذا اعتمدت قراءة الشركة على Opticoms أو جهة أخرى من دون فصل واضح، قد تبدو القدرة أكبر مما هي عليه. هذا مهم لأي تقييم. يجب أن تعرف من يملك المورد، ومن يبيع الخدمة، ومن يضمن الدعم، ومن يتحمل التكاليف. الاقتصاد الجيد يحتاج حدوداً محاسبية واضحة، لا مجرد شبكة علاقات.
الفرص التي يمكن أن تجعل النمو معقولاً
رغم هذه المخاطر، توجد فرص واضحة. أولها أن الموارد المحدودة قد تكون كافية إذا اختارت الشركة شريحة صحيحة. لا تحتاج كل شركة صغيرة إلى مئات آلاف العملاء. قد يكفي عدد قليل من العملاء التجاريين بعائد مرتفع واحتفاظ طويل، أو مجموعة مبان ذات كلفة تركيب منخفضة. في هذا النموذج، يصبح الحجم الصغير ميزة إدارية: قرار أسرع، دعم أقرب، ومبيعات أكثر معرفة بالعميل.
ثانيها أن IPv4 المحدود يمكن تسعيره بعناية. إذا كانت العناوين العامة مطلوبة لدى شركات صغيرة أو خدمات تحتاج وصولاً ثابتاً، فقد يكون تخصيص /24 أساساً لعروض مضافة. لكن هذا يتطلب إدارة صارمة حتى لا تستهلك العناوين في خدمات منخفضة العائد. كل عنوان يجب أن يخدم علاقة ذات قيمة، لا أن يختفي في باقة رخيصة. ندرة IPv4 لا تكفي، لكن استخدامها الذكي قد يرفع متوسط العائد.
ثالثها أن IPv6 يمنح الشركة قدرة على تصميم شبكة مستقبلية أقل اختناقاً. إذا كان العملاء أو شركاء الجملة مستعدين لاستخدامه، يمكن أن يخفض ضغط IPv4 ويمهد لخدمات أفضل. لكنه يجب أن يبقى جزءاً من تجربة خدمة مفهومة للعميل، لا شعاراً تقنياً. العميل العادي لا يشتري IPv6 كمنتج مستقل. يشتري اتصالاً يعمل. لذلك يجب أن تترجم البنية التقنية إلى استقرار وسعر وخدمة.
رابعها أن الطلب التجاري على الاتصال الثابت والهاتفي وخدمات البيانات ما زال مهماً في ملخصات السوق. الشركات الصغيرة والمتوسطة قد تحتاج مزوداً مرناً أكثر من حاجتها إلى علامة وطنية. إذا استطاعت Limited Liability Company In Onlain أن تقدم دعماً مباشراً وفاتورة واضحة وترتيب عناوين مناسباً، فقد تجد مساحة لا تكون جذابة للكبار. لكن هذا يتطلب إثباتاً عملياً، لا مجرد إدراج نشاط في السجل.
مؤشرات المتابعة التي ستغير الحكم
أول مؤشر هو ظهور إعلان توجيه واضح للمدى 194.110.71.0/24 أو للمدى IPv6، مع ربط مفهوم بنظام ذاتي أو مسار مستقر. هذا لا يثبت الإيراد وحده، لكنه ينقل المورد من حالة السكون العام إلى حالة تشغيل أو اختبار. وإذا ظهر RPKI وROA متسقان مع الإعلان، تصبح صورة إدارة الموارد أقوى. أما استمرار الغياب فيبقي الاحتمال عند مستوى أقل.
ثاني مؤشر هو تعرفة منشورة أو صفحة خدمة. حتى تعرفة صغيرة ستكشف موضع الشركة: سكني، أعمال، جملة، عناوين ثابتة، أو خدمات مختلطة. السعر وطريقة عرض التركيب والجهاز والدعم ستساعد على تقدير نقطة التعادل. من دون تعرفة، يبقى التحليل معتمداً على أمثلة السوق لا على الشركة نفسها. وهذا يحد من أي استنتاج مالي.
ثالث مؤشر هو دليل ترخيص أو إفصاح تنظيمي باسم الشركة. المصادر الحالية تدعم نشاطاً مصنفاً وعضوية وموارد، لكنها لا تثبت كل وضع ترخيص الاتصالات للشركة نفسها. في سوق منظم، الترخيص ليس تفصيلاً. وجوده يرفع الثقة في قدرة الشركة على البيع المباشر، وغيابه أو غموضه يجعل احتمال الاعتماد على طرف آخر أعلى. وفي كلتا الحالتين يتغير نموذج الربح.
رابع مؤشر هو دليل على الدعم الميداني أو الشراكات. إعلان وظائف، أرقام دعم، عقود صيانة، أو ارتباط واضح بمزود بنية قد يساعد على فهم كيف تخدم الشركة العملاء. وإذا ظهرت بيانات مالية لاحقة أو عدد موظفين أو إيرادات، يمكن عندها الانتقال من تحليل احتمالات إلى تحليل أداء. حتى ذلك الحين، يجب أن تبقى اللغة دقيقة: الشركة تملك مقومات معينة، لا نتيجة اقتصادية مثبتة.
الحكم الاقتصادي
تبدو Limited Liability Company In Onlain كشركة تمتلك عناصر جاهزية مهمة: كيان قانوني نشط، نشاط اتصالات سلكية، عضوية RIPE، موارد عناوين، وسياق سوق وطني كبير. لكنها لا تقدم في المواد العامة أدلة كافية على شبكة وصول مستقلة واسعة أو قاعدة مشتركين أو إيراد متكرر. لذلك لا يصح تضخيمها إلى مشغل ناجح، ولا إنكار احتمالها. الحكم العادل هو أنها حالة جاهزية اقتصادية تحتاج دليلاً على التشغيل.
الإمكان الأقوى للشركة، إذا كانت تسعى إلى نموذج مستدام، ليس في منافسة واسعة على أقل سعر منزلي، بل في اختيار نقاط طلب مركزة ذات عائد أعلى أو كلفة دخول أقل. عميل أعمال يحتاج عنواناً ثابتاً وخدمة موثوقة، أو مبنى يمكن الوصول إليه بكلفة منخفضة، أو علاقة جملة بشروط واضحة، كلها مسارات أكثر منطقية من نمو سكني متناثر. في شركة بهذا الحجم الظاهر، النوع يسبق العدد.
أما الخطر الأكبر فهو أن تتحول الموارد إلى التزام قبل أن تتحول إلى دخل. رسوم العضوية، المعدات، الدعم، والمنبع يمكن أن تبدأ مبكراً. الاشتراكات تأتي لاحقاً، وقد لا تبقى طويلاً. إذا لم تكن مدة الاحتفاظ واقعية، فإن كل عميل جديد قد يزيد الضغط بدلاً من بناء الربح. لهذا فإن سؤال البحث الأصلي يبقى قائماً: هل يستطيع الدخل المتكرر سداد التركيب والعبور والدعم والاستبدال عند احتفاظ واقعي؟ الجواب، حتى الآن، مشروط لا محسوم.
الشرط الحاسم هو إثبات مسار من العميل إلى النقد. عندما تظهر تعرفة، إعلان توجيه، عقود، أو بيانات تشغيل، يمكن إعادة حساب الشركة بقدر أعلى من الثقة. إلى ذلك الحين، يجب قراءة Limited Liability Company In Onlain كاختبار مصغر لاقتصاد مزود الوصول الإقليمي: الموارد التقنية تمنح حق البداية، لكن الاحتفاظ بالمشتركين هو الذي يدفع الفاتورة، والدعم المحلي هو الذي يحدد الهامش، والاختيار الصحيح للشريحة هو الذي يقرر إن كانت الشبكة الصغيرة ستصبح عملاً قابلاً للبقاء أم مشروعاً ينتظر دليله الأول.
المصادر
- https://www.ripe.net/membership/member-support/list-of-members/ru/iol/
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/allocations/ru-ip-allocations.html
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/ipv4/by-number/ru-ipv4-by-number.html
- https://www-public.telecom-sudparis.eu/~maigron/rir-stats/ripe-allocations/ipv6/by-number/ru-ipv6-by-number.html
- https://lir.internet-registry.net/?cdir=desc&country=ru&csort=lirs&dir=desc&p=5&sort=total_slash24
- https://ipinfo.io/ips/194.110.71.0/24
- https://www.ipaddress.com/ipdb/ipv4-public/194.110.71.0/24/
- https://console.rpki-client.org/rpki.ripe.net/repository/DEFAULT/PluwZCHU7nZU_UO77wgZSWdAONQ.cer.html
- https://www.ripe.net/membership/payment/
- https://www.ripe.net/membership/ripe-ncc-organisational-documents/charging-schemes/
- https://companies.rbc.ru/id/1187746554159-obschestvo-s-ogranichennoj-otvetstvennostyu-in-onlajn/
- https://companies.rbc.ru/amp/ogrn/1187746554159/
- https://check.tochka.com/company/1187746554159/
- https://spark-interfax.ru/moskva-kotlovka/ooo-iol-inn-7727364934-ogrn-1187746554159-6e4211af85182e06e0531b9aa8c09d0e
- https://indicator.bifit.ru/ui/report/7727364934
- https://globas.credinform.ru/search/company-card/llc-iol-7727364934-53838cd474844d82a0edaa4026f9c389
- https://cio-navigator.ru/iol-7727364934/
- https://damia.ru/catalog-orgs?active=0&id=2&okved=61.1&page=12®ion=77&sort=name
- https://damia.ru/catalog-orgs?active=0&id=2&okved=61.10&page=36®ion=&sort=
- https://companium.ru/id/1037736027999-optikoms
- https://zachestnyibiznes.ru/company/ul/1037736027999_7736239418_OOO-OPTIKOMS
- https://reputation.ru/ogrn/1037736027999
- https://tmt-consulting.ru/napravleniya/telekommunikacii/tmt-rejting-rossijskij-rynok-telekommunikacij-predvaritelnye-itogi-2024-goda/
- https://www.cableman.ru/content/issledovanie-telekom-rynok-v-rossii-vyros-na-67-v-2024-godu
- https://www.kommersant.ru/doc/8422788
- https://www.akm.ru/eng/press/the-results-of-the-year-for-the-russian-telecom-industry/
- https://marketing.rbc.ru/research/53595/
- https://www.company.rt.ru/press/news/d477115/
- https://dominternet.ru/analytics/prices/
- https://www.kmvtelecom.ru/news/IzmenenietarifovnaInternets01aprelya2025goda/
- https://kto34.ru/router/tarif.php
- https://www.cableman.ru/content/dokhody-rynka-rossiiskogo-platnogo-televideniya-sostavili-1084-mlrd-rublei-v-2024-godu
- https://www.kinometro.ru/news/show/name/paytvrussia25_30042026
- https://www.vedomosti.ru/technology/articles/2026/03/10/1181637-kapitalnie-vlozheniya-operatorov-svyazi-v-infrastrukturu-sokratilis//
- https://telecom.cnews.ru/news/top/2025-01-28_v_rossii_vyrosli_tseny_na
- https://tass.ru/ekonomika/25560349
- https://mintrans.gov.ru/press-center/branch-news/7783
- https://government.ru/docs/all/156833/
- https://www.rosstat.gov.ru/statistics/price/
- https://www.rosstat.gov.ru/storage/mediabank/70_16-05-2025.html
- https://mintrans.gov.ru/press-center/branch-news/9244
- https://www.company.rt.ru/about/lic_and_cert/licence/?ORDER=ASC&SORT=NAME
- https://stat.ripe.net/docs/data-api/api-endpoints/routing-status.html
- https://data.stat.ripe.net/docs/data-api/ripestat-data-api
- https://www.ripe.net/publications/documentation/developer-documentation/rpki-management-api/
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات