
Кратко
- BELBIM наиболее полезно анализировать через дисциплину записей, стоящую за İstanbulkart: хранимая стоимость, привязка карт, проезд по QR, загрузка абонементов, состояние пополнения, верифицированные кошельки, история обращений в поддержку и непрерывность муниципальных услуг.
- Публичные данные из магазинов приложений по İstanbulkart Mobil показывают финансовое приложение, которым управляет Belbim: проезд в общественном транспорте по QR, пополнение в турецких лирах, загрузка проездных абонементов, автопополнение, аварийный лимит, переводы между картами, IBAN для верифицированного счёта, переводы FAST и платежи İstanbulkart Plus.
- Регуляторный контекст — это электронные деньги и платёжные услуги, а не удобство обычного потребительского приложения; Центральный банк Турецкой Республики поддерживает режим организаций электронных денег, а записи магазинов приложений указывают продавца BELBIM ELEKTRONIK PARA VE ODEME HIZ.A.S.
- Нерешённые вопросы операционные: остаётся ли состояние счетов и транзакций синхронизированным между картами, мобильным кошельком, транспортными турникетами, банковскими рельсами, каналами поддержки и процессами восстановления, и оправдывают ли со временем этот стек затраты на хранение, вычисления, миграцию и контроль качества данных.
Граница компании — муниципальная платёжная запись, а не универсальный ярлык кошелька
BELBIM ELEKTRONIK PARA VE ODEME HIZMETLERI AS относится к иному классу риска, чем обычное городское приложение. Существующая страница компании BTW идентифицирует указанное юридическое лицо как BELBIM ELEKTRONIK PARA VE ODEME HIZMETLERI AS и связывает его с контекстом мобильности и платежей в Стамбуле.
Публичные свидетельства, изученные для этой статьи, достаточно узки, чтобы обращаться с ними осторожно: они подтверждают, что именно BELBIM стоит за мобильной учётной поверхностью İstanbulkart, но не раскрывают частные базы данных, расчётные движки, интеграции с турникетами, инструменты поддержки клиентов или сценарии восстановления, которые доказали бы, как сервис ведёт себя при каждом повторяющемся использовании.
Это различие важно, потому что İstanbulkart — не просто удобство в форме карты. Публичная запись в App Store дляİstanbulkart - Dijital Hesabımпредставляет сервис как умный кошелёк, связанный с транспортом Стамбула. В той же записи разработчиком указан Belbim, а продавцом — BELBIM ELEKTRONIK PARA VE ODEME HIZ.A.S. В описании говорится, что пользователи могут использовать QR-коды для проезда в общественном транспорте, пополнять İstanbulkart в турецких лирах, загружать проездной абонемент, настраивать автопополнение, активировать функцию аварийного лимита, переводить деньги между своими картами и картами близких, переходить на верифицированный счёт, получать IBAN, совершать круглосуточные переводы FAST, а также использовать цифровой счёт и Virtual İstanbulkart Plus для онлайн-покупок и транспортных платежей. Этого достаточно, чтобы очертить операционную поверхность: состояние счёта, состояние средств, состояние карты, транспортные права, возможность банковских переводов, возможность кошелька и состояние поддержки должны сходиться в одной записи.
СтраницаЦентрального банка Турецкой Республики, посвящённая организациям электронных денег, задаёт релевантную регуляторную рамку. Это страница об институтах электронных денег, а не маркетинговая страница об удобстве транспорта. Эта рамка меняет интерпретацию İstanbulkart Mobil. Если бы приложение было только инструментом планирования поездок, плохой интерфейс был бы неприятен, но ограничен. Если приложение — ещё и фронтенд учётной записи для электронных денег, хранимой стоимости, верифицированной личности, восстановления карт, банковских переводов и транспортного доступа, точность записей становится продуктом.
Поэтому главный технический вопрос не в том, есть ли у BELBIM узнаваемый бренд. Он в том, остаются ли данные свежими, управляемыми, запрашиваемыми и восстанавливаемыми при многократном использовании. Свежесть означает, что записи о клиенте, карте, балансе, абонементе, переводах и проходах через турникеты не расходятся друг с другом. Управляемость — что есть чёткие правила идентификации, доступа, конфиденциальности, хранения, расчётов, разбора споров и действий поддержки. Запрашиваемость — что сотрудники поддержки и операционные команды могут восстановить, что произошло, когда карта, счёт, пополнение или поездка пошли не так.
Восстанавливаемость — что потерянный телефон, смена устройства, неудачное пополнение, спорный расчёт или временный сбой не оставляют пассажира без практического пути назад к сервису.
Публичные свидетельства могут показать, почему это правильная проверка. Они не могут доказать частный ответ. Ни один изученный здесь открытый источник не раскрывает модель данных BELBIM, логику сопоставления карт и счетов, задания сверки, сроки расчётов, историю аптайма, глубину очередей, телеметрию приложения, журналы инцидентов, результаты учений по восстановлению после сбоев или метрики урегулирования обращений клиентов. Серьёзный анализ не должен выдумывать эти вещи.
Вместо этого он должен изучать записи, которые публика может видеть, и спрашивать, какая операционная система потребовалась бы, чтобы эти записи вели себя согласованно в реальном городе.
İstanbulkart превращает проездную карту в проблему состояния счёта
Ключевой сдвиг в İstanbulkart Mobil заключается в том, что транспортный доступ больше не сводится к балансу физической карты. Описание в магазине приложений превращает карту в граф учётных записей. У пользователя могут быть физическая İstanbulkart, цифровой счёт, Virtual İstanbulkart Plus, верифицированный статус, одна или несколько привязанных карт, правила автопополнения, проездной абонемент, правило аварийного лимита, IBAN, возможность банковских переводов и покупки за пределами транспорта. Каждая из этих функций обращена к пользователю. Каждая создаёт частную запись, которая должна оставаться синхронизированной.
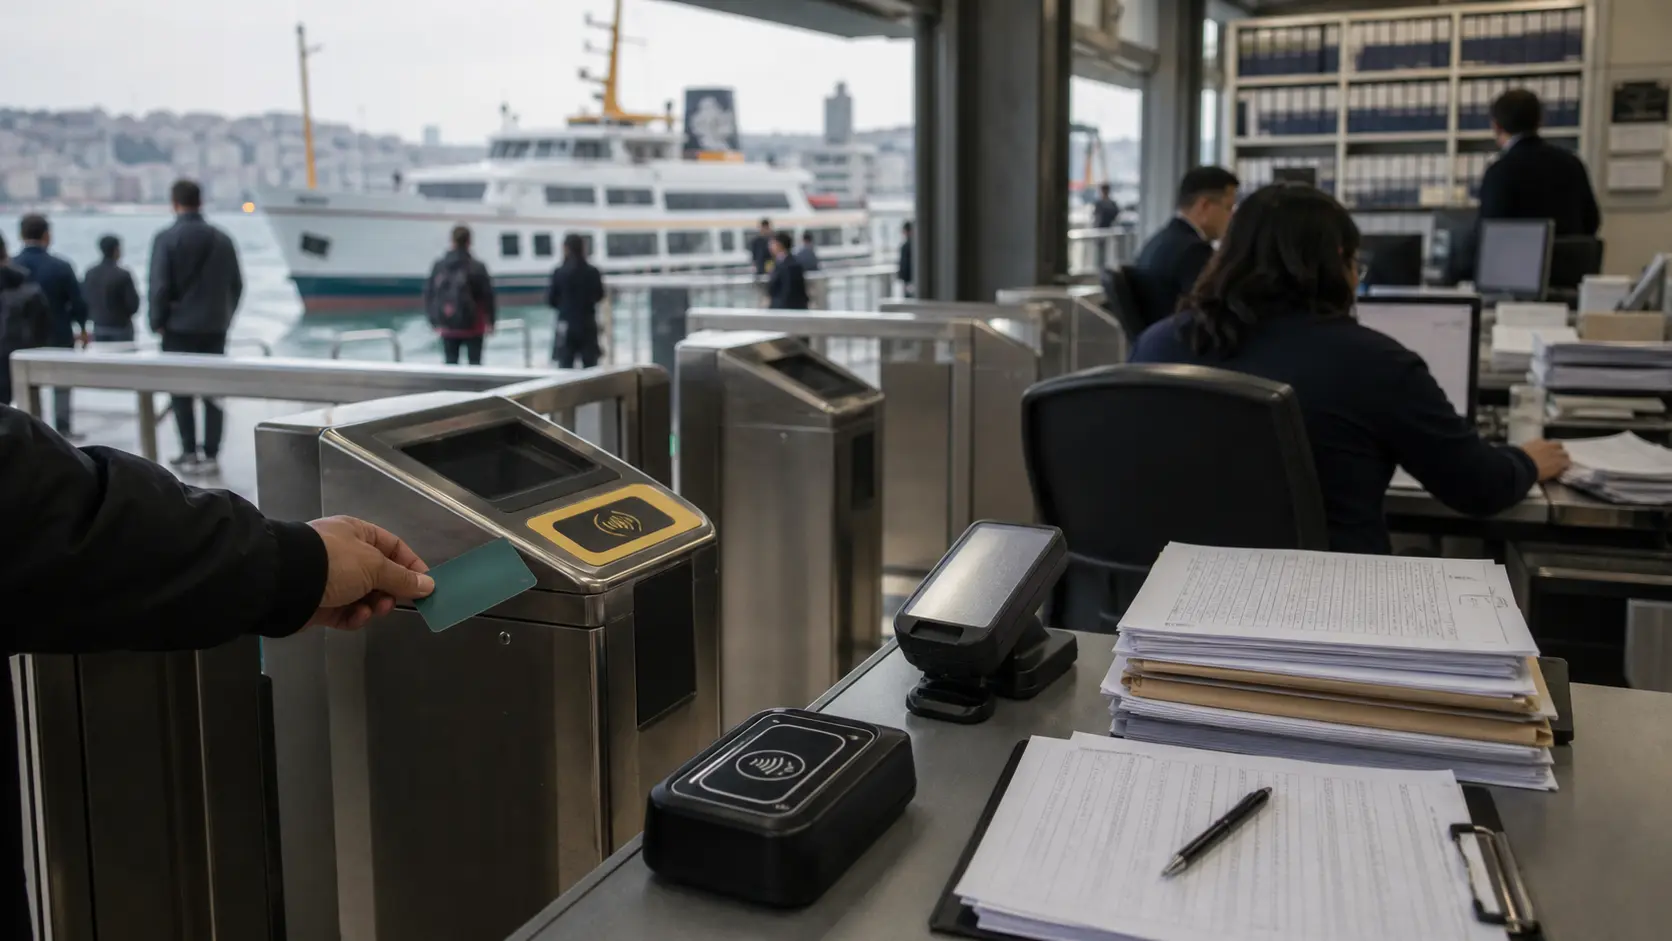
Именно здесь муниципальная платёжная технология оказывается сложнее, чем обещает реклама потребительских кошельков. Пассажир подходит к турникету или валидатору, ожидая, что система знает, может ли карта, QR-код или цифровой кошелёк оплатить проезд. Ответ может зависеть от баланса хранимой стоимости, права по абонементу, статуса счёта, типа продукта, возрастной категории или категории льгот, состояния устройства, поведения устройства офлайн, ожидающего пополнения, возврата платежа, правила борьбы с мошенничеством или действия поддержки. Пассажир видит результат как «да» или «нет».
Оператор видит цепочку записей, которая должна сойтись в надёжную истину.
Пополнение — хороший пример. Описание приложения говорит, что пользователи могут пополнять İstanbulkart в турецких лирах и загружать проездной абонемент. Пополнение не завершено только потому, что началась попытка платежа. Система должна получить результат платежа, связать его с нужным счётом или картой, обновить доступную сумму, обработать возможный отложенный путь зачисления, сохранить аудиторский след, показать пользователю новое состояние и сделать результат применимым на транспорте. Загрузка абонемента так же сложна.
Абонемент должен прикрепиться к правильному продукту и счёту, начать действовать и истекать по определённым правилам, взаимодействовать с валидаторами и оставаться видимым для службы поддержки, если пассажир оспаривает неудачное использование.
Использование QR в общественном транспорте добавляет ещё один слой. QR-доступ делает сам мобильный счёт проездным документом. Это повышает ставки для смены устройств, входа в приложение, связи, допусков по времени, состояния сессии, антифрод-контроля и восстановления. Пластиковую карту можно носить с собой, даже если телефон вышел из строя. Поездка по мобильному QR зависит от счёта, приложения, устройства, генерации учётных данных и приёмки валидатором. Если QR-слой работает хорошо, он снижает трение. Если он отказывает в часы пик, проблема пассажира немедленна и публична.
Автопополнение и функция аварийного лимита показывают, что BELBIM пытается снизить классический сбой общественного транспорта — нехватку баланса. Это полезная цель автоматизации, но она порождает более сложный механизм правил. Система должна знать порог, источник финансирования, целевую карту или счёт, результат авторизации, время, поведение при повторе, уведомление пользователя и путь разрешения спора. Использование аварийного лимита тоже требует дисциплины записей, потому что фактически проводит пользователя через транспортный момент, когда обычного баланса было бы недостаточно.
Публичное описание не раскрывает, как реализована функция, поэтому её не следует считать доказательством устойчивости. Лучше рассматривать её как свидетельство того, что операционная проблема известна: городская тарифная система должна переживать мелкие сбои с балансом, не превращая каждую поездку в обращение в поддержку.
Переводы между собственными картами пользователя и картами близких снова расширяют граф учётных записей. Семейные или попечительские отношения могут опираться на то, что один человек пополняет карту другого. Это звучит просто, но требует чёткого владения, авторизации, антифрод-контроля, правил отмены и доказательной базы для поддержки. Если перевод ушёл не на ту карту, зачислен с задержкой, продублирован, заблокирован или неверно понят, системе нужна запрашиваемая запись о событии. Статья не может установить, как часто это происходит. Она может установить, что функция создаёт потребность в надёжной прослеживаемости записей.
Заявления о верифицированном счёте и IBAN — самый сильный признак того, что İstanbulkart Mobil — не просто проездной носитель. Запись в магазине приложений говорит, что верифицированный счёт может получить IBAN и совершать круглосуточные переводы FAST в любой банк. Это выводит сервис на территорию идентификации, регулируемых платежей, сверки банковских переводов и надлежащей проверки клиентов. Проездной абонемент в некоторых условиях может быть анонимным и с низким трением. С верифицированным счётом с IBAN так поступать нельзя.
Он должен связывать личность пользователя, статус кошелька, право на переводы, лимиты, историю транзакций, контроль подозрительной активности, обработку жалоб и регуляторные доказательства.
Поэтому BELBIM не следует оценивать так, будто единственный вопрос — современно ли выглядит приложение. Реальная система — это набор операционных записей за повторяющимися городскими перемещениями. Карты, QR-коды, пополнения, абонементы, банковские переводы и обращения в поддержку — всё это записи. Если они точны, город получает гладкий платёжный слой. Если они расходятся, сбой приземляется на турникете, в колл-центре, на сервисной стойке, в банковской выписке или в публичном канале жалоб.
Электронные деньги меняют стандарт ответственности
Слова в названии компании не декоративны. BELBIM ELEKTRONIK PARA VE ODEME HIZMETLERI AS — явно компания электронных денег и платёжных услуг. Имя продавца в магазине приложений подтверждает эту границу. Регуляторная база Центрального банка для организаций электронных денег задаёт правильный контекст. Это означает, что публичный технологический вопрос должен включать хранимую стоимость, непрерывность платёжных услуг, идентификацию клиентов, записи транзакций, защиту средств, разбор споров и конфиденциальность, а не только функции приложения.
Электронные деньги операционно беспощадны, потому что пользователи относятся к стоимости как к факту. Пассажир, пополнивший карту, ожидает, что баланс доступен. Пользователь, получающий или отправляющий средства, ожидает, что запись на счёте совпадает с записью транзакции. Держатель верифицированного счёта ожидает, что контроль идентификации и доступа защищает счёт и при этом допускает легитимное восстановление. Продавец или транспортный оператор ожидает доказательств по расчётам. Регулятор ожидает, что институт объяснит, что произошло, когда возникли спорная транзакция, сбой, событие безопасности или жалоба клиента.
Все эти ожидания зависят от качества данных. Платёжная система не терпит ни небрежного дублирования, ни небрежного исчезновения. Каждое пополнение, загрузка абонемента, проверка QR, перевод между картами, перевод FAST и покупка в кошельке требуют достаточно полной истории событий, чтобы восстановить её путь. История событий должна отличать ожидающее от завершённого, авторизованное от расчётного, видимое от применимого, отменённое от неудачного, скорректированное поддержкой от сгенерированного системой. Если один и тот же пассажир видит один баланс в приложении и другой на транспорте, проблема не только в пользовательском опыте.
Это проблема согласованности состояния.
Публичные свидетельства не показывают, являются ли системы BELBIM событийно-ориентированными, сверяемыми пакетами, реплицируемыми в реальном времени, регионально распределёнными, аутсорсными, облачными, локальными или гибридными. Они не показывают задержку обработки транзакций, технологию баз данных, окна расчётов, время восстановления из резервных копий, реагирование на инциденты или антифрод-контроль. Эти ограничения важны. Публичная статья не должна делать вид, что инспектирует частную архитектуру.
Правильный вывод более дисциплинирован: публичные продуктовые заявления требуют сильной архитектуры, а доступные здесь открытые источники не позволяют посторонним проверить, выдерживает ли эта архитектура нагрузку многократного использования.
Самая чувствительная нагрузка — пересечение транспорта и денег. Платёжное приложение может задержать пользователя при онлайн-покупках, и это всё же просто неудобно. Транспортная платёжная запись может задержать движение через станцию, автобус, паром или трамвай. Поэтому непрерывность муниципальных услуг имеет иное публичное значение, чем надёжность обычного финансового приложения. Транспортная система Стамбула — ежедневная коммунальная услуга.
Если замедляется восстановление счёта, пополнения проводятся с опозданием, QR-учётные данные не срабатывают, состояние абонемента неверно, смена устройства блокирует доступ или поддержка не находит запись о событии, сбой становится частью транспортного трения города.
Именно поэтому управление электронными деньгами и непрерывность государственного сектора следует рассматривать вместе. Операционная нагрузка BELBIM — не только в том, чтобы платежи работали в коммерческом смысле. Она в том, чтобы городская услуга оставалась понятной, когда платежи не работают. Гражданину или гостю города нужно знать, куда обратиться, какой счёт затронут, можно ли восстановить карту, находится ли пополнение в ожидании, какие доказательства нужны, как перепривязать устройство и как будут урегулированы оспариваемые средства. Это не маркетинговые функции. Это функции непрерывности.
Рыночные сигналы показывают, где расхождение записей становится заметным
Публичные рыночные данные неравномерны, но полезны, если обращаться с ними осторожно. Запись Apple Lookup для İstanbulkart Mobil показывала версию 6.1.0 с датой выпуска текущей версии 22 июня 2026 года, категорией «Финансы», поддержкой английского и турецкого языков и средней оценкой пользователей около 2,93 при 17 739 оценках на момент проверки. Страница Google Play дляcom.belbim.istanbulkartсодержала публичные тексты отзывов и ответы разработчика. Отзывы — не научная выборка по сбоям, и их не следует считать измерениями по всей платформе. Они всё же полезны, потому что показывают, какие виды сбоев замечают пользователи, когда платёжные записи встречаются с реальностью поддержки.
Повторяющиеся темы в видимых отзывах Google Play — трудности регистрации, ограничения по номеру телефона и идентичности, трение при смене устройства, проблемы с видимостью карты или пополнения, падения приложения или пустые экраны, путаница с банковскими картами и необходимость обращаться в ALO 153 для решения проблемы. Один видимый ответ разработчика сообщал, что ошибка сопоставления устройств требует проверки безопасности, и просил пользователя позвонить в ALO 153 и следовать шагам IVR, чтобы обновить данные устройства. Другие ответы направляли пользователей в ALO 153 или городские каналы поддержки.
Эти ответы показывают разумную позицию по безопасности в одном отношении: смена устройства и восстановление счёта не должны быть бестромными для платёжного аккаунта. Они также раскрывают операционную цену: если путь восстановления медленный, непонятный или зависит от колл-центра, нагрузка возвращается от автоматизации к труду поддержки.
Жалобы иностранных гостей на требования по номеру телефона или идентификации особенно важны, потому что показывают проблему границы продукта, а не просто баг-репорт. Верифицированный счёт с платёжными и банковскими функциями требует более строгих правил идентификации. Транспортный продукт, которым пользуются гости, выигрывает от низкопорогового доступа. Эти два требования могут конфликтовать. Если BELBIM оптимизирует под регулируемый контроль счёта, некоторые случайные пользователи могут счесть регистрацию ограничительной. Если он оптимизирует под удобство гостей, это может ослабить контроль платёжного счёта.
Публичные свидетельства не показывают логику политики BELBIM, но рыночный сигнал показывает напряжение, которым должен управлять любой городской кошелёк.
Жалобы на пополнение и состояние карты ещё ближе к основной тезе. Пользователь, который говорит, что деньги ушли с банковского счёта, но не появились на транспортной карте, может описывать непонимание, отложенный путь зачисления, блокировку авторизации банком, неудачную сверку, проблему отображения в приложении или реальный сбой транзакции. Один лишь публичный отзыв не может определить, что именно. Однако эта категория жалоб — ровно то, что муниципальный платёжный оператор должен быть готов решать быстро.
Службе поддержки нужен след, связывающий действие с банковской картой, счёт кошелька, целевую карту, время зачисления, статус, путь отмены и коммуникацию с пользователем. Без этого следа пользователь сталкивается с расхождением состояния, а оператор — с ручным расследованием.
Пустые экраны, пропавшие тексты кнопок и зацикленная регистрация менее прямо связаны с платёжными расчётами, но всё равно важны, потому что приложение — фронтенд счёта. Если пассажир не может зарегистрироваться, не видит выбор номера телефона, не может продолжить после смены устройства или не может завершить проверку личности, технический сбой может заблокировать доступ к управлению средствами. В простом контентном приложении пустой экран — дефект интерфейса. В городском платёжном кошельке он может стать трением при восстановлении счёта.
Самая безопасная интерпретация: рыночные данные из магазинов приложений подтверждают известные сценарии отказов, не количественно оценивая их частоту. Они поддерживают обеспокоенность рассинхронизацией состояния транзакций, задержками восстановления счёта, узкими местами поддержки, нагрузкой на конфиденциальность и комплаенс и зависимостью от государственной услуги. Они не устанавливают частоту сбоев, долю возвратов, долю отказов, уровень мошенничества или качество обслуживания клиентов.
Честная статья должна использовать отзывы как направленное свидетельство того, где пользователи испытывают боль, а не как доказательство, что система массово отказывает.
Та же осторожность относится к оценкам. Средняя оценка 2,93 в записи Apple — рыночный сигнал, а не инженерное измерение. Она может отражать стабильность приложения, ожидания пользователей, ограничения для туристов, языковые проблемы, правила идентификации, разочарование в поддержке, старые версии, недавние обновления или несвязанные жалобы. Её нельзя превратить в надёжность транзакций. Тем не менее низкая или умеренная оценка сервиса, связанного с общественной мобильностью, операционно значима, потому что восприятие влияет на внедрение.
Если пользователи не доверяют мобильному счёту, они могут остаться с физическими картами, пополнением в киосках или другими обходными путями, что усложняет общую платёжную среду.
Непрерывность государственной услуги — это и есть сложный продукт
Муниципальные транспортные платежи предъявляют стандарт непрерывности, с которым обычные коммерческие приложения почти не сталкиваются. Пассажир обычно не выбирает платёжную систему в момент использования. Город выбрал проездной носитель, транспортные операторы развернули валидаторы, а публика выстроила привычки вокруг карты или счёта. Это означает, что продукт BELBIM — не просто «платежи». Это слой непрерывности платежей для повторяющихся публичных перемещений.
У непрерывности несколько измерений. Первое — непрерывность валидаторов: турникеты, автобусы, станции метро, паромы и другие транспортные точки должны принимать корректные учётные данные. Второе — непрерывность счёта: пользователь должен иметь доступ к нужной карте, цифровому счёту, абонементу и балансу. Третье — непрерывность пополнения: пополнения, автоматические правила, аварийные лимиты и переводы должны вести себя предсказуемо. Четвёртое — непрерывность поддержки: у пассажира должен быть путь, когда система говорит «нет».
Пятое — непрерывность доказательств: BELBIM и городские стейкхолдеры нуждаются в записях, объясняющих, что произошло, не полагаясь только на память, скриншоты или импровизацию колл-центра.
Публичного описания приложения достаточно, чтобы показать, почему эта нагрузка непрерывности значительна. Использование QR в общественном транспорте помещает телефон в путь поездки. Пополнение в турецких лирах и загрузка абонементов помещают управление финансированием и правами в приложение. Верифицированные счета и возможность IBAN/FAST создают более строгие ожидания в отношении идентификации и финансовых услуг. İstanbulkart Plus расширяет платёжную поверхность за пределы транспорта. Каждая функция может быть рациональна сама по себе. Вместе они образуют платформу, где сбой одного слоя может перетечь в другой.
Перетекание сбоя может быть тонким. Проблема с мобильным входом может не остановить физическую карту, на которую уже загружены средства, но может помешать пользователю пополнить счёт, увидеть баланс, активировать абонемент или восстановить аккаунт. Задержка банковского перевода может не остановить поездку немедленно, но может породить спор в поддержке. Проблема валидатора может быть вызвана не кошельком, но всё равно ударить по бренду кошелька. Правило сопоставления устройств может защищать счета, но оставить без доступа пользователя, сменившего телефон перед поездкой на работу. Анализ непрерывности должен учитывать эти косвенные пути.
Публичные свидетельства не раскрывают схему отказоустойчивости BELBIM, поведение валидаторов офлайн, процесс эскалации инцидентов, каналы уведомления клиентов, укомплектованность поддержки, частоту резервного копирования, цели восстановления или окна сверки расчётов. Без этих деталей было бы неверно утверждать, что BELBIM достигает или не достигает конкретного порога устойчивости. Можно сказать: продуктовая поверхность требует устойчивости. Чем больше функций счёта и платежей несёт приложение, тем больше непрерывность зависит от точных переходов состояния, а не просто от доступных экранов.
Самая сильная операционная дисциплина обычно невидима для пользователей. Хорошо спроектированная система сохраняет след событий, сверяется с платёжными рельсами, показывает пользователю простой статус, даёт службе поддержки понятную хронологию и предотвращает дублирующие или противоречивые исправления. Она также отделяет высокорисковые изменения счёта от низкорисковых удобных действий. Перепривязку устройства, восстановление верифицированного счёта или проблему, связанную с IBAN, нельзя обрабатывать как косметическую настройку.
Простой баг отображения баланса не должен требовать такой же идентификационной нагрузки, как регулируемое восстановление счёта. Публичные материалы не показывают, хорошо ли BELBIM проводит эти различия. Тем не менее это правильный способ оценивать стек.
Непрерывность государственного сектора включает и коммуникацию. Пользователям нужны понятные объяснения, когда пополнение ожидает обработки, карта заблокирована, устройство не сопоставлено, номер телефона не может быть принят, требуется шаг верификации счёта или невозможно сгенерировать транспортные учётные данные. Система платёжных записей может быть технически точной и всё равно подводить, если пользователь не понимает статус. Материалы отзывов в магазинах приложений позволяют предположить, что некоторые пользователи сталкивались с непрозрачными ошибками или неясными путями регистрации.
Это не доказывает системный сбой, но показывает, почему читаемое состояние — часть продукта.
Локализация данных и управление — не побочные вопросы
Суверенитет и локализация данных имеют значение, потому что BELBIM работает в турецком муниципальном и платёжном контексте. Сервис, судя по всему, обрабатывает персональные данные счёта, состояние транспортного использования, хранимую стоимость, статус верификации, контактную информацию, состояние устройства, возможность банковских переводов и взаимодействия с поддержкой. Публичные свидетельства не показывают, где размещены наборы данных и как устроены отношения с процессорами. Они показывают, что сервис — не просто статичная информационная страница. Это среда ведения записей, связанная с людьми, перемещениями и деньгами.
У локализации данных здесь два практических значения. Первое — юридическое и регуляторное: записи об электронных деньгах и платёжных услугах должны оставаться доступными институту, регулятору и клиенту в соответствии с местными требованиями. Второе — операционное: записи, которые обеспечивают городские перемещения, должны быть достаточно близкими, устойчивыми и управляемыми, чтобы выдерживать многократное использование. Транспортное платёжное удостоверение, зависящее от удалённого, непрозрачного или плохо управляемого состояния, может стать хрупким в момент необходимости.
Публичные свидетельства не дают оснований утверждать, что BELBIM использует или избегает какого-либо конкретного облачного вендора, платформы баз данных или архитектуры хостинга. Эту недосказанность следует уважать. Коммерческий вопрос остаётся в силе: перевешивают ли затраты на хранение, вычисления, миграцию, зависимость от вендора и контроль качества данных текущий стек? Для городского платёжного оператора ответ не может опираться только на цену инфраструктуры.
Он должен учитывать аптайм, сверку, нагрузку на поддержку, регуляторные доказательства, контроль конфиденциальности, аудируемость, хранение данных, восстановление после сбоев и стоимость смены систем без повреждения истории счёта.
Риск миграции особенно высок в системе платёжных записей. Переход с одного стека на другой может потребовать сохранения идентификаторов карт, счетов кошелька, истории транзакций, правил абонементов, обращений в поддержку, привязок устройств, записей о верификации личности, ссылок на банковские переводы и доказательств по спорам. Миграция, которая сохраняет балансы, но теряет историю обращений в поддержку, не завершена. Миграция, которая сохраняет вход в счёт, но ломает синхронизацию валидаторов, не завершена. Миграция, которая снижает стоимость вычислений, но увеличивает ручную сверку, может быть коммерчески хуже.
Привязка к вендору тоже сложна. Регулируемый платёжный сервис может принять некоторую привязку, если получает надёжность, безопасность и сопровождаемость. Он может отвергнуть номинально гибкую архитектуру, если практическое бремя её эксплуатации слишком велико. Правильная метрика — не идеология. Это вопрос о том, может ли BELBIM сохранять записи свежими и восстанавливаемыми в городском масштабе, поддерживая комплаенс и контролируя нагрузку на поддержку. Открытые источники не позволяют посторонним рассчитать эту стоимость. Они позволяют посторонним определить категории затрат.
Конфиденциальность и комплаенс — часть того же уравнения. Верифицированный кошелёк, доступ к IBAN и возможность переводов FAST означают, что часть пользователей проходит через более строгие процессы идентификации и финансовых услуг. Городской продукт мобильности также соприкасается с поведением, связанным с геолокацией, даже если публичные свидетельства здесь не раскрывают детальные журналы поездок. Хорошее управление должно регулировать, кто что видит, с какой целью, как долго и в рамках какого процесса поддержки или правового процесса. Статья не может провести аудит этих контролей. Она может сказать, что поверхность сервиса требует их.
Что публичные свидетельства могут и не могут установить
Публичные свидетельства позволяют установить чёткую границу продукта. Запись в Apple определяет İstanbulkart Mobil как финансовое приложение Belbim и называет продавцом BELBIM ELEKTRONIK PARA VE ODEME HIZ.A.S. В ней описаны проезд в общественном транспорте по QR, пополнение в турецких лирах, загрузка абонементов, автопополнение, аварийный лимит, переводы между картами, верифицированные счета, выпуск IBAN, круглосуточные переводы FAST, цифровой счёт, Virtual İstanbulkart Plus и более широкое использование для платежей при покупках. Страница Центрального банка устанавливает, что организации электронных денег — регулируемая категория в Турции.
Справочная страница BTW предоставляет идентичность закреплённой компании. Страница Google Play и видимые материалы отзывов дают рыночные сигналы о проблемах регистрации, поддержки, сопоставления устройств и состояния пополнения.
Публичные свидетельства позволяют также установить, что прямое тестирование производительности продукта по этим источникам недоступно. Описания в магазинах приложений не раскрывают долю успешных транзакций, сроки расчётов, аптайм, реакцию поддержки, антифрод-контроль, архитектуру баз данных, интеграцию валидаторов, восстановление из резервных копий, учения по сбоям, разборы инцидентов, объёмы очередей, долю возвратов или схемы обработки данных. Отзывы не доказывают надёжность всей платформы. Страница регулятора не раскрывает частные операционные метрики BELBIM. Справочная страница — это граница, а не аудит.
Это ограничение свидетельств — не слабость статьи, а главный аналитический результат. Самая значимая технология BELBIM — именно та часть, которую публика не может напрямую проверить: история событий за состоянием карты, счёта и платежей. Читатель видит обещания приложения. Пользователь видит в отзывах часть боли в поддержке. Регулятор может определить категорию. Но настоящая дисциплина — это способность быстро и точно ответить, что произошло с конкретным пополнением, загрузкой абонемента, использованием QR, переводом между картами, изменением верифицированного счёта, перепривязкой устройства или спорной транзакцией.
Поэтому статья избегает утверждений о наличии или отсутствии у BELBIM конкретной архитектуры. Она не заявляет измеренную частоту сбоев, частоту падений приложения, уровень мошенничества, число клиентов, объём транзакций, задержку валидаторов, время ответа поддержки или скорость расчётов. Она также не утверждает, что жалобы в магазинах приложений представляют всех пользователей. Справедливый вывод скромнее и полезнее: публичные свидетельства показывают систему, чей риск — синхронизация записей, а публичного материала недостаточно, чтобы проверить частные контроли, которые могли бы снизить этот риск.
Коммерческий вопрос — окупается ли качество записей
Поставленный коммерческий вопрос звучит так: перевешивают ли затраты на хранение, вычисления, миграцию, зависимость от вендора и труд по контролю качества данных текущий стек. Для BELBIM этот вопрос следует перевести в операционные термины. Ценность стека не только в стоимости транзакции или цене вычислений. Это стоимость того, чтобы сделать спорный городской платёж объяснимым. Это стоимость удержания пополнений, абонементов, QR-удостоверений, балансов кошелька, банковских переводов и действий поддержки в одной согласованной записи.
Более дешёвый стек, усиливающий рассинхронизацию состояния, может быстро стать дорогим. Каждая рассинхронизация создаёт работу для поддержки, публичное раздражение и потенциальный регуляторный риск. Пользователь с задержанным пополнением может обратиться в поддержку. Пользователь, чьё устройство не удаётся перепривязать, может позвонить в ALO 153. Пользователь с непонятным переводом между картами может потребовать ручного расследования. Гость, который не может зарегистрироваться, может отказаться от приложения и использовать физический обходной путь.
Команда поддержки, не способная запросить полный след событий, тратит время на восстановление базовых фактов. Этот труд — часть стоимости технологий.
Верно и обратное. Более сильный стек может оказаться избыточным, если добавляет сложность, не снижая операционного трения. Если миграция создаёт привязку к вендору, непрозрачную диагностику, медленные циклы изменений или высокую зависимость от специалистов, она может снизить инфраструктурный риск, но увеличить операционный. Поэтому оптимальный стек BELBIM — тот, который делает городскую платёжную запись более надёжной и более ремонтопригодной, а не обязательно самый новый или самый централизованный.
Самая сильная коммерческая метрика — стоимость каждого решённого вопроса о состоянии. Сколько стоит доказать, прошло ли пополнение, загрузился ли абонемент, была ли принята поездка по QR, дошёл ли перевод до целевой карты, правильно ли перепривязан верифицированный счёт или отменена ли спорная транзакция? Открытые источники не дают этой метрики. Но это правильная метрика, потому что она соединяет технологии и непрерывность сервиса. Хранение, вычисления и труд поддержки в этой системе не отдельные категории. Они встречаются внутри следа доказательств.
Труд по контролю качества данных иногда считают бэк-офисным балластом. В муниципальной платёжной системе это инфраструктура общественной услуги. Чистая связь «карта — счёт» снижает стоимость восстановления. Чистая история транзакций снижает стоимость споров. Чистая история привязок устройств снижает риск мошенничества и блокировок. Чистая хронология поддержки снижает повторные звонки. Чистая запись расчётов снижает риск сверки. Если BELBIM сможет автоматизировать эти записи, не теряя прослеживаемости, коммерческий аргумент усиливается. Если автоматизация создаёт непрозрачные состояния, требующие ручного ремонта, аргумент слабеет.
Операционный стандарт — это скучная стабильность
Практический стандарт для BELBIM — не эффектный запуск функции. Это скучная стабильность при многократном использовании в городе. Пассажир не должен понимать, является ли релевантная запись балансом кошелька, балансом карты, правом по абонементу, авторизацией платежа, статусом банковского перевода, привязкой устройства или корректировкой поддержки. Система должна показать правильное следующее действие и сохранить достаточно доказательств, чтобы оператор мог объяснить результат. В этом разница между платёжным приложением, которое выглядит современным, и платёжной записью, которая может нести на себе общественную мобильность.
Скучная стабильность должна покрывать крайние случаи, а не только обычное использование. Пользователь может сменить телефон, потерять карту, пополнить счёт прямо перед поездкой, попытаться помочь члену семьи, использовать абонементный продукт, попробовать QR-доступ при слабом соединении, столкнуться с проблемой валидатора или оспорить списание с банковской карты. Ни один из этих случаев не является экзотическим в большом городе.
Видимые жалобы в магазинах приложений показывают, почему крайние случаи важны: регистрация, сопоставление устройств, видимость пополнения и ограничения идентификации — это ровно те точки, где публика может почувствовать неопределённость записей. Статья не рассматривает эти жалобы как измеренную частоту отказов. Она рассматривает их как карту мест, где дизайн системы должен быть читаемым.
Лучший дизайн доказательств дал бы каждому участнику разное, но согласованное представление одного и того же события. Пассажир видит ясный статус и следующий шаг. Сотрудник поддержки видит хронологию, а не догадку. Платёжная команда видит состояние авторизации, расчёта и отмены. Транспортный оператор видит, был ли действителен проездной документ. Комплаенс-команда видит основание по идентичности и правилам для ограниченного действия. Инженерная команда видит, является ли проблема отображением в приложении, состоянием счёта, платёжным рельсом, синхронизацией карты, приёмом валидатора или отложенным зачислением.
Публичные свидетельства не показывают, есть ли у BELBIM такой дизайн. Но поверхность продукта требует чего-то похожего.
Именно поэтому непрерывность нельзя отделять от языка, дизайна ошибок и коммуникации с клиентом. Технически корректное состояние, описанное плохо, всё равно создаст нагрузку на поддержку. Правило безопасности устройства, которое защищает счёт, но не даёт пользователю пригодного пути восстановления, всё равно будет восприниматься как сбой сервиса. Задержанное пополнение, которое в итоге сверяется, но в промежутке невидимо, всё равно подорвёт доверие. Поэтому качество платёжных записей включает читаемый для пользователя статус, а не только точность базы данных.
Для BELBIM самым сильным будущим сигналом стало бы больше публичных свидетельств о восстановлении и объяснимости: более ясный язык статусов, явная обработка ожидающих пополнений, прозрачные сценарии смены устройства, доступные варианты для гостей там, где позволяет регулирование, и опубликованная сервисная информация, помогающая пользователям понимать, когда платёжная запись ожидает обработки, отклонена, проведена или находится на проверке. Это не раскрыло бы чувствительную архитектуру. Это показало бы, что оператор понимает бремя общественной услуги, лежащее на его собственной системе записей.
Как оценивать BELBIM
BELBIM следует оценивать через дисциплину платёжной записи. Публичные источники показывают компанию и поверхность приложения, которые связывают транспортный доступ, хранимую стоимость, мобильный кошелёк, верифицированные финансовые счета, банковские переводы, переводы между картами и восстановление через поддержку. Это значимая технологическая роль в транспортной системе Стамбула. Это также роль, где небольшие ошибки состояния могут стать видимыми сбоями общественной услуги.
Самое сильное публичное свидетельство — свидетельство о границе продукта. Запись в магазине приложений подтверждает продавца Belbim, категорию «Финансы» и набор функций. Страница Центрального банка подтверждает контекст организаций электронных денег в Турции. Страница Google Play даёт рыночные сигналы о видах пользовательской боли, возникающих, когда регистрация, сопоставление устройств, видимость пополнения или восстановление счёта становятся сложными. Справочная страница BTW закрепляет идентичность указанной компании.
Вместе эти источники поддерживают анализ BELBIM как оператора муниципальных платёжных записей, а не как универсального ярлыка платёжных технологий.
Публичные свидетельства не доказывают частную надёжность. Они не показывают долю успешных транзакций, историю сбоев, дизайн расчётов, синхронизацию карт и турникетов, скорость поддержки клиентов, архитектуру локализации данных, восстановление из резервных копий или контроли безопасности. Этот разрыв должен удерживать анализ в трезвых рамках. Читатель может сказать, что публичный продукт BELBIM требует серьёзной дисциплины записей. Читатель не может на основе только открытых источников сказать, что каждый частный рабочий процесс соответствует стандарту.
Правильные точки наблюдения ясны: рассинхронизация состояния транзакций, перетекание сбоев, задержки восстановления счёта, нагрузка на конфиденциальность и комплаенс, споры по расчётам, узкие места поддержки и зависимость от государственной услуги. Это не абстрактные риски. Они напрямую вытекают из набора функций. QR-транспорт, автопополнение, абонементы, верифицированные счета, доступ к IBAN, переводы FAST и İstanbulkart Plus — всё это увеличивает число записей, которые должны оставаться согласованными.
Будущая репутация BELBIM будет зависеть от того, сможет ли компания сделать эту согласованность скучной. Лучшая городская платёжная система не та, что привлекает к себе внимание. Она та, где пассажир может перемещаться, пополнять, восстанавливать, переводить, верифицировать и оспаривать, не обнаруживая швов между картой, счётом, банковским рельсом, валидатором и очередью поддержки. Публичные свидетельства показывают, почему этот стандарт важен. Остаётся вопрос, соответствует ли частная операционная запись BELBIM этому стандарту каждый день.