
北米のクラウドサービストレンド
北米のクラウドサービストレンド
クラウドサービス:このトレンド分析は、市場の変化を追跡します。市場範囲:北米のインターネット基盤市場。対象シグナル:クラウド市場のトレンド、AI インフラ需要、ハイブリッドクラウド採用、エッジ展開、プラットフォーム競争、データセンター容量逼迫。焦点は、インフラ計画を変え得る需要の変化、容量制約、プラットフォーム戦略、投資時期、規制圧力、運用上の前提です。企業動向、公共政策、インフラ関連レポート、購買シグナル、顧客需要、サービス継続への圧力、地域ごとの制約、投資時期、影響を受ける組織を関連付けることで、トレンドが大きな市場動向になる前に、なぜそのトレンドが重要なのかを読者が理解できるようにします。このページでは、市場の方向性、確認された証拠、地域別の事業遂行リスク、競争上の位置付け、ガバナンス関連リスク、資金調達圧力、そして変化の影響を最も受ける機関や企業を評価できます。

最新の報道
北米のクラウドサービストレンドの最新情報
602件の記事

北米のクラウドサービストレンド
NutanixのARRは更新を仮定し、RPOは解約可能な義務を除外する
Nutanix が2026年度末に示した ARR は25億4,879万7,000ドル、残存履行義務(RPO)は34億4,041万1,000ドルだった。重要なのは大小ではなく、数字に入る動詞である。ARR は満期を迎える契約が同じ条件で「更新される」とみなし、RPO は顧客が解約できる将来義務を「除外する」。二つの数字は、顧客の未決定を正反対に扱っている。
北米のクラウドサービストレンド
DigitalOceanの上位25顧客が売上高の20%に、ただしAI ARRはアカウント全体を集計
DigitalOcean では、大口顧客への集中と AI 利用顧客の拡大が同時に進んでいる。だが「上位25顧客」は入れ替わり得る順位であり、「AI Customer ARR」は AI 製品だけの売上高ではない。二つの数字を結ぶ顧客別の明細はまだ示されていない。

北米のクラウドサービストレンド
Asanaの大口顧客817件は817社を意味しない
「大口顧客817件」という表現は、817社の企業名簿を思わせる。しかし Asana の開示で数えられているのは法的な会社ではなく、独立したアカウントだ。チームや事業部も一つの顧客になり得て、同じ組織が複数の顧客を持つこともある。817という数字は商業規模を示す一方、最終親会社、予算権限、更新判断の独立性までは示していない。
北米のクラウドサービストレンド
Palantirはクラウド支出の時計を最低56億ドルへ巻き直した
Palantir が3月に行ったのは、既存契約への上乗せではない。従来の支払義務を終了させ、2036年2月までの10契約年度に最低56億ドルを購入する枠組みへ置き換えた。長期調達は急成長を支える一方、毎年の最低額を満たすだけでは成果にならない。対象となる利用が顧客価値を生み、ホスティング費用と設計上の自由を両立できるかが本当の検証項目となる。
北米のクラウドサービストレンド
Redditの8.8億ドルのクラウド基盤は設備投資欄の外にある
Reddit が2026年上期に購入した有形固定資産は222万ドルにすぎない。一方、6月には2026年7月から2029年6月までに AWS へ総額8.8億ドルを支出する契約を結んだ。隠れた債務が突然見つかったわけではない。資産を持たないプラットフォームでは、基盤の経済性がサーバー資産ではなく、仕入契約、ホスティング費用、運用依存として現れる。
北米のクラウドサービストレンド
JFrogのクラウド売上は53%、クラウド単独の粗利率は見えない
JFrog ではクラウドが売上の過半を占め、全社粗利率も上昇した。ただし両者を直接つなぐ計算はできない。法定開示が SaaS と自己管理型購読のコストを一つにまとめているためだ。

北米のクラウドサービストレンド
VaronisのSaaS ARR、1億2790万ドルは移行層にある
Varonis の6月末 SaaS ARR は7億2600万ドルで、前年同期比52%増だった。セルフホスト製品から移した契約の影響を除くと5億9810万ドル、25%増となる。どちらも正しいが、測っている成長エンジンが違う。

北米のクラウドサービストレンド
Rapid7のコスト削減は、縮小するARRの上で進む
Rapid7 では調整後利益が先に改善し、継続収益の基盤が後に残る可能性がある。従業員の約12%削減、非 GAAP 営業利益の上昇見通し、ARR のさらなる減少予想は矛盾ではない。三つの時計が別々に動いている。
北米のクラウドサービストレンド
CrowdStrikeのFalcon Flex関連22.9億ドルは、採用企業の口座全体を含む
契約方式を変えた日と、その契約方式が新しい収益を生んだ日は同じではない。CrowdStrike が公表した22.9億ドル超の ARR は、この時間差を読まなければ意味が変わる。数字は Falcon Flex を採用した企業口座の大きさを示すが、Flex だけが新たに作った収益を示してはいない。

北米のクラウドサービストレンド
Salesforce、営業利益横ばいでもQ2の1株利益は119%増
Salesforce の第2四半期は、契約残高とキャッシュの改善を示した。一方、4.29ドルの希薄化後 EPS には、事業の成果だけでなく、26億1300万ドルの戦略投資益と、250億ドルの社債で買い縮めた株式数が含まれる。三つの利益源を同じ持続性で評価することはできない。
北米のクラウドサービストレンド
CrowdStrike、販売手数料の償却を5年に延長 Q2費用は2550万ドル減
CrowdStrike の成長とキャッシュ創出は会計上の見積もりだけでは説明できない。一方で、営業損失の改善速度には、契約獲得手数料を4年ではなく5年で費用化する判断が効いている。この変更は、顧客が5年目にも価値を生むという検証可能な仮説だ。

北米のクラウドサービストレンド
Nutanixの15億ドル利益を、税・事業・現金に分けて読む
税引前利益が3億2710万ドルの会社から、純利益15億683万ドルが出てきた。Nutanix の2026年度決算は、数字の大小よりも、どの数字がどの台帳に属するかを問う決算である。

北米のクラウドサービストレンド
DigitalOceanの8.94億ドルRPO、その隣に30.41億ドルの将来容量支払い
DigitalOcean は AI 顧客から長期の購入意思を得る一方、それを上回る長さのデータセンター契約を抱えた。契約額は需要を見通しやすくするが、施設、サーバー、利用、売上、粗利益が順番にそろわなければ投資回収にはならない。

北米のクラウドサービストレンド
Cipherの7.93億ドル平均を支える、AWSの二つの賃料時計
15年契約は一日で始まらない。Cipher Digital の Black Pearl では最初の賃料が動き出したが、Stingray は2027年4月と5月の引き渡しを待つ。両拠点を含む年平均7億9300万ドルの NOI は規模を示すには便利でも、どの事業会社にいつ現金が入り、いつ元本が減るかまでは教えない。

北米のクラウドサービストレンド
TeraWulf は Abernathy の長期持分を3回払いに替えた
表面上の差額は8000万ドルだ。TeraWulf が投じた4億5000万ドルに対し、売却対価は約5億3000万ドル。ただし、実際の取引は単純な引き算ではない。168MW、25年契約の事業に対する持分は一括で消え、対価は2027年4月まで3回に分かれて届く。将来収益と現金では、時間も権利も違う。

北米のクラウドサービストレンド
Galaxyの5.7GWは完成表ではなく進捗表だ
Galaxy がテキサスで掲げる5.7GW 超は、四つのキャンパスを足せば再現できる。しかし、承認済み電力、審査中の大口負荷、送電増強後の拡張余地、用地に付随する潜在容量が同じ列に入っている。合計値を理解するには、メガワットの数より先に、そのメガワットがどの権利を取得済みかを読む必要がある。

北米のクラウドサービストレンド
DigitalOceanの復旧は「作成可能」と「即時利用可能」を分けて読む必要がある
DigitalOcean は8月23日、Managed Databases の新規クラスター作成で発生していた問題を解消した。11時30分 UTC に作成操作の復旧を案内した後も3時間余り監視を続けており、受理された要求、`creating`状態、`online`到達、既存クラスターの稼働を同じ復旧時刻で扱うべきではない。

北米のクラウドサービストレンド
Google、us-west1の27製品障害を光回線メンテナンスに結び付ける
Google Cloud は、8月20日に計画していた光回線メンテナンスが、オレゴン州 The Dalles 都市圏と`us-west1`で想定外の混雑を引き起こしたと説明した。重大度の高いインシデント記録には27製品が並ぶ。一方、他リージョンへの切り替え勧告は、顧客側の準備が整って初めて実行可能になる。

北米のクラウドサービストレンド
DigitalOcean、GPU復旧を残したままMKC1障害をクローズ
カンザスシティーでは8月19日、リージョンの制御プレーンと CPU 系の主要サービスが正常化した。一方、最終更新にも GPU Droplets への影響が残った。リージョン障害の「解決」と、個々のアクセラレーター負荷の復旧は同じ時刻を意味しない。
北米のクラウドサービストレンド
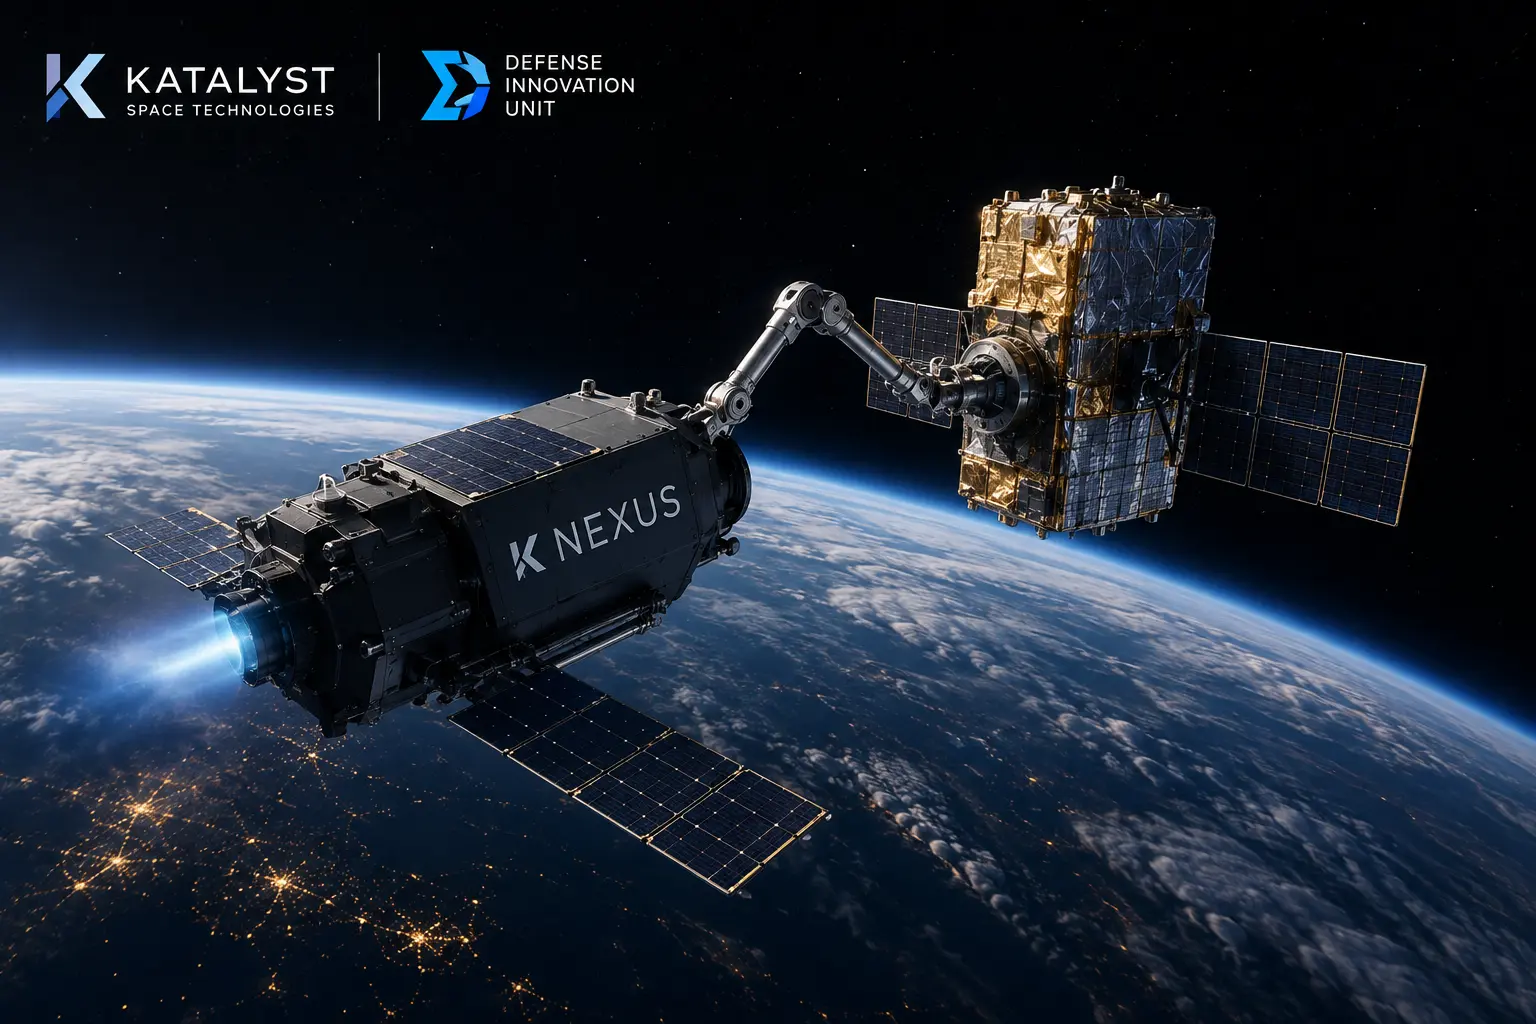
DIU、軌道離脱サービス設計に Katalyst を選定
Katalyst は DIU の軌道離脱サービス計画を予備設計審査まで進める。NEXUS を使う飛行段階への移行は、なお条件付きだ。