要約
- 表面利回りは通貨差、レバレッジ、契約条項、評価、回収権と合わせて調べる必要がある。
- 市況悪化時に売却も価格確認もできなければ、非流動性は債務不履行前から影響する。
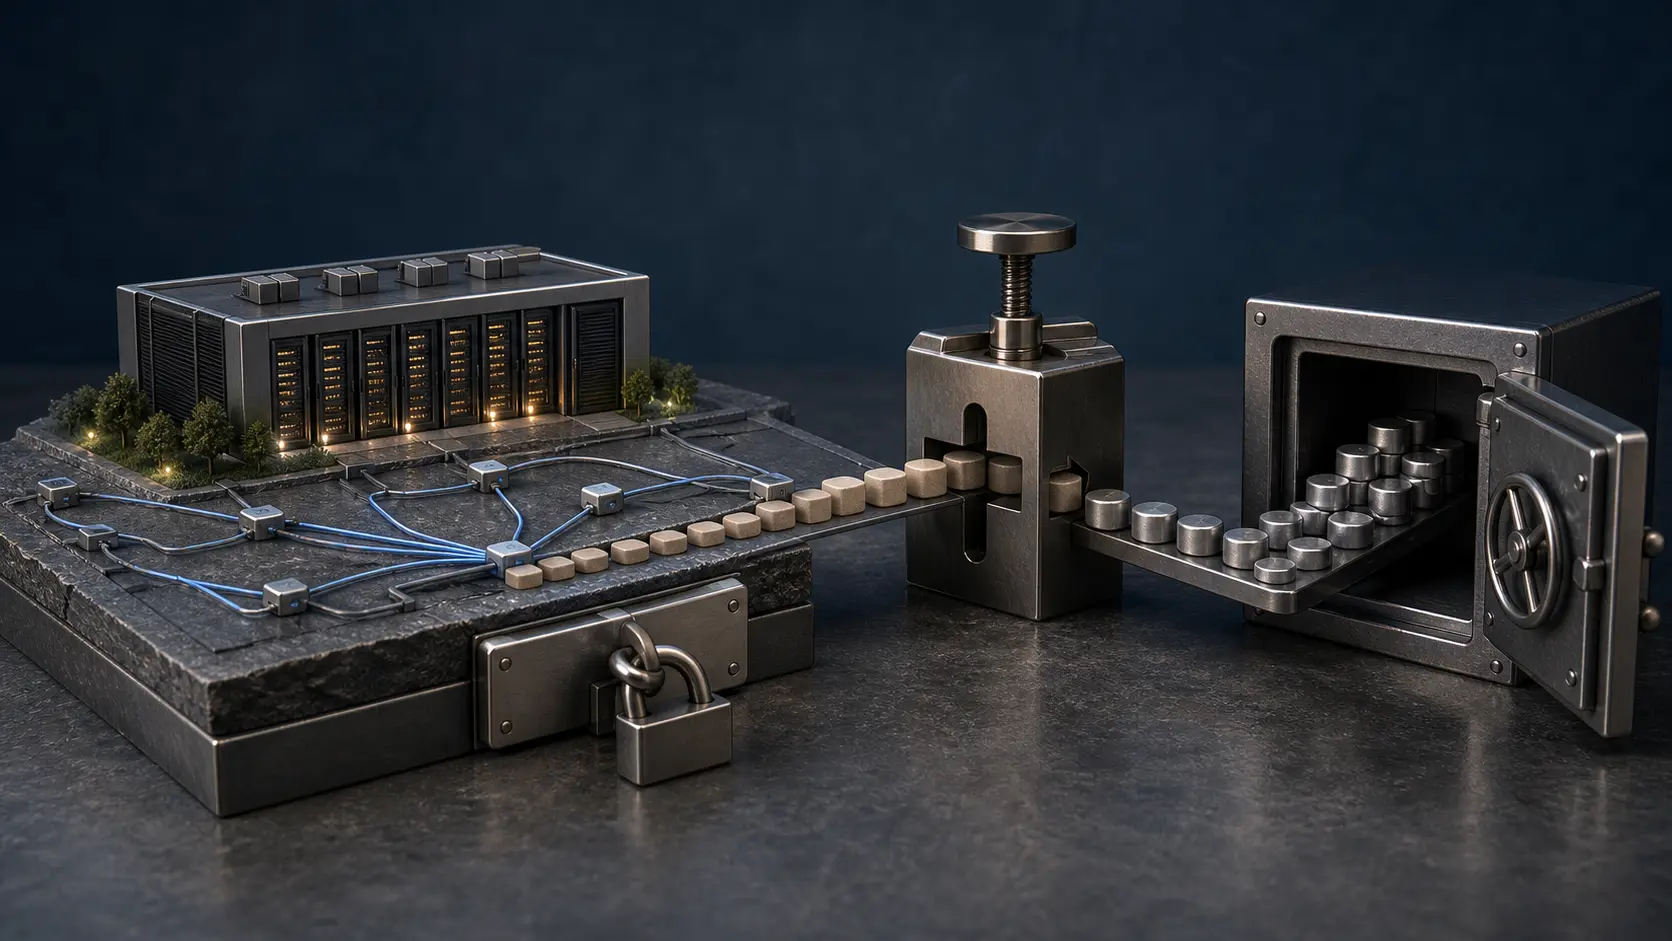
プライベートクレジットは公開債券市場を使わず交渉する融資である。詳しい情報、個別条項、借り手との直接対話を得られる一方、定期報告、運用者の評価、少数の買い手に依存しやすい。
デジタルインフラでは機器、クラウド容量、賃料、上位回線がドル建てでも、顧客収入は現地通貨ということがある。本業が安定していても通貨安で返済余力は下がる。クーポンだけでは吸収力が分からない。
審査では収入・費用通貨、ヘッジ、負債、担保、支払い順位、介入できる事象を確認する。条項は頻繁に測定され、違反時に実行できて初めて保護になる。手数料を得る運用者自身の評価には独立検証も要る。
売れない融資は再編中も保有せざるを得ない。回収は文書の執行、現地倒産法、所有者が変わっても資産が稼働するかで決まる。
次の証拠は通貨安と減収のストレス試験、そして回収仮定だ。それまでは高利回りは提示条件であり、十分な補償の証明ではない。