
要約
- オラクルは2026年9月10日、第1四半期(FY2027)の受注残(RPO)を6640億ドル、クラウドインフラ(OCI)収入を74億ドル(前年同期比121%増)と公表した。同時に四半期に引き渡したAI計算能力を850メガワット、GPU30万基超、うちアビリーン(テキサス州)で13万1000基と説明した。
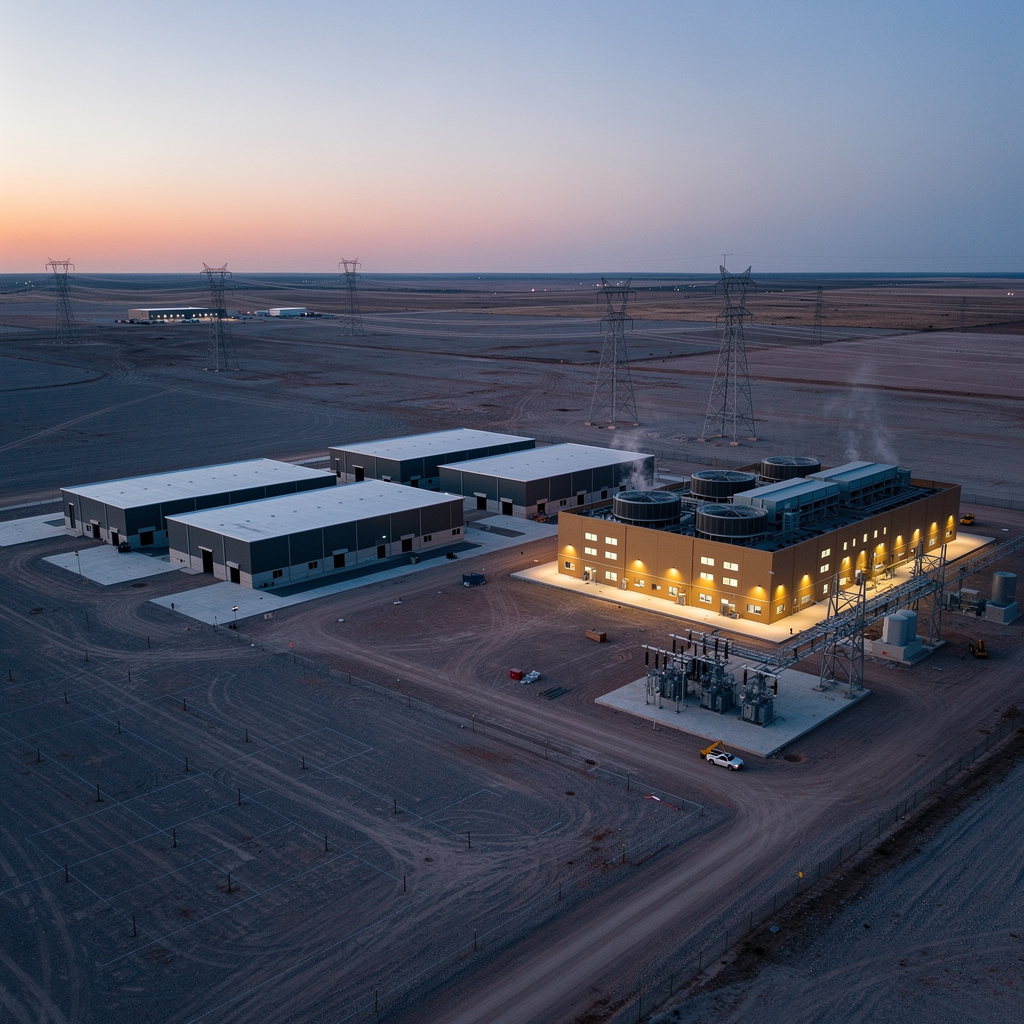
- アビリーンの拠点について会社は、8棟のうち6棟を引き渡し済みとし、合計618メガワット、総能力の約75%に当たると述べた。一方、2026年3月には同拠点を約1.2ギガワットから約2ギガワットへ拡張する計画が、資金調達協議の難航と電力遅延を理由に取りやめになったと報じられている。
- 会社の設備投資ガイダンスはFY2027で900億〜950億ドル、純現金ベースでは700億ドル以下とされた。グロスとネットの差は顧客・パートナー側の資金拠出を示唆するが、内訳は開示されていない。
契約と稼働という二つの時間軸
オラクルが示す受注残は、この一年で桁を変えた。2026年3月10日の説明では5530億ドル、前年同期比325%増、直前四半期から290億ドル増だったオラクルの2026年3月10日付の説明。同年6月10日には6380億ドル(前年同期比363%増、直前四半期から850億ドル増)となり2026年6月10日付の四半期公表、9月10日には6640億ドルに達した2026年9月10日付の第1四半期公表。同じ9月10日の説明で、クラウドインフラ収入は74億ドル、前年同期比121%増だったとされる。直前四半期の伸びは93%だった2026年9月10日付の第1四半期公表。
ここで注意したいのは、受注残が認識済み収入ではなく契約残高だという点である。会社は四半期ごとに数千億ドル規模のRPO総額と前年比の伸びを示す一方、稼働中のAI計算能力のうちどれだけが契約どおりの単価で課金されているかは説明していない。四半期のクラウドインフラ収入74億ドルと、四半期で200億ドル規模の増加を見せる契約残高は、そのまま比較できる数字ではない。だが両者を並べると、契約が先行し、稼働と課金が後から追う構造が見えてくる。
会社自身の設備投資の見通しも、その速度を示している。FY2026については売上高約670億ドルに対して設備投資約500億ドルとの見通しが示されていたオラクルの2026年3月10日付の説明。これがFY2027には900億〜950億ドル、純現金ベースで700億ドル以下という水準に引き上げられた2026年9月10日付の第1四半期公表。売上高の伸びを上回るペースで投資が積み上がっていることになる。
「引き渡し済み」とは何を指すのか
2026年9月10日の説明で、会社は四半期に顧客へ引き渡したAI計算能力を850メガワット、GPU換算で30万基超と述べ、アビリーン拠点だけで13万1000基を数えるとした2026年9月10日付の第1四半期公表。同拠点のスーパークラスタはZettascale10と呼ばれる構成で、13万1072基のNVIDIA GPUまで拡張可能と説明され、NVIDIAのVera Rubinシステムの第1弾は第2四半期に顧客へ届く予定とされた2026年9月10日付の第1四半期公表。
引き渡し量は会社が報告する運用指標であり、独立した計測は存在しない。まして、引き渡した容量のうち満額で課金が始まっている割合は開示されていない。ここで重要なのは「建設した」「設置した」「通電した」「課金が始まった」が別々の段階だという区別である。会社の言葉で確認できるのは、おおむね通電と引き渡しの段階までである。
アビリーン:8棟のうち6棟、そして3月の撤回
アビリーンのスターゲート拠点は、2026年3月の時点で2棟の建屋と、同年中に稼働予定のさらに6棟、合計で推定1.2ギガワットの規模と説明されていた。9月10日までに会社が示したのは、8棟のうち6棟の引き渡し完了、合計618メガワット、総能力の約75%である拠点の引き渡し状況に関する報道。同拠点の建屋数と容量の推移は、スターゲート計画の拠点に関する報道でも扱われているスターゲート拠点の建屋と容量に関する報道。
同じ拠点について、2026年3月には、約1.2ギガワットから約2ギガワットへの拡張計画が取りやめになったと複数の報道が伝えている。理由として挙げられたのは、数か月にわたる資金調達協議の難航、容量需要の変化、そして電力の遅延であるアビリーン拡張撤回に関する報道。OpenAIの計算資源担当者であるSachin Katti氏は、追加容量は別の立地に置くという判断だったと説明したと報じられているKatti氏の発言を伝える報道。
二つの数字は別々の日付、別々の文書に由来する。私は1.2ギガワットという総能力の期待値と、618メガワットという引き渡し済みの値を突き合わせて一致させてはいない。確認できるのは、発表された規模と実際に通電した規模の間に、時点の差を伴う隔たりがあるということである。
制約としての電力と資金調達
会社は2026年5月時点で、今後3年間に稼働予定の電力とデータセンター容量を10ギガワット超確保したと述べているオラクルの2026年3月10日付の説明。業界全体については、2026年に予定された大規模データセンター計画の30〜50%が遅延または中止になるとの予測も報じられているオラクルの2026年3月10日付の説明。この予測はモデルによる推計であり、オラクル固有の結果として提示されたものではない。
より大きな枠組みとしては、スターゲート構想が2029年までに最大5000億ドルの投資と10ギガワットの計算能力を目標に掲げ、オラクルが技術パートナーとして名を連ねるスターゲート計画と拠点に関する報道。これらは複数当事者の構想目標であって、いずれか一社の確約ではない。
電力とデータセンターの確保が「予定」の段階にとどまる限り、拡張の速度を決めるのはGPUの供給ではなく、系統連系、許認可、電力購入契約、そして顧客側の支払い能力である。アビリーンの拡張撤回で挙げられた理由も、まさにこの領域に集中していた。
証拠の境界
実行済みとして確認できるのは、通電された建屋、引き渡された容量、認識された収入である。会社のガイダンス、確保済みとされる電力総量、構想上の上限額は、いずれも表明であって実績ではない。
この区別が意味を持つのは、次の三つの開示がどれも今のところ存在しないからだ。第一に、RPOの満期別内訳と解約条件。第二に、名指しされた拠点についての電力購入契約や連系申請の実行。第三に、拠点別のメガワット数と課金開始時期を並べた一覧である。このうちいずれかが出れば、受注残と稼働容量の隔たりが縮まっているのか、広がっているのかを、推測ではなく数字で判断できるようになる。
現時点での読み方
本稿の作業仮説はこうである。オラクル・クラウドのAI投資は、制約がGPUでもソフトウェアでもなく電力と資金調達のタイミングにあるという意味で、供給側の能力ではなく実行の速度の問題として読むのが最も説明力が高い。850メガワットという四半期の引き渡しは小さな数字ではない。しかし6640億ドルという契約残高と、売上高を上回る設備投資の伸びを並べると、稼働と課金がそれを追いかける構図が当面続くことになる。
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加