
各トレンドページは、地域全体の兆候を業界レベルで実行に移せる分析情報へ変換します。
市場 / トレンド
トレンド
グローバルの市場動向調査・分析は、世界のインターネット基盤市場におけるクラウドサービス、地域 ISP、国内通信事業者、データセンター、機関インフラの動きを追跡します。BTW.MEDIA は、公開レポートを、地域の背景、公開証拠、企業の動き、制度・規制上の圧力、資本投下、事業上の制約と結び付け、読者がデジタルインフラ経済における市場需要、ネットワーク拡張、競争環境の変化、事業リスクを追えるようにします。このページでは、どのインフラ分野で動きがあるか、どの主体がリスクにさらされているか、その動きを裏付ける公開情報源は何か、地域ごとの実行条件がなぜ重要なのかを説明します。読者が散在する発表から、何が変わりつつあるのか、どの動きが証拠に裏付けられているのか、何がまだ確認を要するのか、次の計画期間にどのインフラ関連の判断が重要になり得るのかを、より明確に把握できるようにします。
グローバル北米欧州・中東アジア太平洋ラテンアメリカ・カリブアフリカ

グローバルと5つの地域ルートは市場分類に沿っています。
クラウドサービス、地域 ISP、国内通信事業者、データセンター、機関を扱います。
地域市場の動き、業界の圧力、公開証拠、運用上の影響を時系列で比較します。
最新の報道
トレンドの最新情報
12,166件の記事

北米の機関トレンド
米国のポリシリコン最低輸入価格は12月4日始動、署名日には課税されない
米国の新制度は、国境で一律15%を上乗せするだけの措置ではない。ポリシリコン、インゴット・ウエハー、太陽電池、モジュールに別々の最低輸入価格を設定し、一部のインゴットと川下製品には追加関税も課す。適用は12月4日からで、8月6日は制度を確定した日である。価格境界は契約と在庫を先に動かし、国内供給を動かすのは建設、品質認定、量産という後工程になる。

グローバルのクラウドサービストレンド
Snowflake顧客環境を巡る窃取事件は有罪答弁へ、ただし基盤侵害の認定ではない
2024年の大規模データ窃取は、刑事責任とクラウド運用を同じ言葉で片付けられない段階に入った。Connor Riley Moucka は、盗んだ認証情報を使って米国の未公表 SaaS 企業の少なくとも165顧客に不正アクセスした共謀について有罪を認めた。一方、Mandiant が同年に調査した Snowflake 顧客インスタンスへの攻撃では、Snowflake の企業環境が侵害された証拠はなく、起点は顧客認証情報だった。答弁は犯行を確定させるが、この技術的境界を反転させない。

アジア太平洋のデータセンタートレンド
古河電工の増益はデータセンター部材に届いたが、1,500億円投資は増額されていない
古河電気工業の第1四半期は、データセンター投資の重心が建屋や GPU だけではないことを示した。光コネクター、特殊ファイバー、冷却モジュールなどの販売増を背景に、通期営業利益予想は280億円引き上げられた。一方、設備投資1,500億円は5月に示した計画の据え置きであり、8月6日に追加された投資ではない。次の焦点は、既定の資金が認定済みの生産能力と現金収入に変わる速度である。
アジア太平洋のクラウドサービストレンド
Zankoreの1GW構想は、まず約200MWの実装で評価される
Indosat Ooredoo Hutchison は8月6日、Ooredoo Group、Nokia、NVIDIA とともに Zankore by Indosat を立ち上げた。掲げたのは NVIDIA DSX AI Factory 容量1GW の展開目標だが、最初の検証可能な約束は2027年上期の約200MW である。サイト、系統契約、許認可、総投資額、資金調達、顧客契約は開示されていない。

北米のクラウドサービストレンド
DigitalOceanの書き込み障害は2時間26分続き、公表は7時間以上後だった
DigitalOcean によると、8月6日06:42から09:08 UTC まで複数サービスで書き込み・設定変更が失敗した。事故記録は約16:33 UTC に作成され、同時に解決済みとなった。実態は2時間26分の制御・書き込み経路障害であり、投稿時刻の瞬間障害でも、クラウド全体の停止を示すものでもない。

北米のクラウドサービストレンド
IMCはCoreWeave利用を拡大したが、購入容量の分母は示していない
クオンツ取引会社 IMC は、2025年から複数の CoreWeave クラスターを本番運用したうえで、CoreWeave Kubernetes Service を含む利用規模を大幅に拡大する。初回導入ではなく既存依存の拡張であり、契約額、期間、GPU、容量、地域、SLA、研究効果の実測値は非公開である。

北米の国内通信トレンド
Zayoが新たに示したのはNVIDIAとの協業で、8,000マイルの再建設ではない
Zayo は8月6日、分散型 AI 基盤のネットワーク容量について NVIDIA と協業すると発表した。相手の名前は新情報だが、8,000 route miles 超、6本の新規ルート、10市場の増設という工事計画は4月16日にすでに公表済みで、当時のアンカー顧客は匿名のままである。

アジア太平洋のクラウドサービストレンド
Microsoftのインド最大クラウド拠点、開設後も早期アクセスの境界内
Microsoft はインド最大のデータセンター拠点を開設したが、Azure の現行製品表では India South Central が早期アクセス顧客限定と表示されている。選定利用者を受け入れる稼働地域である一方、全顧客や全製品に対する一般提供ではない。この違いが現在の成熟度を決める。
欧州・中東の国内通信事業者トレンド
AST SpaceMobileの欧州試験、課題は軌道から通信網の統合へ
AST SpaceMobile は、欧州8カ国で通信事業者との統合試験が進んでいると発表した。これは商用サービスの開始ではない。衛星の無線層を、免許を持つ地上網、加入者管理、各国の規制へどう接続するかという、より現実的な工程に入ったことを意味する。

北米の機関トレンド
公開されたRockwell制御装置4,407台は経路問題であり、被害者数ではない
Forescout は8月3日の検索で、EtherNet/IP をインターネットに公開する産業用制御装置4,407台を確認した。米国では携帯通信網への集中が目立つ。この数は到達可能性を測ったもので、侵害を示さない。次の事故より前に、所有者、通信事業者、行政が減らせる攻撃面を可視化した点に価値がある。
アジア太平洋の国内通信事業者トレンド
StarHubへの集約で変わるのはMyRepublicの回線基盤、顧客契約ではない
MyRepublic は、M1 に載せてきた4G を StarHub へ移し、すでに StarHub が担う5G と一本化する。卸アクセスの規模と交渉力は動く一方、回線数も移行日も対価も開示されていない。ネットワークの移管を、モバイル事業や加入者の買収と取り違えてはならない。
北米のデータセンタートレンド
Vantage向け電源計画は着工したが、容量配分と供給実績は別物だ
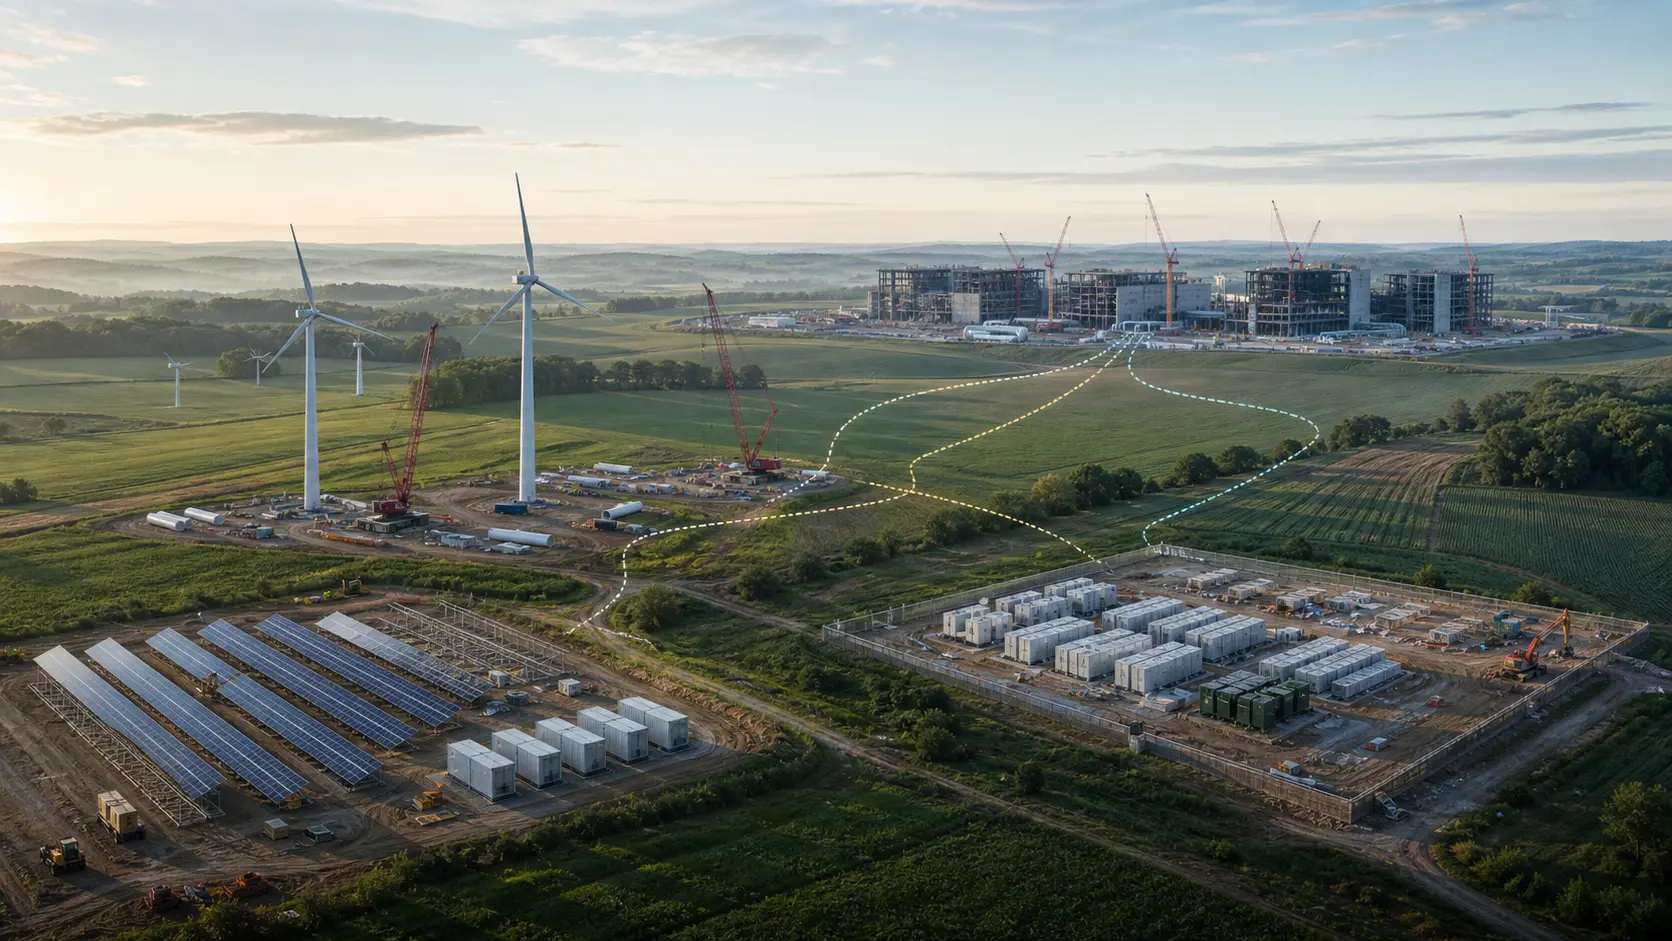
We Energies はウィスコンシン州で太陽光、風力、蓄電池の三案件に着工し、それぞれの容量のおよそ半分を Vantage Data Centers の Port Washington キャンパス向けに割り当てる。電源確保が実物の工事へ進んだ意義は大きい。ただし、着工は発電開始ではなく、50%の配分もキャンパス需要の50%を満たすという意味ではない。
北米のデータセンタートレンド
Amazonは新設より先にインディアナの計算資産を組み替える
複数のデータセンターを一つの Trainium クラスターとして動かす――Amazon の内部計画で重要なのは、6,000台超という台数よりも、既に投じた設備を共通のネットワーク、ストレージ、光ファイバーで再利用する判断だ。稼働率と投入時期が伴わなければ、再設計は資本効率ではなく支出の前倒しに終わる。
アジア太平洋の国内通信事業者トレンド
DOCOMOの650万人接続は衛星の到達力であり、売上高ではない
docomo Starlink Direct は開始から約3カ月で650万人が接続した。一般のスマートフォンに衛星の退避回線を届けた実績としては大きい。一方、申込不要・追加料金なしのため、この数字を契約者、継続利用、通信量、収益のいずれかに読み替えることはできない。

北米の機関トレンド
中国の対米措置は制裁一本ではなく、複数の審査待ちをつくる
中国が米国の新たな規制に対して示したのは、一律の禁輸ではない。無人機輸出の個別審査、企業指定、米国工場の CCC 検査経路の変更、印刷技術の調査を組み合わせた。企業にとっての実害は、どの行政手続きが調達や市場参入の律速段階になるかで決まる。
欧州・中東のデータセンタートレンド
シーメンスの60億ユーロ受注が示す、データセンター電力投資の現在地
Smart Infrastructure が9カ月間に積み上げたデータセンター関連受注は約60億ユーロに達した。電力設備の調達が本格化した証拠ではあるが、稼働済みの容量でも、計上済み売上高でも、個別案件の一覧でもない。

アジア太平洋の国内通信事業者トレンド
Sterliteの3年契約、2.1億ドルより重要な「数量」が見えない
Sterlite Technologies は、高密度光ファイバーケーブルを2027~2029年に供給する国際契約を得た。総額約2億1,000万ドルは明確だが、顧客、数量、年次配分、価格保護が非開示で、工場稼働の見通しはまだ部分的である。

欧州・中東のデータセンタートレンド
InfineonのAI向け能力予約は、受注残と呼ぶにはまだ輪郭が足りない
AI データセンター向け電源需要は、Infineon の生産能力計画を動かす規模になった。ただし「10億ユーロ台後半」の累積収益規模には、締結済みの契約と交渉中の案件が同居する。大きさは見えたが、拘束力はまだ見えない。
欧州・中東の国内通信事業者トレンド
Deutsche Telekomの自社株買いは、敷設済み光回線との収益競争になる
2026年の自社株買い上限は最大50億ユーロへ広がったが、8月5日までの実行額は約12億ユーロだ。同社の資金余力は明確である一方、ドイツで通過済み1,360万世帯に対する光回線浸透率17.5%は、既存資産にも大きな投資余地が残ることを示す。

北米のデータセンタートレンド
SanDiskのデータセンター急伸は、価格と契約を別々に読む必要がある
四半期のデータセンター売上高は倍増し、開示された新事業モデル契約は合計10件となった。一方、全社の前四半期比増収の約3分の2は価格上昇による。需要の強さは確認できても、NAND 市況の変動を契約がどこまで吸収するかはまだ見えない。
分類
トレンド地域
地域
グローバル
地域横断の調査・分析基準とマクロ構造シグナル。
地域
北米
実行速度、政策執行、プラットフォーム運営のレバレッジ。
地域
欧州・中東
コンプライアンス主導の市場調整と、ガバナンスに連動する圧力。
地域
アジア太平洋
IPv4 希少性の経済、需要拡大、運用の近代化。
地域
ラテンアメリカ・カリブ
接続拡張、規制移行、資産効率向上への圧力。
地域
アフリカ
ガバナンスの正常化、インフラ資金調達、成長の非対称性。