
要約
- 古河電工の第1四半期売上高は3,652億2,100万円で前年同期比24.3%増、営業利益は254億5,700万円で205.4%増となった。
- データセンター関連製品の増収などにより、売上高と各段階利益は2001年度以降の第1四半期として最高だった。
- 光ソリューションは7億2,800万円の営業赤字から91億5,900万円の黒字へ転換し、情報コンポーネントの営業利益は36億400万円から73億9,600万円へ増えた。
- 通期営業利益予想は950億円から1,230億円へ引き上げられ、両部門のデータセンター需要が主因とされた。
- 通期設備投資1,500億円は5月12日の予想から据え置きで、第1四半期の実績は前年の89億円から205億円へ増えた。
- 製品別売上、出荷量、増設能力、稼働率、受注残、顧客、価格、契約期間は開示されていない。
部材の利益率が需要の到達点を示す
最も強い証拠はグループ全体の売上成長率ではなく、データセンター向け製品を持つ二部門の損益にある。光ソリューションの売上高は前年同期の412億1,100万円から600億2,100万円へ増え、営業損益は7億2,800万円の赤字から91億5,900万円の黒字に変わった。情報コンポーネントは売上高が448億8,000万円から596億1,500万円、営業利益が36億400万円から73億9,600万円へ伸びた。
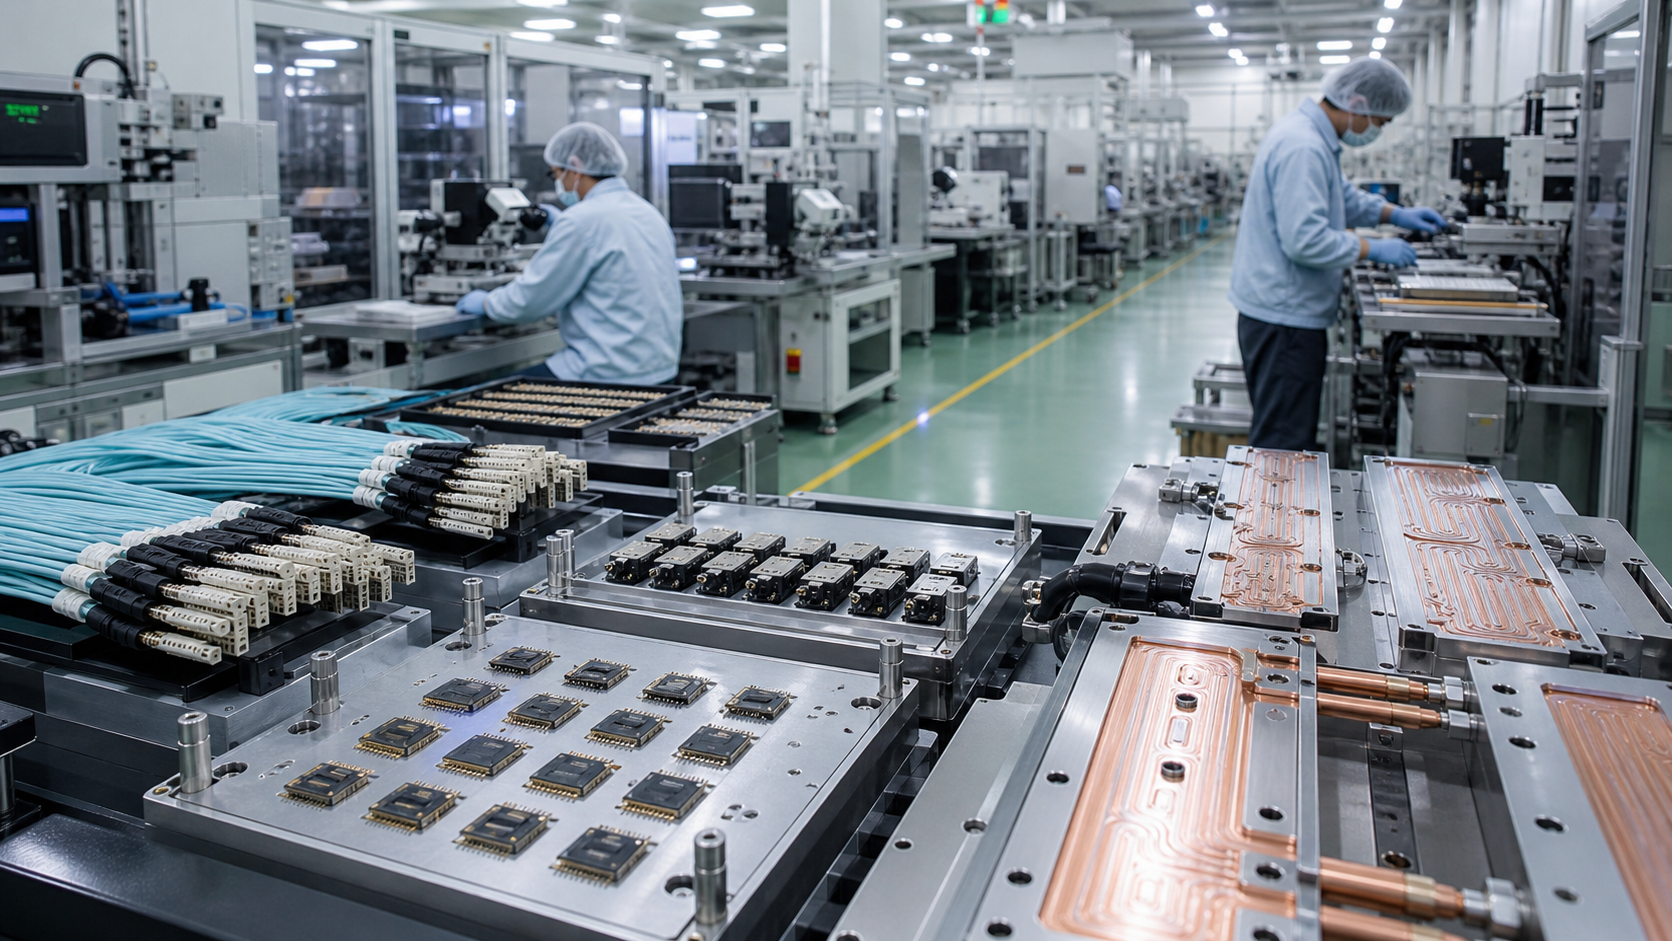
対象にはローラブルリボンケーブル、MTフェルール、VSFFコネクター、特殊ファイバー、水冷モジュール、高周波基板用銅箔、光半導体関連製品が含まれる。これらは計算機を高密度に接続し、熱を逃がすための物理部材だ。需要がこの階層まで届いたことは、将来のAI投資に関する抽象的な期待より一段具体的である。
上方修正は継続を示すが、受注量は示さない
2027年3月期の売上高予想は1兆4,600億円から1兆5,300億円へ、営業利益予想は950億円から1,230億円へ引き上げられた。光ソリューションの営業利益予想は160億円増の430億円、情報コンポーネントは120億円増の510億円となった。会社は下期もデータセンター関連製品の販売増を見込む。
したがって、第1四半期だけの駆け込み出荷とは見ていない。ただし、製品別売上、顧客別数量、確定受注、単価、納入時期は示されていない。業績予想は需要の方向を示す経営判断であり、契約済みの生産能力を表す台帳ではない。
1,500億円は新規の増額ではなく既定計画である
設備投資の時間軸は明確だ。資料は通期1,500億円を「据え置き」とし、2026年5月12日公表と記している。第1四半期の投資額は205億円で前年同期の89億円を上回り、通期計画は前年度実績567億円より933億円多い。前年に比べれば投資は大幅に増えるが、8月決算で通期枠を再び拡大したわけではない。
内訳も全額をデータセンター投資とは呼べない。放熱・冷却製品に約450億円、DFBレーザー関連に約70億円が示される一方、約160億円はエネルギーインフラのHVDC関連である。ほかの事業向け投資も含む。総額をAI向けの新規支出として扱えば、現在の出来事と事業構成をともに誇張する。
支出から売上までには複数の検収点がある
設備投資は機械、建物、工具を取得する段階にすぎない。設備の据え付け、立ち上げ、歩留まり安定、顧客認定、量産、出荷、請求は別々の状態だ。古河電工は205億円を投じたが、フェルール、特殊ファイバー、冷却モジュール、光半導体の増加能力を数量で示していない。
精密部材では、設備が完成しても認定や歩留まりが遅れれば売上にならない。次に必要なのは支出額の反復ではなく、稼働開始した能力、良品率、出荷数量、顧客受入れと課金開始時期である。
営業レバレッジと名目要因を分ける必要がある
連結売上高の増加率24.3%に対し、営業利益は205.4%増えた。固定費を抱える光部材の数量が損益分岐点を越え、製品構成も改善したなら、利益が売上より速く伸びる。光ソリューションの黒字転換はその効果を明瞭に示す。
一方、平均銅建値は1キログラム1,424円から2,220円へ、平均為替は1ドル145円から160円へ動いた。メタルソリューションは売上高が55%増えながら営業利益が2.1%減った。名目売上は実物数量や価格支配力と同じではない。組織変更により前年のセグメント値も組み替えられており、比較にはこの境界が必要だ。
運転資本と負債が先行負担を映す
年度末から受取債権・契約資産は244億円、棚卸資産は137億円、有形固定資産は121億円増えた。ネット有利子負債は446億円増の2,921億円となり、ネットD/Eレシオは0.59から0.67へ上昇した。
会社は入金より先に在庫、設備、顧客信用を負担する。需要が強く、新しい生産が高い利益率で売れれば、この先行資金は高収益を生む。認定完了前に需要が落ち着けば、在庫と借入が営業利益の改善を相殺する。拡大のリスクを誰が持つかは、損益計算書だけでなく貸借対照表に現れる。
開示されていない分母が持続性を決める
今回の資料で部材需要の存在は確認できる。しかし、データセンター向け売上高、出荷数、名目増設能力、稼働率、受注残、顧客集中、価格、契約期間は不明だ。経常利益と親会社株主帰属利益には持分法投資利益の増加も寄与しており、全てをデータセンター需要に帰属させることはできない。
次の検証は、引き上げた部門利益が下期に実現するか、1,500億円の既定枠が認定済みラインに変わるか、在庫と負債が売上回収に伴って安定するかである。この三つがそろって初めて、AI需要は一時的な部材逼迫ではなく持続的な製造収益になる。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加