
要約
- Fervo子会社とGoogle EnergyのPPAは396MWを対象とし、99MWずつ4回に分けて供給する。商業運転開始の目標は2028年第3四半期からで、供給期間は15年である。
- 約600MWの追加分は未契約だ。Fervoは提示しなければならないが、拡張にはGoogleの受諾と双方が合意できる最終契約が要る。
- Fervoが必要な提示を行わない場合、みなし供給分としてGoogleが過去に支払った金額などに連動する償還が生じ得る。PPA価格は非公表で、金額は現時点で見積もれない。
- Cape Stationでは許認可、建設、確実な送電とプロジェクト融資がなお別々の条件だ。契約締結を発電実績として扱うことはできない。
大きな電力契約ほど、足し算よりも仕分けが重要になる。
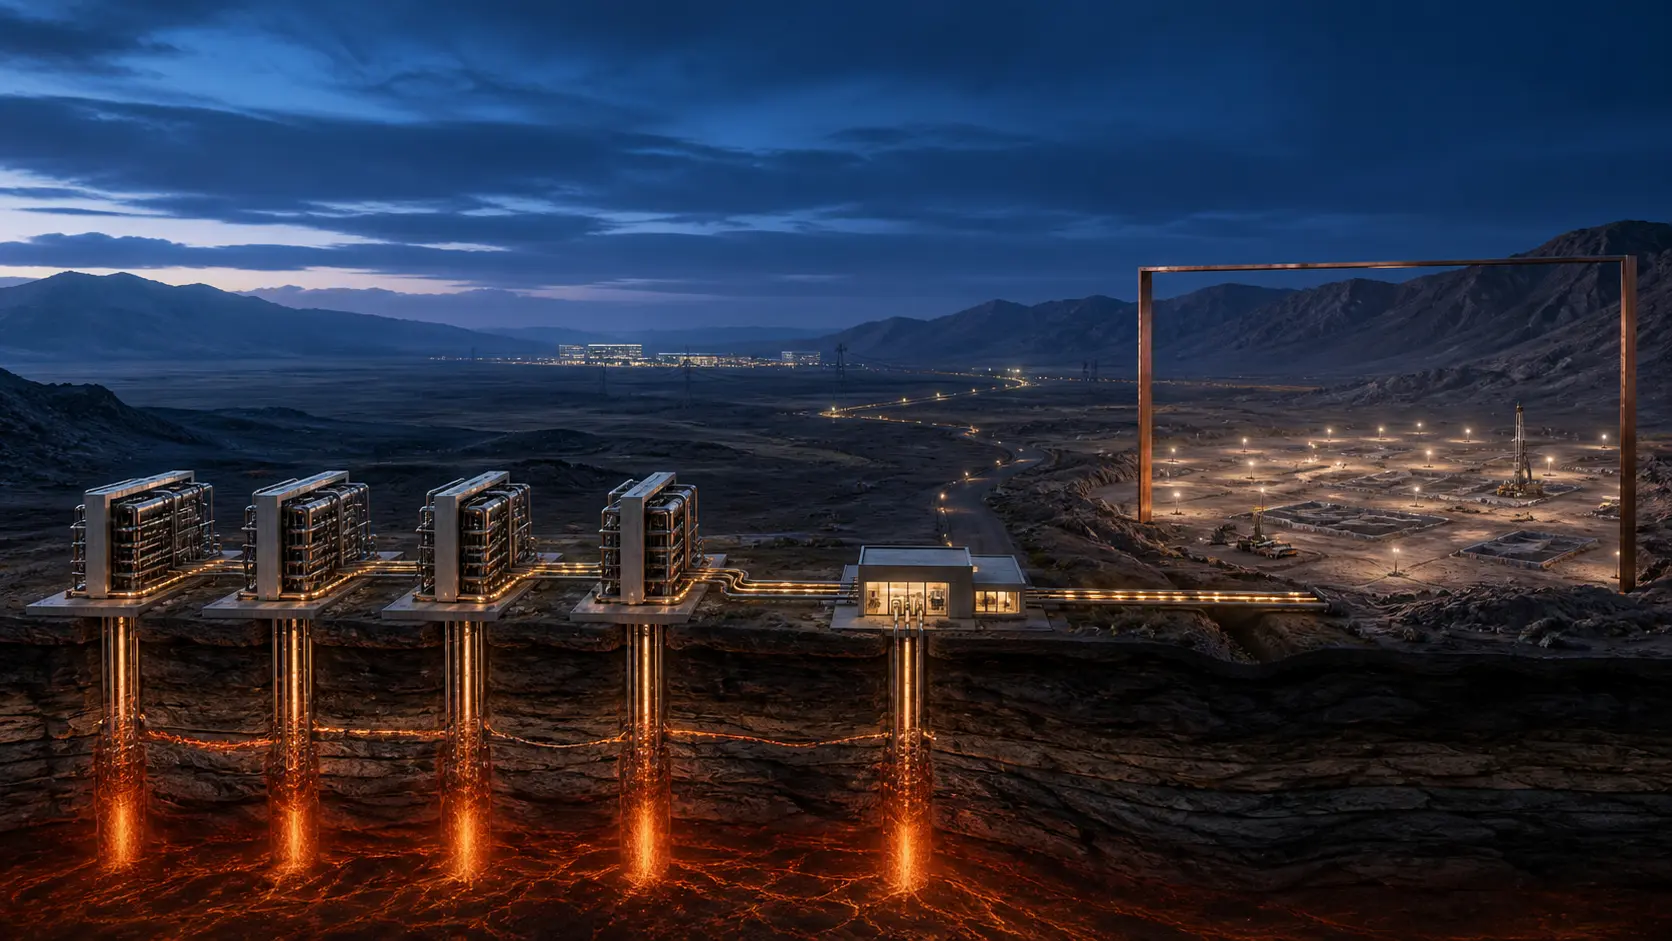
Fervo傘下のCape Geothermal Supply 6とGoogle Energyが8月26日に結んだ電力購入契約は、ユタ州Cape Stationから396MWを調達する内容だ。99MWのサブトランシェを4回連続で立ち上げ、最初の商業運転開始を2028年第3四半期から目指す。供給期間は15年である。
同じ開示には約600MWの追加容量も登場する。ただし、その法的な位置は違う。FervoはGoogleに追加容量を提示する義務を負う。Googleは受けるかどうかを判断し、拡張を成立させるには双方が受け入れられる最終契約を改めて結ぶ必要がある。
したがって、現時点の契約容量を約1GWと表現することはできない。396MWは署名済みだが未供給、約600MWは提示前または交渉前の条件付き経路である。二つの数字は同じ列に置けない。
署名済み容量にも四つの検収点がある
396MWは一度に稼働するわけではない。99MWごとの構成は、工程を可視化するうえで都合がよい。各ブロックについて、坑井、地上設備、重要許認可、送電方式、試運転、商業運転、請求を別々に確認できるからだ。
目標日は受領書ではない。2028年第3四半期という表現は、最初のトランシェが動き始める予定を示すだけで、完成や供給を証明しない。実際の価値は、契約条件を満たした電力が計量され、稼働率を保ち、現金回収につながって初めて現れる。
親会社保証も範囲を限定して読む必要がある。Fervo Energyは供給子会社の義務を、AlphabetはGoogle側の義務を保証する。これは相手方信用を補強するが、地熱資源の性能、工事、行政判断、電気設備を保証するものではない。
PPAは将来収入を具体化し、融資の材料を増やす。だが、長期契約があるだけではプロジェクト融資は閉じない。Fervoは2026年第2四半期の10-Qで、送電網またはメーター裏の仕組みによる確実な送電がプロジェクト融資の前提だと説明している。
つまり、買い手の信用と発電設備の完成の間に、電気を契約地点まで届ける能力がある。4本の99MWを追う際は、契約、物理設備、送電、収入を一つの進捗率に丸めるべきではない。
約600MWで義務を負うのはFervoの提示まで
追加条項は、一般的な購入オプションとは少し異なる。Fervoには約600MWを提示する義務があるが、Googleに行使義務はない。提示を受けたGoogleが判断し、条件が折り合えば新たな契約になる。
この仕組みには、契約前にも意味がある。Googleは大規模な常時利用可能な低炭素電源を評価する道筋を確保できる。Fervoは候補顧客を念頭に、掘削計画、設備設計、許認可作業を組み立てられる。負荷計画やコストが固まるまで、双方は情報を増やせる。
同時に、合意に至らない余地も残る。価格、容量、運転開始時期、供給地点、性能保証などで折り合わないかもしれない。既存PPAの価格は公表されておらず、拡張の最終条件はまだ存在しない。
SECに提出されたプレスリリースは、396MWを世界最大の強化地熱PPAと位置づけ、約1GWへの可能性を強調した。事業規模を示すうえでは有用だが、8-Kにある条件は消えない。署名済み容量、提示義務、Googleの受諾、最終契約は四段階である。
拡張が実現すれば、両社の強化地熱契約は少なくとも約950MWとなり、追加分の保証商業運転開始日は2030年6月までとされる。しかし、この前提文が将来形で書かれていること自体が重要だ。
提示しない場合だけ、過去の支払いが戻ってくる
Fervoが提示義務を果たさなければ、Googleがそれ以前に「供給されたとみなされる電力」について支払った金額を償還する仕組みが発動し得る。
計算には対象量と、市場価格からPPA価格を差し引いた差額が関係する。将来の市場価格は分からず、PPA価格も非公表で、過去の対象支払いも将来の履行次第だ。Fervoが金額を見積もれないとしているのは、このためである。
不明だからゼロという意味ではない。一方で、外部から巨額の債務を推計する根拠もない。必要なのは、提示期限、実際の通知、対象容量、計算に入る支払いの開示だ。
発動条件を広げてはいけない。現時点の文言は、Fervoが必要な提示をしなかった場合を対象にしている。Googleが提示を断った場合や、提示後の協議がまとまらなかった場合まで、自動的に同じ償還が起きるとは読めない。
この条項は時間をまたぐ。396MWの履行中に生じたみなし供給の支払いが、後年の600MWの判断に影響し得る。将来の選択肢を確保する対価が、過去のキャッシュフローに結びついている。
ユタ州の供給方式は資本構成にも響く
契約は、ユタ州で検討されるGoogleのデータセンター計画と、州法SB 132に基づく閉鎖型民間発電の枠組みに関連づけられている。電力はメーターの前側または後ろ側で供給される可能性がある。
どちらを選ぶかで、系統接続、計量、信頼性、規制上の接点、運用責任が変わる。Fervoは、工学上の検討、行政機関などの承認、商業条件が残っているとしている。
したがって、Googleのデータセンターを稼働済み負荷として扱うことはできず、メーター裏供給を決定済みともいえない。メーター裏であっても、発電所から負荷までを安全に結ぶ設備と運用は必要だ。
供給設計が融資条件になる点も見逃せない。確実な送電が証明できなければ、プロジェクト融資が遅れる。融資が遅れれば、自己資金の負担が増すか、工事順序が変わる。許認可の遅れは最終的に資本コストとなる。
次に見るべき資料は、採用された送電方式と承認状況、それが99MWごとの日程をどう支えるかである。選択肢が二つあるというだけでは、どちらが実行可能かは分からない。
既存のCape Station工程が先行指標になる
Googleとの契約前からCape Stationは建設中だった。6月末時点で、Fervoは2026年末の初発電、2027年初めの約100MW、2028年末までの500MW全面稼働を目標にしていた。
この先行工程は、掘削、地上設備、工事管理の実績を新契約より早く示す。初期容量が予定通りなら、後続トランシェの不確実性は一部下がる。遅れれば、2028年の計画にも検証が必要になる。
許認可は途中だった。第1期は80件中79件、第2期は179件中82件を取得し、第2期の残り97件は手続き中だった。件数だけでは工程の安全性を測れない。重要経路上の1件が、多数の軽微な許可より日程を左右することがある。
資本支出は大きい。FervoはCape Station第2期について、2028年までに累計約22億ドルを見込む。2026年上半期の設備投資は3億9,930万ドル、下半期は8億5,000万〜9億ドル、通年では約13億ドルの予想だった。
IPO後の現金は6月末で約21億ドルあり、開発余力は大きい。しかし、全費用が望ましい条件で調達済みという意味ではない。上半期売上高は17万4,000ドルにとどまり、工事支出と営業収入の時間差は非常に大きい。
PPAはその差を埋める将来収入の根拠になる。ただし、資金は供給より先に必要だ。商業運転までの期間が延びるほど、利息、追加出資、工程変更の影響が増える。
6月末の658MWとはまだ接続できない
Fervoは6月末時点で、拘束力のあるPPAを658MW、潜在収入バックログを72億ドルと報告していた。Google契約はその約2か月後である。
396MWを単純に加えて1,054MWとするには、契約の重複や更新がないことを確認する必要がある。新しい契約が既存契約を追加、置換、拡張した可能性を8月の資料は調整表で示していない。
バックログも潜在値であり、売上計上額でも現金でもない。建設、供給、価格、長期履行に依存する。新PPA価格が非公表である以上、金額面の増分も算出できない。
必要なのは、古いポートフォリオから新しいポートフォリオへの橋渡しだ。会社がそれを示すまで、6月末の658MWと8月の396MWは別時点の数字として扱うべきである。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加