
トピック
データセンター投資
「トピックの観点から見たデータセンター投資トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」
アジア太平洋のデータセンター
HCLTech、オディシャに AI データセンターを計画
HCLTech はオディシャのデータセンター計画に1,426億ルピーを計上しているが、容量、電力供給、建設スケジュールは未公表である。
アジア太平洋のデータセンタートレンド
Johor tightens power and water checks for data centres
ジョホールは電力と水の計画を承認段階に組み込み、提案されているデータセンターパイプラインは7GW に近づいている。
北米のクラウドサービストレンド
S&P Globalが求めたのはデータセンター一覧ではなく、電力制約まで読める地図だ
AI 向け設備の計画容量が増えても、送電網への接続日が決まらなければ利用可能な計算能力にはならない。S&P Global は datacenterHawk を買収する最終契約を結び、施設単位の供給、価格、開発状況を技術・エネルギー調査につなげようとしている。契約は成立したが、買収完了もデータ統合もまだ先である。

北米のクラウドサービストレンド
Flexentialのテキサス新拠点は、108MWより先に36MWを実物へ変える必要がある
110エーカーの土地を取得したことと、108MW のデータセンターが稼働することの間には長い工程がある。Flexential が確保済みと説明する電力は、最初の建物向け36MW だ。2027年初めに造成を始め、2028年末の利用開始を目指す。残る二棟72MW は、同じ敷地に将来追加できる余地である。

北米のデータセンタートレンド
AMDの半導体戦略は500MW超の電力・建物リスクまで広がる
AMD は Core Scientific から米国内で500MW 超のデータセンター容量を確保し、2027年から顧客向け導入を始める。最大2.5GW まで拡張できる契約は、チップ企業が電力と建物の制約へ踏み込む動きだ。供給経路は広がるが、第三者の工事と稼働率にも成果が左右される。

北米のデータセンタートレンド
BlackRockが80%を持っても、El Paso拠点の収入はMeta一社に集中する
BlackRock の運用ファンドが事業体の80%を保有し、Meta は20%にとどまる。だが1GW の El Paso データセンターを当初すべて借りるのは Meta だ。所有権は分散しても、賃料収入、建設管理、施設運営、残存価値の各リスクは同じ企業を中心に組み立てられている。

欧州・中東のクラウドサービストレンド
フランスに置くだけでは、Orangeのデータ主権は完成しない
Orange と Morrison は、フランスのデータセンター共同事業を50対50で設立するため独占交渉に入った。5施設・4キャンパスを基盤に400MW を目指す構想は国内配置を強めるが、取引完了も、全サービス層の主権性もまだ証明していない。
北米のクラウドサービストレンド
PG&Eの12GW案件候補を系統投資の根拠に変える条件
PG&E は、供給区域にあるデータセンター案件のパイプラインが12GW を超えたと説明した。適切な料金設定なら、新たな1GW ごとに顧客の月額料金を1%以上引き下げ得るとの試算だが、案件候補は契約済み負荷でも接続済み需要でもない。

北米の国内通信トレンド
Verizonの10億ドル超契約には距離・期間・容量の単位がない
Verizon の最高経営責任者は、Google のデータセンターを結ぶ10億ドル超のダークファイバー契約を明らかにした。AI インフラ需要の大きさは示すが、契約年数、経路距離、芯線数、容量、引き渡し、利益率、収益認識は公表されていない。

グローバルの国内通信事業者トレンド
Nokiaの9%調整後利益率を、7億3200万ユーロの資金流出が試す
Nokia の事業は調整後指標で改善したが、現金は反対方向に動いた。AI・クラウド顧客からの受注は28億ユーロに達した一方、運転資本と事業再編の負担により、四半期のフリーキャッシュフローはマイナス7億3200万ユーロとなった。
ラテンアメリカ・カリブのデータセンター
Click IP の認証済みマナウス施設はネットワーク境界を確定しない
Click IP の認証済みマナウス施設はネットワーク境界を確定しないの調査概要では、今回の動き、読者が確認できる公開証拠、関係する組織、地域的背景、市場への影響度、今後起こり得るインフラへの影響を解説します。ラテンアメリカ・カリブのデータセンターの調査・分析の文脈では、この動きをネットワーク運用、事業者戦略、ガバナンス上の判断、資本の流れ、顧客への依存、規制圧力、提携の動き、強靱性への備え、調達リスク、サービス継続性に結び付けて示します。

アジア太平洋の国内通信事業者
HFCL、光ファイバー輸出の増加で利益回復
輸出の増加が四半期の収益と利益を押し上げたことを受け、HFCL は光ファイバーケーブルとデータセンター接続の製造能力を拡大している。

北米のデータセンター
レイクランドデータセンターモラトリアム、最終投票へ進む
レイクランド市は、大規模データセンタープロジェクトの12か月の一時停止を進め、電力、水、騒音、計画要件を見直しています。
北米のデータセンター
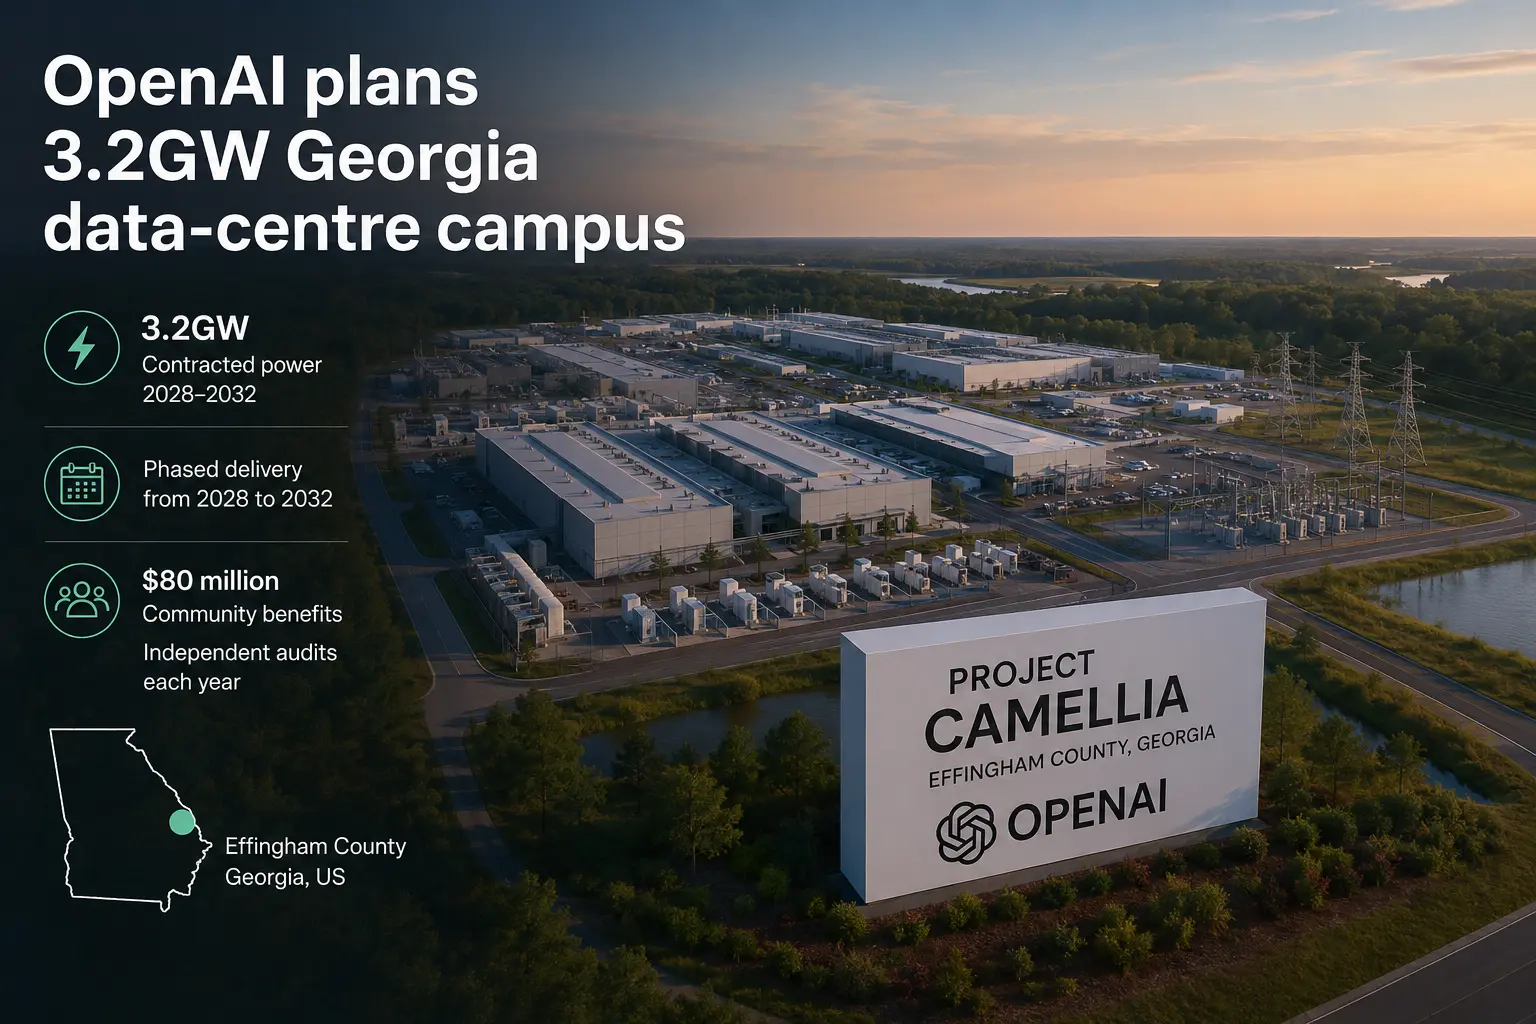
OpenAI、ジョージア州に3.2GW のデータセンターキャンパスを計画
OpenAI はプロジェクト・カメリアの段階的な電力供給を確保したが、資金調達、設計、運営計画はまだ策定中である。
北米のデータセンタートレンド
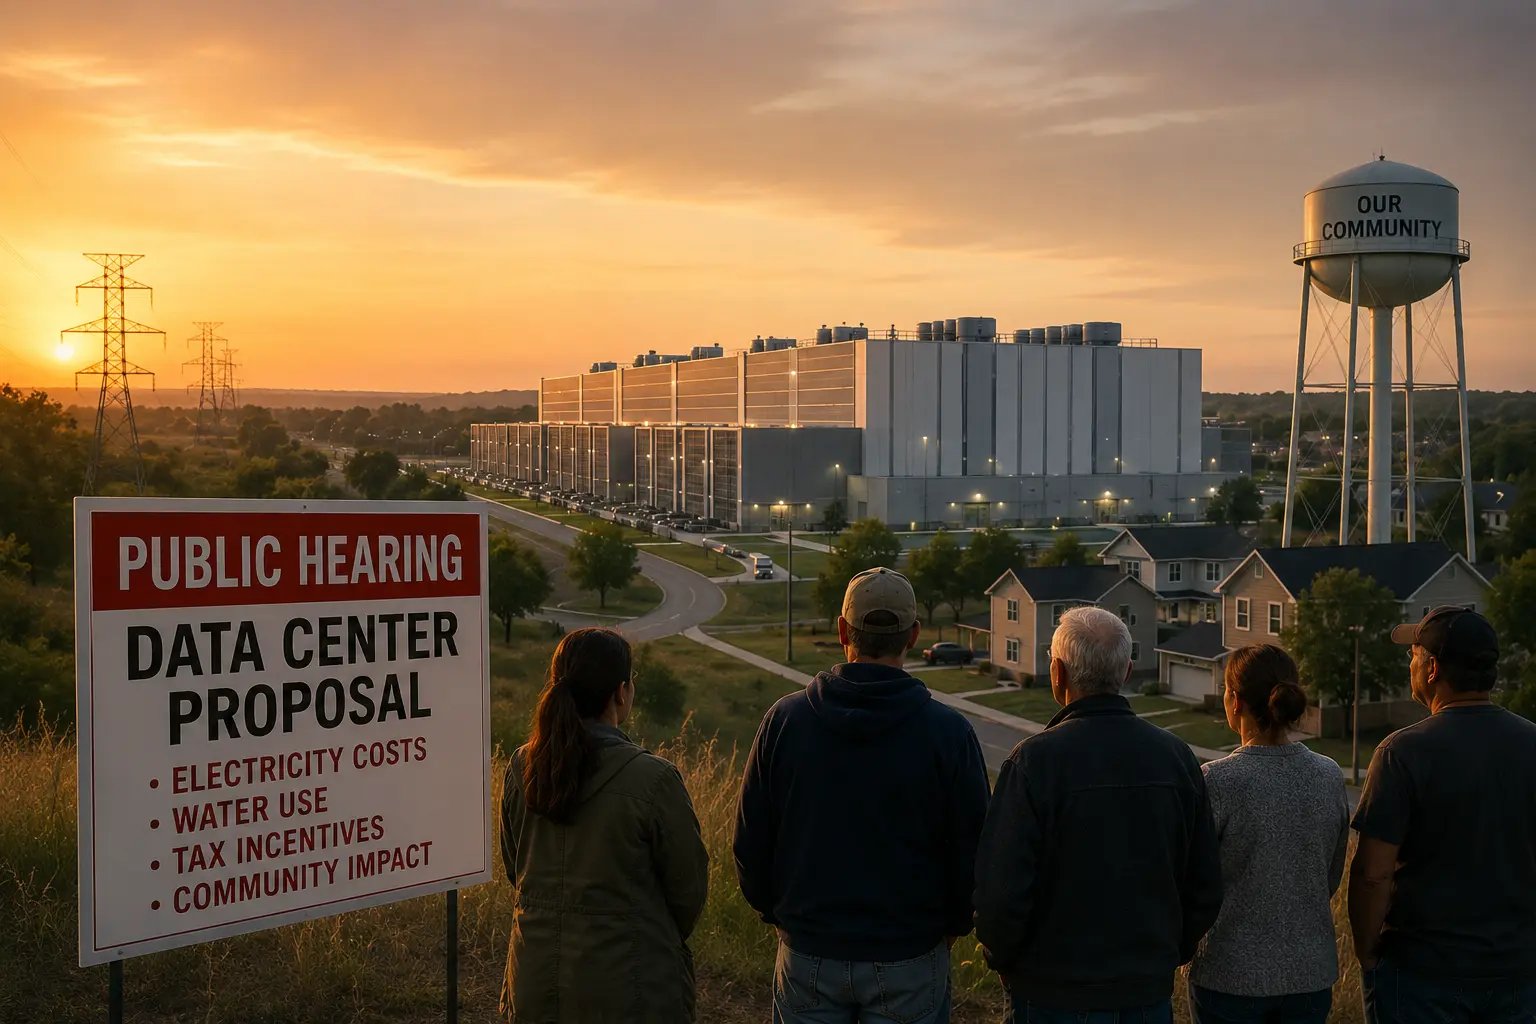
米国で近隣データセンターへの反対が上昇―世論調査
POLITICO の世論調査で、米国の近隣データセンター・プロジェクトへの反対が支持を上回り、特に民主党有権者の間で変化が大きいことが判明しました。

欧州・中東の機関
Framestore はクリエイティブ規模をプロジェクト変動に耐えさせる必要がある
映画、テレビ、広告のバイヤーは、視覚的に複雑な作業が実行リスクを移転するため、The Framestore Limited を雇う。経済的な問題は、Framestore がそのリスク移転を持続可能なマージンに変換できるかどうかである。

欧州・中東の機関
Claranet Portugal はマネージドクラウドの複雑性を収益化すべき
ポルトガルの組織は、Claranet Portugal からサーバーやライセンス、移行サービスを購入しているだけではない。彼らは、クラウド、セキュリティ、データ、アプリケーション、ワークプレースの責任を、ローカルの運用制約とグローバルなテクノロジープラットフォームの間に立ち、単一ベンダーに依存することなく対応できる専門家に委ねるために費用を支払っている。
欧州・中東の機関
Templus Barcelona は、需要を資本が追い越す前に容量を埋める必要がある
Templus Barcelona を利用する経済的理由は、地元のラックが流行しているからではない。顧客がバルセロナで復元力のある接続容量を、自前のコンピューター室への資金提供や遠方のハイパースケール地域の待機、電力・冷却・セキュリティ・ネットワーク多様性の固定費の単独負担なしに購入できるからである。この提案は、Templus がバルセロナの電力と床面積を、エネルギー、建設、資金調達、更新資本をカバーするのに十分な速さで契約負荷に変換し、より資金力のある競合他社が供給を追加する場合にのみ価値を生み出す。
欧州・中東の機関
Rackspace Germany はマルチクラウドの複雑性を収益化しなければならない
企業は、AWS、Azure、Google Cloud、プライベートクラウド、ソブリンな選択肢を手放すことなく、クラウドの責任をオペレーターに移したい場合に Rackspace Germany GmbH を利用する。経済的な試金石は、Rackspace が、ハイパースケーラーへの再販売、専門人材の労働、移行作業、サービス責任、データ所在地要件を加味した後でも、その複雑性を継続的で稼働率の高いサービスマージンに転換できるかどうかである。
欧州・中東のデータセンター
Equinix とクラウド依存インフラの真のコスト
Equinix は、単なるデータセンターの地主や、クラウドネットワークが出会う中立的な場所として語られることがよくあります。より実用的な問いは、Equinix が顧客の何を組み立てるのか、その組み立てによって移動され除去されないリスク、そして契約後に買い手に残るコストは何かということです。