
要約
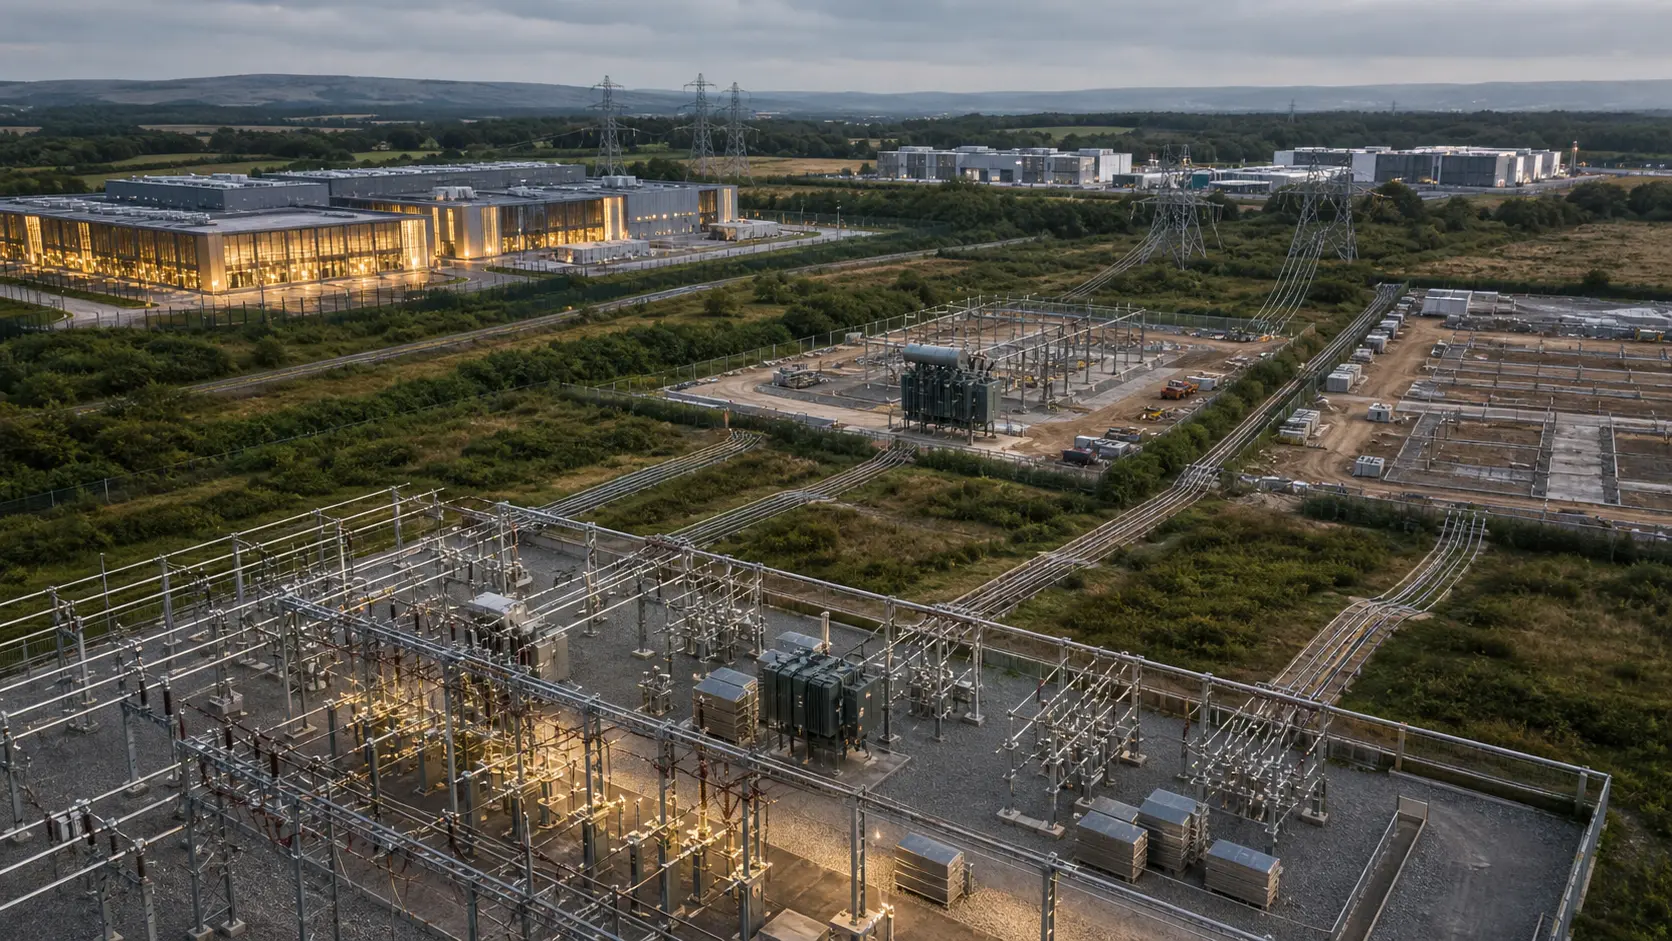
- Ofgemの資料では、契約済み需要の接続キューは2024年11月の41GWから2025年6月の125GWに膨らんだ。このうち約73GW、約315件がデータセンターで、2025年の英国ピーク需要45GWを上回る。
- 2026年7月29日に始まった協議案であり、確定ルールではない。対象となる40MW以上の案件に対し、オファー受諾から通電まで1MW当たり23万7500~71万2500ポンドの担保を求める。
- 100MWなら2380万~7130万ポンドである。現金のほか、適格銀行の信用状・履行保証や適格企業の保証が想定されるが、どれも資金か信用枠を使う。
- M0.5.Dcで商業経路と非拘束の計算需要、M2.Dcで長納期電気機器、M6.Dcで資金力と設計能力を確認する。賃貸・売却型では後段に拘束力あるオフテイクも必要になる。
- キュー順位は稼働資産ではない。顧客、機器、資金、ネットワーク工事、通電日が同じ容量と場所を指して初めて、投資委員会は資産に近いものとして扱える。
ここでいう「契約済み需要」は、Ofgemが接続オファーや接続契約の対象となった需要に使う分類である。拘束力のある計算需要のオフテイクや、現実の電力消費を意味しない。
100MWの接続オファーを受けるだけで、最大7130万ポンドの担保が必要になるかもしれない。建物はまだない。GPUも売上もない。先に信用枠が建設現場へ到着する。インフラ投資では珍しくない順番だが、宣伝資料ではしばしば逆に並ぶ。
Ofgemは7月29日、需要接続改革の「Curate」協議を開始した。締め切りは9月16日で、年内に判断する意向を示している。したがって金額、対象、実施時期は決まっていない。
問題の規模は大きい。契約済み需要キューは7か月で41GWから125GWへ増えた。Ofgemは約315件、計約73GWをデータセンターと特定している。個別案件は1MWから1500MWまである。2025年の英国全体のピーク需要は45GWだった。
この比較は73GWすべてが虚偽だという意味ではない。公開情報だけで、特定の開発者が投機的、重複、資金不足だと断定することもできない。わかるのは、申請容量の合計がそのまま将来需要にならないことだ。案件ごとに顧客、資金、時期、実現確率が違うからである。
接続を待つ権利にも保有コストが生じる
提案は、送電系統に接続する、または送電への影響評価を受ける40MW以上のデータセンターを主な対象とする。Ofgemによれば、この線引きで73GWのうち99%を捕捉できる。反面、案件分割や用途の過少申告を誘う崖もできる。規制当局自身がそのゲーム性を認めている。
計算式は、要求MWに、平均設備投資950万ポンド/MWと2.5~7.5%を掛ける。結果は23万7500~71万2500ポンド/MWで、100MWなら2380万~7130万ポンドとなる。
これは希少な系統容量のオークション価格ではない。Ofgemは、弱い案件が占有することで生じる外部コストや、容量の市場価値をこの段階で行政的に算定できないと明記している。目的は、実現性の低い案件には重く、実現可能な案件には致命傷にならない水準を探すことだ。
案件がルールに沿って通電すれば担保は戻る。撤退、減量、要件未達では失う可能性がある。信用状なら現金流出を抑えられるが、銀行枠と手数料を使う。親会社保証ならグループの貸借対照表にリスクが残る。「返る可能性がある」と「無料」は別の表現である。
Ofgemは100MWの仮想案件で感応度を示した。設備投資950万ポンド/MW、WACC10.95%、建設2年、手数料前の非レバレッジ税引前IRR約14.7%を置く。2.5%を現金で担保し2029年に接続する場合、IRRは20ベーシスポイント下がる。7.5%を2035年まで置く最も厳しいケースでは170ベーシスポイント下がり、13.0%になる。
これは実績でも予測でもなく、規制当局の仮定である。それでも、遠い接続日ほど返還可能な担保の時間価値が重くなるという構造は明確だ。
書類は進捗を示すが、次の工程を発生させない
M0.5.Dcでは、自社運営か賃貸・売却かを選び、基本合意書など非拘束の計算オフテイクを示す。M2.Dcでは、変圧器やスイッチギアなど長納期機器への実質的な発注を示す。M6.Dcでは、投資適格格付けまたは法的に拘束力ある資金支援と、案件固有の技術成熟度を示す。賃貸・売却型では拘束力ある顧客契約も求める。
顧客契約についてOfgemが現在有力視する案は、計算容量の20%以上を1年以上確保することだ。協議中の数字であり、十分性は証明されていない。20%は顧客の存在を示せても、残り80%の事業性を保証しない。
ここには鶏と卵がいる。顧客は確かな通電日がなければ長期契約を結びにくい。系統側は顧客契約がなければ案件の確度を信じにくい。自家需要を持つハイパースケーラーや既存顧客を持つ大手は、新規参入者より円を閉じやすい。
長納期機器も同じである。発注は本物の支出を示すが、電圧、段階、場所が変われば再利用できない。だからOfgemは一種類の装置を一律に求めず、個別設計との整合をネットワーク事業者が見る案を採る。
EN 50600、TIA-942、Uptime Instituteの設計認証は、独立した審査を受けた成熟図面の証拠になる。通電、建設、顧客受入れ、利益の証拠にはならない。記録は現実を記述する。次の現実を発注する機能はない。
キューの選別と政策優先は分けて監査する
Curateは残留条件、Connectは物理接続を速める契約・運用、Planは政府による戦略的優先を扱う。三つの権限を一つの「改革」に丸めると、誰が何を決めたか見えなくなる。
政府のAI Growth Zones政策は、投機的需要を除き、空いた容量を再配分し、戦略案件向けに将来容量を予約する仕組みを掲げる。公共目的に合う案件を早められる可能性がある一方、先着順から行政選択へ価値が移る。
政府は法と説明責任ある政策を通じて優先順位を設定できる。しかし「戦略的」という形容詞だけでは委任の根拠にならない。基準、予約MW、費用負担、異議申立て、実績を公開すべきである。参加や指定は証拠であって、恒久的な権利ではない。
投資判断は六つの状態で行う
申請、Gate 2オファー受諾と担保、費用と責任を伴うネットワーク工事、設計に合った機器発注、遅延に耐える顧客と資金、通電・試運転・受入れ・請求。この六つを同じ案件として結べるかを確認する。
進むほど撤退は難しい。土地は動かない。特注機器は別サイトに移せない場合がある。顧客契約には解除条件がある。雇用公約は政治的負債になる。融資契約は、広報より接続予定年をよく覚えている。
比較対象は無料のキューではなく、確実な電力への別経路である。既通電の施設、他地域、真の段階開発、サービス条件が許す柔軟接続、あるいは中止を、担保・土地・機器・遅延の合計と比べる。
編集上の推論として、番号資源保有者にとっても境界は重要だ。ASNやIPアドレスの正確な記録は経路制御に必要だが、ラックを動かす電力にはならない。インターネットの国際的な調整機関は、申請数や会員数ではなく、稼働ネットワークと物理依存を基に安定性を説明する必要がある。これは証拠と稼働状態の比喩であり、番号資源ガバナンスと電力接続法を同じ統制面とする主張ではない。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加