
Résumé
- Limited Liability Company YarTranzitTelecom n'est pas un grand operateur national; c'est une petite societe de Yaroslavl dont l'economie semble reposer sur un actif physique local, une base de revenus de l'ordre de quelques dizaines de millions de roubles, des tarifs de colocation publies, des services d'infrastructure et une relation mesurable avec des acheteurs publics regionaux.
- La question centrale n'est pas seulement de savoir si l'entreprise exploite un centre de donnees, mais de savoir quel perimetre reseau lui appartient encore economiquement. Les anciennes traces associent AS16047 et deux prefixes IPv4 a YarTranzitTelecom, tandis que des vues plus recentes rattachent le meme AS a Scientific-Production Enterprise Business Sviaz Holding LLC apres une mise a jour RIPE de juin 2026.
- Les chiffres financiers de 2024 montrent une activite rentable mais contrainte: 31,944 millions de roubles de chiffre d'affaires, environ 10,0 millions de marge brute et 2,3 millions de resultat net, soit une marge nette proche de 7,2 %. La petite taille de l'equipe, indiquee entre six et sept personnes selon les miroirs publics, impose une lecture prudente de la capacite operationnelle et commerciale.
- L'interet economique de l'entreprise tient a son role possible de point d'hebergement neutre et local: energie, refroidissement, entrees fibre, acces aux operateurs, services de secours et support technique. Sa faiblesse tient aux memes facteurs: faible echelle, dependance a quelques contrats publics, incertitude sur les ressources reseau et absence de preuves publiques sur l'occupation effective, les SLA, les clients actuels et la trajectoire de renouvellement des licences.
Une societe locale, pas une plateforme nationale
Limited Liability Company YarTranzitTelecom doit d'abord etre lue comme une entreprise d'infrastructure regionale. Les registres publics la decrivent comme une societe russe a responsabilite limitee enregistree le 27 mars 2015, avec OGRN 1157606001068, INN 7606098580, KPP 760601001 et une adresse juridique a Yaroslavl, rue Pobedy 16B. Son activite principale releve des services de communication telephonique. Les memes registres identifient Yuri Nikolaevich Elashkin comme directeur general et detenteur a 100 %.
Cette concentration de propriete n'est pas inhabituelle pour un operateur local: elle donne une lecture simple du controle, mais elle renforce aussi la dependance a une personne et a un capital patient plutot qu'a une gouvernance de groupe.
L'entreprise se presente publiquement comme un exploitant de centre de donnees a Yaroslavl. Elle met en avant une posture neutre vis-a-vis des operateurs, une assistance technique permanente, un niveau de fiabilite compare au Tier 3 et une disponibilite previsionnelle de 99,982 %. Ces affirmations sont utiles pour comprendre l'intention commerciale, mais elles restent des declarations de l'entreprise. Les informations consultees ne montrent pas de certification independante qui permettrait de transformer le langage de marketing en preuve de conformite externe.
Pour l'analyse economique, la distinction compte: une affirmation de niveau de disponibilite peut soutenir le prix, mais une certification reconnue change la perception du risque pour un client critique.
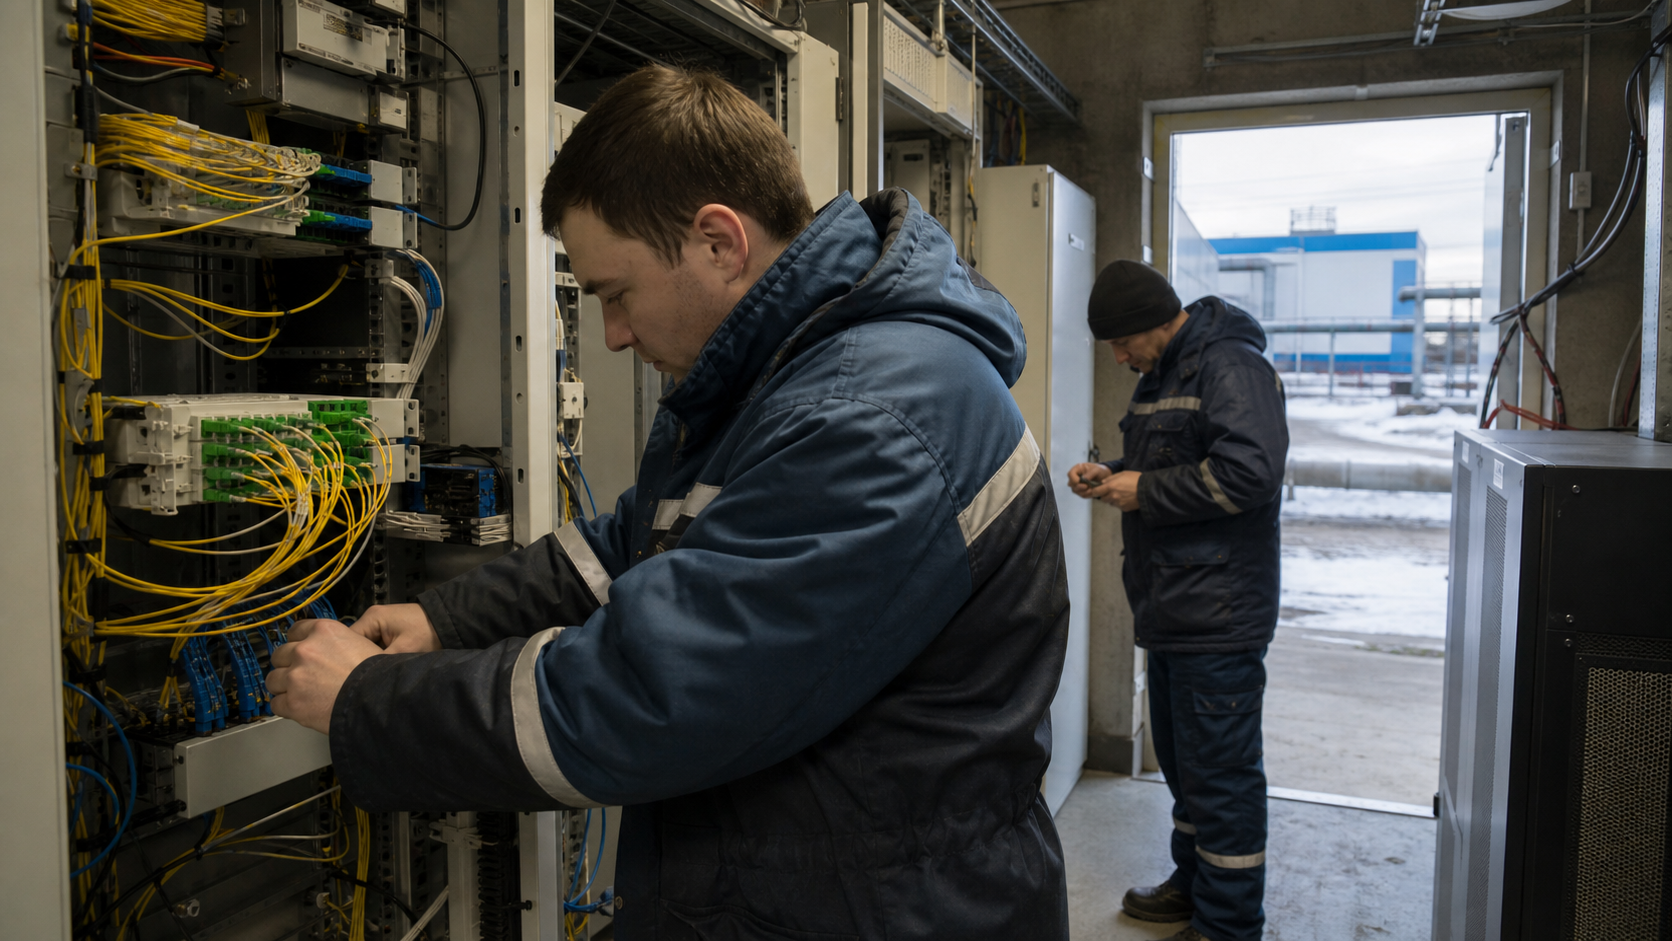
La taille apparente de YarTranzitTelecom place l'entreprise dans une categorie differente de celle des grands centres de donnees hyperscale ou des operateurs metro avec plusieurs sites. Les pages d'infrastructure parlent de 150 metres carres de surface technologique dans une premiere etape, de 150 kW de puissance allouee, d'un groupe diesel FG Wilson, d'entrees fibre dans le batiment, de fibres vers les principaux operateurs et d'un noeud d'acces YAR-IX.
La page d'accueil mentionne aussi la mise en service d'une troisieme salle scellee avec douze armoires 42U et deux climatiseurs de precision Airedale totalisant 80 kW de capacite de refroidissement. Ce vocabulaire de salle, d'armoires, de puissance et de refroidissement indique un actif reel, mais de dimension locale.
Cette dimension locale n'enleve pas l'interet du cas. Dans les telecoms, beaucoup de valeur n'est pas creee par les plus grands acteurs, mais par les points de presence qui reduisent les trajets, facilitent les interconnexions et permettent a des administrations, PME, fournisseurs d'acces ou prestataires techniques de garder des fonctions proches de leurs usagers. Un centre de donnees regional peut etre petit en chiffre d'affaires et neanmoins important pour la resilience locale.
L'ancienne trace administrative de 2013, qui citait le predecesseur CJSC YarTranzitTelecom comme exploitant d'un centre de donnees d'administration electronique a la meme adresse dans une liste de consommateurs electriques sensibles, va dans ce sens historique. Elle ne prouve pas les contrats actuels, mais elle explique pourquoi ce site peut avoir acquis un role local avant la societe actuelle de 2015.
L'actif physique: puissance rare, refroidissement, densite et limites
Le coeur economique de YarTranzitTelecom n'est pas abstrait. Il se trouve dans la combinaison de surface, energie, refroidissement, connectivite et support. Les 150 metres carres de surface technique et les 150 kW de puissance allouee donnent un cadre de capacite. Si l'on rapproche cette puissance de l'offre standard de colocation, qui inclut jusqu'a 3 kW par armoire 42U, on obtient une limite theorique d'environ cinquante armoires de 3 kW avant de tenir compte du refroidissement, des pertes, des charges non informatiques, de la reserve et des contraintes de distribution electrique.
Ce calcul ne remplace pas un plan technique, mais il evite une erreur frequente: prendre une capacite future annoncee, comme la possibilite d'aller jusqu'a cent armoires dans une quatrieme etape, pour une capacite actuellement vendable.
La salle de douze armoires signalee sur le site fournit un autre ordre de grandeur. Douze armoires de 3 kW representeraient 36 kW de charge informatique avant frais de climatisation et marges d'exploitation. Les 80 kW de refroidissement indiques pour cette salle donnent une marge confortable au niveau de la salle elle-meme, mais ils ne suppriment pas les contraintes du site entier. La valeur d'un tel actif depend donc de l'equilibre entre puissance vendue, puissance reservee, densite moyenne par client et taux d'occupation.
Or les informations publiques ne donnent pas l'occupation effective, la composition de la clientele, la charge moyenne par armoire ni l'evolution des travaux.
Cette absence est normale pour une petite societe non cotee, mais elle impose une prudence forte. La puissance installee ou allouee est une option economique; elle ne devient du revenu qu'une fois contractee. De meme, les armoires disponibles ne sont pas equivalents a des armoires remplies. Dans un centre de donnees regional, la rentabilite se joue souvent sur une frontiere etroite: trop peu d'occupation laisse des couts fixes eleves par client; trop peu de reserve compromet la qualite de service; trop de densite sans investissement de refroidissement deteriore le risque operationnel.
Les donnees disponibles montrent que YarTranzitTelecom possede une base technique credible, mais pas assez d'informations pour chiffrer son taux d'utilisation.
La presence d'un groupe diesel FG Wilson compte car la promesse commerciale de disponibilite ne peut pas reposer uniquement sur le reseau electrique local. Pour un client qui heberge un equipement reseau, un serveur administratif ou une plateforme de surveillance, la continuite de service n'est pas un luxe. Elle determine si la colocation regionale est preferable a un simple local technique interne. La valeur economique du groupe, des climatiseurs de precision et de l'assistance permanente se lit donc dans le prix de l'assurance operationnelle.
Cependant, sans historique d'incidents, tests de charge, rapports d'entretien ou SLA publics, l'analyse reste qualitative.
La grille tarifaire revele un modele de revenus hybride
Les tarifs publics de colocation sont la partie la plus utile pour comprendre le modele. Un cabinet 42U ou un emplacement equivalent avec une enveloppe de 3 kW est affiche a 68 000 roubles par mois, avec des paiements initiaux de 40 000 ou 20 000 roubles selon la structure choisie. Des empreintes plus importantes apparaissent a partir de 90 000 roubles par mois. L'energie additionnelle garantie coute 10 500 roubles par kW et par mois; l'energie additionnelle secourue par onduleur coute 13 500 roubles par kW et par mois.
Les emplacements unitaires dans une armoire YarTT vont de 1 100 a 10 400 roubles par mois selon la nature passive ou fortement consommatrice de l'equipement. Les increments de 100 W sont affiches a 1 350 roubles par mois.
Cette structure dit beaucoup. Le prix de base monetise l'espace, l'alimentation comprise dans l'enveloppe et l'acces au site. Les options d'energie monetisent la rarete de la puissance, qui est souvent le vrai facteur limitant. Les frais d'entree fibre, a 30 000 roubles en paiement unique, et les paiements lies a l'acces aux ressources reseau d'autres operateurs ou a des lignes E1, Fast Ethernet, Gigabit Ethernet et fibre creent un second type de revenu: des frais de connexion et de passage.
Dans une installation de cette taille, ces petits revenus accessoires peuvent compter, surtout si les clients ont besoin de liens multiples ou de redondance.
Le calcul simple d'une armoire a 68 000 roubles par mois donne 816 000 roubles par an avant remises, options, electricite additionnelle et interconnexions. Si tout le chiffre d'affaires 2024 de 31,944 millions de roubles venait de telles armoires, il faudrait environ trente-neuf equivalents-armoires. Ce n'est pas une estimation de l'occupation, car le revenu peut venir de services publics, maintenance, serveurs dedies, VPS, reserve de centre de donnees, connectivite et prestations ponctuelles.
Mais ce calcul est utile comme test de plausibilite: le chiffre d'affaires public est compatible avec une petite installation partiellement ou fortement commercialisee, pas avec une grande plateforme multi-megawatt.
Les pages de serveurs dedies et de VPS/VDS montrent des niveaux de prix beaucoup plus bas. Les serveurs dedies vont de 2 000 a 23 600 roubles par mois selon des configurations qui paraissent parfois anciennes. Les plans VPS/VDS vont de 250 a 1 650 roubles par mois, avec une connectivite par defaut limitee a 100 Mbps sauf augmentation. Ces produits peuvent servir de remplissage commercial et d'entree de gamme, mais ils n'ont pas le meme levier que la colocation, l'energie et les connexions.
Si une grande part du revenu provenait de petits VPS, l'entreprise aurait besoin d'un nombre eleve de clients et d'un support plus industrialise. Avec six ou sept employes, il est plus plausible que la valeur principale soit concentree dans des clients d'infrastructure, des armoires, de la puissance, du support et des contrats institutionnels.
L'arret des services d'hebergement a partir du 1er janvier 2025 est donc un signal important. Il peut indiquer une rationalisation: supprimer une ligne a faible marge, a support lourd ou a obsolescence materielle rapide, pour concentrer l'actif sur la colocation, la maintenance, les services de secours et les clients plus stables. Il peut aussi signaler une difficulte de demande ou une transition de portefeuille. Les preuves publiques ne permettent pas de trancher.
Economiquement, il faut traiter cet arret comme un changement de composition: positif si la societe abandonne des services peu rentables, negatif si elle perd un canal historique d'acquisition et d'utilisation des serveurs.
Les finances: rentable, petite, exposee aux couts fixes
Les chiffres 2024 dessinent une entreprise profitable mais sans grande marge d'erreur. Le chiffre d'affaires est indique a 31,944 millions de roubles. Le cout des ventes est de 21,944 millions, ce qui laisse une marge brute de 10,0 millions. Le resultat net est de 2,3 millions. La marge brute ressort a environ 31,3 %, la marge nette a environ 7,2 %.
Dans l'infrastructure telecom, cette combinaison peut etre acceptable pour une petite societe, mais elle ne laisse pas beaucoup d'espace pour des chocs simultanes: hausse de l'electricite, renouvellement materiel, perte d'un client public, travaux de refroidissement ou changement de connectivite amont.
La croissance du chiffre d'affaires de 2023 a 2024 est indiquee a 8,84 %, de 29,350 millions a 31,944 millions de roubles. En nominal, la progression est reelle mais moderee. Il faudrait connaitre l'inflation locale des couts, les tarifs d'electricite et les contrats conclus pour savoir si la croissance en volume est forte ou si elle reflete surtout des ajustements de prix. Pour un centre de donnees, la croissance saine serait celle qui augmente l'occupation rentable ou la densite facturable sans degrader les reserves techniques. Les donnees publiques ne decrivent pas ce mecanisme.
Elles montrent seulement que l'entreprise n'est pas en contraction apparente sur l'exercice observe.
La productivite par employe doit etre lue avec une fourchette, car les sources divergent. B2B.house indique six employes moyens pour 2024, tandis que RBC donne une moyenne de sept. Avec six personnes, le chiffre d'affaires par employe ressort autour de 5,32 millions de roubles; avec sept, autour de 4,56 millions. Ce niveau n'est pas anormal pour une activite d'infrastructure locale ou une equipe petite gere un actif fixe. Il ne prouve pas une forte productivite logicielle; il reflete plutot que l'investissement dans le site fait une partie du travail economique.
Une partie du cout est cachee dans l'energie, la maintenance, les fournisseurs et les equipements, pas dans la masse salariale.
La faible taille de l'equipe pose une question operationnelle. L'entreprise promet une assistance d'ingenierie ou une permanence 24/7. Six ou sept personnes peuvent couvrir beaucoup de choses si les procedures sont simples, si l'automatisation est correcte et si une partie du support est externalisee ou partagee. Mais la couverture permanente consomme vite du temps humain. Un acheteur critique devrait donc verifier la realite des astreintes, le temps de reponse, la profondeur de competence, les sous-traitants et la rotation des personnes cles.
Le risque n'est pas que l'entreprise soit trop petite pour exister; le risque est qu'un incident complexe mobilise une proportion importante de son organisation.
La marge nette de 7,2 % est egalement instructive. Elle montre que l'entreprise n'est pas seulement un cout center local. Elle capture une valeur suffisante pour finir l'exercice en benefice. Mais elle ne ressemble pas a une rente monopolistique. Si la base de clients exige des prix bas, si les operateurs alternatifs sont accessibles dans le site, ou si les acheteurs publics negocient fortement, le pouvoir de prix reste limite. La marge brute de 31,3 % laisse de la place pour payer le support et les charges de structure, mais pas pour une expansion rapide sans financement, hausses tarifaires ou meilleure occupation.
Les achats publics comme preuve de pertinence et de concentration
Les donnees de marches publics ne sont pas parfaitement coherentes, mais elles donnent un signal important. Un profil agrégé indique 23 victoires pour environ 30,626 millions de roubles de valeur totale; une page d'achats indique 20 victoires et 26,937 millions. La difference empeche de citer un chiffre unique comme verite definitive, mais elle confirme une exposition aux clients publics. Les categories vendues ou achetees incluent la location de machines et equipements de bureau, le placement d'infrastructure informatique, les services de canaux de communication et le support technique informatique.
La concentration apparente est plus importante que le total. B2B.house attribue environ 88,46 % de la valeur visible des marches a un departement regional d'achats de Yaroslavl, 10,37 % au centre regional d'education, telecoms et systemes d'information, et 1,15 % a Electronic Region. Ce type de concentration peut etre une force: un client public local donne de la credibilite, stabilise l'utilisation et peut justifier l'existence d'une infrastructure regionale.
Il peut aussi etre une vulnerabilite: la perte d'un acheteur, un changement budgetaire, une centralisation informatique ou une migration vers un autre fournisseur aurait un effet disproportionne.
Pour une entreprise de 31,944 millions de roubles de chiffre d'affaires, meme quelques contrats publics peuvent peser lourd. Les marches publics ne prouvent pas le revenu annuel exact, car les dates, durees, executions et categories peuvent varier. Ils montrent toutefois que YarTranzitTelecom n'est pas seulement une vitrine technique. Elle a eu ou a une pertinence commerciale pour des acteurs institutionnels.
Dans l'economie d'un centre regional, cet ancrage peut remplacer la taille: au lieu d'attirer de grands volumes nationaux, l'entreprise rend des services suffisamment specifiques a une base locale pour conserver un role.
La contrepartie est la discipline de preuve. Un contrat public ou une presence dans un agrégateur ne suffit pas a demontrer l'occupation actuelle, la rentabilite par client ou la reconduction. Les achats publics peuvent etre ponctuels, competitifs et soumis a des contraintes administratives. Ils peuvent aussi exiger des prix bas ou des services avec forte charge de support. La meilleure lecture est donc directionnelle: YarTranzitTelecom a une exposition visible au secteur public regional; cette exposition soutient la these d'utilite locale; elle introduit aussi un risque de concentration qui doit etre surveille.
L'interconnexion locale: valeur defensive plus que pouvoir monopolistique
L'entreprise met en avant une posture de centre neutre et l'acces a plusieurs operateurs. Les pages d'infrastructure evoquent des fibres vers les principaux operateurs et l'organisation d'un noeud d'acces YAR-IX. Des documents historiques de 2011 decrivaient deja le concept de YAR-IX et la logique d'un echange de trafic local: garder une partie des flux dans la region, reduire les dependances et fournir un point neutre pour operateurs locaux, reseaux de distribution de contenu et participants regionaux. Ces documents sont anciens et ne prouvent pas le trafic actuel, mais ils expliquent le positionnement economique.
Dans un marche regional, la neutralite de l'hebergement peut produire deux effets opposes. D'un cote, elle attire des clients qui veulent choisir leur operateur, faire entrer une fibre, comparer les offres et conserver une flexibilite. De l'autre, elle rend visibles les substituts: si plusieurs operateurs sont accessibles, un client peut acheter la connectivite directement et reduire le role de YarTranzitTelecom a l'espace, l'energie et le support.
Le pouvoir de prix vient alors moins de l'exclusivite telecom que de la qualite du site, de la proximite, de la fiabilite, des connexions deja en place et de la capacite a gerer les details physiques.
Les archives de Ping-Admin indiquent qu'un point de monitoring a Yaroslavl a ete ajoute avec le soutien de YarTranzitTelecom en aout 2016. Ce n'est pas une preuve de revenu materiel, mais c'est un indice utile d'utilite reseau externe. Un point de monitoring ne s'installe pas partout au hasard; il signale qu'un reseau ou un site peut apporter une perspective geographique pertinente. Pour l'economie de YarTranzitTelecom, ce genre de signal soutient l'idee d'une place locale dans l'observation et l'exploitation des reseaux, meme si cette place n'est pas quantifiee.
Le vrai test serait de connaitre le nombre de participants actifs, les volumes echanges, les liaisons croisees facturees, les operateurs effectivement presents, les clients qui utilisent le site pour de la redondance, et les migrations recentes. Ces donnees ne sont pas publiques dans le materiel consulte. Il faut donc eviter d'exagerer YAR-IX ou l'interconnexion. L'histoire existe, le positionnement existe, mais la preuve d'une plateforme d'echange active et materialement contributrice au chiffre d'affaires manque.
AS16047: la frontiere de controle la plus importante
Le point le plus delicat concerne AS16047, YAR-TT-AS. Les anciennes vues et plusieurs miroirs de routage attribuent AS16047, le prefixe 37.60.176.0/21 et le prefixe 185.220.40.0/22 a Limited Liability Company YarTranzitTelecom. Les deux blocs representent 3 072 adresses IPv4 et aucune presence IPv6 visible. Plusieurs sources indiquent que les prefixes sont valides au regard de RPKI. Des vues plus anciennes relient aussi l'organisation ORG-CY2-RIPE, l'adresse de Pobedy 16B et YarTranzitTelecom.
Cette histoire reseau est coherente avec un operateur regional qui possedait ou utilisait un perimetre d'adressage significatif pour son echelle.
Mais les vues plus recentes changent la lecture. IPinfo, bgp.tools et IPIP affichent AS16047 sous le nom de Scientific-Production Enterprise Business Sviaz Holding LLC, avec une modification RIPE du 25 juin 2026 et l'organisation ORG-BSH1-RIPE. Des extraits associent aussi le maintainer ou les contacts d'abus a Business Sviaz. Cette contradiction n'est pas un detail technique.
Dans l'economie telecom, l'ASN et les prefixes ne sont pas seulement des etiquettes; ils peuvent indiquer qui controle la relation de routage, qui supporte l'exploitation, qui porte la reputation d'adressage et qui capture la valeur de transit ou d'hebergement liee a ces ressources.
La conclusion prudente est de ne pas attribuer automatiquement l'activite actuelle d'AS16047 a YarTranzitTelecom. L'entreprise peut avoir conserve un role de site, d'hebergement ou de support local; l'ASN peut avoir ete transfere, reattribue, opere pour le compte d'un autre acteur ou simplement mis a jour dans les bases publiques apres une reorganisation. Les preuves disponibles ne permettent pas d'etablir la mecanique juridique et commerciale.
En revanche, elles permettent d'identifier un risque de perimetre: une partie de ce que les anciens miroirs de reseau presentaient comme YarTranzitTelecom peut ne plus relever du meme controle economique en 2026.
Cette nuance a un impact direct sur la valorisation qualitative. Si YarTranzitTelecom controle encore le site mais non l'ASN, sa valeur est plus immobiliere et operationnelle: espace technique, energie, liaisons croisees, support, clients locaux. Si elle controle encore une partie de la relation avec AS16047 malgre les nouvelles vues, sa valeur inclut une couche reseau plus forte. Si Business Sviaz Holding LLC a pris le perimetre de routage, YarTranzitTelecom ressemble davantage a un centre de donnees ou a une entite locale liee a un historique reseau qu'a un operateur d'adressage autonome.
L'article doit donc traiter AS16047 comme une preuve de trajectoire et de frontiere, pas comme une preuve definitive de revenu actuel.
L'adjacence visible avec AS9049, ER-Telecom, renforce cette lecture. Les rapports actuels montrent une relation amont ou un voisinage principal avec ER-Telecom, tandis que d'anciens textes de politique mentionnent aussi AS12389 et AS52118. Pour un petit reseau, dependre d'un ou de quelques fournisseurs amont est normal. Economiquement, cela limite cependant l'autonomie de routage et le pouvoir de negociation. La capacite a offrir une connectivite fiable depend de contrats, de redondance et de prix d'achat que les pages publiques ne revelent pas.
L'absence de trace evidente dans une recherche PeeringDB publique ajoute une autre prudence: le perimetre ne parait pas etre une plateforme de peering largement visible.
Les adresses IPv4: actif, signal ou heritage?
Les 3 072 adresses IPv4 associees historiquement ou actuellement a AS16047 sont significatives pour une petite operation regionale. Dans un monde ou l'IPv4 reste rare, un /21 et un /22 peuvent soutenir des services d'hebergement, des clients d'acces, des serveurs, des VPN, des equipements de monitoring et des offres de colocation. Les donnees de domaines heberges, autour de 112 ou 116 domaines selon les vues et perimetres, et les adresses pingables indiquent une utilisation observable.
Elles ne disent pas qui facture quoi aujourd'hui, mais elles montrent que le perimetre d'adresses n'est pas purement dormant dans les observations publiques.
L'absence d'IPv6 visible est un autre signal. Elle peut simplement refleter les bases consultees ou le portefeuille client, mais elle suggere aussi une modernisation limitee du reseau public. Pour certains clients regionaux, l'IPv6 n'est pas encore un critere commercial decisif. Pour des clients plus avancés, l'absence d'IPv6 peut etre un frein ou, au minimum, une question de diligence. Economiquement, elle signale que YarTranzitTelecom, ou le perimetre AS16047 qui lui etait associe, n'est pas positionne comme un operateur d'avant-garde. Le role semble plus local, utilitaire et IPv4-centre.
Les geolocalisations d'adresses vers Yaroslavl et les classifications de type centre de donnees ou transit ajoutent de la coherence. Elles ne constituent pas une preuve juridique. Les bases de geolocalisation peuvent etre imprecises, lentes a mettre a jour ou derivées de donnees de routage plus anciennes. Mais lorsqu'elles convergent avec l'adresse du site, les anciennes fiches d'ASN et les pages d'infrastructure, elles renforcent l'idee d'un perimetre historiquement lie a YarTranzitTelecom.
La bonne lecture n'est donc ni de tout rejeter, ni de tout accepter: l'IPv4 est un actif ou un heritage pertinent, mais son controle actuel doit etre verifie.
Le pouvoir de prix vient de la proximite, pas de l'echelle
Dans les grands marches de centre de donnees, le pouvoir de prix peut venir de la rarete fonciere, de l'acces electrique massif, de la proximite des grands noeuds internet, des certifications et de la densite d'ecosysteme. YarTranzitTelecom n'a pas ces attributs a grande echelle. Son pouvoir de prix doit donc venir d'autres facteurs: la proximite avec les clients de Yaroslavl, la capacite a installer et intervenir rapidement, l'acces a des fibres locales, la connaissance des besoins administratifs regionaux et une relation commerciale directe.
Pour un client local, placer un equipement dans la meme ville peut etre plus important qu'obtenir la plus grande marque nationale.
Ce positionnement donne une valeur defensive. Une administration ou une organisation regionale qui veut limiter la latence locale, garder une equipe d'intervention proche ou eviter une dependance totale a Moscou peut accepter un fournisseur regional. Le service de centre de donnees de reserve, presente autour de la continuité d'activite, d'infrastructures geographiquement reparties et de solutions possibles avec des operateurs et centres de donnees de Moscou, va dans cette direction. YarTranzitTelecom ne se vend pas seulement comme un endroit ou poser un serveur, mais comme une composante d'architecture de secours.
La faiblesse de ce pouvoir de prix est la substituabilite. Si un client peut louer une capacite dans un grand centre moscovite, acheter des services cloud ou s'appuyer sur un operateur national, YarTranzitTelecom doit justifier son prix par la proximite, la simplicite, la relation et l'interconnexion locale. Les tarifs de colocation, d'energie et de liaisons croisees ne paraissent pas absurdes pour une offre physique, mais les preuves publiques ne montrent pas le niveau de remises ou de contrats sur mesure. La grille publique est une ancre, pas necessairement le prix realise.
Le service de maintenance de centres de donnees et d'infrastructures techniques ajoute une ligne potentiellement interessante. L'entreprise propose la maintenance et la surveillance de l'alimentation, du refroidissement et des systemes de reseau, avec une economie annoncee pouvant aller jusqu'a 30 % des couts d'exploitation actuels. C'est une promesse marketing, non verifiee par des cas clients publics. Mais la logique commerciale est plausible: une petite equipe qui connait l'exploitation d'un site peut vendre son savoir-faire a d'autres organisations locales.
Cette activite est moins capitalistique que l'extension de salles, mais elle depend fortement des competences humaines disponibles.
Les licences et le calendrier reglementaire
Les miroirs publics indiquent des licences de services de communication, notamment L030-00114-77/00050081 et L030-00114-77/00050082, avec des dates allant du 13 aout 2015 au 13 aout 2026. Comme la date d'acces aux informations est le 8 aout 2026, ce calendrier cree une diligence immediate. Il ne faut pas affirmer que les licences sont expirees au moment de l'article; il faut constater que leur renouvellement ou leur statut postérieur proche est une question a verifier. Pour une entreprise dont l'activite principale declaree concerne les communications, ce n'est pas un point administratif secondaire.
La presence d'un litige administratif mentionne dans les donnees publiques, avec le bureau de Yaroslavl de Roskomnadzor comme demandeur et YarTT comme defendeur dans l'affaire A82-8731/2017, n'autorise pas une conclusion excessive. Un litige ancien peut etre mineur, resolu ou sans consequence durable. Il signale seulement que l'entreprise a deja croise la supervision sectorielle. Dans une analyse de risque, il s'ajoute aux licences proches de leur echeance et a l'incertitude AS16047: la societe opere dans un domaine ou le droit, les registres et le routage public comptent autant que le materiel physique.
L'interet de ce point est economique. Un centre de donnees qui ne vendrait que de l'espace et de l'electricite aurait un risque reglementaire different d'un operateur qui vend des services de communication, d'interconnexion et d'adressage. Si YarTranzitTelecom conserve un role actif de telecommunications, les licences, obligations et relations avec les autorites sectorielles sont essentielles. Si elle devient surtout une societe d'hebergement physique ou de service technique, le risque se deplace vers les contrats, la securite, l'energie et l'immobilier technique.
Les preuves publiques ne permettent pas de classer parfaitement le modele actuel, ce qui renforce l'importance de verifier le perimetre contractuel.
Trois scenarios economiques plausibles
Le premier scenario est celui d'une petite infrastructure stable. Dans ce cas, YarTranzitTelecom conserve une base de clients locaux, un taux d'occupation suffisant, quelques contrats publics, des services de colocation et de maintenance, et une profitabilite modeste. L'arret de l'hebergement a partir de 2025 serait alors une decision de concentration: moins de petits serveurs a gerer, plus de revenus d'infrastructure, de puissance et de support. Ce scenario est compatible avec la croissance de 2024, la marge nette positive et la grille tarifaire.
Le deuxieme scenario est celui d'une transition vers un role plus etroit. Dans ce cas, le perimetre reseau associe a AS16047 aurait bascule vers Business Sviaz Holding LLC, tandis que YarTranzitTelecom conserverait le site, certains clients locaux et des services techniques. L'entreprise resterait viable, mais sa valeur reseau serait inferieure a ce que suggerent les anciennes fiches d'ASN. Le centre de gravite economique serait alors l'actif de Yaroslavl, pas l'autonomie de routage.
Ce scenario est fortement suggere par les vues recentes de bgp.tools, IPIP et IPinfo, mais il a besoin d'une confirmation contractuelle et juridique.
Le troisieme scenario est celui d'une pression progressive. Dans ce cas, les revenus publics ou historiques restent visibles, mais la demande d'hebergement traditionnel decline, les clients migrent vers d'autres plateformes, l'ASN change de perimetre, et l'entreprise maintient la rentabilite par une combinaison de petits contrats, maintenance et economie de couts. L'arret de l'hebergement serait alors un symptome plus defensif.
Les donnees publiques ne prouvent pas ce scenario, mais elles ne l'excluent pas, notamment parce que nous n'avons pas de donnees d'occupation, de carnet de commandes, de retention client ou d'investissement recent.
Ces trois scenarios aboutissent a une meme conclusion de methode: il serait imprudent de valoriser YarTranzitTelecom comme un pur operateur reseau sans clarifier AS16047, et tout aussi imprudent de la reduire a une coquille sans valeur. Les preuves d'actif physique, de revenus, de clients publics, de tarifs et d'histoire locale sont concretes. La zone d'ombre porte sur le controle actuel des ressources reseau, la profondeur de la demande et la durabilite de la marge.
Ce que l'entreprise peut apporter a Yaroslavl
Une entreprise comme YarTranzitTelecom compte parce qu'elle peut garder une partie de la chaine numerique dans la region. Les grands reseaux nationaux et les plateformes cloud absorbent beaucoup de valeur, mais ils ne remplacent pas toujours un site ou l'on peut installer un equipement, faire venir une fibre, reparer rapidement, rencontrer l'equipe technique et construire une solution hybride. Pour les administrations, les operateurs locaux, les integrateurs et certaines entreprises, cette proximite peut reduire le risque operationnel meme si elle n'offre pas l'echelle la plus basse en cout unitaire.
Le centre de donnees de reserve est l'exemple le plus clair. Une architecture de secours n'a pas seulement besoin d'un deuxieme emplacement lointain; elle a besoin d'une logique de reprise, de connectivite, de procedures et de compatibilite avec les operations existantes. YarTranzitTelecom peut se placer dans cette niche si elle sait articuler son site de Yaroslavl avec des solutions moscovites ou avec d'autres operateurs. Dans ce cas, la valeur vient de l'assemblage et de la confiance locale, pas seulement des metres carres.
Le YAR-IX historique ou conceptuel ajoute une couche. Meme si les donnees publiques ne montrent pas une activite d'echange actuelle quantifiee, l'idee d'un point d'echange regional correspond a un besoin reel: eviter que tout trafic local fasse des detours couteux ou fragiles. Pour qu'une telle idee cree une rente, il faudrait cependant une masse critique d'operateurs et de contenus. Sans cette masse, elle reste un argument de positionnement et un service utile, mais pas un moteur economique majeur.
Les limites de preuve ne sont pas accessoires
Les limites de preuve sont nombreuses et doivent rester au centre de l'analyse. Les donnees financieres proviennent de miroirs de registre et ne donnent pas les lignes de revenu. On ne sait pas combien vient de la colocation, de l'energie, des liaisons croisees, du secteur public, des serveurs dedies, des VPS, de la maintenance ou des services de secours. Les effectifs varient entre six et sept personnes. Les totaux de marches publics divergent. Les affirmations de disponibilite et de niveau Tier 3 ne sont pas accompagnees d'une certification independante dans les elements consultes.
Les preuves reseau sont encore plus sensibles. Les anciennes fiches associent clairement AS16047 a YarTranzitTelecom; les nouvelles l'associent a Business Sviaz Holding LLC. Les bases de routage, whois et geolocalisation sont des miroirs utiles mais peuvent etre en avance ou en retard les unes sur les autres. Les pages officielles de documentation RIPE expliquent la logique des requetes et des objets, mais elles ne remplacent pas une extraction juridique complete ni un contrat de transfert. Il faut donc utiliser les miroirs comme indices concordants, pas comme acte notarie.
Les pages de l'entreprise, enfin, sont des sources de positionnement et de tarifs, mais elles ne prouvent pas l'utilisation. Un prix public n'est pas un prix realise. Une capacite annoncee n'est pas une capacite vendue. Un service de maintenance n'est pas une marge prouvee. Une liste d'operateurs accessibles n'est pas une preuve de contrats actifs avec chacun. Cette discipline est importante car les petites infrastructures peuvent etre surinterpretees: quelques nombres techniques donnent l'impression d'une grande surface economique alors que l'entreprise reste de taille modeste.
Indicateurs a surveiller
Le premier indicateur est le statut public d'AS16047 apres la mise a jour de juin 2026. Si les vues RIPE et les miroirs restent durablement sous Business Sviaz Holding LLC, il faudra separer nettement YarTranzitTelecom le centre de donnees et AS16047 le perimetre de routage. Si des documents montrent une relation contractuelle ou operationnelle entre les deux, l'analyse devra reintegrer une part de valeur reseau. Sans cette clarification, la these d'operateur regional complet reste fragile.
Le deuxieme indicateur est le renouvellement ou le statut des licences mentionnees jusqu'au 13 aout 2026. Un renouvellement normal reduirait le risque administratif. Une absence de renouvellement visible, une modification de champ ou un transfert de licences changerait la lecture. Il ne s'agit pas de speculer sur une defaillance, mais de constater qu'une date proche transforme une ligne de registre en question economique concrete.
Le troisieme indicateur est la progression du chiffre d'affaires apres l'arret des services d'hebergement au 1er janvier 2025. Si le revenu augmente avec des marges stables ou meilleures, l'arret aura probablement ete une rationalisation. Si le revenu stagne ou baisse, il pourrait signaler une perte de produits historiques ou une difficulte de remplissage. Les comptes 2025 et 2026 seront donc beaucoup plus informatifs que les comptes 2024 seuls.
Le quatrieme indicateur est la concentration des achats publics. Une diversification de clients reduirait le risque. Une concentration persistante sur un departement ou un petit nombre d'acheteurs rendrait l'entreprise sensible aux decisions budgetaires. Pour une petite societe, le risque de concentration n'est pas seulement financier; il peut aussi influencer les priorites techniques, les calendriers d'investissement et la tolerance au changement.
Conclusion
Limited Liability Company YarTranzitTelecom ressemble a une entreprise dont la valeur est locale, materielle et contrainte. Elle possede ou exploite un centre de donnees a Yaroslavl, affiche une offre de colocation detaillee, dispose d'un historique d'interconnexion regionale et montre une exposition reelle aux achats publics. Ses comptes publics indiquent une rentabilite en 2024, avec une marge brute proche de 31,3 % et une marge nette proche de 7,2 %. Sa petite equipe n'est pas incoherente avec un actif regional, mais elle limite l'epaisseur operationnelle disponible en cas de croissance ou d'incident.
Le cas n'est pas une histoire de croissance spectaculaire. C'est une histoire de perimetre, d'occupation, de puissance et de confiance. Si YarTranzitTelecom maintient un site fiable, remplit correctement ses armoires, facture la puissance rare, garde des clients institutionnels et vend des services de secours ou de maintenance, elle peut rester economiquement pertinente sans devenir grande. Si elle perd le lien economique avec AS16047, si les clients publics se retirent, si les licences deviennent incertaines ou si l'arret de l'hebergement revele une demande faible, la meme petite taille devient une fragilite.
La lecture la plus solide est donc equilibree: YarTranzitTelecom est un acteur regional credible mais non transparent, rentable mais peu capitalise, historiquement lie a un perimetre reseau qui semble changer de controle public en 2026. Les preuves disponibles justifient de la suivre comme un point d'infrastructure de Yaroslavl, pas de la traiter comme un grand operateur independant. Sa vraie valeur economique tient dans ce qu'elle peut faire mieux que les acteurs nationaux pour des clients locaux: fournir un endroit proche, alimente, refroidi, connecte et humainement accessible.
Sa vraie incertitude tient dans ce que les registres publics ne disent pas encore: qui controle aujourd'hui les ressources reseau, combien d'armoires sont vendues, quelles licences seront renouvelees, et quelle part de la demande survivra au changement de composition apres 2025.
Sources
- https://www.yar-tt.ru/
- https://www.yar-tt.ru/infrastructure/
- https://www.yar-tt.ru/services/
- https://www.yar-tt.ru/services/colocation
- https://www.yar-tt.ru/services/dedicated
- https://www.yar-tt.ru/services/vps_vds
- https://www.yar-tt.ru/services/backup_data_center
- https://www.yar-tt.ru/services/service_data_center
- https://www.yar-tt.ru/docs/COD.pdf
- https://www.yar-tt.ru/docs/YAR-IX.pdf
- https://companies.rbc.ru/id/1157606001068-ooo-yartranzittelecom/
- https://www.banki.ru/business/contragent/7606098580-760601001/
- https://b2b.house/company/OOO-YARTT_1f304759-bfdc-4799-a066-6db52da2f833/
- https://b2b.house/company/OOO-YARTT_1f304759-bfdc-4799-a066-6db52da2f833/purchases/
- https://spark-interfax.ru/yaroslavskaya-oblast-yaroslavl/ooo-yartt-inn-7606098580-ogrn-1157606001068-8aad11beaf5547ad8c219c6fb5a1c9b8
- https://www.openweb.ru/7606098580-ooo-yartt
- https://contragent.org/7606098580-ooo-yartt-yaroslavl
- https://alldc.ru/dcs/company/673.html
- https://base.garant.ru/24580578/
- https://declaration.rostrud.gov.ru/declaration/index?DeclarationSearch%5Binn%5D=5073086337&DeclarationSearch%5Bregion_id%5D=32&page=494&per-page=50
- https://ping-admin.com/news/all/
- https://ping-admin.ru/news/all/
- https://ipinfo.io/AS16047
- https://ipinfo.io/AS16047/37.60.176.0/21
- https://ipinfo.io/ips/185.220.40.0/24
- https://ipgeolocation.io/browse/asn/AS16047
- https://www.iplocate.io/AS16047
- https://www.ip2location.com/as16047
- https://www.ip2location.com/37.60.181.182
- https://bgp.tools/as/16047
- https://whois.ipip.net/AS16047
- https://www.cidr-report.org/cgi-bin/as-report?as=AS16047&view=2.0
- https://radar.cloudflare.com/routing/as16047
- https://radar.cloudflare.com/quality/as16047
- https://www.ipaddress.com/ipdb/ipv4-public/37.60.179.224/27/
- https://www.ipxo.com/ip-info/37.60.182.107/24/
- https://bgpv6.com/country/RU
- https://www.pdflibr.com/AS16047
- https://2ip.ru/ip/37.60.179.230/
- https://www.peeringdb.com/advanced_search
- https://docs.db.ripe.net/How-to-Query-the-RIPE-Database/RESTful-API-Queries
- https://docs.db.ripe.net/Update-Methods/RESTful-API
- https://www.rusprofile.ru/date/2015-03-27
- https://xfirm.ru/person/503200670386
- https://companies.rbc.ru/category/651-uslugi_telefonnoj_svyazi/3/
- https://companies.rbc.ru/alphabetical-catalog/companies/ja-r-t/
- https://companies.rbc.ru/alphabetical-catalog/companies/ja-r/7/
- https://b2b.house/company/GU-YAO-CTISO_de84e392-588d-4d35-8888-14ab83ccbfd7/
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance