
Résumé
- Vertiv prévoit environ 1,45 milliard de dollars en numéraire à la clôture, sous réserve des ajustements de fonds de roulement, d’endettement et de frais de transaction, puis jusqu’à 1,15 milliard supplémentaire.
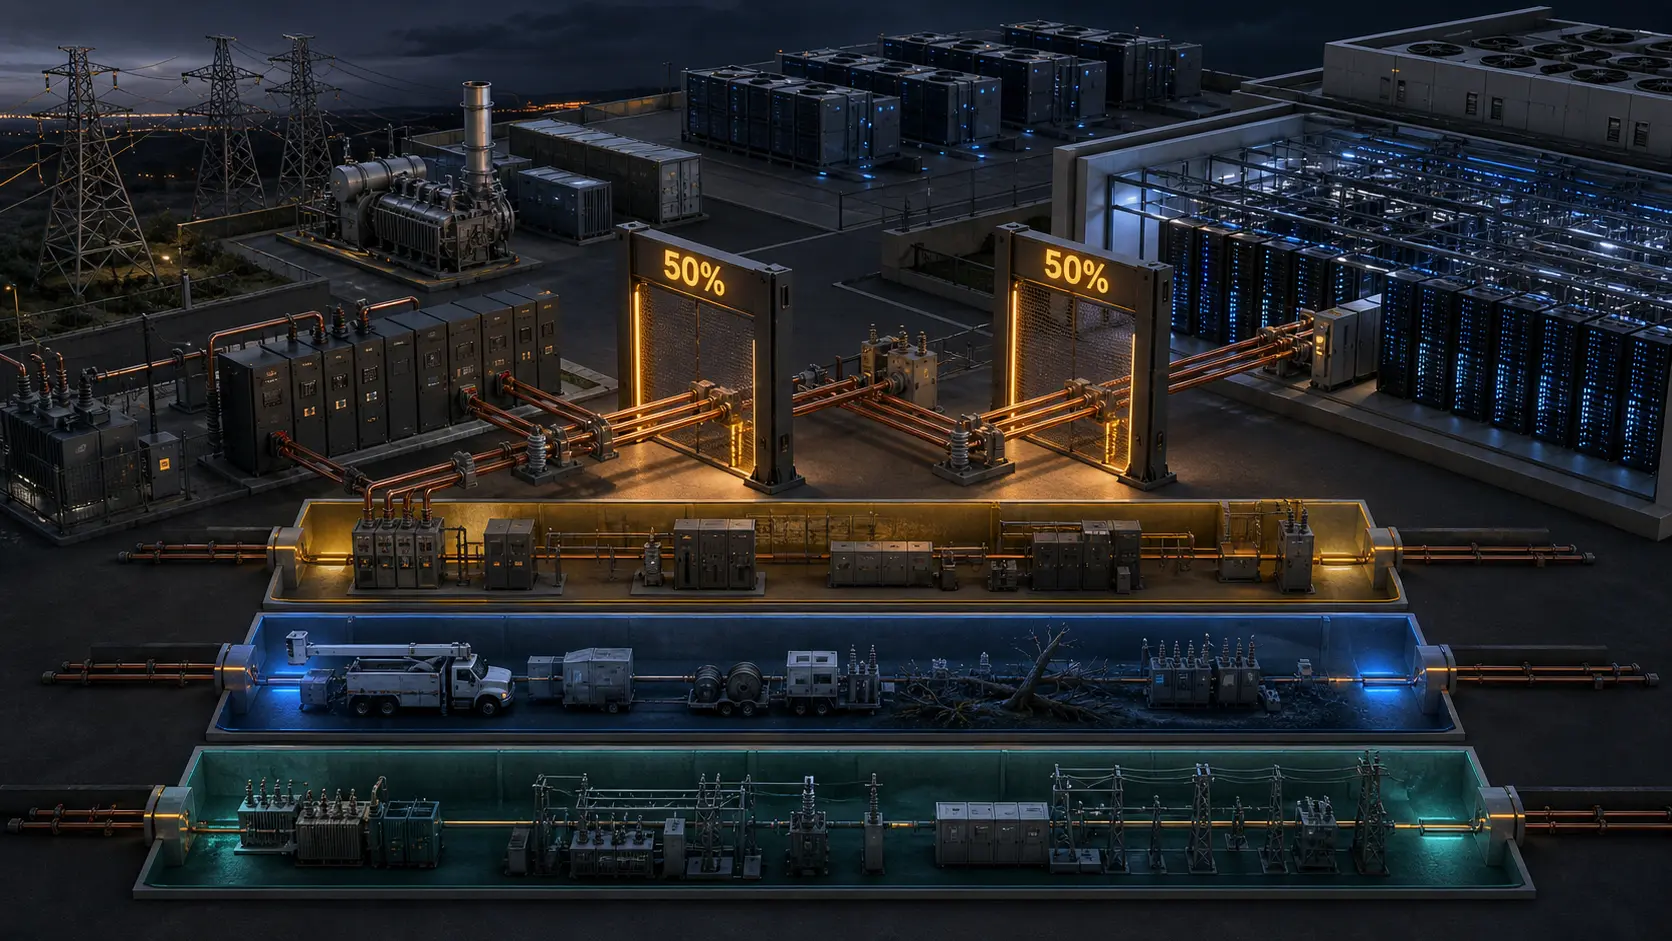
- Le complément est divisé en deux tranches plafonnées à 575 millions de dollars. Sous 50 % de l’objectif d’EBITDA applicable, chacune vaut zéro ; à 50 % pile, la formule donne 287,5 millions.
- La première période dure douze mois jusqu’au 30 septembre 2027. La seconde repart du même 1er octobre 2026 et se termine en 2028 : son EBITDA est donc cumulé sur vingt-quatre mois.
- Les objectifs chiffrés et les principes détaillés de calcul figurent dans une annexe 2.09 non jointe au document public. En revanche, l’accord public délimite les activités admises et exclut les branches Storm et UtilityInfrastructure.
- Vertiv devra tenir des comptes séparés et maintenir une revue trimestrielle des projets. Sidney Hinton conservera la gestion quotidienne, tandis que les décisions importantes resteront généralement soumises au consentement de l’acquéreur.
- La liquidité publiée à fin juin rend le financement par « ressources existantes » plausible, sans révéler la composition du paiement à la clôture ni la valeur comptable future du complément de prix.
Le communiqué de Vertiv présente un mouvement industriel facile à raconter : remonter de l’alimentation et du refroidissement des salles informatiques jusqu’à l’interconnexion au réseau, aux microgrids et aux sources d’énergie sur site. Le contrat de fusion déposé raconte une histoire plus exigeante. Il faut d’abord savoir quel résultat appartient au périmètre acheté avant de savoir combien il coûtera.
Le Form 8-K fixe un prix de base de 1,45 milliard de dollars, payable en numéraire à la clôture et encore susceptible d’ajustements. Il ajoute deux paiements éventuels pouvant totaliser 1,15 milliard. Additionner les deux couches donne un maximum nominal d’environ 2,6 milliards, pas un décaissement certain.
La nuance est économiquement lourde. La partie conditionnelle représente 44,2 % du maximum possible. Elle équivaut aussi à près de 79,3 % du prix de base non ajusté. L’ignorer revient à sous-estimer le coût d’une réussite ; la comptabiliser intégralement dès aujourd’hui revient à déclarer les deux objectifs atteints avant même la clôture.
Une courbe de paiement coupée en son milieu
La mécanique de chaque tranche tient en une fraction : 575 millions de dollars multipliés par l’EBITDA ajusté réalisé, divisé par l’objectif correspondant. Deux butées transforment cette droite. En dessous de la moitié de l’objectif, le paiement est nul. À l’objectif ou au-delà, il est plafonné à 575 millions.
Il en résulte une marche spectaculaire. À 49,9 %, aucune somme n’est due. À 50 %, la formule produit immédiatement 287,5 millions. Entre 50 % et 100 %, le paiement augmente proportionnellement ; au-delà, il ne monte plus. La seconde tranche suit le même dessin avec son propre objectif.
Près du seuil, le débat comptable prend donc une autre dimension. La date de reconnaissance d’un contrat, la ventilation d’un coût partagé ou l’affectation d’une équipe ne modifie pas seulement une marge à la marge. Elle peut contribuer à faire passer une tranche de zéro à plusieurs centaines de millions de dollars.
Or le public ne connaît pas le montant des objectifs. L’accord renvoie les objectifs 2027 et 2028, ainsi que les principes de calcul de l’EBITDA ajusté, à l’annexe 2.09. Celle-ci a été omise du document publié. La fonction est visible, mais ses dénominateurs ne le sont pas.
Le communiqué déposé affirme que 1,45 milliard représente environ treize fois l’EBITDA 2027 attendu de UIG. Une division donne approximativement 111,5 millions de dollars. Ce calcul ne révèle pas l’objectif contractuel : il inverse une indication de valorisation arrondie, alors que le seuil de paiement est défini par une annexe privée.
Deux échéances, mais un seul point de départ
La première période court du 1er octobre 2026 au 30 septembre 2027. La seconde ne mesure pas simplement l’exercice suivant. Elle commence elle aussi le 1er octobre 2026 et s’achève le 30 septembre 2028. Le contrat précise que l’EBITDA ajusté de la seconde période inclut les résultats des deux années.
La première année alimente donc les deux tests. Cela ne signifie pas qu’un même objectif soit payé deux fois : les dénominateurs restent distincts et chaque tranche conserve son plafond. Mais un démarrage fort ou faible porte ses effets au-delà du premier rendez-vous.
Vertiv estime que le multiple d’EBITDA serait sensiblement plus bas si l’intégralité du complément était versée. Cette proposition suppose que la hausse du résultat nécessaire au paiement intégral soit plus rapide que celle de la contrepartie. Sans les objectifs de l’annexe et sans résultats futurs, un lecteur ne peut pas reproduire ce multiple. Il s’agit d’une anticipation de la direction, pas d’un fait acquis.
Le calendrier de règlement ajoute encore une distance. Vertiv dispose de 90 jours après la première période, puis de 60 jours après la seconde, pour remettre le relevé de calcul. Le représentant des vendeurs a 45 jours pour le contester. À défaut d’accord, un expert-comptable indépendant tranche les postes litigieux. La performance, son calcul définitif et le virement ne se confondent pas.
Trois segments dans une seule société cible
Le contrat décrit longuement l’« Included Business ». Il y place les produits et services liés à l’équilibrage de charge et de fréquence, aux systèmes derrière le compteur, aux réseaux électriques, à la distribution, au transport, aux postes, à l’intégration des ressources distribuées, à la résilience, aux microgrids et aux activités d’IA de UIG.
Puis il retranche deux ensembles historiques. Les évaluations de dégâts et la remise en état après tempête, regroupées dans Storm, ne comptent pas. UtilityInfrastructure, qui intervient dans la fiabilité, l’extension et la modernisation d’infrastructures variées, est également exclu de l’EBITDA de l’earn-out.
Cette exclusion n’établit pas que les actifs échappent juridiquement à l’acquisition. Elle signifie que leurs bénéfices ne nourrissent pas le complément de prix. Une même cible peut donc être acquise en bloc tout en restant découpée en plusieurs économies contractuelles.
La distinction est délicate à conserver. Un projet de microgrid peut mobiliser logiciels de contrôle, appareillage, ingénierie, installation et maintenance. Un chantier de réseau peut partager fournisseurs, commerciaux ou usines. Plus l’intégration avance, plus l’affectation des revenus et des charges devient un acte de prix.
L’accord impose pour cette raison une petite institution comptable temporaire. Vertiv doit maintenir un système capable d’isoler chaque composante de l’EBITDA ajusté, conserver la cadence et la méthode des revues trimestrielles de projets, et produire des états par segment séparant Included Business, Storm et UtilityInfrastructure. Le relevé final doit comporter un tableau de segment et un pont de rapprochement.
Le représentant des vendeurs peut consulter les dossiers de travail et les pièces justificatives. Un expert indépendant ne mène pas une nouvelle enquête générale : il statue sur les postes identifiés dans la contestation, à l’intérieur des bornes proposées par les parties. Le contrat ne découvre pas un résultat naturel ; il organise la manière dont un résultat devient opposable.
Une autonomie quotidienne sous contrôle du propriétaire
Sidney Hinton, fondateur et directeur général de UIG, doit diriger l’activité incluse comme vice-président et directeur général pendant les périodes de calcul. Il décide au quotidien des effectifs et des contrats fournisseurs ou clients, dans le cadre des politiques générales et non discriminatoires de Vertiv.
Les actions importantes nécessitent en principe l’accord préalable de Vertiv. L’acquéreur promet de ne pas agir dans le but d’empêcher ou de réduire le résultat éligible, mais il conserve par ailleurs la discrétion de conduire l’entreprise. Il ne doit aux vendeurs aucune obligation fiduciaire de maximiser le complément de prix.
Cette répartition place les intérêts dans une tension explicite. Les vendeurs veulent franchir les seuils. Vertiv veut intégrer l’acquisition, servir ses clients et protéger son capital, tout en supportant le paiement supplémentaire si l’activité réussit. Hinton dispose de l’exécution quotidienne sans maîtriser seul les décisions matérielles. Les vendeurs disposent d’un droit contractuel sans actions, votes ni liquidité.
Si Hinton quitte ses fonctions, l’engagement spécifique de gouvernance cesse. Vertiv doit alors exploiter l’activité de façon commercialement raisonnable et transmettre des calculs trimestriels au représentant des vendeurs. La continuité du fondateur modifie donc le régime de surveillance et doit être suivie comme un événement économique.
La capacité de payer ne dit pas quel compte paiera
Vertiv prévoit de financer l’opération avec ses ressources existantes. Son 10-Q au 30 juin recensait 2,8106 milliards de dollars de trésorerie, 300 millions de placements à court terme et 2,4836 milliards de disponibilité sur sa ligne renouvelable, après lettres de crédit. La dette à long terme nette atteignait 2,9398 milliards et les flux de trésorerie d’exploitation du premier semestre 1,8666 milliard.
Ce bilan démontre une marge de financement, pas une traçabilité du paiement. Il précède l’annonce et la clôture attendue au quatrième trimestre, ainsi que les dépenses d’investissement et les mouvements de fonds de roulement. Le 8-K ne ventile pas la contrepartie entre trésorerie, placements et crédit, ni la source des paiements éventuels en 2028 ou 2029.
Il faut conserver la chronologie : autorisations, clôture, ajustement du prix de base, comptabilisation initiale de la dette conditionnelle, exploitation, mesure, contestation éventuelle, puis paiement. La liquidité permet le parcours ; elle ne supprime aucune de ses étapes.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance