
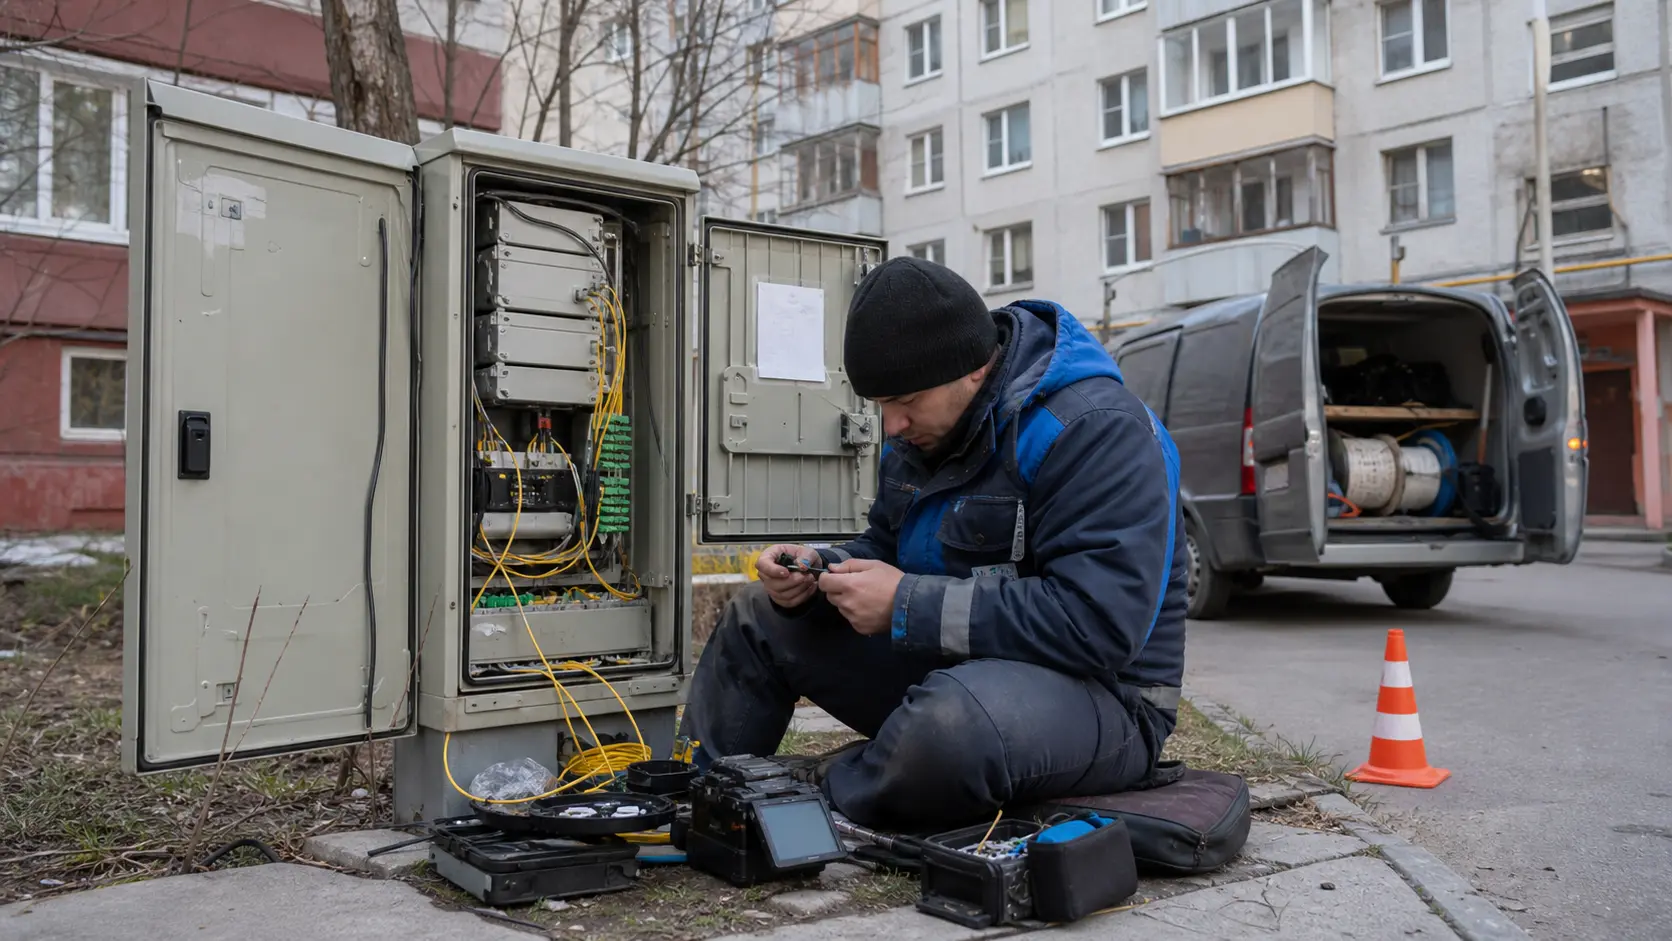
Résumé
- L'incitation économique de Telcomnet est lisible: capter des clients qui préfèrent un opérateur proche, capable de vendre ensemble accès internet, téléphonie, PBX virtuel, hébergement, colocation et intervention technique, puis transformer cette proximité en revenu récurrent. La difficulté est que ce revenu paraît mince après les coûts de réseau, de locaux techniques, de conformité et de fournisseurs.
- Les traces publiques montrent un opérateur réel, pas une simple marque: AS33904 est associé à Telcomnet, les registres RIPE décrivent une organisation LIR, plusieurs blocs IPv4 sont annoncés, les pages de service décrivent un centre de données à Moscou et les avis de maintenance mentionnent des travaux sur des équipements IP à M9. Mais le réseau public paraît petit, sans IPv6 annoncé dans les vues consultées et avec une posture RPKI non validée dans l'observation disponible.
- Les chiffres financiers donnent une entreprise active mais serrée: environ 184,657 millions de roubles de chiffre d'affaires en 2025, 2,681 millions de profit, soit une marge nette proche de 1,45%. Une telle marge peut être acceptable pour une société de services stable, mais elle devient fragile si l'équipement, la conservation obligatoire des données, les pièces, les fournisseurs de fibres ou les obligations publiques exigent des dépenses concentrées.
- Le jugement doit rester conditionnel. Telcomnet a une utilité locale défendable dans certains immeubles, institutions et configurations de voix professionnelle. La valeur durable dépend toutefois de faits non publiés: nombre de ports actifs, part des clients publics dans le revenu total, âge des équipements, contrats fournisseurs, capacité à financer la modernisation, migration IPv6 et réalité de la rétention des clients face aux grands opérateurs nationaux.
L'incitation avant le récit
Le point de départ n'est pas la taille du catalogue de Telcomnet, mais l'incitation qui le rend cohérent. Un petit opérateur régional ne gagne pas en imitant la couverture d'un MTS ou d'un autre grand groupe national. Il gagne lorsque des clients précis trouvent moins coûteux de traiter avec un fournisseur local qui connaît les immeubles, les points d'entrée, les besoins de téléphonie, les habitudes des administrateurs de bâtiment et les contraintes d'un bureau moscovite ordinaire.
L'opérateur vend alors moins une matière première qu'une combinaison: accès, numéros, routage, dépannage, PBX, hébergement, parfois conception de réseau et location d'équipement.
Cette combinaison crée une économie défendable seulement si trois conditions tiennent ensemble. D'abord, le client doit avoir une raison de ne pas acheter uniquement le prix le plus bas chez un opérateur national. Ensuite, Telcomnet doit conserver assez de contrôle sur l'accès, le support et l'intégration pour être responsable de la qualité ressentie. Enfin, la marge annuelle doit financer non seulement le personnel et les factures de transit, mais aussi les remplacements qui arrivent par à-coups: routeurs, batteries, climatisation, stockage réglementaire, licences, pièces et travaux dans les nœuds.
Les éléments publics ne permettent pas d'affirmer que ces trois conditions sont durablement satisfaites. Ils permettent de dire que Telcomnet existe comme opérateur actif, avec une présence moscovite, une offre commerciale et des ressources internet propres. Ils montrent aussi que l'entreprise travaille dans une zone où la concurrence, la régulation et le matériel peuvent absorber le surplus. L'analyse doit donc refuser deux raccourcis: traiter Telcomnet comme une coquille parce qu'elle est petite, ou la valoriser comme une infrastructure protégée parce qu'elle possède un ASN et quelques clients publics.
La réalité économique se situe entre les deux.
Ce que vend vraiment Telcomnet
Les pages publiques de Telcomnet présentent une offre large: internet, téléphonie, télévision, centre de données, canaux de communication, réseaux privés d'entreprise, hotspots, téléphonie IP, colocation, hébergement, liaisons interurbaines, conception de réseau, fourniture d'équipement, location d'équipement et intégration système. Cette largeur peut impressionner, mais elle dit surtout une chose: l'entreprise cherche à rester proche de plusieurs lignes de dépense du même client professionnel. Elle ne se contente pas de vendre un accès. Elle essaie d'entrer dans le budget de communication complet.
Cette stratégie est rationnelle pour un opérateur de petite taille. L'accès internet seul est exposé à la comparaison directe. Le client peut demander un prix au mégabit, une disponibilité, une adresse IP fixe et une remise. La voix et le PBX virtuel changent un peu l'équation. Ils ajoutent des numéros multicanaux, du renvoi, des files d'appel, de l'IVR, de l'enregistrement et une administration à distance. L'hébergement, la colocation et le téléhousing ajoutent encore une relation physique: alimentation, refroidissement, sécurité, baie, accès au nœud, intervention humaine.
L'intégration et l'équipement permettent de facturer un savoir local que le grand opérateur standardise souvent.
La question est de savoir si cette largeur représente une diversité rentable ou une nécessité défensive. Dans une entreprise avec peu de salariés, beaucoup de produits peuvent signifier une bonne intensité de revenu par personne. Ils peuvent aussi signifier que la même équipe doit tout couvrir: vente, support, configuration, incidents, facturation, conformité et travaux. L'offre de Telcomnet a donc une logique commerciale, mais elle ne prouve pas une forte capacité bénéficiaire. Elle montre un opérateur qui essaie de convertir la proximité en panier moyen, ce qui est différent de créer une rente.
La frontière de contrôle
La frontière de contrôle de Telcomnet est centrale. Un opérateur régional peut contrôler son service dans les derniers mètres, dans ses équipements, dans son support et dans certains accords de bâtiment. Il ne contrôle pas seul les grands nœuds d'interconnexion, les fournisseurs de transit, les installations de tiers, la disponibilité des pièces importées, ni la charge réglementaire nationale. La valeur se situe précisément dans cet espace: assez de contrôle pour servir mieux qu'un revendeur anonyme, pas assez pour être maître de toute la chaîne de coûts.
Les indices publics décrivent un opérateur présent à Moscou, avec une adresse, des contacts de support et des services à destination des entreprises, des centres d'affaires, de certaines localités de l'oblast de Moscou, d'institutions publiques et de sociétés de gestion. Les registres de ressources internet rattachent AS33904 à Telcomnet, avec l'organisation RIPE correspondante, une fonction NOC et des routes décrites comme réseau d'infrastructure de Telcomnet.
Les pages de centre de données décrivent un site dans le district administratif sud-ouest de Moscou, présenté comme nœud de communication et telehouse, avec onduleurs, climatisation, sécurité, extinction incendie et secours diesel.
Cette preuve d'exploitation compte. Elle distingue Telcomnet d'un simple courtier de factures. Mais elle ne donne pas le détail du contrôle effectif: nombre d'immeubles câblés en propre, proportion de fibres louées, dépendance aux fourreaux de MGTS ou d'autres propriétaires, capacité utile du centre de données, part du trafic échangée localement, niveau réel de redondance et délais de réparation. C'est là que se joue la différence entre un opérateur avec actifs défendables et un intégrateur qui assemble des dépendances.
Les documents publics penchent vers une entreprise opérationnelle, mais ils ne suffisent pas à mesurer la profondeur de l'avantage.
Les chiffres décrivent une entreprise réelle mais étroite
Les chiffres financiers disponibles renforcent cette lecture prudente. Telcomnet est présentée comme active, enregistrée en octobre 2018, avec un capital social de 20 000 roubles. Les profils d'entreprise consultés donnent un chiffre d'affaires 2025 d'environ 184,657 millions de roubles et un profit de 2,681 millions. Pour 2024, un autre profil donne 162,707 millions de roubles de chiffre d'affaires, 2,651 millions de profit et 158,286 millions de coût des ventes. Ces ordres de grandeur produisent une marge nette d'environ 1,45% en 2025 et 1,63% en 2024.
Une marge faible n'est pas automatiquement un défaut. Certains opérateurs locaux maintiennent une rentabilité comptable modeste tout en créant de la valeur par salaires, contrats liés, renouvellement d'actifs et fidélité client. Mais elle réduit la marge d'erreur. Si le chiffre d'affaires 2025 progresse d'environ 13,5% par rapport au chiffre 2024 disponible, le profit ne progresse que d'environ 1,1%. Autrement dit, la croissance publiée n'apparaît pas comme une forte expansion de profit.
Elle ressemble davantage à une entreprise où le revenu supplémentaire est absorbé par le coût direct, les fournisseurs, l'exploitation et l'administration.
Les données d'effectif donnent aussi une image compacte. Les profils publics indiquent environ quatorze ou quinze personnes selon l'année et la source. Rapporté au chiffre d'affaires, cela produit une intensité élevée par employé, autour de 13,19 millions de roubles en 2025 avec l'hypothèse de quatorze personnes, et 10,85 millions en 2024 avec quinze personnes. Ce ratio peut être positif si l'activité est automatisée et récurrente. Il peut aussi cacher une forte dépendance à quelques personnes techniques.
Dans les télécoms, la petite taille allège les frais fixes de siège, mais elle augmente le risque de surcharge opérationnelle quand maintenance, support, conformité et vente arrivent ensemble.
Revenu contre création de valeur
Il faut séparer le revenu de la création de valeur. Telcomnet peut encaisser des abonnements, des minutes, des services de PBX, de l'hébergement et des prestations d'intégration sans nécessairement créer beaucoup de valeur économique résiduelle. Le revenu paie d'abord les coûts directs: liaisons, transit, location de locaux techniques, alimentation, support, licences, maintenance, impôts, sécurité, comptabilité, recouvrement et équipements client. La valeur apparaît seulement si, après tout cela, il reste assez pour entretenir l'actif et financer le prochain cycle.
Les prix de voix publiés illustrent cette tension. Des appels vers la Russie à partir de 0,40 rouble par minute, vers le monde à partir de 0,60 rouble, ou une offre illimitée Russie à 2 000 roubles par mois, montrent un service vendu sur la prévisibilité et la simplicité. Pour un client professionnel, l'intérêt est clair: coût connu, numéros multicanaux, fonctions de centre d'appel léger, administration à distance. Pour Telcomnet, la difficulté est que la voix IP est devenue une couche logicielle concurrentielle.
Elle crée de la marge seulement si elle s'attache à des numéros, à une relation existante, à un support fiable et à une faible attrition.
Le même raisonnement vaut pour l'accès et le centre de données. Un port internet dans un immeuble où Telcomnet est déjà présent peut avoir une bonne contribution. Un client dispersé, exigeant et facilement transférable vers un grand opérateur peut en avoir peu. Une baie colocalisée dans un centre de données local peut produire du revenu stable, mais seulement si l'énergie, le refroidissement, la sécurité, l'assurance et les remplacements ne mangent pas la contribution. La conclusion n'est donc pas que le catalogue est faible. Elle est que le catalogue ne permet pas, seul, de conclure à une création de valeur élevée.
L'empreinte réseau: petite, visible, utile
AS33904 est le meilleur point d'ancrage technique. Les registres RIPE identifient TELCOMNET-AS comme Telcomnet LLC, Moscou, avec une organisation LIR, des contacts et des objets de route. Plusieurs outils de routage attribuent à l'AS environ 3 072 adresses IPv4, soit douze équivalents /24, réparties dans treize préfixes IPv4 selon plusieurs vues. Des objets de route décrivent notamment 217.174.176.0/21 et 217.174.184.0/22 comme réseau d'infrastructure Telcomnet, originé par AS33904.
Pour un opérateur régional, ce n'est pas négligeable. Une petite empreinte IPv4 peut soutenir des clients professionnels, des services hébergés, des adresses statiques et une présence crédible dans l'écosystème d'interconnexion. Elle indique que Telcomnet n'est pas seulement une marque commerciale reposant entièrement sur l'AS d'un tiers. Elle donne aussi une base pour la gestion d'abus, la réputation d'adresses, la délégation de services et la relation avec des pairs ou des transitaires.
Mais cette empreinte reste limitée. Les vues publiques consultées ne montrent pas de préfixe IPv6 annoncé par AS33904. Des outils différents observent des pairs ou amonts différents, notamment RASCOM, StormWall, Storm Networks et AS9134 selon les perspectives. Ces écarts sont normaux dans les mesures de routage, mais ils rappellent que la redondance contractuelle ne peut pas être déduite simplement d'une page publique. La posture RPKI observée dans une fenêtre Cloudflare indique treize préfixes IPv4, zéro valide, zéro invalide et treize inconnus, soit 100% inconnu dans cette vue.
Ce n'est pas une panne, mais c'est un retard de gouvernance réseau par rapport aux pratiques attendues chez des opérateurs qui veulent réduire le risque de mauvais routage.
M9 et la discipline de maintenance
Les avis de travaux planifiés sont plus intéressants qu'ils n'en ont l'air. Telcomnet a publié des fenêtres de maintenance en octobre 2024, février 2025, décembre 2025 et juin 2026. Les notices récentes mentionnent des équipements IP à M9, une mise à jour logicielle de routeurs et des interruptions possibles d'internet et de téléphonie. Pour un lecteur commercial, ces notices peuvent sembler banales. Pour une analyse économique, elles signalent deux choses à la fois: l'entreprise entretient activement son réseau, et son réseau a besoin d'investissements récurrents.
La discipline de maintenance est positive. Une société qui annonce ses travaux, prévient d'interruptions possibles et intervient sur ses nœuds montre une certaine maturité opérationnelle. Cela améliore la crédibilité des promesses de support local. Les clients professionnels ne veulent pas seulement un prix; ils veulent savoir qui prévient, qui répond et qui répare. Sur ce point, la présence de notices publiques est une preuve comportementale, même si elle ne mesure pas la disponibilité réelle.
Mais la maintenance est aussi une facture. Les routeurs doivent être remplacés ou mis à jour. Les équipements vieillissent. Les ports se saturent. Les batteries perdent de la capacité. La climatisation consomme. Les pièces peuvent devenir plus difficiles à obtenir. Quand les marges nettes publiées restent autour de 1,5%, une fenêtre de modernisation importante peut absorber plusieurs années de profit comptable si elle n'est pas financée par le flux d'exploitation, le crédit fournisseur ou une hausse de prix. L'information sur M9 ne prouve pas une faiblesse; elle place simplement le jugement au bon endroit.
La valeur dépend moins de l'existence du nœud que de la capacité à renouveler ce nœud sans écraser les résultats.
Centre de données: actif local ou centre de coûts?
Le centre de données déclaré par Telcomnet est un autre élément double. Les pages le présentent comme situé dans le district administratif sud-ouest de Moscou, avec fonctions de nœud de communication, sécurité, onduleurs, climatisation, extinction incendie, générateur diesel, accès haut débit, présence d'autres opérateurs, connexion MSK-IX, téléhousing, colocation, hébergement dédié et hébergement mutualisé. Pour un opérateur local, cette offre peut renforcer la relation client.
Elle permet de vendre un espace proche, une intervention rapide, une combinaison entre connectivité et hébergement, et une alternative à des plateformes plus grandes ou plus impersonnelles.
La valeur économique dépend pourtant de détails absents. Quelle est la capacité réelle en baies? Quel est le taux d'occupation? Quelle puissance électrique est disponible par baie? Quelle part de l'installation est détenue, louée ou partagée? Quel âge ont les systèmes d'alimentation et de refroidissement? Quels niveaux de certification ou de redondance sont réellement atteints? Sans ces chiffres, il est impossible de traiter le centre de données comme un actif dont la valeur dépasse clairement le coût.
Un petit centre de données peut être une bonne affaire s'il sert une clientèle locale fidèle, avec coûts fixes déjà couverts et faible exigence de densité. Il peut aussi devenir un centre de coûts si les clients demandent plus de puissance, plus de redondance, de meilleurs contrôles d'accès, plus de conformité et des contrats de disponibilité que l'installation ne peut pas soutenir sans nouveau capital. Dans le cas de Telcomnet, la preuve publique suffit à reconnaître une capacité opérationnelle. Elle ne suffit pas à valoriser l'actif comme une plateforme de croissance. C'est surtout une pièce du paquet commercial local.
Clients publics et concentration
Les clients publics apportent de la crédibilité et du risque. Les pages de Telcomnet mentionnent des institutions gouvernementales et un centre d'expertise de produits médicaux lié au ministère russe de la Santé. Les agrégateurs de marchés publics pointent aussi vers des contrats de communications, avec des totaux qui varient selon les sources. Une estimation affichée par un profil public indique environ 57,7 millions de roubles de contrats de marchés publics et environ 57,3 millions liés au centre d'expertise médical, soit près de 99,3% du montant public affiché dans cette source.
Il faut lire ce ratio correctement: il ne mesure pas la concentration du chiffre d'affaires total. Il mesure la concentration dans le sous-ensemble de contrats publics visibles par cette source.
Même avec cette prudence, le signal est important. Un client public récurrent peut stabiliser une petite entreprise. Il peut aussi imposer des prix, des délais, des documents et des obligations qui réduisent la marge. La valeur d'un contrat public n'est pas son montant nominal; c'est sa contribution après support, conformité, équipement et risque de recouvrement. Si un opérateur doit maintenir des circuits, de la voix, des interventions et une disponibilité élevée pour un client institutionnel, le revenu peut être sûr mais peu profitable.
Le risque principal est la substitution brutale. Si un client public majeur renouvelle, l'entreprise conserve une base. Si l'appel d'offres part à un grand opérateur ou si le client internalise une partie du besoin, le choc est visible dans une société de cette taille. Telcomnet peut avoir beaucoup d'autres clients privés non visibles, mais les sources publiques ne les quantifient pas. L'investisseur ou le partenaire commercial doit donc traiter les marchés publics comme une preuve de capacité, pas comme une preuve de diversification.
Fournisseurs, fourreaux et litiges
Une petite société télécom vit dans les contrats d'autrui. Les relations avec les fournisseurs de transit, les propriétaires de locaux techniques, les détenteurs de fourreaux, les opérateurs de collecte et les vendeurs d'équipement déterminent souvent la marge plus que le prix public. Les vues BGP mentionnent des amonts ou voisins comme RASCOM, StormWall, Storm Networks et AS9134 selon les collecteurs. Ces noms ne prouvent pas les conditions contractuelles, mais ils montrent que Telcomnet ne se suffit pas à elle-même. Elle doit acheter, échanger ou transporter du trafic dans un écosystème contrôlé par d'autres.
Les décisions publiées autour de MGTS ajoutent un signal utile. Deux affaires d'appel concernent des réclamations de MGTS contre Telcomnet liées à un contrat de placement dans des installations de lignes câblées. Chaque décision mentionne un principal de 550 596,68 roubles et des pénalités de 82 589,52 roubles, mais les périodes diffèrent; il ne faut donc pas additionner mécaniquement ces montants. L'enseignement économique est plus simple: l'accès aux installations physiques peut devenir un point de friction et de dette.
Ce type de litige n'est pas exceptionnel dans les télécoms. Il ne dit pas que Telcomnet est incapable de payer ses fournisseurs. Il rappelle que le contrôle local se négocie et se paie. Lorsque la marge nette publiée est faible, même des montants modestes peuvent signaler une tension de trésorerie ou une discipline contractuelle imparfaite. Ils peuvent aussi être de simples disputes commerciales. Ce qui changerait l'analyse serait la fréquence, la taille et la résolution de ces différends sur plusieurs années, ainsi que la part des lignes ou fourreaux critiques dépendant de MGTS ou d'autres propriétaires.
La concurrence ne se limite pas au prix
La concurrence la plus visible vient des grands opérateurs capables de vendre internet professionnel, Wi-Fi invité, IoT, VPN, adresses statiques, options de protection et support permanent dans Moscou et l'oblast. Un opérateur national peut subventionner l'acquisition, standardiser les offres, combiner mobile et fixe, et absorber des coûts que Telcomnet ressent plus directement. La tentation serait donc de conclure que Telcomnet ne peut gagner que par le prix. Ce serait trop simple.
Un grand opérateur n'est pas toujours le meilleur choix pour un client de taille moyenne. Le délai de raccordement, la flexibilité, le contact technique, la compréhension de l'immeuble, la gestion d'un numéro existant ou d'un PBX spécifique peuvent compter davantage qu'une remise. Telcomnet peut être compétitive lorsqu'elle résout un problème concret: relier un bureau, configurer une téléphonie multicanal, héberger un équipement proche, intervenir vite, ou servir une institution qui connaît déjà ses interlocuteurs. Dans ces cas, la concurrence est une comparaison de coûts de coordination, pas seulement de mégabits.
Mais cette défense est fragile si elle ne produit pas de verrouillage positif. Les clients ne restent pas par gratitude; ils restent si le service réduit leurs risques ou leurs efforts. Si les grands opérateurs améliorent la livraison locale, si les prix baissent, si les bâtiments signent des accords exclusifs, ou si les clients migrent vers des solutions cloud de voix moins dépendantes de l'opérateur local, Telcomnet perd une partie de son différentiel. Sa meilleure protection n'est pas la marque; c'est l'épaisseur des configurations installées et la qualité mesurable du support.
Les prix de voix comme test d'économie unitaire
La téléphonie IP de Telcomnet donne un test simple de l'économie unitaire. Les pages de service mettent en avant des appels à partir de quelques dizaines de kopecks par minute, des offres illimitées, des numéros multicanaux, du renvoi, des conférences, de la messagerie vocale, de l'IVR, de la télécopie vers courriel, de l'enregistrement et des listes de filtrage. Le produit est utile, mais il opère dans un marché où la fonctionnalité est devenue largement reproductible.
L'avantage économique ne vient donc pas du logiciel seul. Il vient de la combinaison entre numéros locaux, configuration, qualité de voix, support, facturation et intégration avec l'accès. Un client peut comparer le prix par minute; il compare moins facilement le coût d'un changement de numéros, d'une mauvaise configuration ou d'une journée d'interruption. Telcomnet doit donc vendre la continuité et l'administration plutôt qu'une minute brute.
Le risque est l'illusion du forfait. Une offre illimitée donne au client une dépense prévisible, mais elle transfère une partie du risque d'usage vers l'opérateur. Si les clients à fort volume sont mal tarifés, la marge se comprime. Si les clients consomment peu, le forfait peut être rentable mais exposé à la concurrence de solutions plus modernes. L'économie unitaire dépend de la distribution d'usage, du coût de terminaison, du support par compte et du taux de résiliation. Les sources publiques ne donnent pas ces variables.
Elles montrent seulement que Telcomnet utilise la voix pour épaissir la relation et stabiliser les dépenses client.
Régulation russe: coût fixe et avantage ambigu
La régulation russe impose aux opérateurs de communications des obligations qui ne ressemblent pas à de simples formalités. Les règles de conservation du contenu et les obligations liées aux services télématiques et de données peuvent exiger du stockage et une augmentation de capacité au fil du temps. Les contraintes autour des données d'abonnés imposent aussi des responsabilités sur l'information que l'opérateur connaît grâce aux contrats de communication. À l'échelle d'un grand groupe, ces coûts se répartissent sur une base massive. À l'échelle de Telcomnet, ils peuvent peser directement sur le résultat.
Il serait pourtant faux de voir la régulation seulement comme une menace. Les obligations peuvent aussi éliminer des concurrents plus faibles ou informels. Un opérateur qui possède licences, procédures, contacts NOC, facturation et expérience des clients publics peut être plus crédible qu'un revendeur léger. Pour certaines institutions, la conformité et la capacité de fournir des documents sont une raison d'achat. Telcomnet peut donc transformer une partie de la charge réglementaire en barrière d'entrée locale.
L'ambiguïté est dans le coût du capital. La conservation des données, l'équipement de filtrage, les interfaces réglementaires, la documentation et les audits officiels consomment du temps et de l'équipement. Si ces coûts sont déjà intégrés et amortis, ils renforcent la position. S'ils exigent des dépenses nouvelles, ils peuvent effacer plusieurs années de profit. Les chiffres publiés ne permettent pas de choisir. Ils obligent seulement à traiter la conformité comme une ligne économique, pas comme une note administrative.
Géopolitique et remplacement matériel
Le contexte russe ajoute une couche que tout opérateur local subit sans la contrôler. Les sanctions, les retraits de fournisseurs occidentaux, les importations grises, la pression vers du matériel domestique et les difficultés de support pour certains équipements peuvent modifier le coût et le calendrier du renouvellement. Nokia a annoncé son retrait du marché russe en 2022, et les analyses sectorielles ont souligné les risques liés aux mises à jour logicielles, aux pièces de rechange, aux mises à niveau et à la qualité à long terme des réseaux après les retraits de grands fournisseurs.
Telcomnet n'est pas un réseau mobile national, et il serait abusif de lui attribuer directement tous les problèmes sectoriels. Mais un petit opérateur fixe n'est pas protégé contre les pièces rares, les délais, les prix de remplacement, les choix de marques moins connues ou la nécessité de prolonger la vie d'équipements anciens. Plus l'entreprise dépend de nœuds précis, de routeurs à M9, d'alimentation et de climatisation, plus le coût d'une pièce indisponible peut devenir disproportionné.
L'économie de Telcomnet doit donc être testée sur le cycle de remplacement, pas seulement sur le compte de résultat annuel. Une marge nette faible peut tenir plusieurs années si les actifs sont récents et si les fournisseurs restent fiables. Elle peut devenir insuffisante si deux ou trois composants critiques exigent un renouvellement rapproché. Dans cette lecture, les avis de maintenance ne sont pas des détails techniques; ils sont des rappels que l'entreprise doit convertir du revenu mensuel en résilience matérielle dans un marché où le matériel n'est pas neutre.
IPv6, RPKI et qualité institutionnelle du réseau
L'absence d'IPv6 annoncé dans les vues publiques consultées n'est pas une condamnation immédiate. Beaucoup de clients locaux peuvent encore fonctionner principalement en IPv4, surtout dans des services classiques de voix, accès et hébergement. Le stock d'environ 3 072 adresses IPv4 peut même avoir une valeur pratique, car les adresses IPv4 restent demandées. Mais l'absence de IPv6 public dans les vues disponibles indique une modernisation incomplète ou au moins non visible.
Pour un client exigeant, la question n'est pas seulement de savoir si l'internet fonctionne aujourd'hui. Elle est de savoir si l'opérateur suit les standards de routage et de résilience qui réduisent les risques futurs. RPKI fait partie de ces standards. Une observation indiquant 100% de préfixes inconnus, sans préfixe valide, ne signifie pas que le routage de Telcomnet est mauvais. Elle signifie que l'origine des routes n'est pas validée dans cette mesure publique. Dans un secteur où les erreurs de routage, détournements et mauvaises annonces peuvent avoir des effets réels, cette lacune mérite d'être corrigée.
L'enjeu économique est indirect. Un petit opérateur peut perdre des appels d'offres ou des clients techniques si sa gouvernance réseau paraît en retard. Il peut aussi subir plus de friction avec des pairs, des hébergeurs et des clients qui exigent des bonnes pratiques. À l'inverse, la mise en place de RPKI et une feuille de route IPv6 seraient des signaux peu coûteux par rapport à un changement d'équipement lourd, mais très utiles pour crédibiliser l'exploitation. Ce sont des faits concrets qui amélioreraient le jugement sans nécessiter un grand discours commercial.
Les signaux non officiels
Certaines observations tierces associent des adresses de l'AS33904 à des tags comme VPN ou BitTorrent, et une adresse visible à Krasnogorsk montre des indices de services SSH, webserver et VPN. Il faut traiter ces signaux avec retenue. Ils ne prouvent pas que Telcomnet vend un produit VPN, encourage un usage particulier ou contrôle directement le comportement final. Ils indiquent seulement que, dans l'espace d'adresses observé, certains usages ou classifications apparaissent.
Ces signaux restent utiles parce qu'ils parlent de la réputation d'adresses. Pour un opérateur qui fournit accès, hébergement ou colocation, la qualité de l'espace IP compte. Des clients légitimes peuvent être affectés par des listes de blocage, des abus, des mauvaises configurations ou des usages intensifs. Un petit opérateur doit donc gérer l'abus avec soin, surtout s'il possède peu d'adresses et si certaines plages deviennent associées à des comportements indésirables.
L'économie de l'abus est souvent sous-estimée. Répondre aux plaintes, contacter les clients, suspendre des services, nettoyer une réputation, modifier des configurations et gérer des litiges consomme du temps. Pour une équipe de quatorze ou quinze personnes, quelques cas persistants peuvent devenir une charge réelle. À l'inverse, une bonne gestion d'abus peut devenir un avantage de qualité face à des fournisseurs moins attentifs. Les données publiques ne permettent pas de conclure. Elles suffisent à dire que la réputation réseau doit faire partie de l'analyse, même si les tags restent incertains.
Le travail humain comme actif caché
Dans une entreprise de cette taille, le travail humain est probablement un actif aussi important que les préfixes IP. Les pages de Telcomnet insistent sur le support, la conception, la fourniture d'équipement, la location d'équipement et l'intégration. Ce ne sont pas des produits entièrement automatisés. Ils reposent sur des personnes qui connaissent les locaux, les routeurs, les clients, les habitudes de facturation et les méthodes de dépannage.
Le ratio de chiffre d'affaires par employé peut donc être interprété de deux manières. La lecture positive est celle d'une équipe légère, spécialisée, avec des revenus récurrents suffisants pour produire une bonne productivité. La lecture prudente est celle d'une équipe où les mêmes personnes doivent couvrir trop de fonctions. Dans un opérateur local, la perte d'un ingénieur clé ou d'un responsable client peut avoir un effet plus direct que dans un grand groupe. Le savoir est situé: il connaît tel immeuble, tel contrat, tel point de présence, tel client public, tel fournisseur.
Cette dimension explique pourquoi les alternatives réalistes ne sont pas uniquement techniques. Un client peut acheter un accès ailleurs, mais transférer une configuration de voix, des numéros, des règles de renvoi, des équipements hébergés et des habitudes de support a un coût. Telcomnet crée de la valeur lorsque ce coût de changement est justifié par un bon service. Elle détruit de la valeur si cette dépendance locale masque une qualité moyenne ou des retards d'investissement. Le travail humain est donc une protection, mais aussi un risque de concentration.
Les alternatives réalistes pour les clients
Le client de Telcomnet a plusieurs alternatives. Il peut choisir un grand opérateur national pour l'accès, une plateforme séparée pour la voix, un hébergeur plus grand pour les serveurs, et un intégrateur indépendant pour les équipements. Il peut aussi simplifier son infrastructure en allant vers des services cloud, garder seulement un accès de base et remplacer des fonctions PBX par des solutions logicielles. Ces alternatives deviennent plus attractives si Telcomnet ne maintient pas un différentiel clair de service.
Mais les alternatives ont leurs propres coûts. Les grands opérateurs peuvent être plus lents ou moins flexibles sur un site particulier. Les plateformes cloud peuvent réduire la dépendance locale, mais elles ne résolvent pas l'accès physique, les numéros existants, les exigences russes de données ou les besoins d'une institution qui veut un interlocuteur local. Les intégrateurs indépendants peuvent configurer un réseau, mais ils ne contrôlent pas nécessairement la connectivité ou la relation avec les opérateurs. Le choix réel du client est donc une comparaison entre intégration locale et spécialisation séparée.
Telcomnet est économiquement intéressante là où le client valorise l'intégration locale plus que le prix brut. Elle est vulnérable là où le besoin est simple, mesurable et facilement remplacé. L'internet d'un bureau sans exigence particulière peut basculer. Un ensemble composé de numéros, PBX, accès, hébergement et support dans un bâtiment connu bascule moins vite. Le jugement doit donc être segmenté. Telcomnet n'est pas forte ou faible en général; elle est forte dans les niches où la coordination compte, faible dans les segments standardisés.
Les licences et l'activité réglementée
Les profils publics divergent sur le nombre exact de licences actives, avec des affichages à sept ou quatorze selon les sources et la manière de compter. Il ne faut pas forcer une précision artificielle. L'important est que Telcomnet opère dans un domaine licencié et que plusieurs sources confirment l'existence de licences liées aux communications. Cette situation est cohérente avec son offre: accès, téléphonie locale, interurbain, international, données, hébergement et services associés.
La licence est souvent mal comprise dans l'analyse économique. Elle n'est pas une garantie de profit. Elle donne le droit d'exercer, impose des obligations et peut rassurer certains clients. Elle crée une barrière, mais une barrière partagée avec beaucoup d'autres opérateurs russes. Son intérêt dépend du marché local, des relations de bâtiment, de la réputation, de la capacité technique et de la conformité continue. Pour Telcomnet, les licences soutiennent la crédibilité; elles ne suffisent pas à établir une rente.
Les inspections et avertissements mentionnés dans certains profils doivent aussi être lus sans excès. Un signal d'inspection ou d'avertissement peut indiquer une friction administrative, mais il ne décrit pas à lui seul la qualité opérationnelle. Ce qui compterait davantage serait la répétition, la gravité, les sanctions financières, les restrictions de licence ou l'effet sur les clients. En l'état, la bonne conclusion est que l'entreprise doit être analysée comme un opérateur réglementé à coûts fixes, pas comme un simple revendeur numérique.
Ce que les comptes ne disent pas
Les comptes publics donnent assez pour calculer des marges et des tendances, mais ils ne donnent pas les variables décisives. Ils ne disent pas la répartition du chiffre d'affaires par produit. On ne sait pas combien vient de l'accès internet, de la voix, du PBX virtuel, de l'hébergement, de la colocation, de l'équipement, de la location ou de l'intégration. On ne sait pas la marge brute par ligne. On ne sait pas le taux de résiliation, le nombre de ports actifs, le revenu moyen par client, ni le poids des dix premiers clients.
Ils ne disent pas non plus le calendrier d'investissement. Une entreprise peut avoir une faible marge nette parce qu'elle investit, parce qu'elle supporte des coûts temporaires, parce qu'elle pratique des prix bas pour garder des clients, ou parce que sa structure est intrinsèquement comprimée. La différence est essentielle. Si Telcomnet a déjà modernisé son cœur de réseau et amortit les dépenses passées, la marge faible peut être un état stable acceptable. Si elle doit remplacer beaucoup d'équipements dans les deux ans, cette marge est insuffisante.
Enfin, les comptes ne révèlent pas la qualité du recouvrement. Les marchés publics peuvent payer, mais parfois lentement. Les PME peuvent être fidèles, mais sensibles aux hausses de prix. Les litiges fournisseurs peuvent être ponctuels ou récurrents. Les loyers de locaux techniques peuvent être stables ou renégociés. Tous ces éléments déterminent la trésorerie, qui importe plus que le bénéfice comptable dans une entreprise d'infrastructure locale. Les chiffres publiés sont donc un point de départ, pas un verdict.
Une entreprise utile n'est pas forcément une entreprise fortement valorisable
Telcomnet paraît utile. Elle fournit des services qui permettent à des organisations de communiquer, de recevoir des appels, d'accéder à internet, d'héberger des équipements et de relier des sites. Cette utilité sociale ou opérationnelle ne doit pas être confondue avec une forte valeur économique pour l'actionnaire. Beaucoup d'infrastructures locales sont indispensables à leurs clients tout en générant peu de profit résiduel pour leurs propriétaires.
La différence vient du pouvoir de prix. Un opérateur peut être utile mais incapable d'augmenter ses tarifs sans perdre des clients. Il peut être compétent mais obligé de suivre les coûts imposés par les fournisseurs. Il peut être propriétaire d'adresses IPv4 mais dépendre de locaux, de fibres et de transit tiers. Il peut servir des institutions mais subir les prix d'appels d'offres. Telcomnet semble précisément appartenir à cette catégorie: une entreprise opérationnelle avec une fonction locale réelle, mais dont le pouvoir de prix n'est pas démontré.
Pour être fortement valorisable, elle devrait prouver au moins l'un des éléments suivants: croissance rentable par client, faible attrition, forte densité dans des bâtiments précis, contrats longs avec indexation, centre de données bien occupé, forte marge de PBX et voix, réseau modernisé, discipline RPKI et IPv6, ou faible concentration client. Les sources publiques ne montrent pas encore cette preuve. Elles montrent une base, pas une thèse de surprofit.
Les faits qui amélioreraient le jugement
Plusieurs faits changeraient nettement l'évaluation. Le premier serait un nombre documenté de ports actifs, séparé entre clients professionnels privés, institutions publiques, immeubles résidentiels éventuels et services hébergés. Un petit opérateur avec beaucoup de ports dans des bâtiments denses et peu de churn est plus solide qu'un opérateur avec quelques gros clients dispersés. Le deuxième serait une ventilation de revenus et de marges par produit. Si le PBX, la voix et l'hébergement ont une marge élevée, le chiffre d'affaires faible peut cacher une bonne contribution.
Si l'accès et les contrats publics dominent avec faibles marges, la fragilité augmente.
Le troisième fait serait le calendrier de capex. Âge des routeurs, capacité des onduleurs, renouvellement des batteries, état de la climatisation, contrats de maintenance, disponibilité des pièces et plans de remplacement diraient plus que les slogans de fiabilité. Le quatrième serait la structure fournisseur: durée des contrats de transit, conditions avec les propriétaires de lignes ou de locaux, dépendance à un seul nœud, redondance réelle et exposition à MGTS ou à d'autres détenteurs d'infrastructure.
Le cinquième serait la qualité réseau mesurable. Adoption de RPKI, annonce IPv6, historique d'incidents, temps de réparation, taux de perte et performance aux heures de pointe offriraient une preuve plus forte que les pages commerciales. Le sixième serait la concentration client totale. Savoir si le centre d'expertise médical représente une petite, moyenne ou grande part du revenu total changerait immédiatement le risque. Ces faits ne sont pas accessoires; ils sont le cœur de la valeur.
Les faits qui dégraderaient le jugement
Le jugement se dégraderait aussi avec des preuves spécifiques. Une perte d'un client public majeur, une hausse des impayés, une dépendance excessive à un seul fournisseur physique, un litige répété avec les propriétaires d'installations, une absence de plan de remplacement matériel ou une montée des coûts de conservation de données sans hausse de prix affaibliraient la thèse. Une incapacité à mettre en place RPKI ou IPv6 ne tuerait pas l'entreprise, mais elle signalerait une modernisation lente.
Une autre mauvaise nouvelle serait la banalisation complète de l'offre. Si les clients achètent seulement un accès standard, la concurrence des grands opérateurs devient sévère. Si les services de voix ne sont plus attachés à des numéros ou configurations complexes, les plateformes concurrentes réduisent l'avantage. Si le centre de données n'a pas de densité, de redondance ou d'occupation suffisante, il devient une dépense fixe sous-utilisée.
La marge nette proche de 1,5% rend ces risques importants. Une entreprise avec 20% de marge peut absorber des erreurs et des cycles d'investissement. Une entreprise avec 1,5% doit exécuter proprement, facturer vite, éviter les litiges inutiles, maintenir le réseau sans surprise et conserver les clients. Telcomnet n'a pas besoin d'une catastrophe pour être sous pression; une simple combinaison de coûts de pièces, de renouvellement et de perte d'un contrat peut suffire.
Jugement final
Telcomnet doit être regardée comme un opérateur local réel, pas comme une histoire de croissance spéculative. Elle dispose d'indices solides d'exploitation: AS33904, ressources IPv4, organisation RIPE, pages de services détaillées, centre de données déclaré, offres de téléphonie et PBX, clients publics visibles, avis de maintenance et chiffres d'affaires significatifs pour une petite équipe. Ces éléments créent une base économique. Ils montrent que l'entreprise résout des problèmes concrets pour des clients moscovites et de l'oblast.
La question est la réserve de renouvellement. Les profits publiés sont faibles, les coûts de vente élevés, les obligations réglementaires réelles, le contexte matériel russe difficile, l'empreinte réseau limitée, l'IPv6 absent des vues publiques, la validation RPKI non visible et la concentration publique possible. Le modèle peut fonctionner si les clients sont fidèles, si le support local réduit la résiliation, si les services voix et hébergement augmentent la marge, et si les dépenses de réseau restent régulières.
Il devient vulnérable si le prochain cycle d'équipement arrive avant que l'entreprise ait accumulé assez de trésorerie.
La meilleure lecture est donc conditionnelle et pratique. Telcomnet a probablement plus de valeur pour ses clients actuels que pour un investisseur cherchant une forte croissance. Elle peut être rentable comme entreprise de proximité, surtout dans les bâtiments et institutions où sa connaissance locale compte. Elle ne prouve pas encore une capacité à transformer cette utilité en excédent durable. Dans les télécoms régionales, l'actif important n'est pas seulement l'ASN ou le centre de données; c'est la capacité de facturer assez, assez longtemps, pour payer la prochaine génération d'infrastructure.
Sur les données publiques, cette capacité reste la question ouverte.
Sources
- https://telcomnet.su/#home
- https://telcomnet.su/kompaniya/
- https://telcomnet.su/nasha-istoriya/
- https://telcomnet.su/kontakty/
- https://www.telcomnet.info/
- https://telcomnet.su/data-centr/
- https://telcomnet.su/internet-i-telefoniya/gosudarstvennye-uchrezhdeniya/
- https://telcomnet.su/ip-telefoniya/
- https://telcomnet.su/sip-telefoniya/#section
- https://telcomnet.su/sip-telefoniya/virtualnaya-ats-umnyj-ofis/
- https://telcomnet.su/sip-telefoniya/virtualnyj-nomer/
- https://telcomnet.su/sip-telefoniya/mestnaya-telefonnaya-svyaz/
- https://telcomnet.su/sip-telefoniya/mgmn-telefonnaya-svyaz/
- https://telcomnet.su/sip-telefoniya/bezlimitnaya-rossiya/
- https://telcomnet.su/sip-telefoniya/bezlimitnaya-moskva/
- https://telcomnet.su/category/novosti/
- https://telcomnet.su/planovye-raboty-6/
- https://telcomnet.su/planovye-raboty-5/
- https://telcomnet.su/planovye-raboty-4/
- https://telcomnet.su/planovye-raboty-3/
- https://telcomnet.su/planovye-raboty-2/
- https://rest.db.ripe.net/ripe/aut-num/AS33904.json
- https://rest.db.ripe.net/ripe/organisation/ORG-LLC50-RIPE.json
- https://rest.db.ripe.net/ripe/role/NA6965-RIPE.json
- https://rest.db.ripe.net/search.json?query-string=217.174.176.0%2F21&type-filter=route&flags=no-filtering
- https://rest.db.ripe.net/search.json?query-string=217.174.184.0%2F22&type-filter=route&flags=no-filtering
- https://ipinfo.io/AS33904#summary
- https://ipinfo.io/AS33904/217.174.184.0/22
- https://ipinfo.io/AS33904/217.174.182.0/23
- https://ipinfo.io/217.174.185.218
- https://bgp.tools/as/33904
- https://bgp.he.net/AS33904
- https://www.cidr-report.org/cgi-bin/as-report?as=AS33904&view=2.0
- https://bgp.gibir.net.tr/as/33904
- https://whois.ipip.net/AS33904
- https://ipgeolocation.io/browse/asn/AS33904
- https://radar.cloudflare.com/routing/rpki/as33904
- https://radar.cloudflare.com/routing/as33904
- https://radar.cloudflare.com/traffic/as33904
- https://www.tbank.ru/business/contractor/legal/1187746887910/
- https://saby.ru/profile/7727395481-772701001
- https://companies.rbc.ru/id/1187746887910-ooo-telkomnet/
- https://b2b.house/company/OOO-TELKOMNET_bf2059a1-bbf6-45c1-a089-8beb8db8d46e/
- https://companium.ru/id/1187746887910-telkomneht
- https://base.garant.ru/65885862/
- https://base.garant.ru/65604718/
- https://poisktenderov.ru/item/0348300014719000059/
- https://business.mts.ru/moskva/internet-dlya-biznesa
- https://freedomhouse.org/country/russia/freedom-net/2023
- https://dgap.org/en/research/publications/impact-and-limits-sanctions-russias-telecoms-industry
- https://www.nokia.com/newsroom/nokia-to-exit-the-russian-market/
- https://www.euronews.com/next/2022/12/21/ukraine-crisis-russia-telecoms
- https://www.consultant.ru/document/cons_doc_LAW_305605/f119560d9ee6f613fb980760e83a64d7c74d511b/
- https://base.garant.ru/186117/9d6506b7354f91b33cd5839dca900db1/
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance