
Résumé
- Les revenus récurrents cloud ont atteint 315 millions de SEK au premier trimestre, soit 75,3 % de plus sur un an. Le montant de 1,051 milliard correspond aux douze derniers mois, pas au seul trimestre ni à de la trésorerie encaissée.
- Le chiffre d’affaires a progressé de 25,8 % à 963 millions de SEK et le résultat opérationnel de 60,9 % à 191 millions. Le flux de trésorerie d’exploitation est pourtant tombé de 118 à 3 millions, principalement sous l’effet des créances courantes et du règlement de passifs courants.
- Avec 1,752 milliard de SEK en caisse et 128 millions de dettes portant intérêt, surtout locatives, le sujet n’est pas une urgence de liquidité. Il s’agit de vérifier la conversion d’un modèle de services dont les grands déploiements hospitaliers avancent par étapes.
Le milliard attire l’œil parce qu’il résume plusieurs années de transition. Les 3 millions obligent à rouvrir le dossier. Un revenu peut être récurrent sans être encaissé dans la même période; une migration peut être opérationnellement réussie sans que toutes ses étapes de facturation soient achevées.
Chez Sectra, les deux chiffres appartiennent en plus à des horizons différents. Le premier additionne quatre trimestres de revenus cloud. Le second mesure les entrées et sorties d’une seule période de trois mois. Les opposer comme si l’un devait automatiquement produire l’autre serait une erreur. Les rapprocher permet en revanche d’identifier le véritable risque : le temps et le capital nécessaires pour transformer une base installée en argent disponible.
Le seuil cloud ne mesure ni les commandes ni la banque
Au cours du trimestre, les revenus récurrents cloud ont bondi de 179 à 315 millions de SEK. Sur douze mois glissants, ils sont passés de 916 millions à 1,051 milliard. Le communiqué présente à juste titre ce franchissement comme une première. Il ne le qualifie pas d’ARR, de carnet de commandes ou de cash contractuel.
Les revenus récurrents totaux atteignent 723 millions, contre 549 millions. Rapportés aux 963 millions de ventes, ils représentent environ 75,1 % selon un calcul de BTW. La composante cloud équivaut à environ 32,7 % du chiffre d’affaires trimestriel. Ces proportions montrent où se trouve la croissance; elles ne donnent ni la durée restante des contrats ni la date de paiement.
Le compte de résultat a également progressé. Les ventes ont gagné 25,8 %, le résultat opérationnel 60,9 %, et la marge opérationnelle est passée de 15,5 % à 19,8 %. Les coûts des programmes d’intéressement en actions ont toutefois diminué de 36 à 24 millions de SEK. La hausse de marge ne doit donc pas être attribuée intégralement à l’effet d’échelle du cloud.
Puis vient la caisse. Le flux d’exploitation de 3 millions représente une baisse publiée de 97,7 %. Il ne correspond qu’à 1,6 % du résultat opérationnel si l’on divise mécaniquement les deux chiffres. Ce rapport n’est pas une marge de trésorerie. C’est un voyant trimestriel qui demande une explication de calendrier.
La créance est l’étape silencieuse du service récurrent
Sectra donne cette explication : davantage de capital a été immobilisé dans les créances courantes et l’entreprise a réglé des passifs courants. Elle ne publie pas pour autant l’ancienneté des créances, le délai moyen de paiement ou les échéanciers des plus grands clients. Rien ne permet de transformer ce commentaire en accusation de retard ou de défaut.
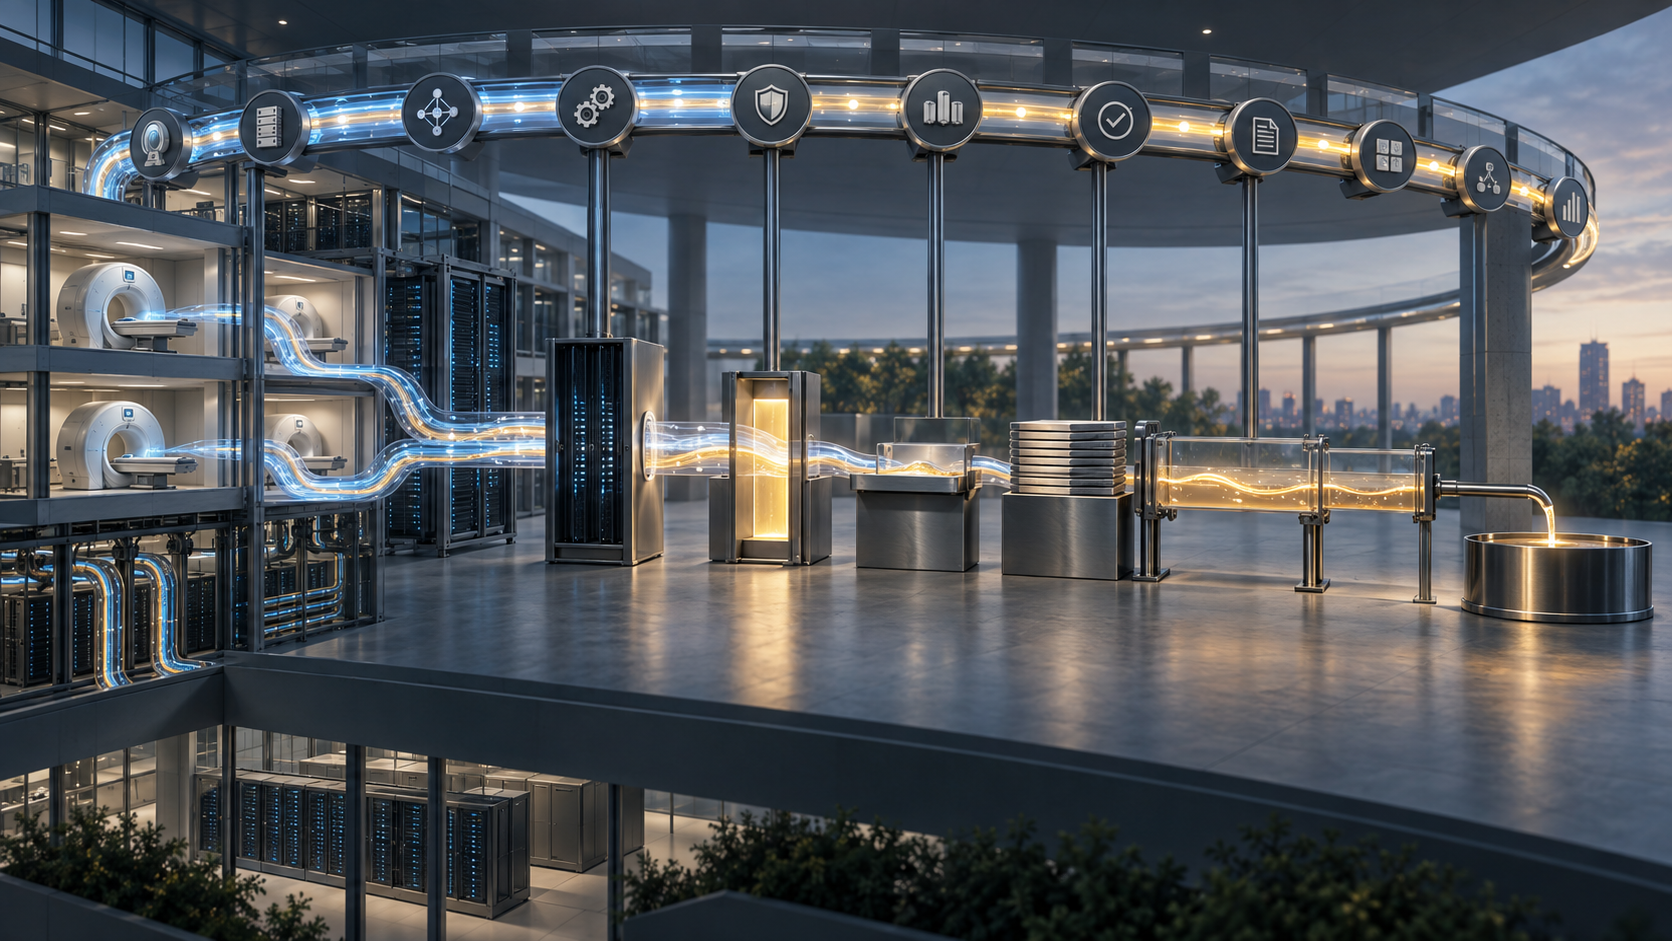
Le parcours économique peut néanmoins être dessiné. Après signature, une commande peut devenir garantie. Des équipes sont mobilisées. Le déploiement se déroule site par site. Le client accepte une étape. Le service devient actif et une partie du revenu peut être reconnue. La facture naît selon le contrat; elle reste une créance jusqu’au paiement.
Cette succession est particulièrement importante dans l’imagerie médicale. Deux Health Boards écossais avaient commencé à utiliser les services, les déploiements continuaient chez de grands clients américains et canadiens, et Emory Healthcare avait achevé la première conversion d’un client américain existant d’une installation locale vers Sectra One Cloud. Un passage en production constitue une preuve d’usage, pas une preuve que tous les flux financiers du projet ont déjà été encaissés.
L’entreprise a par ailleurs renforcé ses ressources au cours des six mois précédents, surtout aux États-Unis. La direction reconnaît que ces coûts arrivent avant les revenus correspondants. La dépense peut créer une capacité rentable si les cohortes passent rapidement à l’usage facturable. Elle pèse durablement si l’acceptation, l’intégration ou le rythme de migration ralentissent.
Le carnet de commandes possède sa propre horloge
Les commandes contractées ont reculé de 46,6 % à 699 millions de SEK, après 1,310 milliard. La partie garantie est passée de 1,192 milliard à 598 millions. Isolés, ces pourcentages suggèrent une rupture. Sectra rappelle que quelques contrats très importants et très longs rendent les comparaisons trimestrielles irrégulières.
Le détail de reconnaissance est plus riche. Parmi les commandes garanties, 22,2 % ont été comptabilisées pendant le trimestre; environ 30 à 40 % supplémentaires sont considérées comme liées à des revenus dans les douze mois suivants. Il ne faut pas transformer cette indication en calendrier d’encaissement. Le revenu peut précéder le paiement, et le solde n’a pas de date certaine dans les documents cités.
Sur douze mois, les commandes contractées représentent 1,9 fois les ventes, contre 2,2 à la clôture annuelle précédente. L’entreprise conserve donc une charge de livraison considérable. Mais “signé”, “garanti”, “déployé”, “accepté”, “reconnu”, “facturé” et “encaissé” restent sept états distincts. Le marché ne devrait pas leur attribuer une seule valeur temps.
La réserve de liquidité protège le programme, pas son rendement
Sectra disposait de 1,752 milliard de SEK de trésorerie à fin juillet, contre 1,427 milliard un an plus tôt. Les passifs portant intérêt totalisaient 128 millions, essentiellement des contrats de location, et le ratio dette/fonds propres n’était que de 0,06. Le trimestre ne raconte donc pas une entreprise forcée de financer son exploitation dans l’urgence.
Il raconte un choix d’investissement. Les flux d’investissement ont atteint moins 54 millions de SEK, contre moins 31 millions. Les investissements, également de 54 millions, concernent surtout des aménagements et droits d’utilisation de locaux. Les travaux produits par l’entreprise et immobilisés s’élèvent à 20 millions, notamment pour les services cloud de diagnostic médical; le stock de développement immobilisé atteint 288 millions.
Cette solidité donne du temps à Sectra pour financer des équipes et des outils avant facturation. Elle peut aussi masquer temporairement une discipline insuffisante : une entreprise riche en liquidités peut tolérer plus longtemps des projets dont les créances grandissent ou dont l’adaptation reste trop spécifique. Le contrôle doit donc porter sur la conversion, non sur la seule capacité d’attendre.
Les trois derniers premiers trimestres interdisent un verdict rapide
En 2024/2025, le premier trimestre avait produit un flux d’exploitation négatif de 56,7 millions de SEK. Un an plus tard, le même trimestre affichait plus 118,1 millions. Cette année, il est à plus 3 millions. Les commentaires successifs renvoient aux créances courantes.
Cette série montre que le fonds de roulement traverse facilement une date de clôture. Un retour du cash au prochain trimestre ne prouverait pas à lui seul une conversion structurelle; l’absence de rebond ne prouverait pas automatiquement un défaut. Il faut relier les cohortes de clients aux dates de mise en service, de facturation et de paiement.
Plus de 70 % des ventes du groupe sont libellées en monnaies étrangères, surtout en euros, livres et dollars, et Sectra ne couvre pas son activité. Les variations de change influencent donc immédiatement le résultat ou le résultat global. La croissance opérationnelle, sa traduction en couronnes et les encaissements locaux forment une couche supplémentaire de rapprochement.
La croissance cloud rend le revenu plus prévisible. Elle ne rend pas chaque trimestre de trésorerie prévisible. La prochaine étape du récit exige moins un nouveau seuil qu’un tableau montrant comment les contrats déjà gagnés traversent la chaîne jusqu’à la banque.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance