
Résumé
- Le jugement économique est net: JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" n'est pas un petit fournisseur d'accès régional à lire par ses seules annonces BGP. C'est une entreprise de communications adossée à l'infrastructure électrique, dont la première fonction économique est la continuité des réseaux d'énergie et dont l'option de croissance consiste à vendre ou partager une capacité télécom excédentaire sans affaiblir cette mission.
- Les comptes publics donnent une société d'échelle intermédiaire: environ 1,603 milliard de roubles de chiffre d'affaires en 2025, 69,010 millions de roubles de bénéfice net, 1,570 milliard de roubles d'actifs, 1,123 milliard de roubles de capitaux propres et 337 à 366 salariés selon les profils publics. La marge nette d'environ 4,3 % signale une activité d'infrastructure et de terrain, pas une rente numérique.
- La thèse positive repose sur une combinaison rare: fibre et lignes optiques sur infrastructures électriques, équipes de terrain, licences de communications, confiance des clients du secteur électrique, ressources de routage et relations avec des opérateurs. La thèse négative est tout aussi claire: concentration Rosseti, coûts de main-d'oeuvre et de maintenance, dépendance aux équipements hérités, risques réglementaires et manque de preuve publique sur le poids réel des revenus externes.
Le jugement: une option marchande, pas une rente indépendante
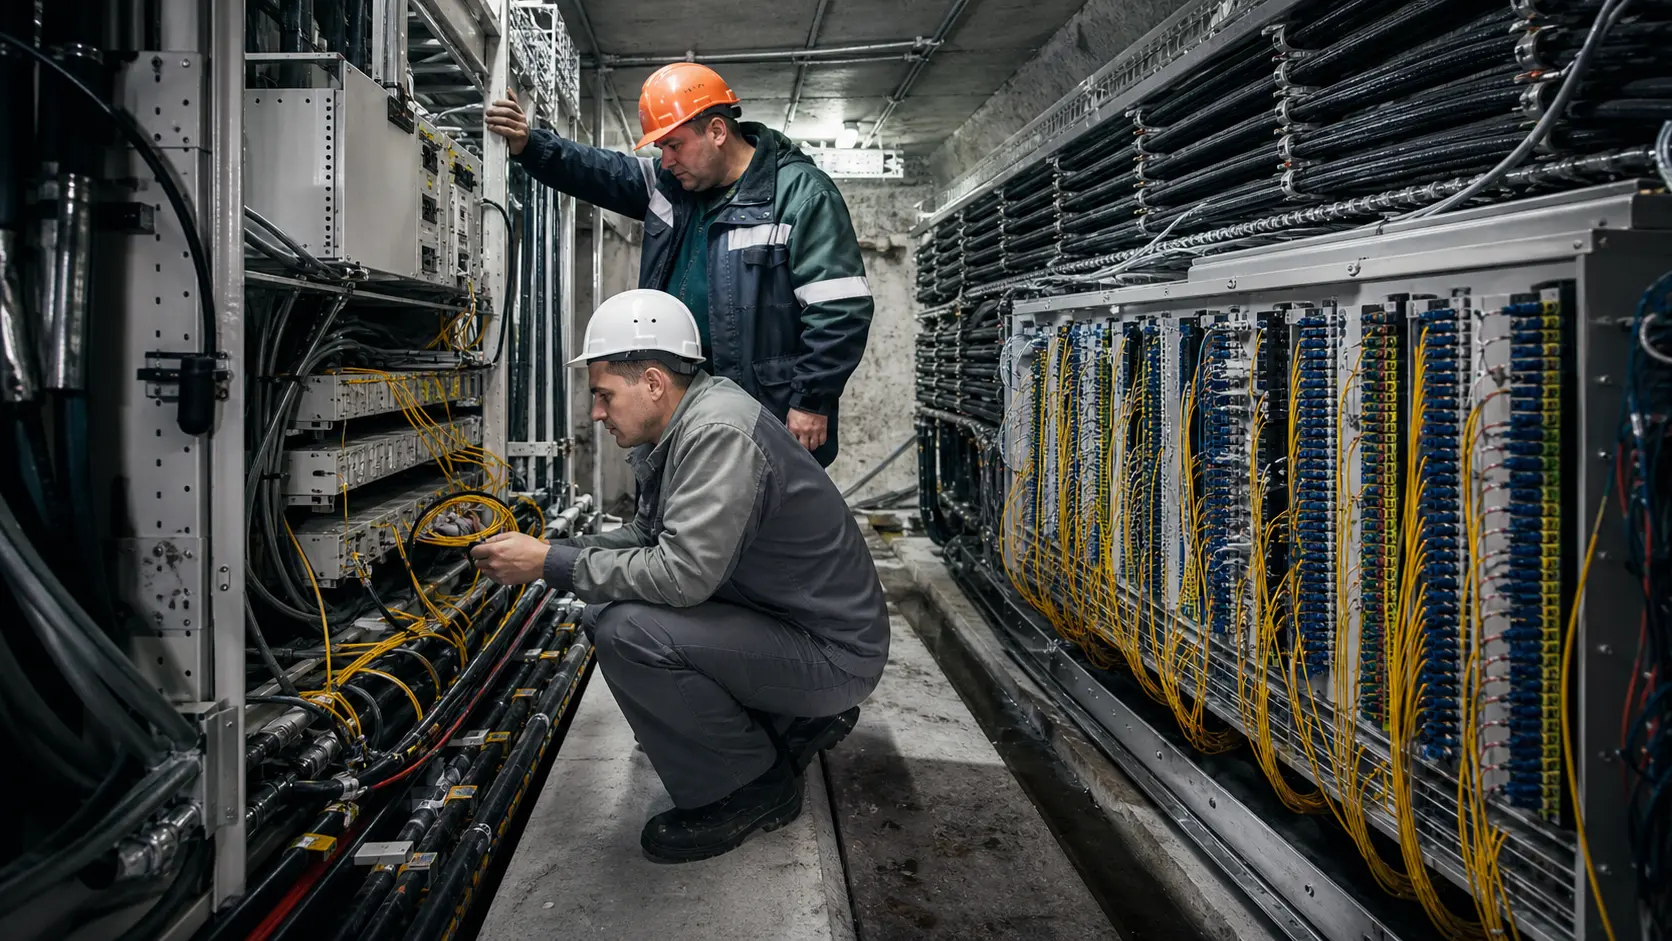
Le moyen le plus simple de mal lire JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" consiste à commencer par les préfixes annoncés, les pairs de routage et les points d'échange, puis à conclure qu'il s'agit d'un fournisseur d'accès régional classique. Cette lecture voit une activité télécom mais manque l'économie. La société, connue publiquement dans l'écosystème russe sous AO MUS Energetiki et sous la marque EESTelecom, est d'abord une organisation de continuité industrielle. Elle répare, entretient, exploite et modernise des équipements de communication associés au système électrique.
Elle vit près des lignes, des postes, des centres de conduite, des réseaux de données techniques et des obligations de service qui ne tolèrent pas l'improvisation commerciale.
Le jugement décisif est donc le suivant: l'entreprise vaut plus que son apparence de petit opérateur régional, mais moins qu'une histoire de croissance télécom autonome. Sa valeur économique vient d'une position d'infrastructure captée dans un groupe public et para-public, avec une capacité de monétisation latérale. Elle peut vendre de la connectivité, soutenir des opérateurs, annoncer des ressources réseau et participer à des routes difficiles, mais son avantage concurrentiel n'est pas d'avoir le transit le moins cher ni le marketing le plus visible.
Son avantage est d'être déjà présente dans des corridors et des routines où d'autres opérateurs doivent acheter de l'accès, coordonner des interventions, négocier des permissions et accepter un coût de restauration plus élevé.
Cette distinction change tout. Si l'on valorise la société comme un fournisseur de transit, on surestime la puissance de prix: les grands réseaux russes, les transporteurs nationaux, les points d'échange et les opérateurs mobiles imposent une discipline forte.
Si l'on la valorise comme une pure structure captive, on sous-estime l'option externe: l'exemple d'une route fibre entre Tynda, Neryungri, Nizhny Kuranakh et Mirny, qui a permis à MTS de passer d'une capacité de type satellite autour de 200 Mbit/s à 10 Gbit/s vers Mirny, montre que la fibre associée à l'électricité peut créer une valeur réelle là où l'économie télécom ordinaire est plus fragile.
La bonne conclusion est plus exigeante. Cette société a une utilité économique durable, mais sa qualité dépend de trois preuves encore incomplètes dans le domaine public: la part des revenus hors Rosseti et secteur électrique, la capacité à facturer les coûts complets de disponibilité et de restauration, et l'effet de l'intégration de Chitatehenergo sur les marges, le capital immobilisé et le besoin de fonds de roulement. Sans ces preuves, il faut reconnaître la franchise industrielle, mais refuser la narration facile d'une plateforme télécom en expansion libre.
Identité légale et continuité d'exploitation
Les profils publics convergent sur l'identité: la société russe AO MUS Energetiki porte l'identité économique rattachée au nom JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE", avec INN 7705039240 et OGRN 1027739290897. La date d'enregistrement de 1993 apparaît dans plusieurs registres, tandis que le récit de marque remonte l'origine opérationnelle à 1945 pour les communications du système électrique et à 2001 pour l'usage d'EESTelecom. Il ne faut pas confondre ces dates. L'une est un jalon juridique, les autres décrivent une mémoire d'exploitation et une spécialisation industrielle.
Le point le plus important de l'identité récente est la succession de Chitatehenergo. Les informations publiques indiquent que AO Chitatehenergo a cessé son activité le 30 décembre 2025 par fusion dans AO MUS Energetiki, cette dernière reprenant les droits et obligations. Cette donnée explique une bonne partie de la surface apparemment contradictoire: certains enregistrements de routage, profils de peering et objets RIPE gardent des noms Chita ou Chitatehenergo, tandis que le titulaire de l'organisation ou l'entité économique renvoie désormais à Moscou. Ce n'est pas, en soi, un signal de désordre grave.
C'est le résidu normal d'une consolidation dont les systèmes publics, les bases réseau et les profils commerciaux se mettent rarement à jour au même rythme.
L'adresse courante indiquée dans les profils de contrepartie est à Moscou, rue Belovezhskaya, tandis que des pages de divulgation historiques mentionnent une adresse antérieure à Akademika Chelomeya. Ici encore, l'économie compte plus que l'anecdote administrative. Les changements d'adresse disent que la société a une histoire institutionnelle, une relation avec les obligations de divulgation et une surface de gouvernance suivie par des registres et des autorités. Ils ne prouvent pas une rupture d'exploitation.
La présence d'AO Rosseti Digital comme organisation de gestion est plus significative. Dans la stratégie du groupe Rosseti, les télécommunications, l'informatique et la sécurité se prêtent à une logique d'insourcing: garder les compétences critiques proches du propriétaire des actifs électriques. Pour JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE", cela réduit le risque de disparition de la demande centrale, mais augmente le risque de concentration. La société peut être protégée par la mission du groupe tout en restant économiquement dépendante de décisions budgétaires et d'achats du même périmètre.
Comptes 2025: une marge de service essentiel
Les chiffres 2025 donnent la meilleure base pour juger l'ordre de grandeur. Le chiffre d'affaires ressort autour de 1,603360 milliard de roubles selon les données RBC, avec un bénéfice net de 69,010 millions de roubles. Les actifs atteignent environ 1,570214 milliard de roubles, les passifs 447,176 millions de roubles et les capitaux propres 1,123039 milliard de roubles. Companium présente une image voisine: 1,6 milliard de roubles de revenus, 69 millions de roubles de profit, environ 1,1 milliard de roubles de capital, 515,6 millions de roubles d'actifs fixes et 31,4 millions de roubles d'actifs incorporels.
Ces chiffres doivent être lus contre les fantasmes de rendement des télécommunications. Une marge nette proche de 4,3 % n'est pas celle d'un logiciel, d'un actif de plateforme ou d'un monopole de données. C'est une marge de service essentiel, contrainte par la main-d'oeuvre, les déplacements, l'énergie, les pièces, les véhicules, les contrats de maintenance, les exigences de sécurité électrique et la nécessité de répondre quand un site tombe ou quand une liaison doit être rétablie.
Le retour sur actifs, autour de 4,4 %, et le retour sur capitaux propres, autour de 6,1 %, confirment une économie de maintenance et d'infrastructure, pas une machine à prix élevés.
Le nombre de salariés public varie entre 337 et 366 selon les profils. Avec 337 salariés, le chiffre d'affaires par salarié est d'environ 4,76 millions de roubles par an et le bénéfice net par salarié d'environ 205 000 roubles. Avec 366 salariés, le chiffre d'affaires par salarié tombe vers 4,38 millions de roubles et le bénéfice par salarié vers 188 000 roubles. Ce sont des ratios modestes. Ils indiquent que chaque employé porte une surface opérationnelle importante, mais que peu de marge reste après les coûts nécessaires.
La structure de coûts apparaît aussi par les achats périphériques. Un appel d'offres d'assurance médicale volontaire avec un prix maximal initial de 84,224 millions de roubles représente, selon le dénominateur retenu, environ 230 000 à 250 000 roubles par salarié. Il faut le traiter comme un plafond d'achat, non comme une dépense réalisée. Mais le signal est utile: cette société ne vend pas seulement des bits. Elle finance des équipes, des bénéfices sociaux, des déplacements, des véhicules, des fournitures, de la climatisation technique, des canaux régionaux et des interventions physiques.
La capitalisation juridique reste petite par rapport au bilan, avec un capital statutaire public autour de 1,6 million de roubles, mais cela n'est pas le vrai capital économique. Le vrai capital est dans les actifs fixes, les droits d'usage, les équipements, les routines opérationnelles, les relations contractuelles, les accès aux sites et la capacité humaine de maintenir des communications sur une géographie nationale.
Pour un investisseur ou un partenaire, la question n'est donc pas la taille nominale du capital social; elle est la capacité à convertir cet actif opérationnel en revenus externes sans déclencher une hausse disproportionnée des coûts.
Prix, unités et obligation de disponibilité
L'économie d'un opérateur adossé au réseau électrique se juge par le prix de la disponibilité, pas seulement par le prix du mégabit. Un transporteur général peut vendre de la capacité sur des routes denses, optimiser l'interconnexion et arbitrer entre transit, peering et gros clients. JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" vend implicitement autre chose: la possibilité d'utiliser des corridors et des compétences de maintenance conçus pour un système où l'interruption des communications peut avoir une portée bien supérieure à la perte d'un client internet ordinaire.
Le contrat de maintenance mentionné dans la presse sectorielle en 2020 donne une échelle. FSK EES cherchait un prestataire pour la gestion et la maintenance technique du réseau unifié de communications technologiques, du réseau fibre, des réseaux de données, des systèmes d'alimentation et des équipements LAN. Le travail courant était assuré par MUS Energetiki et concernait environ 7 100 unités d'équipement. Les garanties indiquées, 29,7 millions de roubles à 1 % et 148,65 millions de roubles à 5 %, impliquent un prix de contrat autour de 2,973 milliards de roubles TVA comprise.
Ce chiffre ne doit pas être projeté mécaniquement sur chaque année ni sur chaque contrat, mais il révèle la nature de la relation: un grand mandat de disponibilité, d'intégration et de maintenance, pas une simple vente d'accès.
Dans cette économie, le prix juste doit couvrir les astreintes, la dispersion géographique, les obligations de rétablissement, le stock de secours, la sécurité électrique, les compétences rares, le renouvellement des équipements et les pénalités potentielles. Vendre de la capacité excédentaire trop bas serait une erreur. La fibre disponible sur des lignes électriques n'est pas gratuite parce qu'elle existe déjà; elle porte une charge d'inspection, de réparation, d'accès au site et de coordination avec des infrastructures critiques. La tentation commerciale est de transformer un actif captif en revenu marginal.
Le danger est de sous-estimer le coût complet du marginal.
L'exemple MTS montre quand l'opération peut être rationnelle. Une route qui augmente la capacité vers Mirny de 200 Mbit/s à 10 Gbit/s crée un saut économique massif pour un opérateur mobile et ses clients. Dans une zone où la fibre conventionnelle serait chère ou lente à déployer, utiliser une route liée à l'électricité peut être le meilleur compromis. Mais cette transaction doit transférer une partie du risque vers le prix.
Si le client télécom reçoit une diversité de route, une meilleure latence, une capacité stable et une disponibilité plus élevée, le fournisseur d'infrastructure ne doit pas être rémunéré comme un simple transporteur interchangeable.
La société a donc une marge d'amélioration seulement si elle impose une discipline de prix. Elle doit distinguer trois produits: le service captif de continuité pour les acteurs électriques, les ventes externes de capacité ou de connectivité lorsque l'actif est sous-utilisé, et les services réseau plus généraux où la concurrence des grands opérateurs limite fortement les marges. Mélanger ces trois poches dans un seul discours commercial rendrait la marge illisible.
Actifs réseau: assez visibles pour compter, pas assez grands pour dominer
La preuve réseau est substantielle. L'organisation RIPE ORG-MCCo1-RIPE identifie JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE"; AS58067 est annoncé et porte encore le nom ASCHITATEH dans certains registres; AS56702 apparaît comme un réseau frère plus petit. Les préfixes liés à AS58067 comprennent notamment 176.114.16.0/20, une série de vues en /24, 80.90.64.0/24, 185.214.76.0/22 et 2a0b:97c0::/29. AS56702 est visible avec 91.226.222.0/23. Cette surface prouve une activité d'opérateur réelle.
Il faut cependant garder deux disciplines. Premièrement, route annoncée ne signifie pas toujours ressource possédée. Le bloc 185.214.76.0/22 apparaît enregistré chez Lanros dans les données RIPE, alors qu'il est visible dans des annonces associées à AS58067. La différence entre origination, opération, relation de routage et propriété juridique est essentielle. Deuxièmement, le nom Chitatehenergo dans certains objets et profils ne doit pas être utilisé comme une identité actuelle séparée sans tenir compte de la fusion. Il renseigne surtout la continuité d'actifs et de pratiques.
Les bases de routage donnent une société qui compte dans un périmètre régional ou spécialisé. BGP.HE liste 19 préfixes originés, 18 IPv4 et un IPv6, 49 préfixes annoncés et 54 pairs observés pour AS58067. CAIDA attribue un cône client de 15 ASNs, 103 préfixes et un degré AS de 36. PeeringDB décrit un profil de réseau NSP, un trafic de 5 à 10 Gbit/s, une politique ouverte mais avec contrat requis, un trafic équilibré et une présence publique à BAIKAL-IX et GNM-IX. Ces éléments ne font pas de la société un backbone national.
Ils la placent plutôt dans la catégorie des opérateurs dont la valeur vient de la localisation, des relations et de la complémentarité avec des réseaux plus vastes.
La présence de grands voisins ou fournisseurs comme TransTeleCom, Vimpelcom, Rostelecom, MegaFon, ER-Telecom ou Hurricane Electric dans les observations de routage ne prouve pas les contrats ni les prix. Elle montre que l'entreprise s'insère dans un marché d'interconnexion où les routes alternatives existent. Pour les clients ordinaires, cela limite la puissance de prix. Pour les clients qui ont besoin d'une route particulière liée à l'énergie, cela la renforce. Tout le modèle tient dans cet écart.
Le risque de réputation réseau paraît modeste mais non nul. Un rapport AbuseIPDB à faible confiance sur une adresse ne constitue pas une preuve d'abus systémique. Il signale seulement que même un opérateur industriel doit maintenir une hygiène de routage, d'abus contact et de surveillance. Dans une société proche de communications énergétiques, la tolérance au laisser-aller doit être plus basse que dans un réseau grand public banal.
Clients et concentration: Rosseti protège et enferme
La concentration client est le centre du dossier. Les profils de contrats publics désignent Rosseti, Inter RAO-Elektrogeneratsiya, RusHydro, Rostelecom et Rosseti Moscow Region parmi les principaux clients connus, avec Rosseti très au-dessus, autour de 28 contrats et environ 2,7 milliards de roubles de valeur indiquée. Ce n'est pas une faiblesse accidentelle; c'est la conséquence directe de l'origine de l'entreprise. Le client principal et l'écosystème de contrôle sont liés à la mission électrique.
Cette concentration donne trois avantages. D'abord, elle stabilise la demande. Les réseaux électriques ont besoin de communications, de dispatching, de téléconduite, de liaisons, de maintenance et de compétences de terrain dans les bons endroits. Ensuite, elle abaisse le coût commercial. Une société qui travaille déjà dans le périmètre Rosseti n'a pas à se comporter comme une marque grand public cherchant des millions de petits clients. Enfin, elle crée une barrière de confiance: l'accès aux sites, la connaissance des procédures et les qualifications de sécurité ne se répliquent pas avec une simple offre de transit moins chère.
Mais cette protection enferme. Si le groupe décide de repricer, de regrouper les achats, de transférer davantage de travail à une autre entité, de soumettre les contrats à une discipline budgétaire plus dure ou de pousser des marges plus faibles au nom de l'efficience interne, la société a peu de contrepoids. La marge nette de 4,3 % ne laisse déjà pas beaucoup d'espace. Une baisse de prix sur un grand contrat, ou une intégration post-fusion plus coûteuse que prévu, pourrait absorber une grande partie du bénéfice.
La question commerciale la plus importante est donc la part externe durable. Les revenus provenant d'opérateurs, de capacités louées, de canaux, de transit, de services de données ou de projets régionaux hors coeur Rosseti changeraient le jugement s'ils étaient significatifs et margés correctement. Aujourd'hui, les preuves publiques montrent que l'opportunité existe; elles ne prouvent pas qu'elle domine. Il serait imprudent de traiter chaque annonce BGP, chaque présence à un point d'échange ou chaque relation avec un opérateur comme du revenu marchand à haute marge.
Cette prudence n'est pas du scepticisme gratuit. Les télécoms d'infrastructure récompensent souvent l'entreprise qui contrôle le chemin difficile, mais seulement si le contrat reconnaît ce contrôle. Si l'entreprise accepte d'être payée comme un sous-traitant commoditisé alors qu'elle porte un risque de disponibilité, la valeur fuit vers le client. Si elle facture la rareté opérationnelle, elle peut transformer une contrainte captive en option économique réelle.
Coûts de terrain, personnel et géographie nationale
Les avis de recrutement et les achats ordinaires racontent une histoire plus honnête que le marketing. Les postes publics mentionnent des équipes à Moscou, Novossibirsk, Vladivostok, Oulan-Oude, Volzhsky et Chita; des interventions dans la région de Novossibirsk et l'Altaï; des missions longues; des travaux de mesure; l'entretien d'équipements de communications; des lignes optiques sur lignes électriques jusqu'à 220 kV; le contrôle de chantiers de construction, reconstruction et réparation capitale; et des exigences de sécurité électrique.
Le langage est celui d'un opérateur de terrain, pas d'un revendeur de bande passante.
Cette géographie explique les marges. Chaque région ajoute des coûts fixes et semi-fixes: véhicules, carburant, ateliers, stock de secours, outillage, hébergement, formation, responsables de sécurité, documentation de projet, canaux régionaux, téléphonie, climatisation de locaux techniques et achats de maintenance. Des appels d'offres pour voitures, entretien de véhicules, huile, filtres, fréon, conteneurs ou accès internet régional peuvent sembler trop petits pour une analyse stratégique.
En réalité, ils révèlent la texture économique: la disponibilité se fabrique avec des milliers de dépenses basses ou moyennes, pas seulement avec un grand contrat.
Le personnel technique est aussi une contrainte de prix. Les annonces demandent des compétences sur les équipements de communication, les lignes câblées, les mesures, les travaux préventifs et de restauration, parfois avec des salaires publiés autour de 60 000 roubles dans certaines régions, à partir de 87 000 roubles à Moscou pour des postes de terrain, et à partir de 114 000 roubles pour des compétences de réseaux convergents. Ces montants ne suffisent pas à calculer la masse salariale, mais ils montrent un marché du travail spécialisé.
Les exigences de déplacement, de sécurité et de disponibilité réduisent la substituabilité de la main-d'oeuvre.
Le coût caché est l'attention opérationnelle. Une société qui maintient des communications pour l'électricité ne peut pas optimiser uniquement le taux d'utilisation de la fibre. Elle doit garder de la capacité de restauration, des équipes mobilisables, des chemins de secours et une hiérarchie de priorités. Vendre trop d'usage externe peut améliorer le chiffre d'affaires à court terme et dégrader la résilience si les contrats ne financent pas l'expansion des équipes et des stocks.
Cela crée une règle simple: le revenu marchand est bon seulement s'il paie sa propre complexité. Un circuit externe qui utilise une route disponible mais exige un SLA fort, des interventions rapides et une coordination avec un opérateur national n'est pas un revenu marginal presque gratuit. Il consomme de la capacité managériale et technique. L'entreprise doit éviter la croissance qui remplit les lignes mais vide la marge.
Dépendances fournisseurs et équipement hérité
Les dépendances apparaissent à plusieurs niveaux. Côté réseau, les observations publiques montrent des relations avec de grands opérateurs russes et internationaux. Ce sont des relations de routage, non des contrats commerciaux publiés. Elles n'en sont pas moins importantes. La société ne peut pas offrir une connectivité utile sans interconnexion, transit, échange de trafic et coordination avec les réseaux plus vastes. Les grands opérateurs peuvent être fournisseurs, pairs, clients ou alternatives selon les cas.
Côté achats, les profils publics nomment des fournisseurs comme Telecom-Service, Active Telecom, ETS-Power Systems, Promservice et Servionika parmi les contreparties importantes. Là encore, il faut éviter de transformer un profil fournisseur en dépendance exclusive. Le signal est plus général: le modèle requiert des intégrateurs, des systèmes d'alimentation, des services techniques, des pièces et des entreprises capables d'intervenir dans un environnement industriel.
L'équipement hérité mérite une attention particulière. Des annonces d'emploi mentionnent CUCM, des passerelles vocales Cisco et des téléphones IP Cisco. Cela ne prouve pas l'état précis du parc, ni le droit courant au support, ni le niveau d'exposition par équipement. Cela prouve au minimum que des compétences liées à des plateformes occidentales restent utiles dans la surface d'exploitation.
Dans le contexte russe, les restrictions de logiciels, de support et d'exportation peuvent augmenter le risque de cycle de vie: pièces plus chères, solutions de remplacement moins directes, documentation incomplète, dépendance à des stocks ou à des intégrateurs locaux.
Ce risque peut produire deux effets opposés. Il peut augmenter les coûts et l'incertitude, surtout si des systèmes anciens doivent rester en service faute de migration financée. Mais il peut aussi renforcer la demande pour des opérateurs capables de maintenir l'ancien, d'intégrer le nouveau et de garder les services vivants dans un environnement de fournisseurs contraint. Autrement dit, la friction géopolitique peut être un risque de marge et une source de travail. Le résultat net dépendra de la capacité à refacturer la complexité.
La même logique vaut pour les systèmes critiques. Les lois sur les communications, les licences, les données personnelles et la sécurité des infrastructures d'information imposent une charge de conformité. La société opère près d'un périmètre sensible parce qu'elle sert les communications de l'électricité; il ne faut pas affirmer publiquement plus que cela sans preuve spécifique. Mais cette proximité suffit à imposer des processus, des responsabilités et une aversion au risque plus fortes qu'un opérateur d'accès ordinaire.
Alternatives: le marché discipline le prix
La société a des actifs rares, mais elle n'est pas seule. Les clients peuvent acheter de la capacité à Rostelecom, TransTeleCom, MegaFon, MTS, Vimpelcom, ER-Telecom ou à des opérateurs locaux. Ils peuvent s'interconnecter via des points d'échange. Ils peuvent utiliser des services de centres de données, des offres cloud, des liaisons alternatives, du faisceau hertzien ou du satellite de secours lorsque la fibre est impossible ou trop lente. Le marché russe de l'interconnexion est assez dense pour empêcher une lecture monopolistique.
Rostelecom publie une échelle de backbone qui écrase celle d'un opérateur spécialisé: centaines de milliers de kilomètres de fibre, nombreux points d'accès, systèmes de câbles internationaux, relations avec des milliers d'opérateurs. MSK-IX offre un autre repère: plusieurs villes, des centaines de participants, de nombreux lieux, des services de peering, de route server, DNS, NTP et autres fonctions d'interconnexion. Même si tous ces services ne remplacent pas une route électrique spécifique, ils encadrent les prix généraux de la connectivité.
L'alternative interne est tout aussi importante. Rosseti Digital ou une autre entité du groupe peut décider de garder plus de travail en propre, de consolider les opérateurs, de lancer un appel d'offres, de séparer les lots par région ou de confier certains travaux à des intégrateurs locaux. Pour JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE", la menace n'est pas seulement qu'un opérateur télécom offre moins cher; c'est que le propriétaire économique de la mission redessine le périmètre.
La défense de l'entreprise doit donc être spécifique. Elle ne peut pas dire seulement: nous avons de la fibre. Beaucoup d'acteurs ont de la fibre. Elle doit dire: nous avons la fibre dans des corridors où l'accès, la sécurité, la maintenance et la continuité coûtent cher; nous avons les équipes qui savent intervenir; nous avons les licences et les relations; nous connaissons les objets du système électrique; et nous pouvons vendre une disponibilité que les alternatives doivent reconstruire. Cette défense est crédible, mais seulement sur certains trajets, certains clients et certains services.
La conclusion de prix est stricte: sur le transit générique, faible pouvoir de prix; sur les routes difficiles liées aux actifs électriques, pouvoir de prix conditionnel; sur la maintenance critique, prix dépendant de la relation captive et des budgets du groupe; sur les services à valeur ajoutée, potentiel limité par les compétences et par la nécessité de ne pas distraire l'organisation de sa mission première.
Transfert de risque: qui paie la résilience?
Le transfert de risque est le coeur souvent oublié de cette économie. Un opérateur externe qui utilise une route liée à l'électricité cherche à transférer une partie du risque de construction, d'accès au corridor, de disponibilité physique et de restauration. Un client du secteur électrique cherche à transférer le risque d'exploitation de communications critiques vers une société spécialisée. Rosseti cherche à garder ce risque dans un périmètre contrôlé tout en le rendant mesurable par contrat. JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" est l'endroit où ces risques se rencontrent.
Si le contrat est bien écrit, la société est rémunérée pour accepter ce risque: disponibilité, interventions, pénalités, pièces, redondance, gestion des incidents et expertise locale. Si le contrat est mal écrit, la société porte le risque et cède la marge. Les comptes 2025 suggèrent que le marché ou le groupe ne laisse pas des marges très élevées. Cela ne veut pas dire que l'activité est mauvaise. Cela veut dire que le prix de la résilience est serré.
Le risque de concentration modifie encore le partage. Une contrepartie dominante peut imposer des conditions, mais elle peut aussi soutenir une base de coûts que le marché seul ne financerait pas. Un opérateur purement marchand hésiterait à maintenir des équipes et des actifs dans des zones où la demande externe est irrégulière. Une société captive peut le faire parce que la mission électrique justifie la présence. L'option externe devient alors une manière d'utiliser mieux une capacité financée pour des raisons de continuité. C'est économiquement puissant, mais politiquement et budgétairement dépendant.
Le risque réglementaire se transfère moins facilement. Les licences de communications, la sécurité des infrastructures sensibles, les données personnelles et les obligations de réseau restent attachées à l'opérateur. Les clients peuvent acheter un service, mais ils ne suppriment pas l'exposition de celui qui exploite. Les signaux de routage, les contacts d'abus, les objets RIPE et les pratiques de peering doivent donc être propres, cohérents et tenus à jour. Les noms hérités ne sont pas un problème majeur; l'indifférence à ces surfaces le deviendrait.
Enfin, le risque technologique reste partagé mais asymétrique. Les clients veulent un service continu; l'opérateur doit gérer l'obsolescence, les pièces et les migrations. Si les équipements occidentaux hérités deviennent plus difficiles à soutenir, la société doit soit obtenir des budgets de migration, soit convertir sa compétence de maintien en prix supérieur. Sinon, le vieillissement technique réduira la marge sous couvert de continuité.
Signaux non officiels: surface mince, empreinte réelle
Les signaux non officiels renforcent l'image d'une société industrielle plutôt que commerciale. Le profil public est mince par rapport aux grands opérateurs: peu de communication grand public, peu de récit de marque, beaucoup de traces administratives, de recrutement, de routage et de marchés. Cette discrétion est cohérente avec une entreprise dont les vrais clients sont des organisations électriques, des opérateurs et des contreparties professionnelles. Elle devient inquiétante seulement si elle cache une incapacité à formaliser les offres externes ou à moderniser les profils réseau.
Les offres d'emploi sont parmi les meilleures preuves de réalité opérationnelle. Elles parlent de groupes d'exploitation et de réparation, de spécialistes principaux, d'experts réseaux convergents, de lignes sur poteaux et infrastructures électriques, de longs déplacements et de travaux sur objets dispersés. Un opérateur fantôme ne recrute pas ce type de profil dans plusieurs régions. Un simple revendeur de capacité ne parle pas autant de mesure, de montage, de sécurité électrique et de stock d'urgence.
PeeringDB, les bases BGP et les profils d'ASN donnent un autre type de signal. Le nom JSC Chitatehenergo y reste visible, la mise à jour peut dater de 2022, et le site ancien renvoie vers le domaine courant. Ce décalage n'est pas une preuve de faiblesse économique. Mais il doit être surveillé, car les clients réseau sérieux regardent ces surfaces: nom, politique de peering, AS-SET, contacts, abus, RPKI, prefixes, lieux d'échange. Une société qui veut vendre davantage aux opérateurs doit maintenir une vitrine technique plus nette que celle d'un simple service interne.
La présence de 5 à 10 Gbit/s de trafic auto-déclaré dans PeeringDB situe aussi l'ambition. C'est assez pour être un réseau visible dans certains échanges et pour traiter des flux professionnels. Ce n'est pas assez pour prétendre à une position nationale dominante. Le langage commercial devrait donc éviter les superlatifs et insister sur la qualité des routes, l'accès à des sites difficiles, la continuité et la compétence terrain.
Le signal d'abus faible, avec un unique rapport à basse confiance, ne change pas le jugement. Il rappelle seulement que la réputation réseau est un actif fragile. Une entreprise proche de communications électriques n'a pas besoin d'une grande affaire pour subir un coût réputationnel; une série d'incidents moyens, mal traités, suffirait à rendre des clients plus prudents. La rigueur opérationnelle doit inclure l'hygiène internet, pas seulement la maintenance physique.
Ce qui pourrait améliorer ou dégrader le jugement
Les faits qui amélioreraient le jugement sont précis. Le premier serait un reporting 2026 post-fusion montrant que l'intégration de Chitatehenergo augmente le revenu sans diluer la marge ni gonfler excessivement le capital immobilisé. Une hausse de chiffre d'affaires accompagnée d'une marge nette stable ou meilleure prouverait que la consolidation ajoute de la densité, pas seulement des coûts.
Le deuxième serait une ventilation des revenus montrant une part matérielle de clients externes: opérateurs, accès de gros, locations de canaux, transit, services de données, projets de routes spécifiques. Il ne suffit pas que ces revenus existent. Il faut qu'ils soient rentables après coûts de restauration, support, accès, renouvellement et gestion des risques. Une preuve de marges supérieures sur les routes difficiles changerait fortement l'opinion.
Le troisième serait une donnée d'utilisation et de fiabilité: capacité spare, diversité de routes, incidents, délais de réparation, pénalités, saturation, plan de secours. La société ne doit pas prouver qu'elle vend toute la capacité disponible; elle doit prouver qu'elle sait vendre sans compromettre la priorité électrique. Dans ce modèle, un taux d'utilisation trop élevé peut être une faiblesse si la résilience n'est pas financée.
Le quatrième serait un plan crédible de migration et de support pour les équipements hérités. Les mentions de Cisco et de réseaux convergents ne suffisent pas à établir un risque majeur, mais elles posent une question de cycle de vie. Un budget, des fournisseurs alternatifs, une stratégie de pièces et des compétences locales documentées rendraient la marge plus défendable.
Les faits qui dégraderaient le jugement sont tout aussi clairs. La perte ou le repricing d'un grand contrat Rosseti ou FSK serait le plus direct. Un incident matériel sur un réseau de communications critique, une sanction réglementaire, un problème de licence, un abus de routage répété ou un détournement de route affaibliraient la confiance. Des comptes 2026 montrant que l'intégration augmente les actifs mais réduit la rentabilité signaleraient une consolidation coûteuse.
Des achats publics révélant des obligations de renouvellement non financées, des fournisseurs bloqués ou une dépendance forte à des équipements difficiles à maintenir déplaceraient l'analyse vers le risque.
Le fait le plus décisif serait peut-être négatif: découvrir que les ventes externes sont petites, mal margées ou acceptées comme revenu marginal sans prix de risque. Dans ce cas, l'option télécom serait surtout une narration, et la société resterait une bonne organisation de continuité mais une médiocre histoire de croissance.
Conclusion: une société utile, mais le prix doit rester sobre
JOINT-STOCK COMPANY "MOSCOW ENERGY COMMUNICATION NODE" mérite une analyse sérieuse précisément parce qu'elle ne se présente pas comme une histoire simple. Elle n'a ni l'échelle de Rostelecom, ni la visibilité commerciale d'un grand opérateur mobile, ni les marges d'une plateforme logicielle. Elle a autre chose: une position dans les communications du système électrique, une base de clients concentrée mais durable, des équipes de terrain, des ressources réseau, une mémoire d'exploitation et une possibilité de transformer des corridors utiles en services pour des opérateurs et des institutions.
Cette combinaison est économiquement valable, mais elle appelle une valorisation sobre. Les chiffres 2025 ne prouvent pas une rente; ils prouvent une activité nécessaire qui gagne une marge modeste. Les signaux réseau ne prouvent pas une domination; ils prouvent une présence utile dans un écosystème d'interconnexion. Les marchés et offres d'emploi ne prouvent pas une croissance rapide; ils prouvent une base de coûts physique et nationale. Les liens Rosseti ne prouvent pas une sécurité absolue; ils prouvent à la fois l'ancrage et la dépendance.
La meilleure lecture est donc celle d'un opérateur de continuité avec option de gros. Sa mission captive finance l'existence de compétences et d'actifs que le marché pur n'aurait peut-être pas construits de la même manière. Sa croissance externe peut être attractive quand elle vend une route rare, une disponibilité ou une expertise que les autres ne peuvent pas reproduire rapidement. Elle devient dangereuse quand elle vend de la capacité comme si la maintenance, les équipes et le risque de restauration étaient déjà payés par quelqu'un d'autre.
Le jugement final est favorable à l'utilité, prudent sur la rentabilité et exigeant sur la preuve. L'entreprise est probablement plus robuste qu'un petit fournisseur d'accès régional et moins libre qu'un opérateur de gros indépendant. Elle est défendable comme infrastructure spécialisée du secteur électrique. Elle n'est investissable comme expansion télécom que si les futurs comptes et contrats montrent que les revenus externes paient le vrai coût de la résilience.
Jusqu'à cette preuve, le bon prix économique est celui d'une société d'infrastructure contrainte, pas celui d'une croissance télécom autonome.
Sources
- https://chte.ru/
- https://eesnet.ru/
- https://companies.rbc.ru/amp/ogrn/1027739290897/
- https://www.tbank.ru/business/contractor/legal/1027739290897/
- https://companium.ru/id/1027739290897-mus-ehnergetiki
- https://agentom.ru/company/7705039240/
- https://zachestnyibiznes.ru/company/ul/1027739290897_7705039240_AO-MUS-ENERGETIKI
- https://synapsenet.ru/organizacii/1027739290897-ao-mus-energetiki
- https://static.basis.seldon.ru/ru/company/1027739290897/sro
- https://e-disclosure.azipi.ru/organization/personal-pages/18712/
- https://np-pst.ru/lr-469/spisokdeystvushikh/42-uncategorised/543-otkrytoe-aktsionernoe-obshchestvo-moskovskij-uzel-svyazi-energetiki
- https://cbr.ru/rbr/insideDKO/doc?id=51619
- https://www.comnews.ru/content/205155/2020-03-23/2020-w13/fsk-ees-ischet-podryadchika-upravlenie-setyami-svyazi
- https://www.comnews.ru/content/220415/2022-05-26/2022-w21/rosseti-cifra-imya-marku
- https://www.comnews.ru/content/234875/2024-09-10/2024-w37/1180/keptivnye-it-kompanii-rynke-informacionnykh-tekhnologiy-rossii-2024
- https://www.cnews.ru/book/%D0%A0%D0%BE%D1%81%D1%81%D0%B5%D1%82%D0%B8_%D0%A6%D0%B8%D1%84%D1%80%D0%B0_-_%D0%9C%D0%A3%D0%A1_%D0%AD%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8_-_%D0%95%D0%AD%D0%A1%D0%A2%D0%B5%D0%BB%D0%B5%D0%BA%D0%BE%D0%BC
- https://www.linkedin.com/company/%D0%B0%D0%BE-%D0%BC%D1%83%D1%81-%D1%8D%D0%BD%D0%B5%D1%80%D0%B3%D0%B5%D1%82%D0%B8%D0%BA%D0%B8
- https://www.interfax-russia.ru/far-east/news/mts-i-fsk-postroili-vols-ot-tyndy-do-mirnogo
- https://rdap.db.ripe.net/entity/ORG-MCCo1-RIPE
- https://rdap.db.ripe.net/autnum/58067
- https://rdap.db.ripe.net/autnum/56702
- https://rdap.db.ripe.net/ip/176.114.16.0/20
- https://rdap.db.ripe.net/ip/185.214.76.0/22
- https://rdap.db.ripe.net/ip/91.226.222.0/23
- https://rdap.db.ripe.net/ip/2a0b:97c0::/29
- https://stat.ripe.net/data/as-overview/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS58067
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS56702
- https://bgp.he.net/AS58067
- https://bgp.he.net/AS56702
- https://bgp.he.net/net/176.114.27.0/24
- https://ipinfo.io/AS58067
- https://ipinfo.io/AS56702
- https://asrank.caida.org/asns/58067
- https://2ip.io/as/58067/
- https://www.peeringdb.com/asn/58067
- https://radar.cloudflare.com/as58067/
- https://www.ip2location.com/as56702
- https://www.ip2location.com/176.114.21.0
- https://ip.osnova.news/ip-v4/176.114.25.231/
- https://www.abuseipdb.com/check/176.114.22.206
- https://bgp.he.net/AS204277
- https://ipgeolocation.io/browse/asn/AS58060
- https://www.roseltorg.ru/procedure/ROSSETI14012600023
- https://www.roseltorg.ru/procedure/ROSSETI28012600038
- https://zakupki.kontur.ru/IS57821154
- https://energybase.ru/tender/019d950a-10e9-72ef-ac12-8a9b9c5f4a98
- https://energybase.ru/tender/019d9731-ec0a-73ec-a73f-065dcd9deeac
- https://www.roseltorg.ru/procedure/32515527581
- https://energybase.ru/tender/019dbb67-ae01-73d5-9ac2-4b54b5574f0b
- https://b2b.house/activepurchase/rd4fc23d5-3eca-4160-a332-d5c011f3ad87_8f011737/
- https://zakupki.kontur.ru/customers/7705039240
- https://novosibirsk.careerist.ru/vakansii/glavnyy-spetsialist-novosibirskoy-ekspluatatsionno-remontnoy-gruppy-79628474.html
- https://ru.joblum.com/job/glavnyj-specialist-novosibirskoj/31141728
- https://dreamjob.ru/employers/115702/vakansii/126531189
- https://dreamjob.ru/employers/6284365/vakansii
- https://careerist.ru/vakansii/vedushchiy-ekspert-otdel-ekspluatatsii-konvergentnykh-setey-86007270.html
- https://www.company.rt.ru/en/about/net/magistr/
- https://www.msk-ix.ru/en/
- https://www.msk-ix.ru/en/about/
- https://pulse.internetsociety.org/en/ixp-tracker/ixp/72/
- https://kb.msk-ix.ru/en/ix/about/
- https://www.consultant.ru/document/cons_doc_LAW_43224/
- https://www.consultant.ru/document/cons_doc_LAW_540121/
- https://pravo.gov.ru/proxy/ips/?docbody=&firstDoc=1&lastDoc=1&nd=102439340
- https://www.consultant.ru/document/cons_doc_LAW_61801/
- https://ofac.treasury.gov/faqs/added/2024-06-12
- https://finance.ec.europa.eu/publications/software_en
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance