
Résumé
- LLC Balttelecom doit être évaluée comme un opérateur d'accès local de Kaliningrad, pas comme une infrastructure de transit ni comme une plateforme numérique extensible. Les éléments publics convergent vers une société active, de petite taille, exploitant AS35239, annonçant deux blocs IPv4 totalisant 9 216 adresses, sans préfixe IPv6 visible, et vendant surtout une combinaison d'internet résidentiel, d'offres maisons individuelles, de téléphonie et de services aux entreprises.
- Le signal économique le plus utile n'est pas le prix facial d'un forfait à 100 Mbit/s. Il est dans l'écart entre l'appartement et la maison individuelle, dans la promotion à 100 roubles qui oblige à raisonner en revenu de première année, dans les coûts de support et de déplacement, dans la dépendance probable à quelques fournisseurs amont comme MegaFon et Rostelecom, et dans l'incertitude sur le poids réel des clients professionnels et des travaux de construction télécom.
- Les miroirs financiers publics placent le chiffre d'affaires 2025 dans le bas de la zone des 60 millions de roubles et le bénéfice autour de 16 millions de roubles selon certaines fiches. Ces chiffres donnent un ordre de grandeur, non une vérité auditée. A ce niveau, une variation modeste de churn, de coût de capacité, de travaux payés par des clients entreprises ou de dépenses de remplacement peut changer sensiblement l'interprétation.
- La question d'investissement, de crédit ou de contrepartie n'est donc pas : Balttelecom est-elle moins chère ou plus chère que les grands opérateurs russes ? La bonne question est : possède-t-elle des poches locales défendables où son réseau, son support et ses relations d'immeuble compensent l'absence d'échelle nationale ?
La taille réelle de l'objet étudié
Le premier travail consiste à limiter le périmètre. Le nom Balttelecom circule depuis longtemps dans l'histoire télécom de Kaliningrad, et la société met en avant une fondation de groupe en 1998. Cette information a une valeur de contexte, mais elle ne suffit pas à attribuer à l'actuelle LLC tous les actifs, passifs, contrats ou continuités économiques d'entités plus anciennes. Les éléments juridiques publics identifient l'entité courante comme ООО "Балттелеком", avec un enregistrement en juillet 2016, les identifiants OGRN 1163926071495 et INN 3906992494, et une adresse à Kaliningrad, rue Tchaikovsky 2.
Les enregistrements RIPE placent également LLC Balttelecom comme membre/LIR à cette adresse.
Cette séparation n'est pas académique. Dans les télécoms locaux, la valeur peut migrer entre une marque, une société d'exploitation, une holding, un réseau physique, une base clients et des relations d'immeuble. Confondre une marque fondée à la fin des années 1990 avec une LLC de 2016 conduirait à donner trop de poids à l'ancienneté et pas assez au contrat économique actuel. L'ancienneté commerciale peut aider une entreprise locale à obtenir des droits de passage, à se faire connaître des syndics, à conserver des clients qui préfèrent un interlocuteur local.
Elle ne prouve pas à elle seule la propriété des fourreaux, la qualité du backbone, la durée des accords avec les opérateurs mobiles ou l'état réel des actifs.
La surface publique SOVAtelecom présente l'entreprise comme un fournisseur d'internet à Kaliningrad, avec des offres pour appartements, maisons individuelles, téléphonie, entreprises et services adjacents. Cette surface suffit pour comprendre le modèle : une entreprise d'accès qui vend de la connectivité et du service local, plus qu'un pur détenteur d'adresses IP ou un intermédiaire de transit. Les données de routage vont dans le même sens. AS35239 apparaît comme BALTTELECOM-AS / LLC Balttelecom.
Les vues publiques indiquent deux préfixes IPv4 originés, 78.155.160.0/19 et 178.237.60.0/22, soit 9 216 adresses IPv4, et aucun préfixe IPv6 visible dans les relevés consultés. Les mêmes vues ne montrent pas de clients AS aval. Il s'agit donc d'un réseau d'accès, d'un opérateur de bord, pas d'une autoroute régionale qui vendrait massivement du transit à d'autres opérateurs.
Cette taille donne une première discipline au raisonnement. Une société de ce genre peut être très rentable dans quelques zones si elle a déjà tiré la fibre, si les coûts de maintenance sont maîtrisés et si les clients restent. Elle peut aussi être vulnérable si elle doit renouveler des équipements, augmenter sa capacité amont, supporter beaucoup d'interventions à domicile ou défendre ses immeubles contre des offres groupées de grands opérateurs. Le nom de l'entreprise ne raconte pas cette économie. Les tarifs, les ressources réseau et les signaux financiers, eux, commencent à la rendre lisible.
L'incitation de base : vendre de la stabilité, pas seulement du débit
Dans l'accès fixe local, le client achète rarement un débit abstrait. Il achète la probabilité que la connexion marche le soir, que le paiement soit simple, que le technicien vienne quand la ligne tombe, que le Wi-Fi domestique ne devienne pas un conflit permanent et que le fournisseur connaisse l'immeuble. C'est encore plus vrai pour un acteur régional. Les grands opérateurs peuvent subventionner, regrouper avec le mobile, pousser la télévision et absorber des coûts commerciaux sur de larges bases.
Un opérateur local doit trouver une autre défense : proximité, disponibilité dans des bâtiments précis, connaissance du terrain et coûts suffisamment bas pour survivre à des prix de marché ordinaires.
Les tarifs visibles de SOVAtelecom indiquent cette logique. Pour les appartements, on trouve des offres de 30, 60, 90 et 100 Mbit/s dans une fourchette de 550 à 750 roubles par mois, plus un forfait 100 Mbit/s à 650 roubles et une promotion 100 Mbit/s à 100 roubles pendant trois mois, puis 850 roubles, avec engagement minimal d'un an et répétition annuelle annoncée. Pour les maisons individuelles, les mêmes débits sont nettement plus chers : 850 roubles pour 30 Mbit/s, 975 roubles pour 60 Mbit/s, 1 350 roubles pour 100 Mbit/s, avec un coût de raccordement dépendant de la distance au noeud de communication.
La différence entre appartement et maison est un meilleur indicateur économique que le slogan commercial. Elle signale que le coût marginal local, la distance de ligne, la main-d'oeuvre et la densité priment sur le débit nominal.
L'entreprise vend aussi de la téléphonie locale, avec des abonnements mensuels visibles à 200, 250 et 350 roubles et des prix à la minute séparés pour certains trafics. Pour les entreprises, elle annonce de l'internet jusqu'à 1 Gbit/s, de la redondance de canaux et de noeuds, un spécialiste individuel, des tarifs flexibles, de la téléphonie, un autocommutateur virtuel, de l'externalisation informatique, du câblage structuré, du Wi-Fi hotspot et de la colocation.
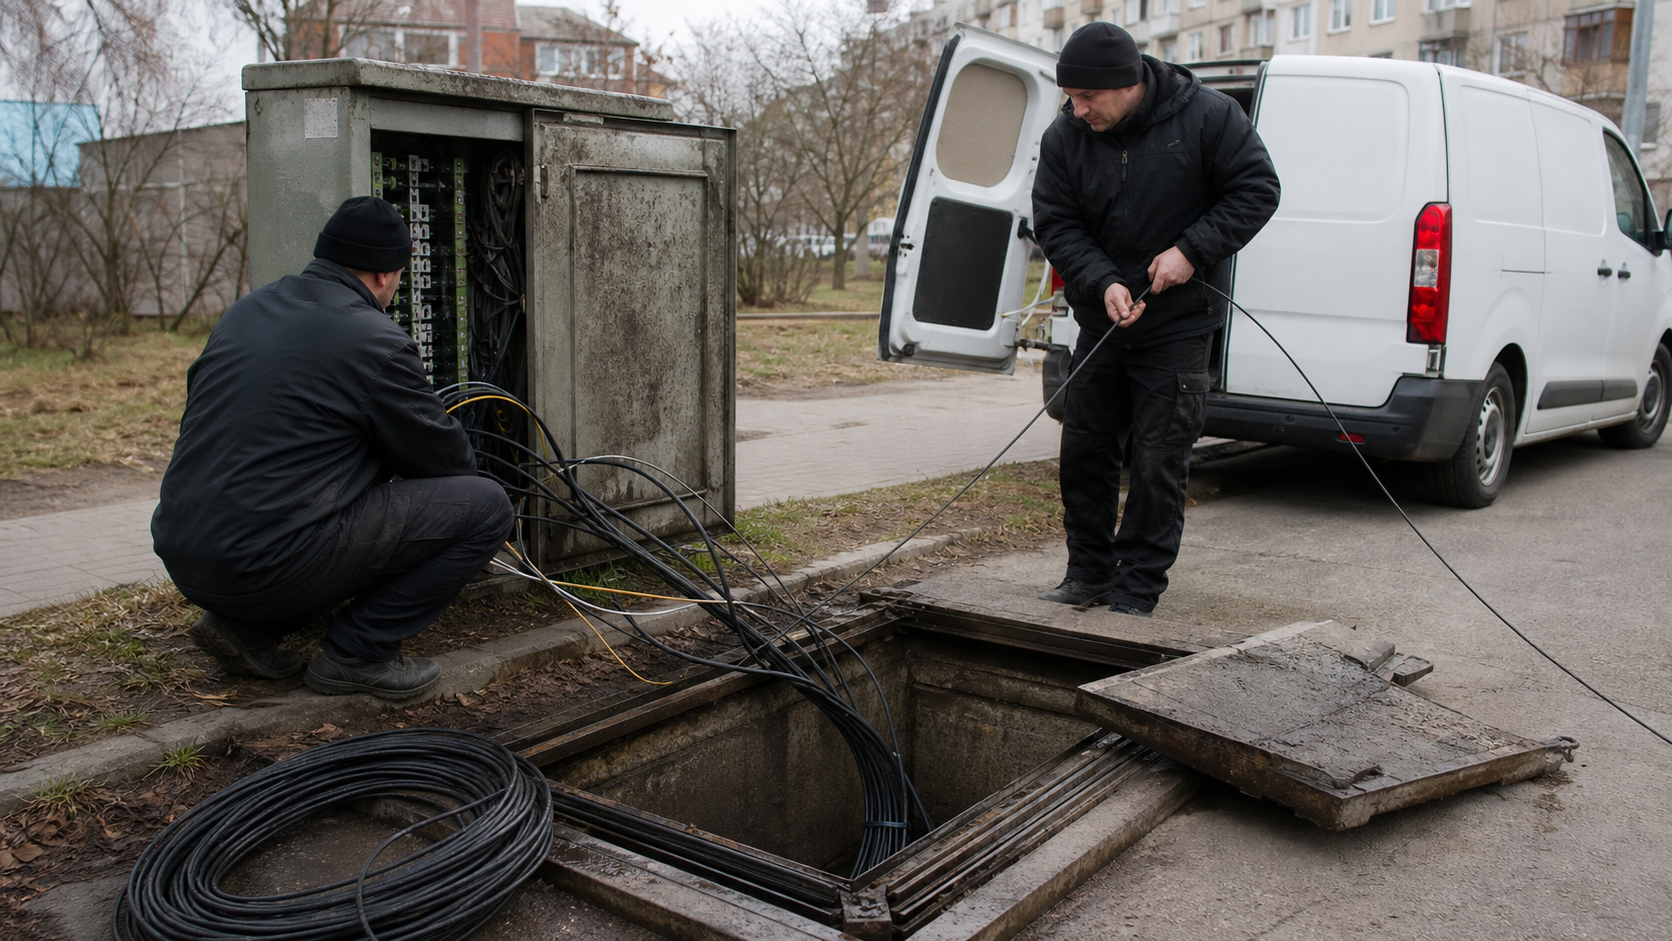
Elle indique enfin construire des installations de communication pour les quatre grands opérateurs mobiles, y compris fibre, réseaux basse tension et intégration de stations de base.
Ces lignes de métier créent des incitations différentes. Le résidentiel donne de la récurrence et de la densité. La maison individuelle peut donner un revenu plus élevé par ligne, mais impose un risque de coût initial et de déplacement. L'entreprise peut produire de meilleures marges si le support est facturé ou si le contrat est stable, mais elle consomme davantage de temps qualifié. La construction pour opérateurs mobiles peut apporter du chiffre d'affaires moins récurrent, dépendant des projets, des appels d'offres et de la capacité d'exécution. Balttelecom n'a donc probablement pas un seul moteur.
Elle combine un socle d'accès local avec des services et travaux qui peuvent améliorer ou brouiller la lecture financière.
Tarifs : ce que disent vraiment les nombres affichés
Les prix résidentiels placent SOVAtelecom dans une zone ordinaire du marché russe, pas dans un segment haut de gamme évident. Une analyse nationale de prix de l'internet fixe publiée en mai 2026 donne une moyenne autour de 678 roubles par mois. Le forfait 100 Mbit/s à 650 roubles est donc proche de ce centre de gravité. Le forfait 30 Mbit/s à 550 roubles est moins cher en absolu, mais beaucoup plus cher par Mbit/s annoncé. Le 90 Mbit/s à 750 roubles et le 100 Mbit/s à 650 roubles montrent que le prix est construit davantage pour segmenter les clients que pour facturer linéairement la capacité.
C'est normal dans l'accès fixe : le coût de servir une ligne dépend souvent moins du débit affiché que de la présence d'un port, d'un lien actif, d'un client à gérer et d'un accès amont dimensionné pour l'heure de pointe.
Le calcul par Mbit/s rend le point plus net. En appartement, 30 Mbit/s à 550 roubles revient à 18,33 roubles par Mbit/s et par mois. A 60 Mbit/s pour 650 roubles, on tombe à 10,83 roubles. A 90 Mbit/s pour 750 roubles, on est à 8,33 roubles. A 100 Mbit/s pour 650 roubles, on est à 6,50 roubles. La promotion 100 Mbit/s à 100 roubles pendant trois mois puis 850 roubles pendant neuf mois produit 7 950 roubles de revenu sur la première année, soit 662,50 roubles par mois si le client reste toute l'année. Le prix par Mbit/s de cette première année est donc voisin du forfait 100 Mbit/s non promotionnel.
La promotion ne détruit pas forcément l'économie si l'engagement est respecté et si l'installation ne coûte pas trop cher ; elle avance surtout une remise pour vaincre l'inertie du changement de fournisseur.
La maison individuelle raconte une autre histoire. 30 Mbit/s à 850 roubles équivaut à 28,33 roubles par Mbit/s. 60 Mbit/s à 975 roubles équivaut à 16,25 roubles. 100 Mbit/s à 1 350 roubles équivaut à 13,50 roubles. Le premium par rapport à l'appartement n'est pas un simple supplément de confort. Il reflète probablement le coût d'une ligne plus longue, d'une intervention plus personnalisée, d'une densité plus faible et d'une maintenance moins mutualisable. La mention d'un coût de connexion dépendant de la distance au noeud confirme que le problème économique est spatial.
Le réseau peut être rentable dans une rue et médiocre dans une autre, rentable après un certain nombre de maisons raccordées et fragile si chaque raccordement reste isolé.
Le piège serait de comparer uniquement le débit annoncé aux offres de Rostelecom, Beeline ou MTS. Les pages et agrégateurs concurrents montrent des propositions à 200 Mbit/s, 500 Mbit/s ou 1 Gbit/s selon l'adresse et le paquet commercial. Cela ne veut pas dire qu'un client donné peut effectivement remplacer SOVAtelecom demain par le même prix, la même qualité et les mêmes conditions. Dans l'accès fixe, la concurrence est d'abord locale au bâtiment ou au quartier. Une offre nationale peut exister dans la ville sans être installable à une adresse donnée.
A l'inverse, si plusieurs grands opérateurs sont déjà présents dans un immeuble, un petit acteur local perd une partie de son pouvoir de prix.
Une échelle financière modeste, mais pas négligeable
Les profils financiers publics de la société convergent vers une petite entreprise active. Ils la décrivent comme microbusiness ou microentreprise, avec des effectifs publiés qui varient mais se situent notamment dans des ordres de grandeur de milieu de dizaine. Les chiffres financiers repris par des miroirs privés indiquent pour 2025 un chiffre d'affaires autour de 62,8 millions de roubles et un bénéfice autour de 16,0 millions de roubles dans certaines fiches. D'autres miroirs donnent des valeurs légèrement différentes.
Pour 2024, certaines fiches montrent environ 52,1 millions de roubles de chiffre d'affaires et 4,7 millions de roubles de bénéfice net. Ces données ne doivent pas être traitées comme des comptes audités lus directement dans une liasse complète. Elles sont utiles comme signaux d'échelle et de cohérence.
Si l'on prend 62,8 millions de roubles comme ordre de grandeur 2025, le revenu mensuel moyen est proche de 5,23 millions de roubles. Divisé par un forfait résidentiel de 650 roubles, cela correspondrait à environ 8 050 abonnements résidentiels équivalents. Divisé par 850 roubles, cela donnerait environ 6 150 équivalents. Ce n'est pas un nombre d'abonnés. Le chiffre d'affaires peut inclure entreprises, téléphonie, raccordements, construction, externalisation informatique, équipements, frais ponctuels et autres revenus. Mais l'exercice empêche deux erreurs.
La première serait d'imaginer un opérateur minuscule servant seulement quelques centaines de lignes. La deuxième serait d'imaginer une plateforme de grande échelle. Balttelecom se situe probablement entre les deux : assez grande pour avoir une vraie base opérationnelle, trop petite pour amortir facilement toute erreur de capital ou de positionnement.
Le bénéfice 2025 publié par certains miroirs, s'il reflète correctement la réalité comptable, semble élevé par rapport au chiffre d'affaires. Mais cette apparente marge doit être interrogée. Dans un opérateur local, le résultat d'une année peut être influencé par la part des travaux externes, par le calendrier des achats d'équipements, par la capitalisation de certains investissements, par la maintenance différée ou par la composition du chiffre d'affaires. Un revenu de construction pour un opérateur mobile n'a pas la même qualité qu'un abonnement résidentiel récurrent.
Un contrat entreprise avec support exigeant n'a pas la même marge qu'une ligne d'appartement déjà amortie. Une année bénéficiaire ne prouve donc pas que les actifs soient suffisamment renouvelés ni que le réseau puisse supporter durablement plus de trafic sans nouvelle dépense.
La bonne lecture consiste à ramener le compte de résultat à quelques leviers. Chaque mois, l'entreprise facture des clients. De ce revenu doivent sortir les prélèvements applicables, les frais de paiement, la capacité amont, les interconnexions, les salaires et le support, les déplacements, les réparations, le matériel client, les équipements d'accès, l'énergie, les locaux, les licences, les obligations réglementaires et une réserve de remplacement du réseau. Le surplus n'est pas seulement une marge ; il est aussi la protection contre la panne, la concurrence et l'obsolescence.
Une société qui paraît rentable mais sous-investit dans le coeur, les switches, l'alimentation ou la supervision peut reporter le problème. Une société qui investit trop vite dans des zones peu denses peut détruire son retour sur capital. Balttelecom doit être jugée sur cette tension.
AS35239 : une ressource d'accès, pas une rente de transit
Les ressources réseau confirment le profil d'un opérateur d'accès. AS35239 est associé publiquement à BALTTELECOM-AS / LLC Balttelecom. Les vues BGP et IP consultées rapportent deux préfixes IPv4 originés, 78.155.160.0/19 et 178.237.60.0/22, soit 9 216 adresses IPv4. Elles ne montrent pas de préfixe IPv6 originé. Plusieurs vues identifient MegaFon, AS31133, et Rostelecom, AS12389, comme amonts ou contreparties de politique de routage, avec des mentions RPSL d'import et d'export. Une remarque de peering apparaît pour Ekran, AS196742.
Les nombres exacts de pairs et d'amonts varient selon les observateurs, ce qui est habituel. Il faut donc retenir la structure, pas une mesure fixe : Balttelecom annonce son propre espace et dépend d'un petit nombre de relations de connectivité visibles.
Le volume d'adresses IPv4 est économiquement significatif. 9 216 adresses ne font pas de Balttelecom un gros acteur de transit, mais elles donnent assez de marge pour une opération d'accès résidentiel et entreprise de taille locale, surtout avec des mécanismes d'adressage privé et de partage là où ils existent. Dans un marché où l'IPv4 reste rare, le fait d'avoir un bloc routé et une présence RIPE donne une autonomie opérationnelle.
Cette autonomie réduit la dépendance à un simple revendeur de connectivité et permet de gérer la réputation réseau, les politiques de routage et certaines relations commerciales avec plus de contrôle. Elle ne supprime pas la dépendance à la capacité amont, aux prix de transit, aux fibres de collecte et aux accords locaux.
L'absence de préfixe IPv6 visible mérite attention. Ce n'est pas en soi une preuve de faiblesse commerciale immédiate. Beaucoup d'accès résidentiels peuvent fonctionner longtemps sans offre IPv6 publique visible, surtout si les clients ne demandent pas explicitement cette capacité. Mais pour une analyse de durabilité, c'est un marqueur. Une base d'équipements client non prête, un coeur réseau non configuré, des processus support qui ne savent pas traiter IPv6 ou une absence de demande perçue peuvent tous retarder le déploiement.
A moyen terme, l'absence d'IPv6 peut compliquer la qualité de service pour certains usages, augmenter la dépendance aux mécanismes de traduction d'adresses ou signaler un rythme d'investissement plus prudent.
Les signaux de reverse-DNS et les pages de préfixes montrent un usage de l'espace sous le nom Balttelecom sur certains segments. Cela soutient l'idée d'une exploitation directe pour l'accès. Les vues IPinfo décrivent l'ASN comme de type fournisseur d'accès ou réseau consommateur, et ne montrent pas de clients AS aval. CIDR Report observe également de l'espace originé plutôt qu'une activité de transit. Ces éléments déplacent l'analyse vers la qualité du dernier kilomètre. Le pouvoir économique n'est pas dans la vente de routes à d'autres réseaux.
Il est dans la capacité à raccorder, conserver et servir des clients finals mieux que les alternatives disponibles à leur adresse.
Coûts et capital : le dernier kilomètre décide
La différence entre les offres appartements et maisons individuelles indique que le dernier kilomètre est le centre de gravité du coût. Dans un immeuble déjà équipé, le coût marginal d'un nouveau client peut être faible : un port disponible, une intervention courte, un câble interne maîtrisé, une relation de gestion d'immeuble déjà établie. Dans une maison individuelle, le coût peut devenir spécifique : distance au noeud, tirage, autorisations, temps technicien, matériel, retour ultérieur en cas de panne et risque que le client parte avant que le raccordement soit amorti.
La mention d'une facturation de connexion selon la distance n'est donc pas un détail. Elle indique que l'opérateur cherche à éviter de subventionner sans limite des raccordements à faible densité.
La formule de contribution est simple en apparence. Sur un client donné, Balttelecom encaisse un abonnement mensuel. Il faut retirer les frais directs de collecte du paiement, les taxes et charges applicables, la capacité amont et l'interconnexion, le support, les déplacements, l'entretien du matériel, la provision de remplacement et une part des frais centraux. Le reste doit couvrir le risque commercial. Mais chaque ligne de cette formule est opaque publiquement.
On ne connaît pas le churn, la facture de transit, le trafic de pointe, le ratio de contention, le nombre de ports actifs, l'âge des équipements, le coût des boîtiers clients ni le taux de panne. C'est précisément cette opacité qui rend les tarifs insuffisants pour juger l'économie.
Les coûts de support peuvent être sous-estimés dans les petits réseaux. Les avis clients non officiels mentionnent, de manière mixte, stabilité et support d'un côté, lenteurs, dégradation en soirée, procédures ou manque d'alternative dans certains bâtiments de l'autre. Ces commentaires ne forment pas un sondage. Ils indiquent plutôt où se consomme la marge : diagnostic de débit, intervention à domicile, explication de facturation, problèmes de Wi-Fi interne, disponibilité de ports, conflits sur la qualité perçue. Un fournisseur local peut gagner par proximité, mais cette proximité coûte du temps humain.
Si les forfaits sont proches de la moyenne de marché, l'entreprise ne peut pas compenser indéfiniment une mauvaise qualité par du support gratuit.
Le capital de réseau pose la même question. Un réseau d'accès peut produire beaucoup de cash lorsque les fibres, les switches et les sites sont déjà amortis. Puis il peut exiger une vague de remplacement : ports gigabit, alimentation, batteries, équipements coeur, supervision, sécurité, montée en capacité amont, nettoyage des armoires et renouvellement des équipements clients. Les documents publics ne montrent pas le carnet de capex de Balttelecom. L'analyse doit donc rester conditionnelle. Si le réseau est récent, bien segmenté et peu congestionné, les prix actuels peuvent soutenir une rentabilité correcte.
Si le réseau approche d'un cycle de remplacement ou si la demande augmente vers des offres plus rapides, le chiffre d'affaires actuel peut être moins confortable qu'il n'y paraît.
Fournisseurs et dépendances opérationnelles
Les contreparties amont visibles, notamment MegaFon et Rostelecom, donnent une première carte de dépendance. Elles ne prouvent pas les contrats, les prix ou les engagements de capacité, mais elles indiquent que Balttelecom n'est pas isolée techniquement. Elle doit acheter ou échanger de la connectivité, gérer la redondance et contrôler la qualité des routes. Pour un petit opérateur, le prix de gros et la stabilité des amonts peuvent avoir un effet important sur la marge.
Une hausse du coût par mégabit de pointe, une réduction de flexibilité, un changement de route ou une panne prolongée chez une contrepartie peuvent se transmettre rapidement à la qualité client.
La dépendance ne se limite pas à l'internet amont. Balttelecom dépend aussi des fournisseurs d'équipements réseau, de câbles, d'optiques, de boîtiers, de routeurs clients, d'instruments de mesure, d'énergie, de locaux techniques et de droits d'accès. Dans le contexte russe et dans une région comme Kaliningrad, la question géopolitique n'est pas abstraite. La région est la plus occidentale de la Fédération de Russie et se trouve séparée du reste du territoire russe continental par d'autres Etats. Les documents disponibles ne quantifient pas l'effet de cette géographie sur Balttelecom.
Il serait abusif d'en déduire un coût précis. Mais pour un opérateur de réseau, la logistique d'équipement, les itinéraires de fibre, les fournisseurs disponibles et la résilience prennent naturellement plus d'importance dans une région enclavée que dans une grande zone métropolitaine intégrée.
Les services aux entreprises ajoutent d'autres dépendances. L'entreprise annonce la redondance de canaux et de noeuds, un spécialiste individuel et des services comme la colocation ou l'externalisation informatique. Ces offres peuvent améliorer le revenu par client. Elles peuvent aussi concentrer le risque sur quelques contrats exigeants. Un client professionnel qui paie davantage attend une réponse plus rapide, une disponibilité plus élevée et parfois une adaptation de configuration. Si les équipes sont petites, un nombre limité de clients entreprises peut absorber une part disproportionnée du temps qualifié.
Il faudrait connaître la part du chiffre d'affaires venant des dix plus grands clients et des travaux pour opérateurs mobiles pour mesurer ce risque.
Les travaux de construction pour les grands opérateurs mobiles méritent une lecture séparée. Ils peuvent être avantageux : ils utilisent une compétence locale, génèrent des revenus de projet et renforcent la connaissance du terrain. Ils peuvent aussi être moins récurrents et plus sensibles au calendrier des donneurs d'ordre. Un euro, ou un rouble, de construction n'a pas la même valeur qu'un rouble d'abonnement mensuel avec faible churn.
Sans ventilation du revenu, il est impossible de dire si Balttelecom est principalement un fournisseur d'accès avec un appoint de travaux, ou un petit groupe télécom dont la rentabilité annuelle dépend fortement de contrats professionnels et de construction.
Clients, concentration et pouvoir local
Le client le plus intéressant de Balttelecom n'est pas un abonné moyen imaginaire. C'est un foyer ou une entreprise situé à une adresse où SOVAtelecom est déjà présent, où l'installation est rapide, où les alternatives ne sont pas également attractives et où le support local a une valeur. Dans ces micro-marchés, un petit opérateur peut avoir du pouvoir. Il n'a pas besoin de dominer Kaliningrad. Il doit dominer suffisamment de cages d'escalier, rues, maisons ou petites entreprises pour que les coûts fixes soient couverts et que le bouche-à-oreille ne tourne pas contre lui.
Les avis clients donnent une image utile précisément parce qu'ils sont imparfaits. Certains commentaires louent la stabilité, la vitesse ou le support. D'autres parlent de faibles débits, de dégradation le soir, de procédures ou d'un manque d'alternatives dans un bâtiment. On ne peut pas en déduire un taux de satisfaction. On peut en déduire les dimensions que le marché surveille : la réalité du débit à l'heure de pointe, la qualité de l'installation, la disponibilité de l'assistance, la clarté administrative et l'existence d'un autre fournisseur à la même adresse.
Pour Balttelecom, chaque plainte publique a un double sens. Elle peut signaler un problème opérationnel. Elle peut aussi révéler une zone où le client se sent captif, ce qui donne du pouvoir de prix mais augmente le risque réputationnel.
La concentration clients est la grande inconnue. Si l'essentiel du revenu vient de milliers de foyers résidentiels, le risque individuel est diffus mais le churn après promotion devient crucial. La promotion à 100 roubles pendant trois mois est acceptable si elle amène des clients qui restent au-delà de la première année. Elle devient coûteuse si elle attire surtout des chasseurs de prix qui repartent dès que l'offre concurrente est meilleure. Si une part importante du revenu vient de quelques entreprises, le risque change : le churn résidentiel compte moins, mais la perte d'un ou deux contrats peut déplacer le résultat annuel.
Si les travaux pour opérateurs mobiles pèsent lourd, le revenu devient plus cyclique et la visibilité plus dépendante des budgets de clients puissants.
L'application Android SOVAtelecom offre un autre indice, limité mais intéressant. Elle est associée à ООО Балттелеком et décrit des fonctions de solde, d'état de compte et de paiement. Le faible volume visible de téléchargements peut être cohérent avec une base clients modeste ou avec une faible adoption du canal mobile. Il ne mesure pas les abonnés. Il indique cependant que l'entreprise a au moins cherché à réduire le coût de gestion client par un canal numérique. Pour un petit opérateur, le paiement et le support en libre-service peuvent améliorer la marge si les clients les adoptent.
S'ils ne les adoptent pas, le support téléphonique et les visites au bureau restent plus lourds.
Concurrence : nationale en vitrine, locale au raccordement
Le marché de Kaliningrad n'est pas vide. Les annuaires et pages concurrentes recensent Rostelecom, Beeline, MTS, MegaFon, T2, TTK, SOVAtelecom et d'autres acteurs régionaux. Les pages Rostelecom montrent des propositions régionales, des technologies comme PON, FTTB ou ADSL selon les contextes, des offres avec routeur et des procédures spécifiques pour la maison individuelle. Les pages Beeline et agrégateurs associés évoquent des offres à 100 Mbit/s, 500 Mbit/s ou 1 Gbit/s selon les pages et adresses. MTS met en avant des bouquets associant internet fixe, mobile, télévision et services médias sous un même compte.
Cette concurrence est réelle.
Mais elle n'est pas uniformément substituable. Dans le fixe, la ville n'est pas le marché ; l'adresse est le marché. Un opérateur national peut afficher une offre dans Kaliningrad sans être présent dans chaque immeuble. Une page peut montrer 1 Gbit/s sans que la fibre soit disponible pour une maison donnée à un coût acceptable. A l'inverse, dans un bâtiment où Rostelecom, Beeline ou MTS ont déjà une proposition stable et une remise groupée, Balttelecom doit justifier son maintien par le prix, le service ou une meilleure relation locale.
C'est pourquoi la part de marché globale serait moins utile qu'une carte des immeubles et rues réellement desservis par chacun.
Le forfait SOVA 100 NEW à 650 roubles doit être lu contre cette structure. Il n'est pas assez bas pour être une rupture nationale. Il est assez proche de la moyenne pour rester crédible dans un marché concurrentiel. La promotion à 100 roubles pendant trois mois donne un levier commercial sans forcément sacrifier la première année, puisque l'engagement minimal et le prix ultérieur relèvent la moyenne annuelle. La difficulté est le coût d'acquisition. Si la promotion remplace simplement un client existant par un autre prix, elle réduit la marge.
Si elle permet de remplir des ports déjà installés et d'augmenter la densité d'un immeuble, elle peut être rationnelle.
Les offres groupées des grands opérateurs constituent une menace plus profonde que le débit seul. Un foyer qui reçoit internet fixe, mobile, télévision et contenus sous une seule facture peut accepter une qualité d'accès moins différenciée. MTS met explicitement en avant cette logique de bundle. Beeline et Rostelecom disposent également d'écosystèmes plus larges. Balttelecom peut répondre par la proximité, par le service, par des entreprises locales et par des raccordements que les grands acteurs traitent moins bien.
Mais son modèle est exposé si les concurrents nationaux décident de cibler précisément ses poches rentables avec des promotions, des bundles ou des rénovations d'immeubles.
Réglementation et discipline de conformité
La surface juridique de SOVAtelecom identifie ООО "Балттелеком" comme opérateur de communications et sujet de politique de données personnelles sous le droit russe. L'offre publique décrit des conditions de changement de prix et d'information client. Dans les télécoms russes, les opérateurs de réseau public supportent également des obligations liées à la réserve de service universel. L'article 60 de la loi sur les communications prévoit des paiements non fiscaux obligatoires et des pénalités dans ce cadre.
La règle n'est pas seulement une taxe technique ; elle crée une discipline administrative, déclarative et financière.
Un dossier d'appel spécifique à Balttelecom mentionne une demande ministérielle portant sur 73 046,97 roubles de dette envers la réserve de service universel et 54 316,49 roubles de pénalités, avec calcul supplémentaire à partir du 6 août 2024 jusqu'au paiement effectif. Le montant est faible par rapport à un chiffre d'affaires annuel dans les dizaines de millions de roubles. Il ne signale pas, à lui seul, une détresse financière. Il signale en revanche que la conformité réglementaire ne peut pas être ignorée dans l'analyse.
Pour un petit opérateur, les montants administratifs, les délais, les licences et les obligations de déclaration peuvent mobiliser une attention disproportionnée.
Il existe aussi une ambiguïté sur les licences. Certains extraits publics suggèrent des suspensions d'activité pour certaines licences, tandis que d'autres profils indiquent plusieurs licences actives. Sans confirmation actuelle du régulateur, il serait imprudent de conclure fortement. Cette prudence est importante : dans les télécoms, la licence n'est pas un papier décoratif. Elle conditionne le droit d'exploiter certains services, les obligations de reporting, les paiements associés et parfois la capacité à vendre à des entreprises ou à répondre à des contrats.
Une licence active, suspendue, expirée ou limitée n'a pas le même effet économique.
La géopolitique doit également être traitée avec précision. Kaliningrad est une région russe occidentale, séparée du territoire russe principal par des frontières internationales. Cela peut rendre les questions de routes, d'approvisionnement et de redondance plus visibles pour les opérateurs de communications. Mais les données disponibles ne démontrent pas un surcoût spécifique de Balttelecom ni une fragilité opérationnelle particulière due à cette géographie.
La bonne formulation est donc conditionnelle : la localisation rend la résilience plus stratégique, mais il faut des données sur les fibres, les amonts, les contrats et les stocks d'équipement pour traduire cette stratégie en risque financier.
Les signaux non officiels et ce qu'ils valent
Les avis clients publiés sur des agrégateurs ne sont pas une mesure statistique. Ils sont auto-sélectionnés, parfois anciens, parfois écrits par des clients très satisfaits ou très mécontents. Ils peuvent être influencés par la disponibilité d'alternatives dans un immeuble ou par un problème domestique qui ne vient pas entièrement de l'opérateur. Les utiliser comme note moyenne serait une erreur. Les ignorer serait également une erreur, car ils révèlent les points où l'économie d'un fournisseur local rencontre l'expérience réelle.
Les thèmes qui apparaissent autour de SOVAtelecom sont familiers : certains clients parlent de stabilité, de vitesse et de support ; d'autres de vitesse insuffisante, de dégradation le soir, de friction administrative ou d'une situation où peu d'autres fournisseurs sont disponibles. Pour un opérateur régional, ces thèmes sont centraux. Une dégradation le soir peut signaler une capacité amont insuffisante, une collecte locale saturée, un équipement d'immeuble vieillissant ou simplement des attentes mal calibrées. Une plainte sur le support peut signaler une équipe trop petite ou un processus trop manuel.
Une mention de manque d'alternative peut expliquer pourquoi un client reste malgré l'insatisfaction, mais aussi pourquoi le risque de churn augmente dès qu'un concurrent installe une solution.
Les signaux de trafic et de routage observés par des plateformes de mesure ont également des limites. Les répartitions humain/automatisé, bureau/mobile ou les statistiques de routage vues depuis un grand réseau ne représentent pas l'ensemble du trafic de Balttelecom. Elles peuvent toutefois aider à vérifier que l'ASN est visible, actif et cohérent avec une opération d'accès. L'absence de clients AS aval et la qualification orientée fournisseur d'accès réduisent l'hypothèse d'un modèle transit.
Les deux préfixes IPv4 et les reverse-DNS associés à Balttelecom soutiennent la thèse d'un réseau utilisé pour des clients finals.
Le signal non officiel le plus important est peut-être l'ensemble formé par ces indices. Pris isolément, un avis client, un faible nombre de téléchargements d'application ou une vue de routage ne décide rien. Pris ensemble, ils dessinent une entreprise locale à échelle limitée, avec une base assez réelle pour justifier un AS, des offres structurées et des fonctions de paiement, mais pas assez transparente pour que l'on puisse mesurer précisément la qualité du revenu. C'est exactement le type d'entreprise où l'analyse doit rester enracinée dans les détails pratiques plutôt que dans les récits de marque.
Ce qui ferait changer le jugement
Plusieurs faits pourraient modifier fortement l'évaluation. Le premier est le nombre de ports actifs par bâtiment, par technologie et par offre. Si Balttelecom dispose d'une forte densité dans des immeubles déjà amortis, avec peu de churn et peu d'interventions, l'économie résidentielle est plus attractive que les tarifs ne le laissent voir. Si, au contraire, la base est dispersée, vieillissante ou fortement promotionnelle, la marge apparente peut être fragile. Le taux de départ après la période à 100 roubles est particulièrement important.
Une promotion qui remplit durablement le réseau est rationnelle ; une promotion qui attire des clients instables consomme du support et du capital.
Le deuxième fait est la qualité de la capacité. Il faudrait connaître l'utilisation à l'heure de pointe, par amont et par zone, ainsi que l'historique des congestions. Les plaintes sur les débits du soir ne suffisent pas à conclure, mais elles donnent une question de due diligence. Un réseau peut afficher 100 Mbit/s et fonctionner correctement si le dimensionnement est prudent. Il peut aussi vendre trop de débit nominal par rapport à sa collecte.
Les prix de gros, les clauses de burst, la diversité réelle entre MegaFon, Rostelecom et d'éventuelles autres routes, et la redondance des noeuds déterminent la qualité économique de la promesse.
Le troisième fait est le mix de revenus. La société annonce des services entreprises et des travaux pour opérateurs mobiles. Si ces activités pèsent fortement, l'analyse par abonnements résidentiels équivalents devient trompeuse. Les entreprises peuvent payer plus mais exiger plus. Les travaux peuvent créer du revenu ponctuel mais pas la même récurrence. Une ventilation entre résidentiel appartement, maison individuelle, téléphonie, entreprise, colocation, externalisation, câblage et construction changerait la lecture du risque. Il faudrait aussi connaître la part des dix plus grands clients.
Une microentreprise peut sembler stable jusqu'au jour où un contrat important disparaît.
Le quatrième fait est le cycle de capital. L'âge des switches, des fibres d'accès, des équipements coeur, des alimentations, des batteries et des routeurs clients détermine la vraie rentabilité. Les comptes publics d'une année ne disent pas si l'investissement de remplacement est devant ou derrière l'entreprise. La même remarque vaut pour IPv6 : un plan de déploiement clair, une base d'équipements compatibles et un support prêt indiqueraient une opération techniquement entretenue ; une absence durable pourrait signaler une priorité d'investissement ailleurs ou une contrainte de ressources.
Le cinquième fait est réglementaire. La situation exacte de chaque licence, les obligations de réserve de service universel, les éventuels retards, les pénalités et la discipline de déclaration doivent être confirmés par des sources primaires à jour avant toute conclusion forte. Le dossier de dette et pénalités connu est petit au regard du revenu, mais il rend visible une zone de risque. Pour un opérateur local, la conformité est une partie de l'économie, pas un appendice juridique.
Lecture finale
LLC Balttelecom apparaît comme une société de télécommunications locale, active, identifiable, avec une présence réseau propre et une marque commerciale claire à Kaliningrad. Sa force potentielle vient de la proximité : immeubles servis, connaissance des routes locales, support, capacité à traiter les maisons individuelles et les entreprises de la région. Sa faiblesse potentielle vient de la même structure : petite taille, dépendance à des amonts visibles, manque d'échelle marketing face aux grands opérateurs, coûts de terrain et incertitude sur les investissements de remplacement.
Le prix public ne suffit pas à trancher. A 650 roubles pour 100 Mbit/s en appartement, SOVAtelecom ne vend pas une rareté évidente. A 1 350 roubles pour 100 Mbit/s en maison individuelle, elle vend un problème de distance et de main-d'oeuvre. La promotion à 100 roubles n'est pas forcément agressive si le client reste un an ; elle devient risquée si le churn est élevé ou si l'installation exige trop de temps. Les forfaits de téléphonie et les services entreprises ajoutent des marges possibles, mais aussi des coûts de support et de complexité.
Les ressources AS35239 donnent une base technique crédible : deux préfixes IPv4, 9 216 adresses, une inscription RIPE, des relations amont visibles, pas de clients AS aval observés, pas d'IPv6 originé visible. Cette base correspond à un opérateur d'accès régional. Elle ne crée pas une rente indépendante. La valeur économique reste dans les clients raccordés et dans la capacité à les servir moins cher que le revenu mensuel qu'ils apportent.
Le jugement prudent est donc le suivant : Balttelecom peut être une bonne petite franchise locale si ses poches d'accès sont denses, si les installations sont amorties, si le churn après promotion est faible, si les contrats entreprises sont profitables et si le réseau n'exige pas un cycle de capex lourd. Elle peut devenir vulnérable si les grands opérateurs attaquent ses meilleures adresses, si la capacité de pointe se tend, si les obligations réglementaires se multiplient, si les licences posent problème ou si les revenus 2025 incluent une part ponctuelle qui ne se répète pas.
Ce n'est pas une histoire de croissance spectaculaire. C'est une histoire de discipline. Dans ce type d'opérateur, les grandes réponses viennent des petits faits : combien de ports actifs, combien de maisons rentables, combien de camions envoyés, combien de plaintes du soir, combien de roubles par mégabit amont, combien de clients entreprises concentrent le revenu, combien d'équipements devront être remplacés. Tant que ces faits restent publics seulement par fragments, Balttelecom doit être classée comme un opérateur local plausible et économiquement lisible, mais encore insuffisamment transparent pour une conviction forte.
Sources
- https://sovatelecom.ru/
- https://sovatelecom.ru/home
- https://sovatelecom.ru/intro
- https://sovatelecom.ru/news
- https://sovatelecom.ru/offer
- https://sovatelecom.ru/terms
- https://sovatelecom.ru/docum/%D0%94%D0%BE%D0%BC%D0%B0%D1%88%D0%BD%D0%B8%D0%B9%20%D0%B8%D0%BD%D1%82%D0%B5%D1%80%D0%BD%D0%B5%D1%82.pdf
- https://sovatelecom.ru/docum/%D0%98%D0%BD%D1%82%D0%B5%D1%80%D0%BD%D0%B5%D1%82%20%D0%B2%20%D1%87%D0%B0%D1%81%D1%82%D0%BD%D1%8B%D0%B9%20%D0%B4%D0%BE%D0%BC.pdf
- https://sovatelecom.ru/docum/%D0%A2%D0%B0%D1%80%D0%B8%D1%84%D1%8B%20%D0%9C%D0%93%D0%9C%D0%9D.pdf
- https://sovatelecom.ru/docum/%D0%9B%D0%BE%D0%BA%D0%B0%D0%BB%D1%8C%D0%BD%D0%B0%D1%8F%20%D1%81%D0%B5%D1%82%D1%8C.pdf
- https://play.google.com/store/apps/details?id=client.org.sovatelecom.ru
- https://www.ripe.net/membership/member-support/list-of-members/ru/balttelecom/
- https://bgp.tools/as/35239
- https://ipinfo.io/AS35239
- https://www.cidr-report.org/cgi-bin/as-report?as=AS35239&view=2.0
- https://whois.ipip.net/AS35239
- https://www.iplocate.io/AS35239
- https://bgp.gibir.net.tr/as/35239/tr
- https://radar.cloudflare.com/traffic/as35239/
- https://radar.cloudflare.com/routing/as35239
- https://www.ipxo.com/ip-info/78.155.183.0/24/
- https://ipinfo.io/ips/78.155.161.0/24
- https://ipinfo.io/78.155.176.222
- https://stats.labs.apnic.net/ecn/AS35239
- https://cyber.harvard.edu/netmaps/country_detail.php/?cc=RU
- https://www.tbank.ru/business/contractor/legal/1163926071495/
- https://companies.rbc.ru/id/1163926071495-ooo-balttelekom/
- https://check.tochka.com/company/1163926071495/
- https://zachestnyibiznes.ru/company/ul/1163926071495_3906992494_OOO-BALTTELEKOM
- https://synapsenet.ru/organizacii/1163926071495-ooo-balttelekom
- https://companium.ru/id/1163926071495-balttelekom
- https://base.garant.ru/66601953/
- https://www.consultant.ru/document/cons_doc_LAW_43224/ccc34d27beaf7a4aad965aeceab180d9526ebd5c/
- https://normativ.kontur.ru/document?documentId=417803&moduleId=1
- https://www.klerk.ru/buh/articles/444461/
- https://www.garant.ru/products/ipo/prime/doc/60364536/
- https://www.garant.ru/products/ipo/prime/doc/60468581/
- https://101internet.ru/kaliningrad/providers/sovatelecom
- https://inetgu.ru/kaliningrad/providers/sovatelecom.html
- https://101internet.ru/kaliningrad/rating/sovatelecom
- https://inetgu.ru/kaliningrad/providers/sovatelecom/otzivy.html
- https://provayder.net/kaliningrad/providers/sovatelecom/
- https://titsi.ru/
- https://101internet.ru/kaliningrad/reviews
- https://provayder.net/kaliningrad/rating/
- https://dominternet.ru/analytics/prices/
- https://dominternet.ru/kaliningrad/providers/rostelecom/
- https://tarifnik.ru/kaliningrad/provaydery/rostelekom/tarify-domashniy-internet
- https://kaliningrad.rt.ru/homeinternet/with-router
- https://kaliningrad.rt.ru/-divnoe-/homeinternet/private_house
- https://beelinefiber.ru/kaliningrad/
- https://beellne.ru/kaliningrad
- https://tarifnik.ru/kaliningrad/provaydery/beeline/vse-tarify
- https://kaliningrad.beeline.ru/customers/support/home/tsifrovoe-televidenie/oplata-domashnego-interneta-i-tv/
- https://kaliningrad.mts.ru/personal/novosti/2025-07-16/vstrechajte-novie-tarifi-s-domashnim-internetom-i-mobiljnoj-svyazjyu-
- https://39.rosstat.gov.ru/publications_2/document/262490
- https://39.rosstat.gov.ru/population
- https://eng.rosstat.gov.ru/17.6.1?print=1
- https://www.council.gov.ru/en/structure/regions/KGD/
- https://news.cision.com/telia/r/telia-grows-as-a-player-on-the-russian-market%2Ce38716
- https://pcnews.ru/news/cnews/4264.html
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance