
Résumé
- Au troisième trimestre 2025, les revenus du segment centres de données atteignent 204 millions de dollars contre 153 millions un an plus tôt, soit 33 % de croissance publiée et 32 % à taux de change constant ; la marge d'EBITDA ajusté du segment ressort à 52,6 %, en hausse d'environ 900 points de base (communiqué déposé auprès de la SEC, transcription de la conférence de résultats).
- Le portefeuille compte 452 MW en exploitation loués à 97 %, 203 MW en construction pré-loués à 61 % et 685 MW en réserve de développement, pour 1,3 GW de capacité développable au total (présentation des résultats T3 2025).
- Sur le trimestre, 13 MW de nouveaux baux ont été signés mais 3 MW seulement ont été mis en service : le facteur limitant s'est déplacé de la demande vers l'énergie et la construction.
Ce que le trimestre chiffre
Le segment centres de données reste la plus petite des activités d'Iron Mountain et la plus rapide. À l'échelle du groupe, le chiffre d'affaires atteint 1 754 millions de dollars contre 1 557 millions un an plus tôt, l'EBITDA ajusté est présenté comme un record trimestriel à 660 millions, l'AFFO à 393 millions (1,32 dollar par action) et le dividende trimestriel a été relevé de 10 % (communiqué du déposant, communiqué de la société). Les activités dites de croissance — centres de données, numérique et gestion du cycle de vie des actifs — progressent ensemble de plus de 30 % sur un an.
Dans le détail du segment, la croissance organique des loyers de stockage atteint 32 %, le taux de résiliation n'est que de 0,3 %, et les renouvellements ont été signés à +14 % en trésorerie et +19 % selon les normes comptables. Environ 300 baux représentant 11 MW ont été renouvelés sur le trimestre, et 13 MW de nouveaux baux ont été signés. Après la clôture, la société indique avoir signé 11 MW supplémentaires, dans le cadre d'une opération où un client a transféré son bail londonien de 25 MW vers un bail élargi de 36 MW couvrant l'ensemble du site de Chicago (présentation T3 2025, communiqué de la société).
La mécanique : de l'électricité contractée au loyer encaissé
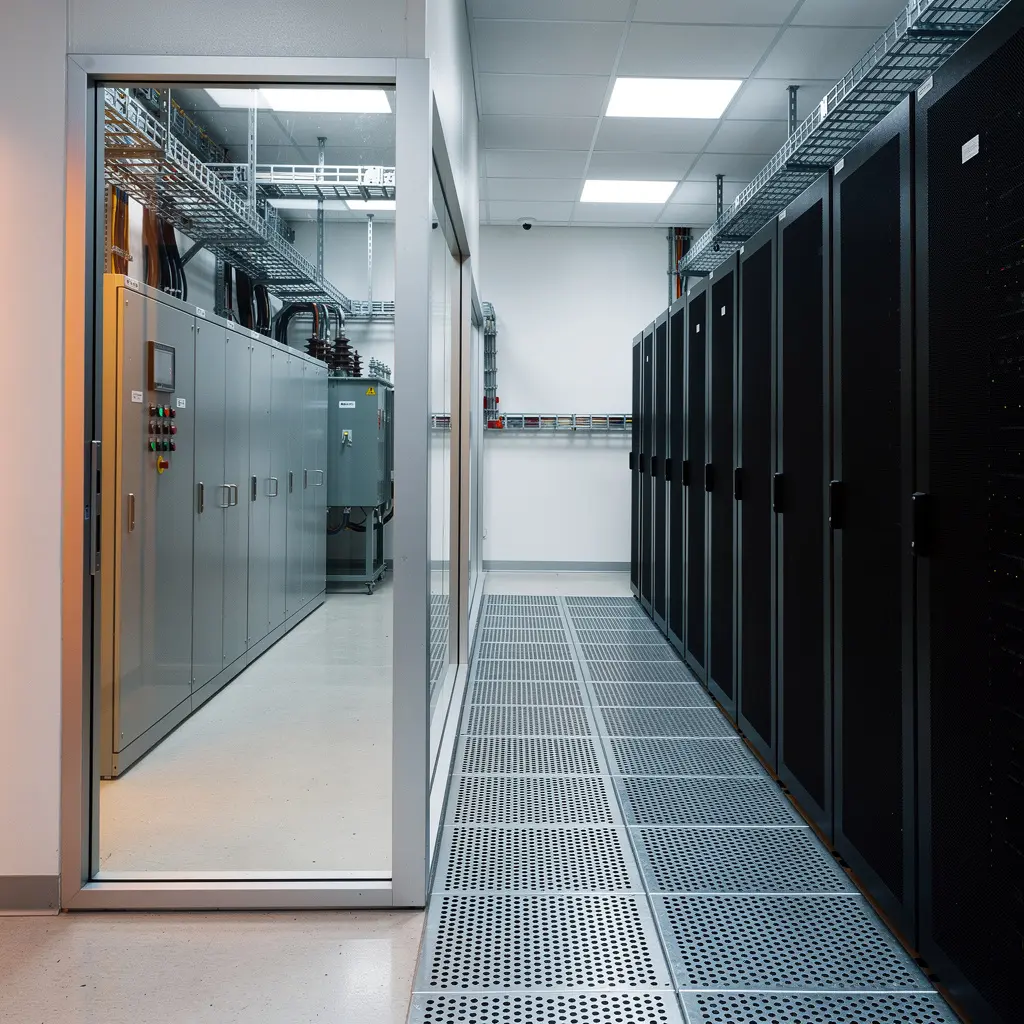
La capacité d'un centre de données ne se vend pas comme un entrepôt. Quatre étapes séparent un terrain de l'énergie d'un loyer comptabilisé. D'abord l'électricité : une puissance appelée auprès d'un réseau, avec un calendrier d'interconnexion qui appartient largement au gestionnaire de réseau, pas au propriétaire. Ensuite l'enveloppe : le bâtiment, les groupes froids, les transformateurs. Ensuite le bail : un client s'engage sur des mégawatts pendant une durée longue, ce qui déclenche la construction mais pas le revenu.
Enfin la mise sous tension et l'acceptation par le client, moment où la capacité « pré-louée » devient « en service » et où la facturation commence.
C'est cette troisième et quatrième étape que le trimestre éclaire. La société indique qu'environ 450 MW de capacité doivent être mis sous tension dans les 24 prochains mois. Les chiffres de cette fenêtre ne sont pas parfaitement cohérents d'une source à l'autre : une présentation évoque environ 250 MW dans les 18 prochains mois, tandis que la transcription de la conférence décrit environ 150 MW sur 18 mois puis un complément de 200 MW dans les six mois suivants (présentation T3 2025, transcription). Les deux formulations ne se réconcilient pas et doivent être traitées comme une incertitude, non comme un chiffre.
La prévision, elle, est cohérente avec cette mécanique. La direction attend près de 30 % de croissance des revenus de centres de données en 2025, puis au moins 25 % en 2026 sur la seule base du carnet actuel, avant toute nouvelle signature, et environ 250 millions de dollars de croissance supplémentaire à partir de 2027 (présentation T3 2025, transcription). Autrement dit : la croissance de 2026 est déjà contractée ; celle de 2027 dépend encore de ce qui reste à convertir.
Où la chaîne se bloque
Trois observations resserrent le problème. Premièrement, l'écart entre 13 MW signés et 3 MW mis en service dans le même trimestre : signer est désormais plus facile que livrer. Deuxièmement, le stock en réserve — 685 MW détenus pour développement — représente une option d'achat sur la croissance future, mais chaque mégawatt de cette réserve exige de la puissance, du capital et des autorisations avant de générer le premier dollar de loyer.
Troisièmement, la marge : un EBITDA ajusté de segment à 52,6 %, en hausse de 900 points de base, suggère qu'une partie de la rentabilité vient du remplissage des capacités déjà en service, et non de l'ouverture de nouvelles.
Le taux de location de 97 % sur la base installée est le signal le plus ambigu du dossier. Il indique une demande solide ; il indique aussi qu'il reste peu de marge en interne pour absorber la croissance. Toute progression doit donc venir de la mise sous tension de capacité nouvelle, dans un calendrier que la société ne contrôle que partiellement.
Ce que les chiffres ne permettent pas de conclure
Le jeu de sources disponible ne contient ni dépense d'investissement par mégawatt, ni termes des contrats d'électricité, ni coût du capital, ni retour sur investissement du segment. Il ne donne pas non plus de définition du carnet de commandes assortie d'un historique de conversion, ni d'information sur la qualité de crédit ou la concentration des clients. Les deux pages d'atterrissage des relations investisseurs citées ci-dessous constituent les surfaces de publication de la société, pas des documents lus pour cet article. Les résultats du troisième trimestre 2025, publiés le 5 novembre 2025, constituent le cycle de publication le plus récent capté ici ; tout chiffre doit être retesté au trimestre suivant (page des communiqués, page des résultats trimestriels).
Sources
- Communiqué de résultats T3 2025 déposé auprès de la SEC
- Présentation des résultats T3 2025
- Page des communiqués de presse, relations investisseurs
- Page des résultats trimestriels, relations investisseurs
- Communiqué de résultats T3 2025 hébergé par la société
- Transcription de la conférence de résultats T3 2025 (source tierce)
- Fiche de l'entité Iron Mountain Data Center
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance