
Résumé
- INWIT a déclaré 499,6 millions d’euros de revenus au premier semestre 2025, en hausse de 9,2 %, et 454,4 millions d’euros d’EBITDA récurrent, en hausse de 10,3 %.
- Les objectifs annuels ont été maintenus, mais leur réalisation dépend encore des colocations, de l’utilisation commerciale de la fibre, des investissements des opérateurs et du rythme du déploiement de la 5G.
Selon les résultats d’INWIT au 30 juin 2025, le groupe a enregistré 499,6 millions d’euros de revenus totaux au premier semestre, soit une hausse de 9,2 % par rapport à la même période de 2024. L’EBITDA récurrent s’est établi à 454,4 millions d’euros, en progression de 10,3 %, pour une marge de 90,9 %.
La différence entre les deux taux de croissance est économiquement importante. Lorsque l’EBITDA récurrent augmente plus vite que les revenus, cela suggère que les recettes supplémentaires peuvent être absorbées par une base d’actifs et une structure opérationnelle déjà en place. Pour une société de tours, cette logique dépend notamment de la possibilité d’accueillir davantage d’équipements ou de services sur des infrastructures existantes. Elle ne prouve cependant pas que chaque nouvelle colocation produira la même rentabilité, ni que la marge du semestre constitue un niveau garanti pour les périodes suivantes.
INWIT a également maintenu ses objectifs pour l’ensemble de 2025. La société visait un chiffre d’affaires compris entre 1,015 et 1,020 milliard d’euros ainsi qu’un EBITDA récurrent de 915 à 920 millions d’euros, comme l’indique sa page consacrée aux résultats financiers de l’exercice 2025. Ces montants étaient des prévisions de direction, et non des résultats déjà réalisés au 30 juin.
Cette distinction borne la lecture du semestre. La publication confirme une amélioration mesurée des revenus et de l’EBITDA récurrent. La confirmation des objectifs indique que la direction ne voyait alors pas de raison de modifier sa trajectoire annuelle. Elle ne supprime pas les conditions nécessaires pour atteindre cette trajectoire pendant le second semestre.
Le mécanisme opérationnel derrière la croissance
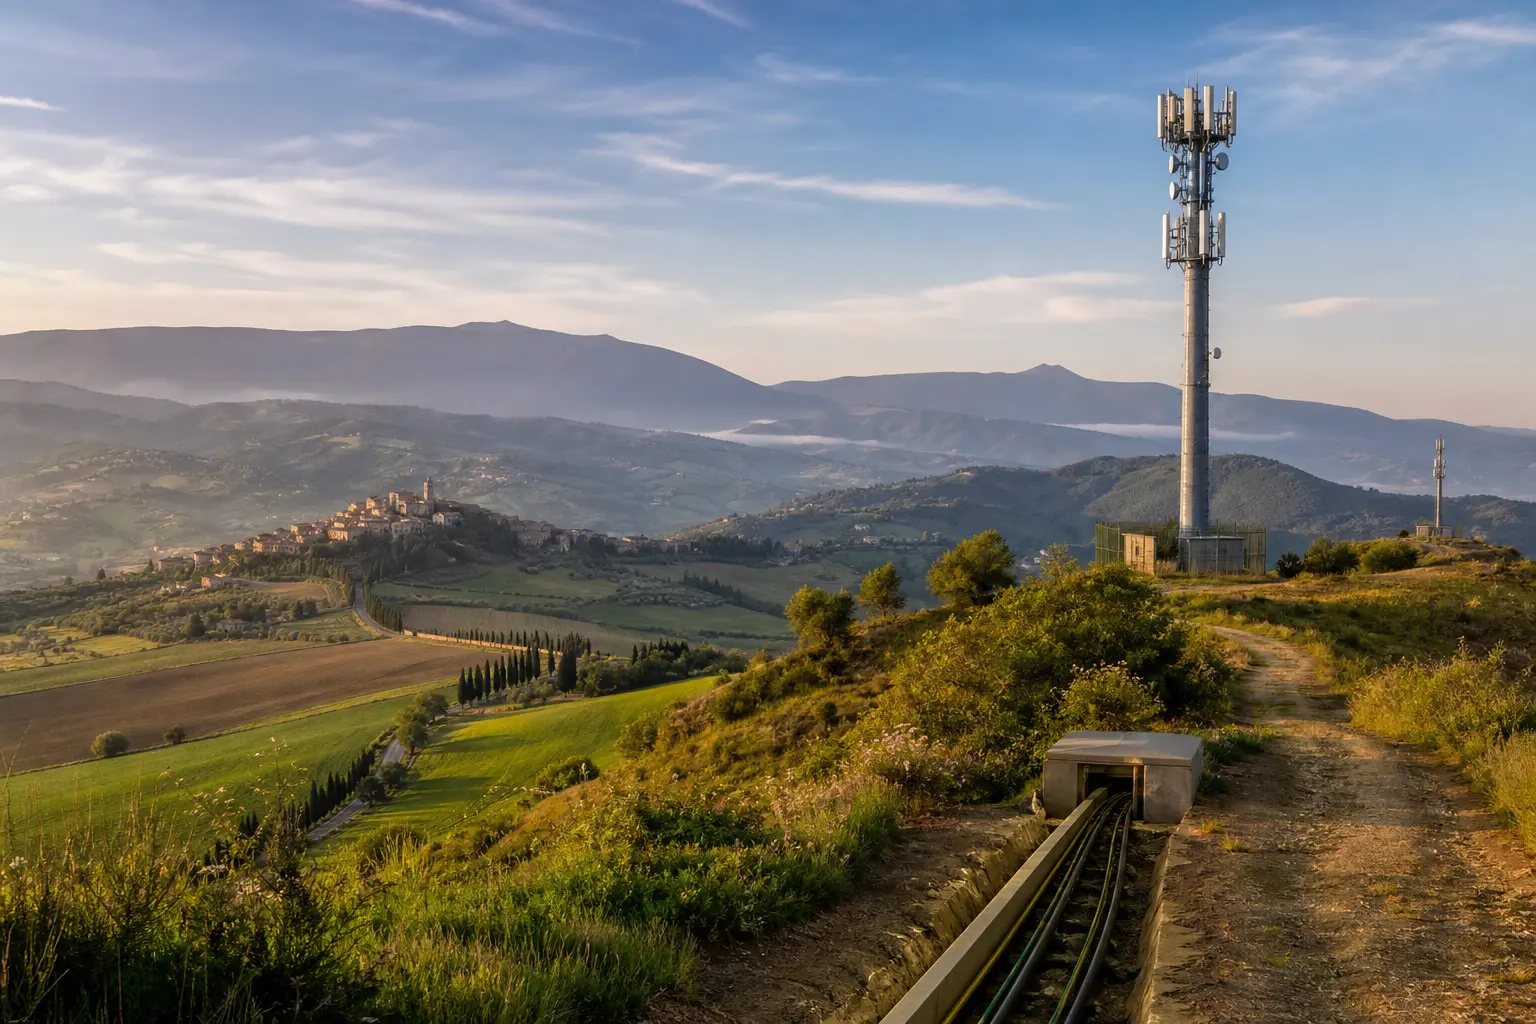
Le modèle d’INWIT repose sur des infrastructures passives pouvant accueillir les équipements de plusieurs opérateurs. Une tour déjà construite engage des coûts de site, d’entretien, d’alimentation et d’accès. Lorsqu’une colocation supplémentaire utilise cette même base, une partie du revenu additionnel peut être générée sans reproduire intégralement le coût initial de l’actif. C’est le principal mécanisme susceptible de relier la croissance des colocations à une progression plus rapide du résultat opérationnel.
La fibre de raccordement et les autres services d’infrastructure peuvent renforcer ce mécanisme. Une tour reliée à une capacité de transmission suffisante devient plus utile à mesure que les opérateurs densifient leurs réseaux et augmentent les volumes de données. La 5G peut donc soutenir la demande adressée à INWIT, mais seulement si les opérateurs déploient effectivement leurs équipements, commandent des capacités supplémentaires et signent les engagements correspondants.
Le site institutionnel d’INWIT présente l’entreprise comme un fournisseur d’infrastructures numériques et de connectivité en Italie. Cette position place le groupe entre les besoins de couverture des opérateurs mobiles et les contraintes physiques du déploiement : disponibilité des sites, autorisations, raccordement, alimentation et calendrier de mise en service.
La chaîne économique peut être décrite en plusieurs étapes. La demande de données pousse les opérateurs à améliorer leur couverture ou leur capacité. Ces opérateurs doivent ensuite choisir des sites, conclure ou étendre des contrats d’hébergement et installer leurs équipements. INWIT peut alors percevoir des revenus récurrents et, si les coûts marginaux restent contenus, convertir une partie de ces revenus en EBITDA et en capacité d’investissement. Une rupture à n’importe quelle étape — déploiement reporté, autorisation retardée, contrat non signé ou concurrence accrue — peut réduire l’effet attendu.
Ce que la marge ne démontre pas encore
Une marge d’EBITDA récurrent de 90,9 % témoigne d’une forte efficacité au niveau de l’indicateur publié, mais elle ne suffit pas à établir un pouvoir de marché durable. Pour conclure à un avantage structurel, il faudrait également examiner la durée et les conditions des contrats, la concentration des clients, les possibilités de substitution, les coûts de changement de fournisseur, les obligations réglementaires et la capacité des concurrents à proposer d’autres sites.
La croissance des revenus ne doit pas non plus être attribuée automatiquement à la seule 5G. Les nouvelles colocations, les services d’infrastructure, la fibre et d’autres besoins de couverture peuvent contribuer à l’activité. Le rythme d’adoption de la 5G par les utilisateurs finaux n’est qu’un élément de la décision d’investissement des opérateurs. Les dépenses peuvent aussi dépendre de leur situation financière, de leurs priorités en matière de spectre et de la consolidation du marché italien.
La confirmation des objectifs annuels constitue donc un test, pas son résultat. Pour atteindre la fourchette annoncée, INWIT devait continuer à convertir son activité commerciale et la demande d’infrastructure en revenus comptabilisés, tout en protégeant ses marges et en finançant les investissements nécessaires.
Les conditions à surveiller
Le premier indicateur est l’évolution des colocations. Une augmentation du nombre d’équipements ou d’opérateurs hébergés par site apporterait un signal direct sur l’utilisation de la base d’actifs. À l’inverse, une progression limitée indiquerait que la demande générale de connectivité ne se transforme pas aussi rapidement en contrats supplémentaires.
Le deuxième est la réalisation des investissements de raccordement et de densification. La fibre peut améliorer la valeur d’un site, mais elle nécessite des dépenses, des travaux et parfois des autorisations. Son rendement dépend de l’utilisation commerciale qui suit. Une expansion physique sans engagement suffisant des clients pèserait sur la génération de trésorerie avant de produire les revenus attendus.
Le troisième est la discipline des opérateurs mobiles. Une consolidation, une réduction des budgets ou une renégociation des besoins de réseau peut modifier le volume et le calendrier des commandes. Une société de tours bénéficie de contrats récurrents, mais reste exposée aux décisions d’investissement d’un nombre limité de grands clients.
Enfin, le cadre réglementaire peut influencer les délais de construction, l’accès aux sites et les conditions de partage des infrastructures. Des procédures plus rapides peuvent faciliter la densification ; des contraintes supplémentaires peuvent retarder la conversion de la demande en actifs opérationnels.
La documentation de gouvernance de la société comprend aussi le compte rendu de l’assemblée des actionnaires ayant approuvé les états financiers 2025. Cette étape formelle confirme l’approbation des comptes concernés, mais elle ne change pas, à elle seule, le mécanisme commercial qui détermine les performances futures.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance