
Résumé
- Le trust de NMP contenait environ 119,8 millions de dollars au 4 septembre. Les actionnaires publics peuvent toutefois se faire rembourser, puis les frais dus à la clôture sont servis avant que le reliquat ne devienne fonds de roulement.
- Le contrat n'impose ni trésorerie minimale ni financement externe pour conclure. La réalisation juridique et la capacité d'investir au lendemain de l'opération constituent donc deux épreuves distinctes.
- Le vendeur peut rester créancier à hauteur de 82 millions de dollars. Il doit aussi recevoir 75 millions d'actions préférentielles portant 9 % par an, soit 6,75 millions sur douze mois avant capitalisation.
- Si la dette conservée atteint son plafond, le calcul contractuel donne 318 millions de contrepartie en titres, dont 75 millions de préférence et 243 millions d'actions ordinaires. Ce scénario illustre la formule ; il ne prédit pas les soldes de clôture.
- Les 140 millions de chiffre d'affaires 2025 et la marge d'EBITDA de 12,5 % annoncés par GTS ne sont pas audités, et l'EBITDA n'est pas rapproché d'une mesure GAAP. Le S-4 doit fournir la prochaine pièce vérifiable.
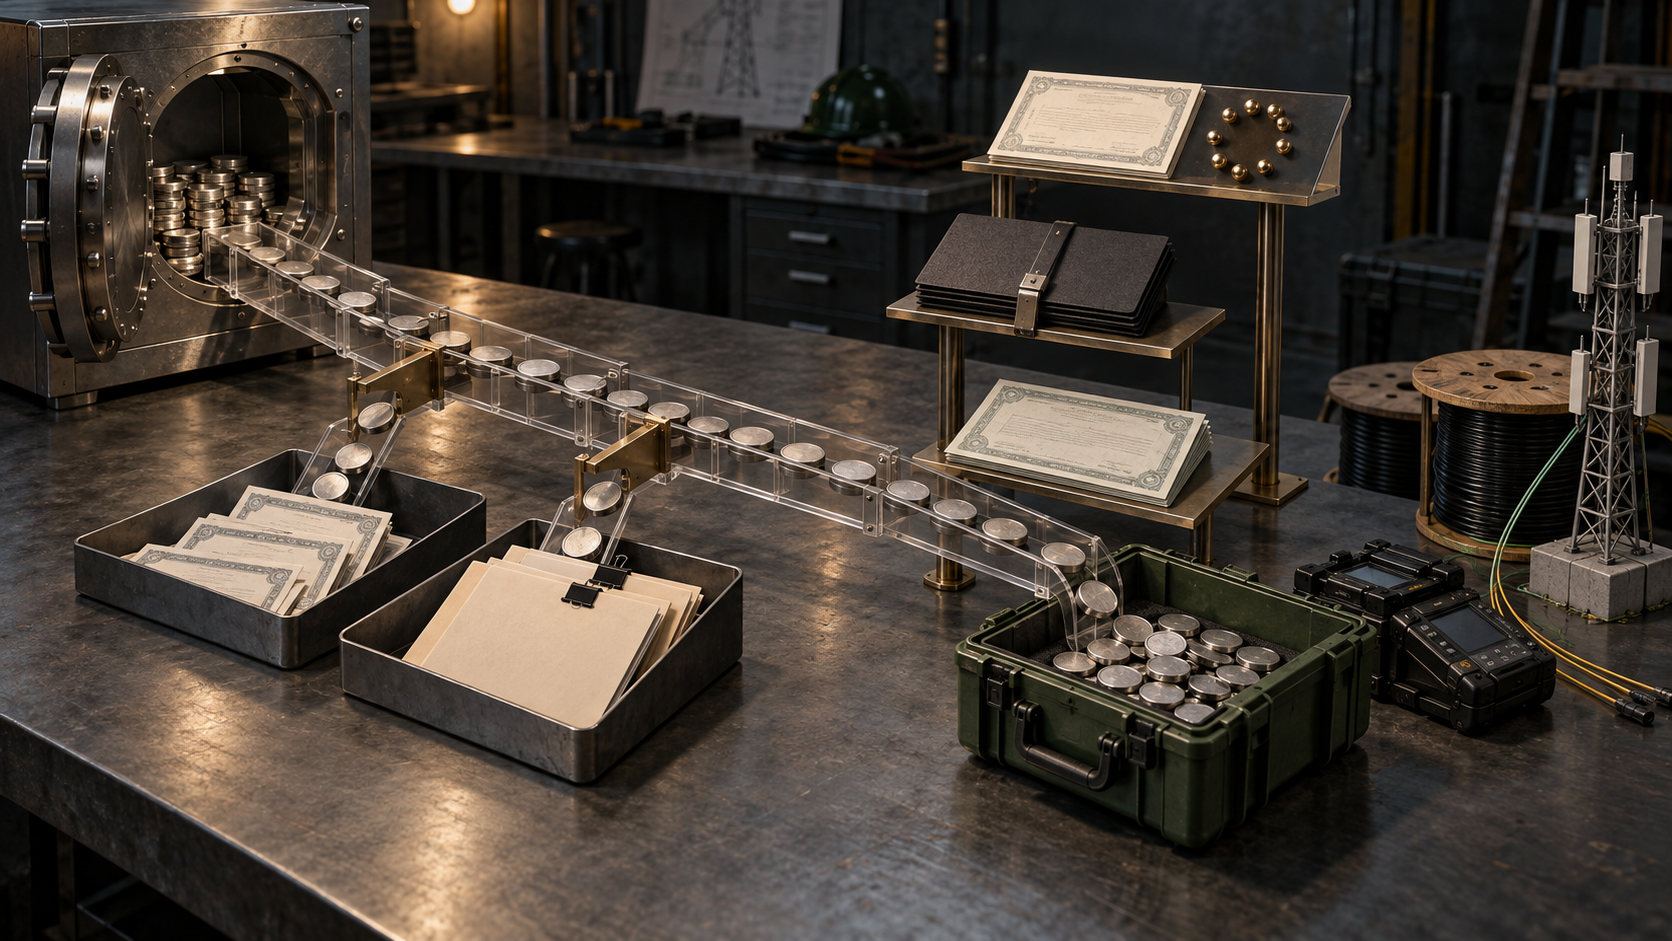
Le bas de la cascade n'apparaît pas dans le communiqué
Un trust de SPAC ressemble facilement à une caisse mise à la disposition de la cible. Ici, la documentation lui assigne plusieurs propriétaires successifs. Les actionnaires publics disposent d'abord du droit au rachat. L'argent survivant devient le produit disponible du trust. Il paie ensuite les charges courues et différées de NMP, certaines avances du sponsor, les coûts d'une éventuelle prolongation ainsi que d'autres frais impayés de la société. Seul le dernier solde constitue la réserve de fonds de roulement de la nouvelle entité.
NMP déclarait 119,212 millions de dollars dans le trust fin juin et seulement 106 746 dollars de cash hors trust. Le communiqué donne environ 119,8 millions au 4 septembre, sans taux de rachat ni frais estimés : une limite supérieure, pas une injection promise.
Deux jours ouvrés avant la clôture, NMP doit remettre une estimation des produits après rachats, des dépenses et de la réserve finale. C'est ce tableau, et non la photographie brute du trust, qui permettra de juger la marge de manœuvre immédiate de GTS.
L'absence de seuil facilite la clôture, pas nécessairement la croissance
La transaction n'est pas soumise à une condition de cash minimal. Elle n'exige pas non plus un financement tiers. Les parties estiment que les liquidités existantes et les flux internes de GTS suffisent à l'activité courante.
Cette souplesse limite le risque qu'un grand nombre de rachats fasse échouer l'accord, mais déplace la question vers le premier bilan. Fibre, réseaux mobiles, centres de données et acquisitions absorbent équipes, équipements et avances. Une cotation n'assure pas que le trust financera ces ambitions.
Il faut donc séparer trois phrases : l'opération peut conclure, GTS peut continuer son activité, et GTS peut accélérer son plan. La documentation soutient les deux premières sous conditions. Elle ne chiffre pas encore la troisième.
Le vendeur ne transforme pas tous ses droits en actions ordinaires
Avant la clôture, les dettes envers Streeterville Capital doivent être réorganisées. Un billet garanti de premier rang de 75 millions et une ligne du vendeur pouvant atteindre 7 millions, intérêts compris dans la limite annoncée, peuvent maintenir jusqu'à 82 millions de dette envers le vendeur.
La formule retire cette dette de la valeur d'entreprise pour calculer la contrepartie en titres. Avec 82 millions, celle-ci vaut 318 millions. Après les 75 millions réservés aux actions préférentielles, 243 millions restent pour les actions ordinaires. Si la dette réelle est moindre, ces montants changent : ils ne doivent pas être présentés comme une table de capitalisation finale.
La préférence est un coût récurrent. Sa valeur nominale de 75 millions rapporte 9 % par an. Le paiement se fait en principe par émission de nouvelles actions préférentielles, sauf décision du conseil de payer en espèces. Elle est prioritaire sur les actions ordinaires, convertible initialement à 12 dollars et assortie de droits de consentement sur certaines dettes, sûretés, émissions décotées et opérations fondamentales. Après défaut déclaré et non réparé, le taux peut passer à 12 %.
Payer en titres protège la trésorerie du trimestre, mais augmente la créance préférentielle future. Le coût ne disparaît pas ; son règlement est reporté et capitalisé.
Cinq pour cent des actions peuvent peser bien plus dans le vote
La part ordinaire du vendeur est divisée à 95 % en classe A et à 5 % en classe B. Les droits économiques sont identiques. En revanche, chaque action B porte vingt voix, contre une pour une action A, et se convertit une pour une.
Cette architecture rend les pourcentages bruts trompeurs. Les rachats réduisent à la fois le cash et le nombre d'actions publiques qui demeurent. Les droits de NMP se convertissent aussi en actions, la dette finale modifie le nombre de titres du vendeur, et un plan d'intéressement représentant 15 % des actions après clôture est prévu. Sans le tableau pro forma, annoncer un pourcentage de contrôle serait prématuré.
Votes renforcés et protections préférentielles doivent être lus ensemble : les premiers gouvernent les décisions ordinaires, les secondes encadrent certains choix de financement.
Les multiples reposent encore sur des chiffres non audités
GTS avance environ 140 millions de dollars de revenus en 2025, 36 % de croissance et 12,5 % de marge d'EBITDA. L'EBITDA implicite est proche de 17,5 millions. La valeur d'entreprise correspond donc mécaniquement à environ 2,86 fois les revenus et 22,9 fois cet EBITDA.
Ces ratios ne suffisent pas à conclure. Le communiqué précise que les données sont non auditées, susceptibles d'ajustement et que l'EBITDA non-GAAP n'est pas rapproché. Il ne fournit pas encore le flux de trésorerie, le besoin en fonds de roulement, la concentration des clients, la qualité du carnet de commandes ou les dépenses d'investissement.
Le contrat prévoyait la remise des comptes audités au plus tôt le 19 septembre ou quinze jours après signature, sauf date ultérieure décidée par NMP. Le S-4 doit ensuite rapprocher résultats historiques, financement et capitalisation pro forma. Avant lui, la précision des multiples ne doit pas masquer l'imprécision du cash disponible.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance