
Résumé
- Le DFKI est une GmbH à but non lucratif fondée en 1988, dont le capital social déclaré est de 2 080 000 euros et qui se présente comme un partenariat public-privé ; sa gouvernance associe la fédération, quatre Länder, des universités et des industriels.
- L’engagement d’octobre 2021 — jusqu’à 22 millions d’euros par an sur sept ans, dont la moitié fédérale — est décrit par le ministère fédéral compétent comme un financement de projets, et non comme le financement institutionnel accordé aux cinq centres de compétence universitaires en IA.
- Le transfert vers l’industrie est réel mais inégalement documenté : les cas nommés (Insiders Technologies, semvox racheté par CARIAD, b4value.net racheté à 75 % par DATEV) montrent une trajectoire d’absorption par des entreprises établies, tandis que le total de « plus de 100 spin-offs » reste une auto-déclaration non auditée, dont le périmètre n’est pas défini.
Le Deutsches Forschungszentrum für Künstliche Intelligenz (DFKI) fait partie de ces institutions que l’on cite plus souvent qu’on ne les mesure. Fondé en 1988, il se présente comme un partenariat public-privé à but non lucratif dans son propre profil d’entreprise et revendique une double vocation : recherche fondamentale et recherche industrielle. Comprendre ce que cette formule produit réellement suppose de séparer trois choses que la communication institutionnelle tend à confondre : la forme juridique, la structure de financement et les résultats de transfert effectivement identifiables.
Une société de droit privé, une mission d’intérêt général
Le cadre juridique est celui d’une société à responsabilité limitée allemande. Le registre du commerce d’Amtsgericht Kaiserslautern porte l’immatriculation HRB 2313, une inscription au 14 septembre 1988, un capital social de 2 080 000 euros et un siège social au 122 Trippstadter Straße à Kaiserslautern ; la même source signale une modification des statuts en 2025 portant notamment sur la section relative à l’utilité publique d’après le miroir commercial du registre. Il s’agit donc d’une structure de droit privé, non d’un établissement public, ce qui a des conséquences concrètes sur la manière dont ses comptes doivent être lus.
Un détail de statut institutionnel mérite d’être souligné, car il est souvent absent des portraits de l’institut : un document législatif du Bundesrat consacré à ces questions note que le DFKI est une GmbH indépendante, extérieure aux grands organismes de recherche allemands — Fraunhofer, Max Planck, Leibniz et Helmholtz — et qu’il ne peut donc pas recourir à la loi sur la liberté de la science (Wissenschaftsfreiheitsgesetz) selon la Drucksache 289/20. Autrement dit, l’institut ne bénéficie ni du statut ni des marges de manœuvre budgétaires reconnus aux grands établissements de recherche financés par l’État.
La gouvernance reflète ce positionnement hybride. Le gouvernement fédéral et les Länder de Rhénanie-Palatinat, de Sarre, de Brême et de Basse-Saxe siègent au conseil de surveillance, aux côtés d’universités, de Fraunhofer et de représentants de l’industrie comme l’indique DFKI. Le même profil de l’institut décrit ses sources de financement : l’Union européenne, le ministère fédéral de la Recherche, de la Technologie et de l’Espace (BMFTR), le ministère fédéral de l’Économie (BMWE), les Länder, la Deutsche Forschungsgemeinschaft (DFG) et la coopération avec des partenaires industriels. C’est la liste des bailleurs, pas leur poids respectif.
Un engagement fédéral décrit de deux façons différentes
Le point le plus utile pour juger le modèle n’est pas le montant annoncé, mais la qualification juridique et budgétaire de ce montant.
En octobre 2021, le BMBF et sept Länder ont déclaré leur intention de soutenir le DFKI à hauteur de 22 millions d’euros par an, dont la moitié apportée par la fédération, sur une durée de sept ans dans le communiqué de presse du ministère fédéral. L’institut reprend la même formulation — jusqu’à 11 millions d’euros par an du BMBF et autant des Länder d’accueil, soit jusqu’à 22 millions au total — dans sa propre annonce. Il s’agit d’une déclaration d’intention assortie d’un plafond (« jusqu’à »), pas d’une dépense annuelle auditée.
La description ministérielle actuelle ajoute une distinction qui change la lecture du modèle. Le ministère fédéral chargé de la recherche indique que les cinq centres de compétence en intelligence artificielle hébergés par des universités reçoivent, depuis le 1er juillet 2022, un financement institutionnel pouvant atteindre 50 millions d’euros par an, tandis que le DFKI perçoit du BMFTR un financement de projets pouvant atteindre 11 millions d’euros par an sur la page ministérielle consacrée à l’IA. Financement institutionnel et financement de projets ne sont pas interchangeables : le premier couvre la structure et la continuité, le second dépend de projets gagnés, évalués et limités dans le temps. Dans cette lecture, la moitié « fédérale » du modèle DFKI est une activité de projet, pas une dotation de base.
L’écart de mesure entre les différentes sources publiques devient alors visible. Le document du Bundesrat de 2020 cite, pour 2019, un total bilantaire d’environ 133 millions d’euros et une production opérationnelle d’environ 59 millions d’euros, dont environ 19 % provenant de la recherche sous contrat pour l’industrie Drucksache 289/20. Un profil d’exposant daté de février 2024 indique un « volume financier » 2022 de 82,6 millions d’euros, environ 928 collaborateurs permanents et 634 étudiants salariés, et cite parmi les actionnaires de grandes universités ainsi que des entreprises telles que SAP, Deutsche Telekom, BMW, Volkswagen, Bosch, Microsoft, Intel, NVIDIA, Google, Airbus ou ZF profil d’exposant Hannover Messe 2024. Un agrégateur commercial de données d’entreprise, qui compile des dépôts comptables, rapporte un chiffre d’affaires d’environ 88,2 millions d’euros en 2024 assorti d’une perte modeste d’environ 331 000 euros, environ 55,7 millions en 2023, et une ligne d’activité commerciale de 11,268 millions d’euros (12,8 %) données d’agrégateur, non primaires.
Ces quatre chiffres ne forment pas une série. Total bilantaire, production opérationnelle, « volume financier » et chiffre d’affaires issu de dépôts comptables sont des notions différentes, mesurées sur des périmètres différents, à des dates différentes. Les présenter comme une trajectoire unique serait une erreur d’interprétation, même si les quatre sources existent et sont citables.
Le transfert : des cas identifiables plutôt qu’un total
Sur le versant le plus attendu — la transformation de la recherche en systèmes déployés — le DFKI fournit lui-même le chiffre le plus repris : plus de 100 spin-offs et plus de 2 500 emplois créés depuis 1988, dont plus de la moitié encore actives comme entreprises indépendantes, plusieurs ayant été absorbées par des entreprises établies page officielle des spin-offs. Ce total est auto-déclaré, non daté dans les extraits consultés, et sa méthodologie de comptage n’est pas exposée ; les versions successives relevées varient d’ailleurs (80+, 90+, 100+, 110+), ce qui traduit un artefact de date ou de définition plutôt qu’une contradiction.
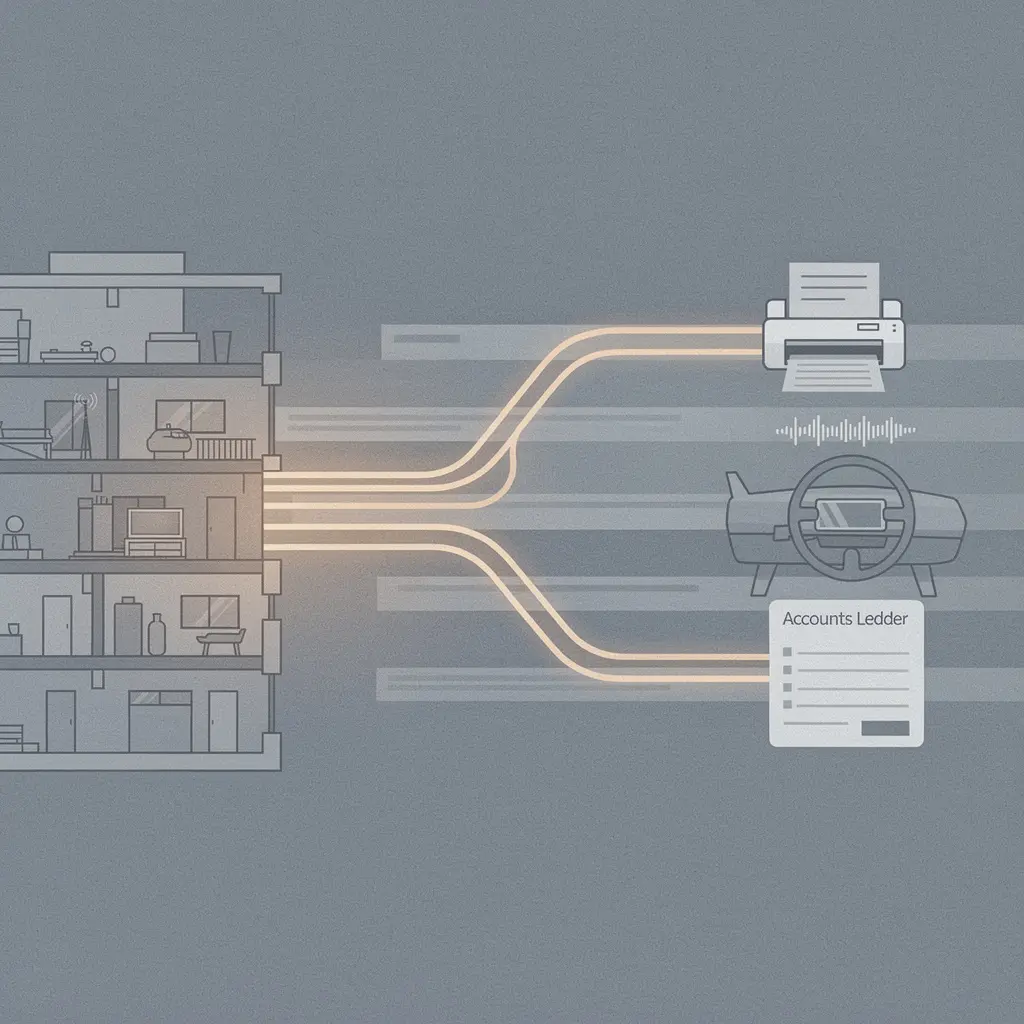
Les cas nommés, eux, sont vérifiables au moins dans leur principe. Insiders Technologies se présente comme une spin-off du DFKI fondée en 1998, spécialisée dans l’automatisation documentaire, et revendique plus de 5 000 clients page de l’entreprise. semvox, fondée en 2008 comme spin-off du DFKI, a été reprise par CARIAD SE en mai 2023 ; l’entreprise indique que sa technologie d’assistance vocale équipe plus de 20 millions de véhicules page de l’entreprise. b4value.net, fondée en 2004 au DFKI de Kaiserslautern, a vu DATEV acquérir 75 % de ses parts avec effet rétroactif au 1er janvier 2024, les 25 % restants étant prévus pour 2027 dépêche scientifique. Plus récemment, en juin 2025, DFKI et Inria ont présenté douze jeunes entreprises à Viva Technology à Paris, dont six spin-offs identifiées : alangu, Ayand AI, Gretchen AI, intelligentX, insightIQ et telekinesis page institutionnelle.
Ces cas dessinent un schéma cohérent : la voie de déploiement la plus documentée n’est pas l’introduction en bourse ni l’exploitation autonome durable, mais l’absorption par une entreprise établie — un équipementier automobile, un éditeur de logiciels de gestion, un fournisseur d’outillage documentaire. Les volumes cités (clients, véhicules, utilisateurs) proviennent toutefois de l’entreprise ou de l’institut et ne sont pas vérifiés indépendamment dans les sources consultées.
Ce que ce modèle ne prouve pas
Il serait tentant de conclure que le financement mixte produit le transfert. Les éléments rassemblés ne permettent pas cette conclusion. Ils montrent qu’un institut financé par plusieurs bailleurs publics et par des contrats industriels a produit des entreprises identifiables, dont certaines ont été absorbées par de grands groupes. Ils ne montrent pas de lien causal, ni de taux de conversion, ni de comparaison avec un institut à financement institutionnel classique.
Trois limites doivent être posées. D’abord, l’engagement de 2021 est une intention plafonnée, pas une dépense constatée. Ensuite, le total de spin-offs est un chiffre de communication, dont le périmètre (filiales, cessions d’actifs, projets transférés) n’est pas défini publiquement. Enfin, l’absence du DFKI dans les grands organismes de recherche allemands signifie que ses comptes ne sont pas soumis aux mêmes routines de reporting que ceux de Fraunhofer ou de la Helmholtz-Gemeinschaft — ce qui rend la vérification externe plus difficile, pas nécessairement les résultats moins réels.
La question ouverte est donc précise : quelles preuves observables — lignes budgétaires auditées, documentation produit nommant la technologie issue de l’institut, actes de cession datés, évaluation indépendante — confirmeraient ou infirmeraient l’idée que ce modèle convertit effectivement la recherche en systèmes déployés ? Les cas nommés indiquent une direction ; le reste est une hypothèse d’institution.
Pour le contexte de référence de cette entité, voir la fiche du répertoire BTW.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance