
Résumé
- Descartes affichait 377 M$ de trésorerie au 30 avril 2026. Il a ensuite annoncé environ 30 M$ au comptant pour Drivin, 100 M$ pour Tai et 120 M$ pour Extensiv.
- Les 250 M$ cumulés représentent 66,3 % de cette ancienne photo. Le reliquat arithmétique de 127 M$ n'est pas une trésorerie actuelle: flux d'exploitation, rachats d'actions, change, trésorerie acquise, ajustements de clôture et éventuels tirages restent à rapprocher.
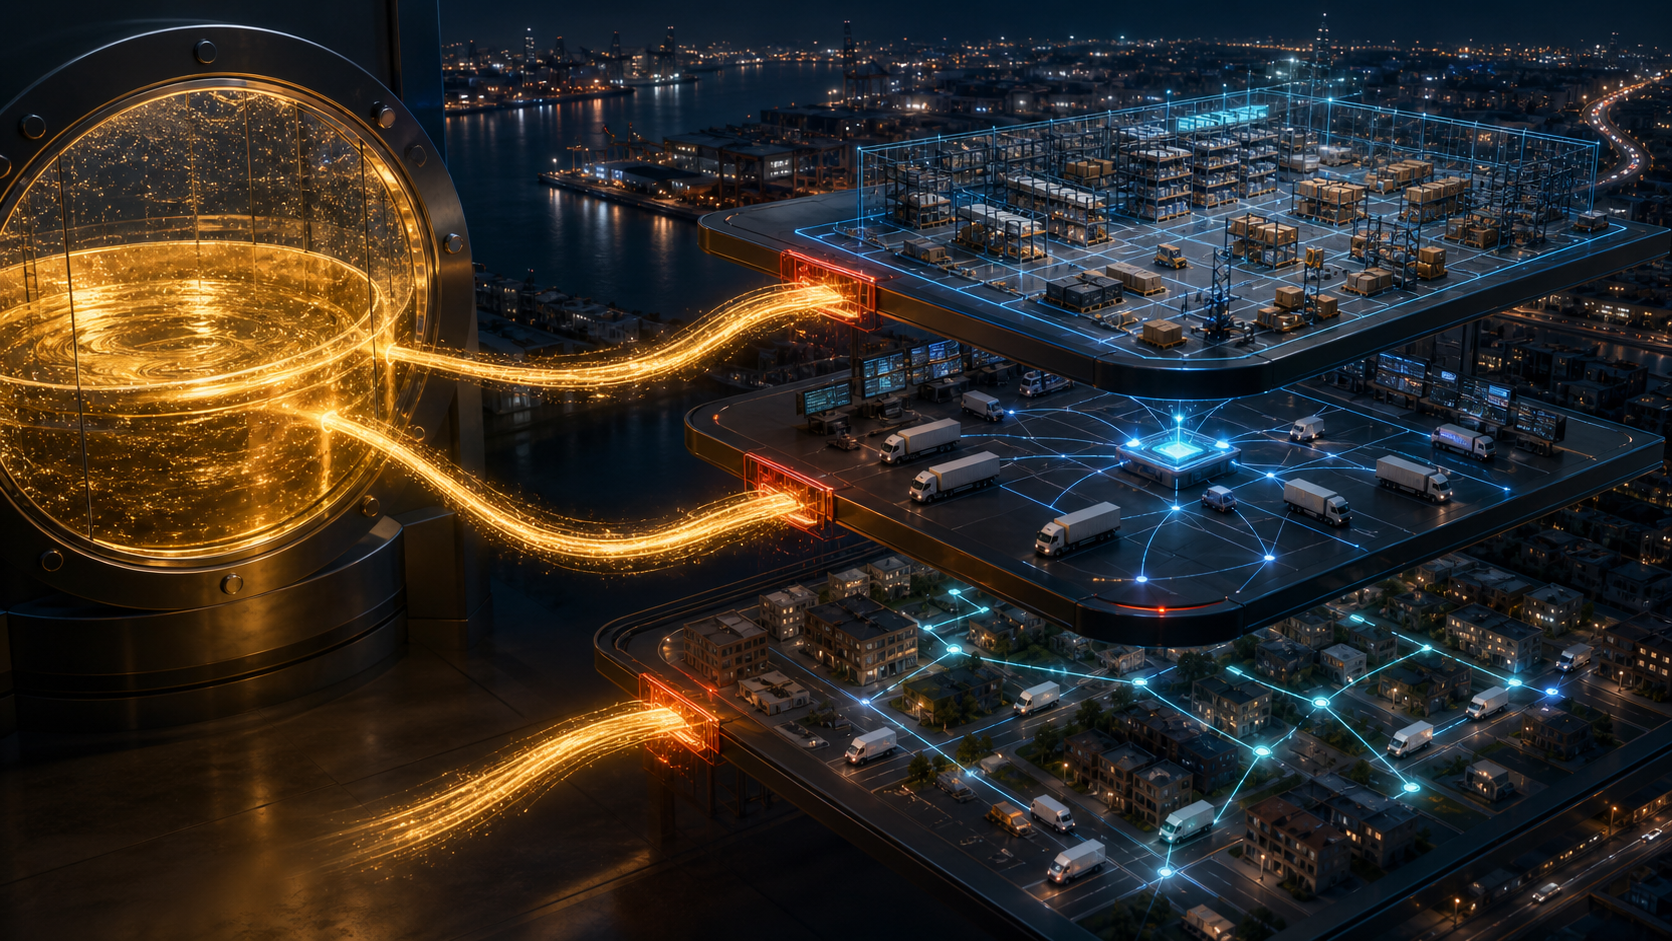
- Les trois actifs occupent des maillons distincts: exécution du dernier kilomètre, système de gestion pour courtiers de fret, puis entrepôt, stocks, commandes et facturation des prestataires 3PL.
- Le prochain état financier devra fournir à la fois un pont de trésorerie et d'endettement depuis avril et un pont de chiffre d'affaires séparant croissance héritée des acquisitions et activité du périmètre antérieur.
Une acquisition consomme du capital à sa date de clôture; une trésorerie publiée n'existe qu'à sa date d'arrêté. Mélanger les deux calendriers donne une apparence de précision. Descartes en offre un exemple particulièrement net.
Au 30 avril 2026, le groupe déclarait 377 M$ de trésorerie. Le 6 juillet, il annonçait Drivin pour environ 30 M$ payés d'avance. Le 24 août, Tai Software suivait pour environ 100 M$ au comptant. Le 1er septembre, Extensiv ajoutait environ 120 M$. La série atteint 250 M$ en 57 jours, soit 66,3 % du dernier solde connu, calculé à partir de montants arrondis.
Cette proportion dit que l'allocation de capital a changé d'échelle. Elle ne permet pas d'affirmer qu'il reste 127 M$. Entre avril et septembre, l'entreprise a continué d'encaisser des abonnements et de payer ses charges, ses investissements et ses rachats d'actions. Les montants annoncés peuvent aussi différer des sorties nettes en raison de la trésorerie détenue par les cibles ou d'ajustements au closing. Enfin, une ligne de crédit existait, mais les documents retenus ici ne disent pas si elle a financé l'une des opérations.
Idelic se trouve déjà à l'intérieur de la photo
La limite temporelle apparaît dès le premier trimestre. Descartes y a consacré 29,7 M$ aux acquisitions, nets de la trésorerie acquise. L'essentiel correspondait à Idelic, acheté le 22 avril pour environ 25,3 M$ nets. L'annonce initiale évoquait environ 28 M$ versés d'avance et jusqu'à 12 M$ supplémentaires, conditionnés à la performance et attendus durant les exercices 2028 et 2029.
Il ne s'agit pas de deux prix incompatibles. Les 28 M$ décrivent une valeur annoncée avant prise en compte de la trésorerie de la cible; les 25,3 M$ décrivent une sortie nette comptable. Surtout, l'achat était déjà passé dans le solde du 30 avril. L'ajouter aux 250 M$ postérieurs reviendrait à le compter deux fois.
Le tableau des flux du trimestre montre pourquoi la trésorerie se déplace vite. Les activités d'exploitation ont fourni 75,1 M$. Les acquisitions ont absorbé 29,7 M$ nets et les investissements 2,6 M$. L'émission d'actions a apporté 3,5 M$; les retenues fiscales liées aux rémunérations en actions ont utilisé 4,5 M$; les rachats d'actions, 20,8 M$; et le change a retranché 0,5 M$. Le solde a ainsi progressé de 20,5 M$, de 356,5 M$ fin janvier à 377 M$, sous réserve des arrondis.
Les rachats ont continué après l'arrêté. Descartes a repris 305 000 actions pendant le trimestre, puis 196 800 autres entre le 1er mai et le 2 juin. Le coût de cette seconde tranche ne figure pas dans le rapport du premier trimestre. C'est une sortie potentielle connue sans montant public dans le paquet de preuves.
Une chaîne de contrôle en trois couches
Le sens industriel de la série ne se réduit pas à trois logos. Drivin organise les tournées, l'affectation des véhicules, le suivi et la visibilité des livraisons du dernier kilomètre, avec une présence forte en Amérique latine. Son prix comprend environ 30 M$ d'avance et un complément possible de 5 M$ fondé sur le chiffre d'affaires, attendu en exercice 2029.
Tai équipe le courtier de fret. Son TMS relie devis, recherche de transporteurs, exécution des chargements, facturation et relation client. Extensiv équipe le prestataire 3PL: entrepôt, inventaire, commandes, exécution B2B et B2C, facturation, places de marché et transporteurs.
Mis bout à bout, ces logiciels suivent un ordre depuis le stock du prestataire logistique jusqu'au transport négocié puis à la livraison finale. Descartes élargit donc la surface où il peut capter des données opérationnelles et coordonner des décisions. «Peut» reste le mot essentiel. Aucun communiqué ne prouve que les identités clients sont déjà unifiées, que les données passent d'un produit à l'autre, que les équipes vendent ensemble ou que des coûts ont disparu.
Posséder une séquence fonctionnelle n'est pas encore l'intégrer. La valeur future dépendra moins du nombre d'acquisitions que de la capacité à faire circuler commandes, tarifs, statuts et factures sans recréer des saisies manuelles entre les couches.
Une facilité disponible n'est pas du cash
Au 30 avril, la facilité renouvelable atteignait 350 M$ et était entièrement disponible. Avec l'accord des prêteurs, elle pouvait monter à 500 M$. Ce filet élargit les choix de financement; il ne double pas la trésorerie.
La facilité est garantie par une sûreté de premier rang sur la quasi-totalité des actifs. Son coût ajoute de zéro à 250 points de base selon le rapport dette nette/EBITDA ajusté, tandis que la part non tirée supporte une commission de 20 à 40 points de base. Emprunter convertirait donc une sortie de cash en dette garantie et rendrait le coût futur sensible au levier. L'option de hausse à 500 M$ dépend, elle, d'une approbation.
Le dossier ne permet ni d'affirmer que Descartes a tiré la facilité, ni qu'il a payé les trois cibles uniquement avec sa trésorerie d'avril. Il permet seulement de demander un rapprochement précis: cash généré après avril, cash détenu par les cibles, prix définitifs, tirages et remboursements, rachats d'actions et autres usages.
Le passé justifie cette exigence. Les acquisitions de filiales ont consommé, net de trésorerie acquise, 151,6 M$ en exercice 2026, 290,2 M$ en 2025 et 142,7 M$ en 2024. Pendant l'exercice clos en janvier 2025, Descartes a aussi payé 34,2 M$ de contreparties conditionnelles relatives à des achats antérieurs: 9,2 M$ avaient été constatés à l'acquisition et 25 M$ sont passés par les flux d'exploitation. Un prix annoncé peut donc avoir plusieurs dates et plusieurs rubriques de trésorerie.
Le chiffre d'affaires aura besoin de son propre pont
Avant l'arrivée des trois nouvelles sociétés, le premier trimestre produisait 193,6 M$ de chiffre d'affaires, dont 180,5 M$ de services. L'EBITDA ajusté s'élevait à 89,8 M$ et le flux d'exploitation à 75,1 M$. C'est une forte capacité de génération; ce n'est pas une estimation des mois suivants.
Le point de comparaison le plus utile est plus petit: Descartes attribuait seulement 0,9 M$ de hausse séquentielle du chiffre d'affaires aux clients nouveaux et existants. Drivin, Tai et Extensiv étaient hors période. Dès leur consolidation, une progression du total pourra masquer un ralentissement du socle comme amplifier une accélération réelle.
Le prochain rapport doit donc identifier la contribution acquise, les coûts d'intégration et l'amortissement des incorporels. Le revenu différé et les obligations de performance restantes indiqueront si les contrats hérités épaississent le carnet futur. Les compléments de prix doivent rester isolés des montants initiaux.
Le ratio de 66,3 % n'est ni un signal de détresse ni un certificat de réussite. C'est le seuil à partir duquel deux reçus deviennent indispensables: où le capital a été pris, et quel revenu durable le nouveau périmètre rapporte.
Sources
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance