
Résumé
- Le 25 septembre, CSDC Finance I a émis 2,276 Md$ de titres sécurisés à 7,875 %. Le prix de 98,500 % représente environ 2,242 Md$ de produit brut avant frais, et non 2,276 Md$ de liquidités.
- Le premier intérêt sera payé le 1er avril 2027. CleanSpark ne prévoit les premières livraisons et le début des loyers qu’au quatrième trimestre 2027; la totalité du loyer ne court qu’à la « Final Commencement Date » de toutes les phases.
- La réserve initiale de 327 M$, le nantissement des actifs, la garantie d’achèvement de CleanSpark et l’ordre d’affectation des recettes financent un risque de délai. Ils ne constituent pas un certificat de livraison du site de 175 MW.
Le coupon a son calendrier; le chantier a le sien
Le fait décisif du 25 septembre n’est pas une ambition. Selon le Form 8-K de CleanSpark, CSDC Finance I, filiale indirecte du groupe, a achevé l’émission de 2,276 Md$ de titres sécurisés venant à échéance le 1er octobre 2031. Le coupon de 7,875 % est payable chaque 1er avril et 1er octobre, à partir du 1er avril 2027. La dette existe donc déjà, avec ses dates et ses recours.
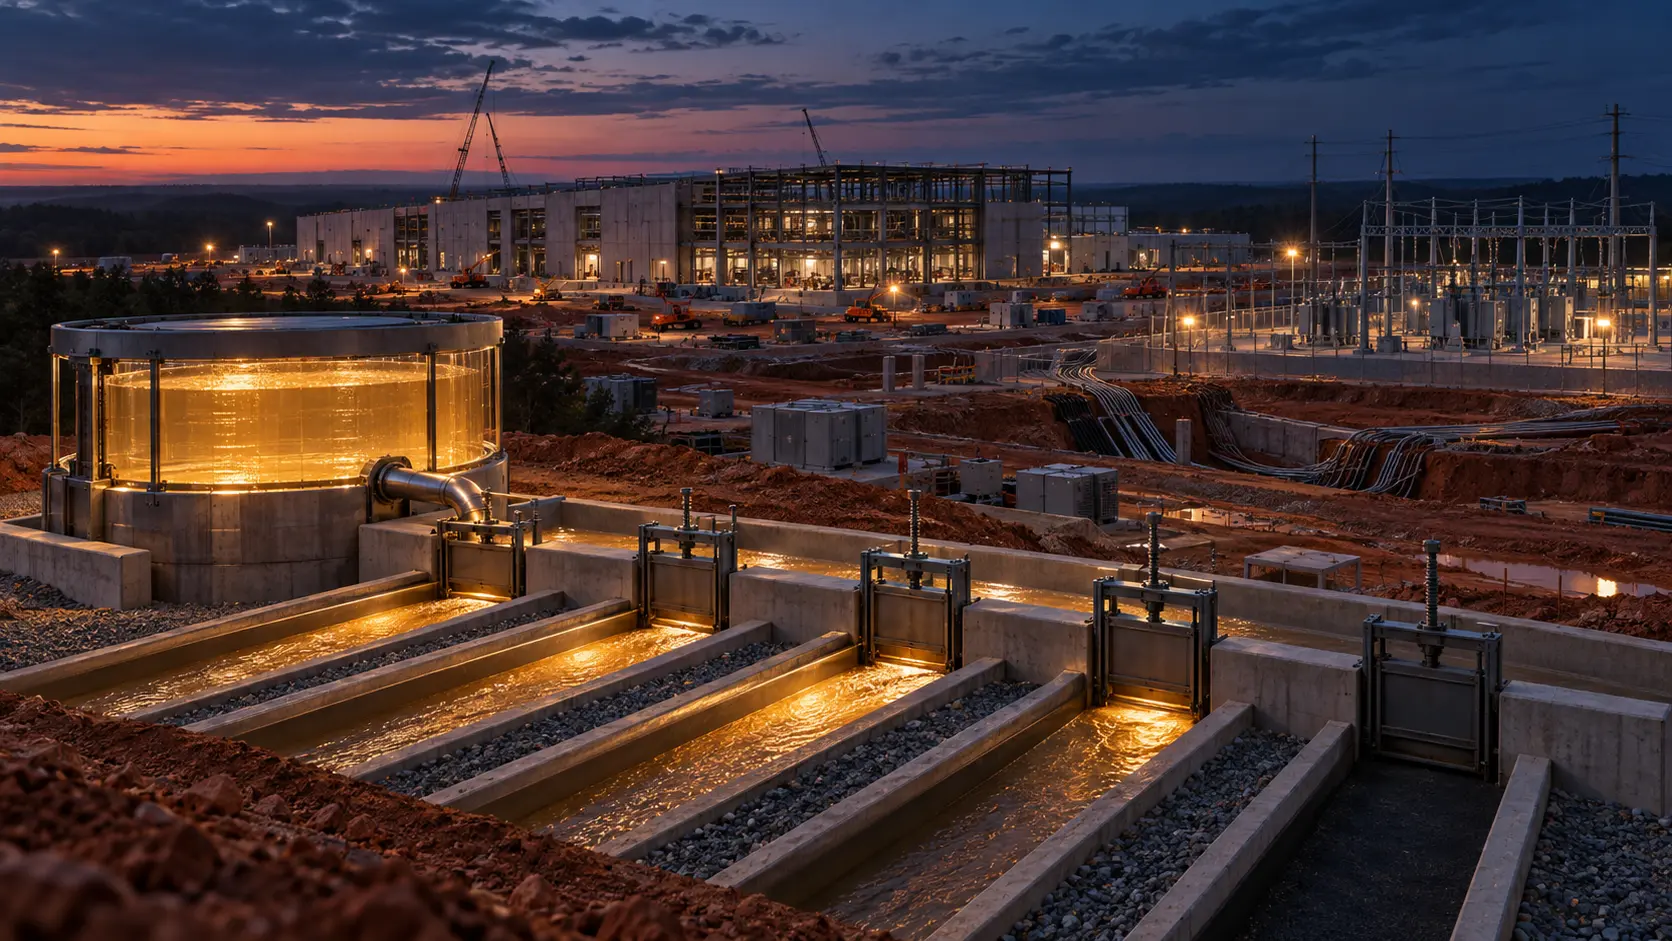
Le revenu qui doit la porter n’existe pas encore. La présentation de septembre décrit 175 MW de charge informatique, un bail de base de vingt ans et un début de livraison et de loyers attendu au quatrième trimestre 2027. Le dernier rapport trimestriel qualifie encore la stratégie de centre de données de précoce. Il énumère le financement, la construction, les équipements spécialisés, les autorisations et la disponibilité de l’électricité parmi les conditions d’exécution.
Ce décalage n’est pas une anomalie: c’est la raison d’être du financement de projet. Il faut payer le chantier avant que l’immeuble rapporte. Mais il est aussi la principale donnée économique du montage. Dès la clôture, le coût du capital est certain. Avant la mise en service, les recettes locatives ne peuvent pas encore le couvrir. Les documents doivent donc organiser la période où l’obligation financière est réelle et l’actif productif encore futur.
Un nominal de 2,276 Md$ n’est pas un compte bancaire de 2,276 Md$
Le 17 septembre, le projet d’émission portait sur 2,227 Md$. Le lendemain, CleanSpark a fixé le montant à 2,276 Md$, avec un prix de 98,500 %, puis achevé l’émission une semaine plus tard. Le nominal final dépasse donc la proposition de 49 M$, mais l’émetteur reçoit environ 2,24186 Md$ avant commissions et frais. La décote d’émission est d’environ 34,14 M$ par rapport au principal dû.
Au nominal initial, le coupon annuel représente 179,235 M$, soit 89,6175 M$ par semestre avant amortissement. Le modèle présenté avant le placement utilisait 2,227 Md$ à 7,5 %, soit 167,025 M$ par an. Les conditions finales ajoutent ainsi environ 12,21 M$ d’intérêt annuel à cette illustration. La comparaison mesure l’effet du placement; elle ne prédit pas le service total de la dette, car l’amortissement réduira ensuite le principal.
Le produit de l’émission a en outre trois destinations: achever Sandersville, rembourser à CleanSpark une partie des fonds propres déjà avancés et constituer des réserves de service de la dette. Le nominal, le produit brut au prix d’émission, le produit net et le budget de construction restant ne sont donc jamais interchangeables. Le remboursement du parent reconstitue du capital déjà dépensé; la réserve est affectée; seuls les fonds disponibles dans le compte prévu peuvent payer les travaux.
La réserve est un calendrier écrit en dollars
L’acte d’émission exige initialement 327 M$ dans la réserve de service de la dette. La formule prend en compte les intérêts prévus aux trois prochaines dates de paiement, la première échéance de principal et les revenus estimés des dépôts. Pendant la construction, le besoin diminue au fur et à mesure des intérêts versés, sous réserve d’un plancher. Après la construction, le minimum initial est de 100 M$, avec ajustement si de nouveaux titres sont émis, remboursés ou annulés.
Cette somme n’est pas une caisse libre. Trois coupons semestriels, calculés sur le principal initial, totaliseraient environ 268,9 M$. Il serait toutefois abusif de déduire des 58,1 M$ restants le montant de la première échéance: la formule incorpore les produits financiers futurs et plusieurs variables. La conclusion solide est plus modeste. Les prêteurs ont isolé suffisamment de fonds pour traverser une part importante de la période où l’intérêt court avant que le plein loyer ne commence.
La réserve protège une date de paiement; elle ne construit rien. Elle ne livre pas un transformateur, ne fait pas arriver un équipement de refroidissement et ne remplace pas une autorisation. Si le calendrier glisse, elle peut honorer des obligations financières définies pendant un temps. Elle ne supprime pas la cause du retard.
Deux garanties couvrent deux risques différents
CleanSpark apporte une garantie d’achèvement. Si le produit des titres et les autres fonds disponibles, y compris les apports antérieurs, ne suffisent pas à terminer l’installation à temps, le parent doit financer le déficit. Le risque de dépassement ne reste donc pas enfermé dans la seule société de projet.
La portée doit rester exacte. Il ne s’agit pas d’une garantie générale de tous les paiements des titres jusqu’en 2031. Il ne s’agit pas non plus d’une assurance que le réseau, les fournisseurs ou les autorités tiendront chaque date. C’est une obligation de financement de l’achèvement. Son effet économique est néanmoins puissant: une dérive du coût peut redevenir un besoin de trésorerie du groupe avant le premier loyer.
La garantie de Meta couvre un autre côté du pont. L’acte identifie Anviran LLC comme locataire et Meta Platforms comme garant des obligations de paiement du locataire. La présentation de CleanSpark avance un bail de vingt ans, deux prolongations possibles de cinq ans, une option supplémentaire de douze mois, une hausse annuelle de 3 %, environ 6,6 Md$ de valeur contractuelle de base et un résultat opérationnel net annuel moyen estimé à 330 M$.
Cette signature renforce la qualité du futur flux locatif. Elle ne transforme pas les titres en dette de Meta et ne rend pas le loyer exigible avant les conditions de commencement. Le crédit du locataire vient après le risque de construction dans la séquence. Avant la réception, les ressources de l’émission, la réserve et la garantie d’achèvement portent le montage. Après le démarrage, la garantie de paiement devient beaucoup plus pertinente.
Le plein loyer déclenche la mécanique de remboursement
La « Final Commencement Date » n’est pas une cérémonie d’inauguration. L’acte la définit comme la dernière date à laquelle toutes les conditions de démarrage du loyer sont satisfaites pour toutes les phases et où la totalité des loyers commence à courir. Une première tranche peut être livrée au quatrième trimestre 2027 sans que cet événement complet ait encore eu lieu.
Le principal ne s’amortit qu’à partir de la première date de paiement suivant ce commencement final—ou de la suivante si moins de quinze jours les séparent. Chaque échéance est ensuite calculée de façon à porter le ratio de couverture du service de la dette du projet à 1,275 pour 1 après intérêts et principal.
La discipline est claire. Une fois l’actif productif, l’excédent de capacité de paiement ne reste pas intégralement disponible jusqu’en 2031: il sert à réduire le principal tout en maintenant le coussin de 1,275×. Le modèle pré-placement envisageait un début d’amortissement en mars 2028 sur un coupon de 7,5 %. Les conditions définitives retiennent des paiements en avril et octobre et un coupon de 7,875 %. Le modèle reste une indication de l’intention; il n’est pas l’échéancier final.
Les loyers empruntent une voie contrôlée
Les recettes du projet, loyers compris, entrent dans un compte soumis à un contrôle déclenchable au profit de l’agent des sûretés. Leur ordre d’utilisation est imposé: dépenses d’exploitation d’abord; service des titres ensuite; reconstitution de la réserve en troisième position; autres usages autorisés seulement en dernier.
Cela interdit de confondre les 330 M$ de résultat opérationnel net annuel moyen présentés par la société avec 330 M$ distribuables aux actionnaires. Le bail triple net peut réduire certaines charges supportées par le propriétaire. Il n’efface ni l’intérêt, ni l’amortissement, ni la réserve. La société mère ne dispose pas librement du flux simplement parce que le projet est consolidé.
Le compte du produit des titres est lui aussi affecté au développement et à la construction jusqu’à épuisement. Un solde éventuel ne peut être employé plus largement qu’après le commencement final et dans les limites du contrat. C’est cette séparation qui rend le futur loyer finançable aujourd’hui.
La résiliation ouvre une procédure, pas un remboursement magique
Le risque de concentration est évident: un site et un locataire portent l’essentiel de l’économie. En cas de fin du bail ou de sa garantie, l’émetteur dispose normalement de six mois pour conclure un bail de remplacement qualifié. Le délai peut atteindre douze mois si une lettre d’intention avec un locataire qualifié existe et si, entre autres conditions, la réserve, les dépenses d’exploitation et les restrictions de distribution restent satisfaisantes.
Si une indemnité de résiliation supérieure à 15 M$ est reçue, elle doit, après la fenêtre prévue, servir à proposer le rachat de titres à 100 % du principal plus intérêts courus. L’offre demeure limitée par le montant de l’indemnité et par les titres présentés. Elle ne garantit donc pas le remboursement intégral des 2,276 Md$. Les échéances de principal prévues sont différées pendant la période concernée, jusqu’à un bail qualifié ou à l’expiration de la fenêtre.
Les prêteurs ne nient pas le risque locatif. Ils l’entourent d’un délai de remplacement, d’une réserve, d’une indemnité affectée, de sûretés et d’un droit de rachat. Cette architecture est précisément la preuve que la qualité de Meta n’abolit pas le risque de concentration.
Une condition a disparu; les autres sont devenues plus coûteuses
Le rapport trimestriel au 30 juin situait correctement le projet: une seule infrastructure louée à un client de centre de données, un début de livraison attendu au quatrième trimestre 2027, et un site encore utilisé pour le minage de bitcoins avant une désaffectation prévue pendant l’exercice 2028. Les revenus présentés étaient ceux du minage, non ceux du futur centre d’IA et de calcul intensif.
La clôture élimine un risque majeur: le financement principal du projet est réuni. Elle ajoute simultanément une charge fixe. Un retard ne décale plus seulement un revenu futur; il consomme la réserve, peut solliciter le parent et augmente la période pendant laquelle l’intérêt précède le résultat opérationnel.
Sandersville est donc financé, mais pas livré. La première affirmation repose sur un acte signé et un placement clos. La seconde attend encore les preuves matérielles: chantier, énergie, mise en service, réception, avis de commencement, loyers encaissés puis réduction du principal.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance