
Résumé
- Un réseau neutre est rationnel dans le métro londonien : quatre chantiers concurrents multiplieraient les travaux nocturnes, l’énergie, le refroidissement et les autorisations. Mais une seule couche partagée concentre aussi la panne et le pouvoir de négociation.
- En 2025, la société britannique a consommé 67,7 millions de livres dans ses opérations et 103,3 millions dans ses investissements. Le financement est venu de 55 millions d’actions nouvelles et de 165 millions de dette liée.
- Les équipements construits sont transférés à Transport for London. La véritable valeur de Boldyn réside donc dans la concession, l’intégration des opérateurs et le savoir opérationnel. Ces actifs immatériels doivent être jugés par le coût complet, la disponibilité, le calendrier et la possibilité de sortie.
Le bilan raconte le chantier avant le marketing
Une entreprise d’infrastructure peut perdre de l’argent pendant qu’elle crée un actif utile. Elle peut aussi accumuler du capital sans jamais atteindre une économie de service satisfaisante. Les comptes de BOLDYN NETWORKS UK LIMITED ne tranchent pas encore entre les deux trajectoires, mais ils rendent la question mesurable.
Pour l’exercice clos le 30 juin 2025, le chiffre d’affaires est tombé de 39,24 à 11,62 millions de livres. La société attribue cette baisse de 70 % au recul des revenus de construction du réseau des services d’urgence. La perte opérationnelle atteint 34,76 millions et la perte avant impôt 41,20 millions.
Le tableau des flux est plus instructif que le compte de résultat. Les opérations ont absorbé 67,72 millions et l’investissement 103,25 millions. Les paiements d’immobilisations corporelles représentent 103,66 millions. En face, le financement a apporté 213,19 millions nets.
Ce financement comprend 55 millions de nouvelles actions et 165 millions de prêt intragroupe. Ce dernier portait un taux SONIA majoré de 4,23 % jusqu’au 1er juillet 2025. Une dette envers la maison mère reste une dette pour le calcul du rendement, même si le créancier partage le même organigramme.
À la clôture, la filiale affichait 686,37 millions d’actifs, 479,92 millions de passifs et 206,45 millions d’actif net. Son capital social atteignait 304,94 millions, contre 98,49 millions de pertes cumulées. La continuité d’exploitation dépendait de la trésorerie, des flux attendus, de lignes de dette et d’une lettre de soutien du groupe.
Le soutien s’est poursuivi après la clôture. Les comptes mentionnent une facilité intragroupe de 50 millions en juillet 2025, deux apports en capital totalisant 75 millions à l’automne, puis un dépôt de 40 millions en janvier 2026. Les déclarations ultérieures à Companies House portent le capital déclaré à 449,94 millions après une émission de juillet 2026.
Ces montants ne prouvent ni un échec, ni un bon rendement futur. Ils montrent un projet encore alimenté par ses propriétaires. La banalité du constat n’enlève rien à sa conséquence : le nombre de stations allumées ne suffit pas à mesurer la création de valeur.
Ce que Boldyn possède — et ce qu’il ne possède pas
Transport for London a attribué en juin 2021 une concession de vingt ans à BAI Communications, devenu Boldyn. TfL ouvre l’accès à ses tunnels, stations, conduites, poteaux et autres équipements. Boldyn conçoit et installe la couche fibre et radio commune aux quatre grands opérateurs mobiles britanniques.
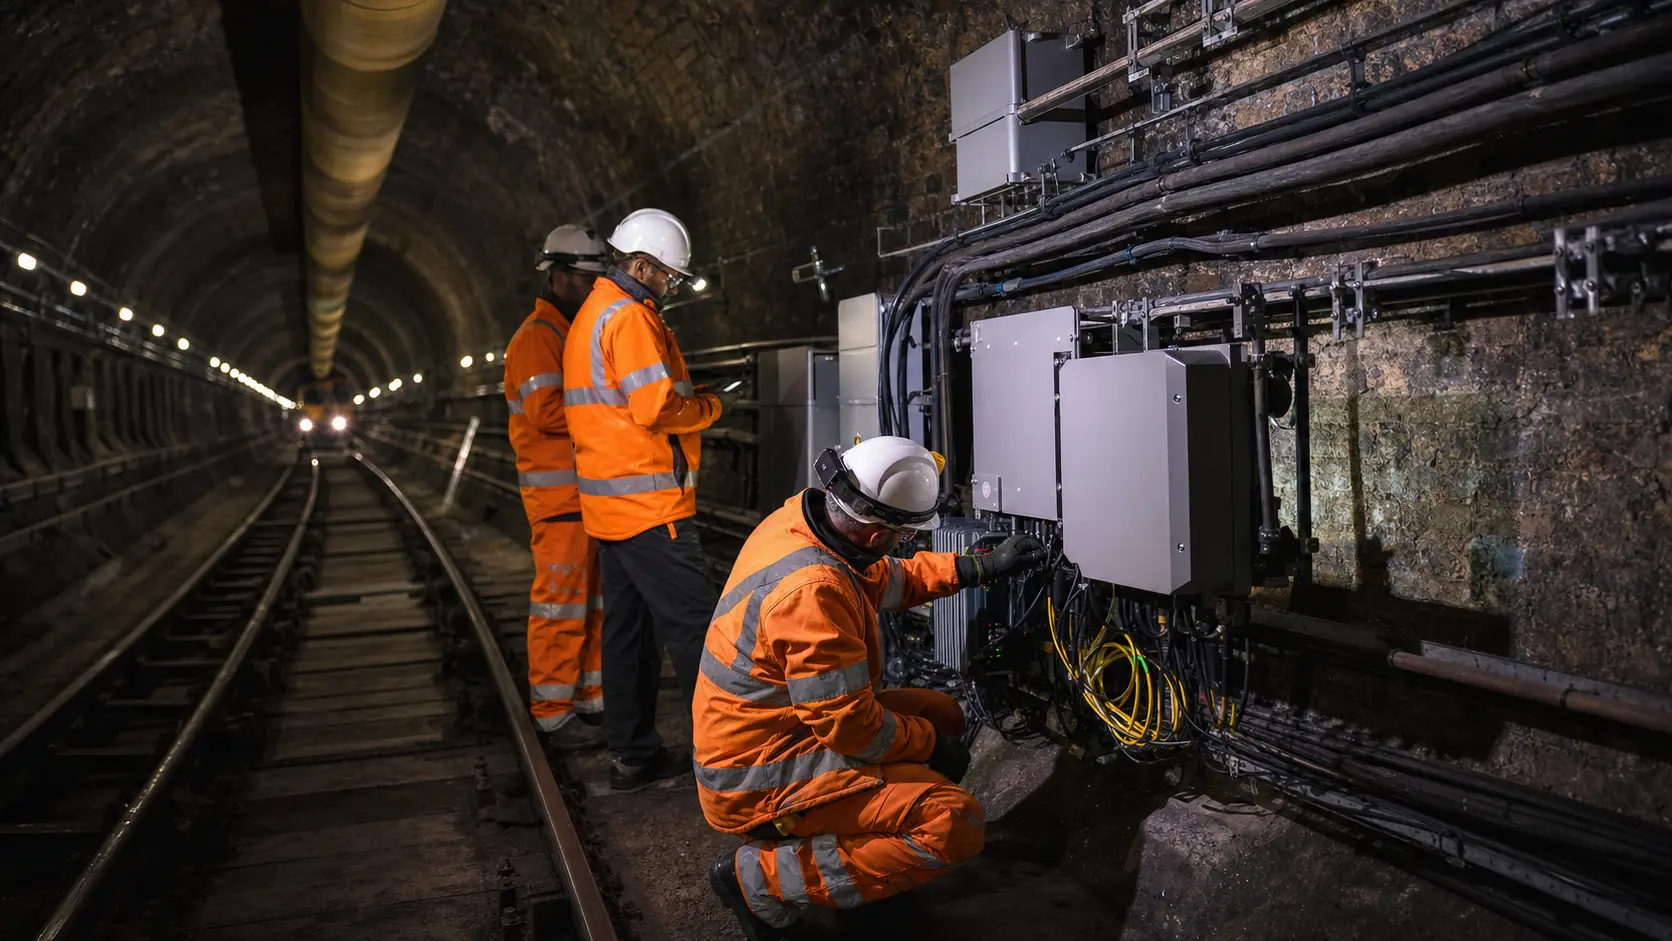
La présentation technique de Boldyn décrit neuf « hôtels de stations de base ». Les opérateurs y placent leurs équipements ; la fibre dessert ensuite quais, halls et tunnels. Three UK, EE, Vodafone et Virgin Media O2 conservent leur spectre, leurs réglages et leurs clients.
Cette répartition empêche de confondre infrastructure prête et service disponible. Boldyn peut avoir terminé une section avant l’activation d’un opérateur. Un opérateur peut être actif sur un quai sans continuité dans le tunnel suivant. Une gare complexe peut être ouverte par étapes. Un pourcentage unique gomme ces différences.
Surtout, la note sur la concession indique que la propriété des équipements est transférée à TfL au fur et à mesure de leur construction. Boldyn ne construit donc pas simplement un patrimoine souterrain librement revendable. Il investit pour obtenir des revenus d’accès et d’exploitation dans le cadre d’un droit limité dans le temps.
Son actif économique central est la position contractuelle : vingt ans d’accès, des systèmes déjà intégrés, des procédures de sécurité, des relations avec quatre opérateurs et un savoir accumulé dans un environnement où chaque nuit de travail se termine avant le premier train du matin.
Cette position peut être très rentable. Elle peut aussi devenir difficile à remplacer bien avant l’expiration juridique de la concession. Le verrouillage ne vient pas seulement d’une clause ; il vient des câbles, des dossiers d’assurance, du refroidissement, des configurations et de milliers de décisions qui ne se transplantent pas un dimanche soir.
Les clients financent et disciplinent le projet
Les immobilisations corporelles totalisaient 407,18 millions de livres : 170,52 millions d’équipements de réseau et 236,26 millions de travaux en cours. Les droits d’utilisation des hôtels de stations de base représentaient 80,74 millions, pour 88,35 millions de dettes locatives.
Les opérateurs apportent aussi du fonds de roulement. Les passifs de contrats atteignaient 134,08 millions et provenaient principalement de factures émises à l’avance aux opérateurs mobiles. Les passifs de remboursement liés au calendrier des jalons atteignaient 47,48 millions.
Six clients concentraient presque tous les créances commerciales et actifs de contrats. Ce chiffre concerne l’exposition au crédit de la filiale britannique, pas nécessairement la totalité des revenus du groupe. Il révèle néanmoins une relation de force moins univoque qu’un monopole de tunnel.
Boldyn détient la couche commune, mais quelques grands acheteurs apportent la demande, le spectre et des avances. Ils peuvent négocier avec un fournisseur dont une grande partie du coût est irrécupérable. Les remboursements de jalons donnent aussi une traduction monétaire aux retards.
TfL dispose d’un levier différent. Les engagements d’investissement restant envers TfL étaient de 128 millions, contre 70,7 millions un an plus tôt. La filiale avait en outre 17,24 millions de partage de revenus prépayé. TfL possède l’environnement, fixe les fenêtres de travail et reçoit les actifs construits.
Le système accueille aussi le futur Emergency Services Network. Une couche partagée qui sert les communications commerciales et la sécurité publique doit être évaluée comme infrastructure critique, sans pour autant publier des détails qui faciliteraient une attaque.
Un calendrier a changé ; son périmètre aussi
En juillet 2021, le rapport du commissaire de TfL annonçait une couverture de toutes les stations et de tous les tunnels avant fin 2024. En juin 2026, TfL indiquait qu’environ 60 % des stations souterraines étaient couvertes et visait l’ensemble du Tube avant la fin de l’année.
Deux ans de décalage séparent les deux annonces. Le qualifier de retard est raisonnable. Le présenter comme le résultat d’un périmètre inchangé ne l’est pas.
TfL a documenté une nouvelle base de référence qui accélérait la 5G et l’Elizabeth line tout en ajoutant des parties souterraines du DLR et de l’Overground. En 2024, l’autorité visait environ 80 % des stations avant la fin de l’année et reconnaissait que certaines sections continueraient en 2025.
Les comptes ajoutent que la construction au titre de la concession devait s’achever en 2027. Cette date peut inclure le réseau passif, les équipements en surface, les services d’urgence ou d’autres livrables au-delà de la couverture visible par le voyageur. Les sources publiques ne fournissent pas la réconciliation complète.
La bonne discipline consiste à conserver trois colonnes : promesse initiale, modification de périmètre approuvée, état réel. Une nouvelle échéance ne doit pas effacer l’ancienne ; l’ancienne ne doit pas non plus effacer les travaux ajoutés.
La difficulté physique est réelle. Boldyn décrit une fenêtre d’environ minuit à quatre heures, l’interdiction de stocker les outils, des contraintes patrimoniales, de chaleur, d’énergie et de refroidissement. TfL parlait de plus de 600 ingénieurs de nuit en 2026. Le métro doit rouvrir chaque matin sans chantier abandonné sur la voie.
Ces contraintes expliquent le coût. Elles ne disent pas si le risque est bien attribué. Les prix d’accès, pénalités, causes exonératoires et droits d’intervention ne sont pas publics.
La mutualisation déplace la facture
Quatre réseaux séparés offriraient une certaine diversité technique. Ils nécessiteraient aussi quatre fois plus de coordination civile dans un espace qui manque déjà de minutes, de watts et de centimètres. L’hôte neutre est donc une solution crédible au problème de duplication.
Boldyn affirme que les opérateurs obtiennent une meilleure qualité pour une fraction du coût d’une construction isolée. L’argument tient, mais la comparaison auditée manque : tarifs par opérateur, économies totales, frais de mise à niveau, disponibilité et durée de réparation ne sont pas publiés.
Le partage transforme le profil de panne. Quatre réseaux coûteux peuvent tomber séparément. Une couche commune plus efficace peut toucher plusieurs opérateurs au même endroit et au même moment. L’économie de capital doit inclure le prix de cette corrélation.
La même logique vaut pour les évolutions. Une mise à niveau commune peut accélérer quatre réseaux. Si le budget, l’approbation ou le refroidissement bloque, quatre réseaux peuvent attendre une seule décision. Le gain et la dépendance sont produits par le même mécanisme.
Les coûts externes sont simples à localiser. Les investisseurs supportent le risque de rendement. Boldyn supporte construction, exploitation, financement et remboursements contractuels. Les opérateurs paient l’accès et évitent des travaux dupliqués. TfL apporte l’accès rare et reçoit actifs et revenus.
Les voyageurs et les services d’urgence reçoivent le bénéfice, sans pouvoir négocier directement la date d’activation ou le temps de réparation. Ils supportent le coût temporel d’une zone sans signal et le coût collectif d’une défaillance commune.
Le test contrefactuel
Le scénario alternatif le plus évident serait quatre constructions indépendantes. Il conserve davantage de fournisseurs mais gaspille l’accès civil. Il sert de repoussoir, pas de référence suffisante.
Une option plus sérieuse serait une couche passive financée et possédée par TfL, avec radio active et exploitation attribuées par lots plus courts. La concurrence périodique améliorerait la comparaison des prix. TfL reprendrait toutefois le financement, l’intégration et le risque technologique.
Une deuxième solution répartirait l’hôte neutre par ligne ou par couche. La fibre et les sites resteraient communs, tandis que plusieurs exploitants assureraient la diversité active. Elle coûte plus cher et complique les interfaces, mais réduit le risque d’un fournisseur unique.
Le partage actif entre opérateurs, l’itinérance, les petites cellules de surface et le Wi-Fi sont des compléments. Ils ne remplacent pas partout une couverture mobile licenciée et continue dans des tunnels profonds, encore moins l’ESN.
Boldyn ne doit donc pas battre une option gratuite. Il doit battre des architectures imparfaites selon quatre critères : coût actualisé, résilience, vitesse de mise à niveau et possibilité de sortie.
Une thèse que les chiffres peuvent réfuter
La concession mérite ses vingt ans si la couche partagée active les quatre opérateurs plus vite, coûte moins cher sur son cycle de vie et offre une disponibilité au moins équivalente aux options crédibles après financement et redondance.
Des économies certifiées pour les opérateurs, un flux de trésorerie d’exploitation positif après le chantier, de faibles écarts d’activation et une disponibilité stable affaibliraient la critique. Ils montreraient que la concentration transforme la rareté en productivité.
De nouvelles injections sans conversion en trésorerie, des remboursements persistants, des pannes communes, des mises à niveau lentes ou une nouvelle modification majeure du calendrier la renforceraient. Ils indiqueraient que la duplication évitée s’est transformée en dépendance non disciplinée.
Le tableau utile n’est pas « 60 % ». Il associe chaque station et section de tunnel à une date de disponibilité passive, une date d’acceptation, une date d’activation par opérateur, une disponibilité, une cause d’incident, un temps de réparation et un capital engagé. Les infrastructures aiment les colonnes ennuyeuses. Elles survivront à la campagne de lancement.
Sources et limite de preuve
Les données de la filiale proviennent de son dossier Companies House, de son historique de dépôts et des comptes audités au 30 juin 2025. Elles ne représentent pas les résultats consolidés du groupe.
Le calendrier vient du rapport TfL de juillet 2021, de la mise à jour 2023, du point de mai 2024, du jalon de juin 2026 et de la page de projet.
L’architecture décrite par Boldyn, son étude de cas et son argument économique restent des sources d’entreprise. Les participations et engagements viennent du communiqué des investisseurs.
La couverture antérieure de BTW documente le déploiement. Aucune source examinée ne prouve un marché illégal, un retard intentionnel, un rendement positif, des économies auditées pour les opérateurs ou la responsabilité de Boldyn dans une panne déterminée.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance