
Resumen
- Un cliente de seguridad en la nube ya ha cursado un primer pedido del equipo de red periférica 5G de Silicom. La previsión anual superior a 5 millones de dólares corresponde al despliegue a plena escala.
- Los sistemas más potentes, incluidos los que incorporan GPU, siguen en evaluación. No son adjudicaciones adicionales.
Un pedido inicial reduce una incertidumbre, pero deja otra intacta. Silicom ya sabe que un nuevo cliente ha elegido y comprado su equipo de red periférica con 5G integrado. Lo que aún no ha publicado es cuánto tardará ese cliente en convertir la elección en un volumen sostenido de instalaciones.
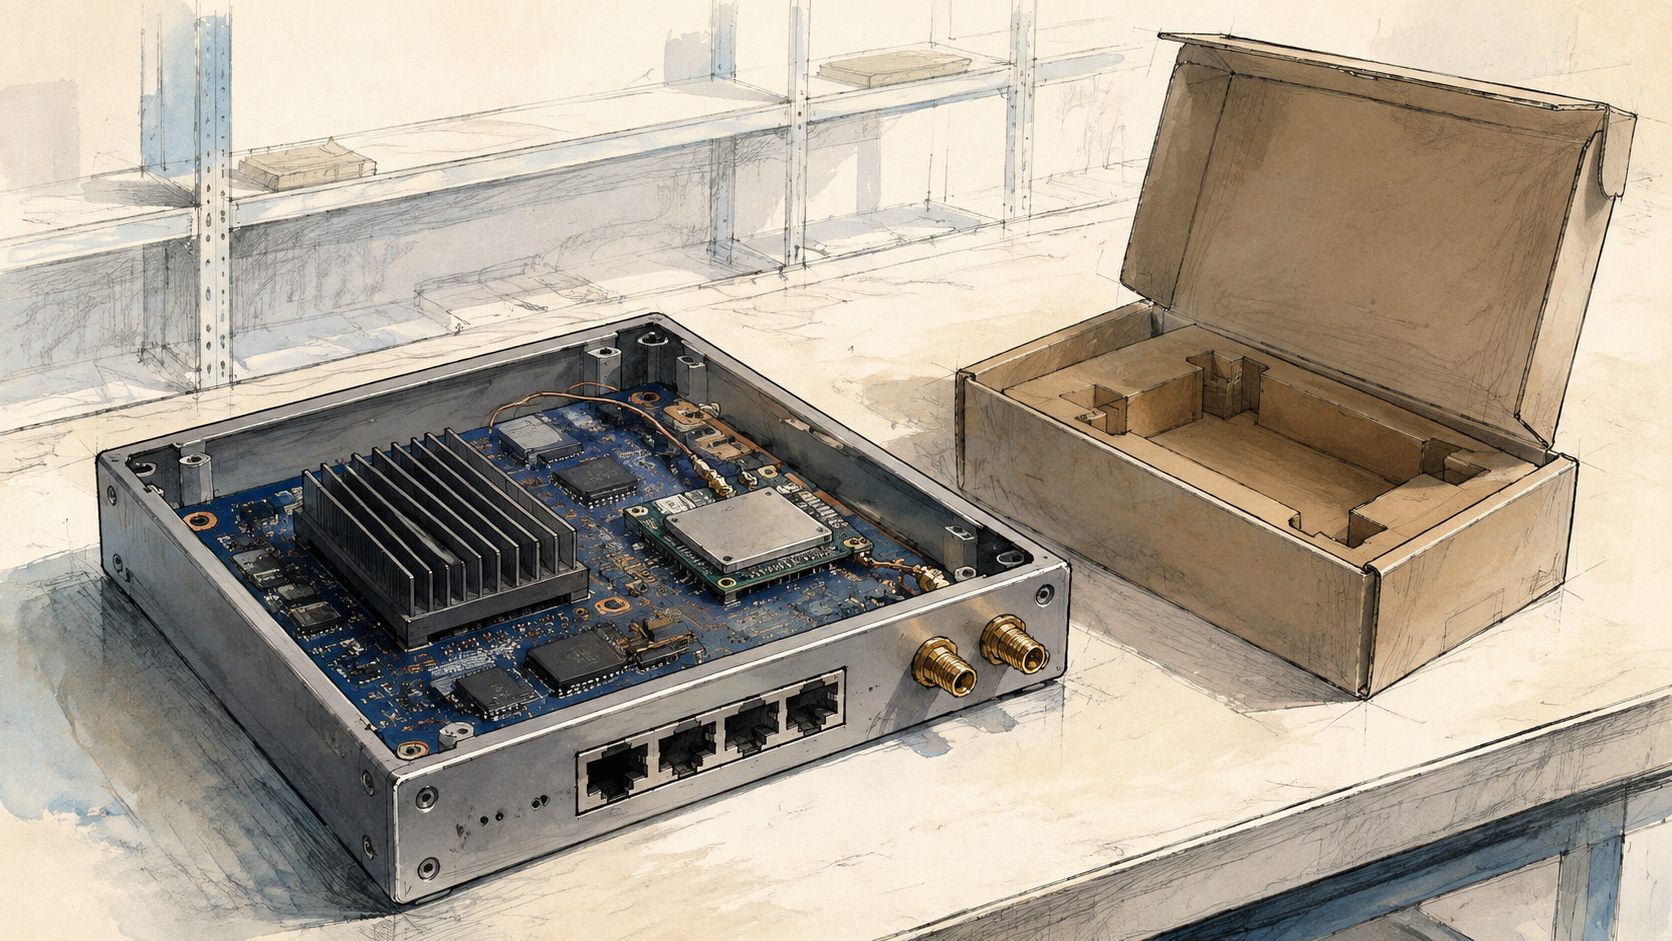
La comunicación del 2 de septiembre identifica al comprador únicamente como una empresa de primer nivel de ciberseguridad basada en la nube. Silicom espera que la ampliación de la producción para el proyecto empiece antes de terminar 2026. Una vez alcanzada la plena escala, calcula más de 5 millones de dólares de ingresos anuales por ese dispositivo. No revela la fecha de llegada a esa escala, las unidades pedidas ni el importe de la primera compra.
La diferencia es comercial, no semántica. Ser elegido para una configuración del cliente da al proveedor acceso a futuras compras. No le entrega el control del calendario de despliegue. Una selección técnica, un pedido, una entrega y una venta reconocida son pruebas distintas; ninguna debería utilizarse como sustituto de las demás.
Según Liron Eizenman, consejero delegado de Silicom, la conectividad celular integrada fue el factor decisivo tras meses de evaluación. Es una explicación del vendedor, no una comparación independiente publicada por el cliente. Su lógica resulta plausible: los servicios de seguridad en la nube necesitan conectar instalaciones físicas, y reunir parte de esa conexión en un equipo previamente validado puede reducir trabajo de integración posterior.
El anuncio no permite ir más lejos. No describe contratos de conectividad, acuerdos sobre tarjetas SIM, certificaciones de operadores móviles ni prestaciones verificadas de conmutación ante fallos. La incorporación de 5G no demuestra por sí sola una garantía de continuidad del servicio.
También hay que separar la relación comercial de sus posibles ampliaciones. El comprador está evaluando plataformas Edge de mayor capacidad, entre ellas sistemas con GPU para IA. La primera selección puede facilitar una conversación técnica posterior, pero no convierte esa conversación en un segundo contrato. La exposición comercial a esas plataformas sigue siendo condicional.
El anuncio del 26 de mayo sobre conmutadores de marca blanca ilustra el riesgo de agregar titulares. Entonces Silicom habló de unos 5 millones de dólares anuales tras la ampliación de volumen para otra familia de productos, también elegida por un cliente de ciberseguridad no identificado. Los comunicados no establecen si ambos compradores coinciden. Tampoco permiten presentar la suma de las proyecciones como cartera de pedidos comprometida.
Los resultados realizados cuentan otra parte de la historia. En el segundo trimestre, la empresa facturó 23,8 millones de dólares, un 59 % más que un año antes, y registró una pérdida neta GAAP de 2,1 millones. Los resultados del 29 de julio son anteriores al anuncio de septiembre: no prueban ventas de este proyecto. La previsión de ingresos anuales de 93 a 95 millones de dólares es una estimación global, no una cifra a la que añadir automáticamente cada oportunidad anunciada después.
El avance de Silicom consiste en haber entrado en una arquitectura de servicio. Su valor duradero dependerá de que el cliente la despliegue repetidamente. La integración ayuda a ganar el diseño; el ritmo de compra determina su escala económica.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance