
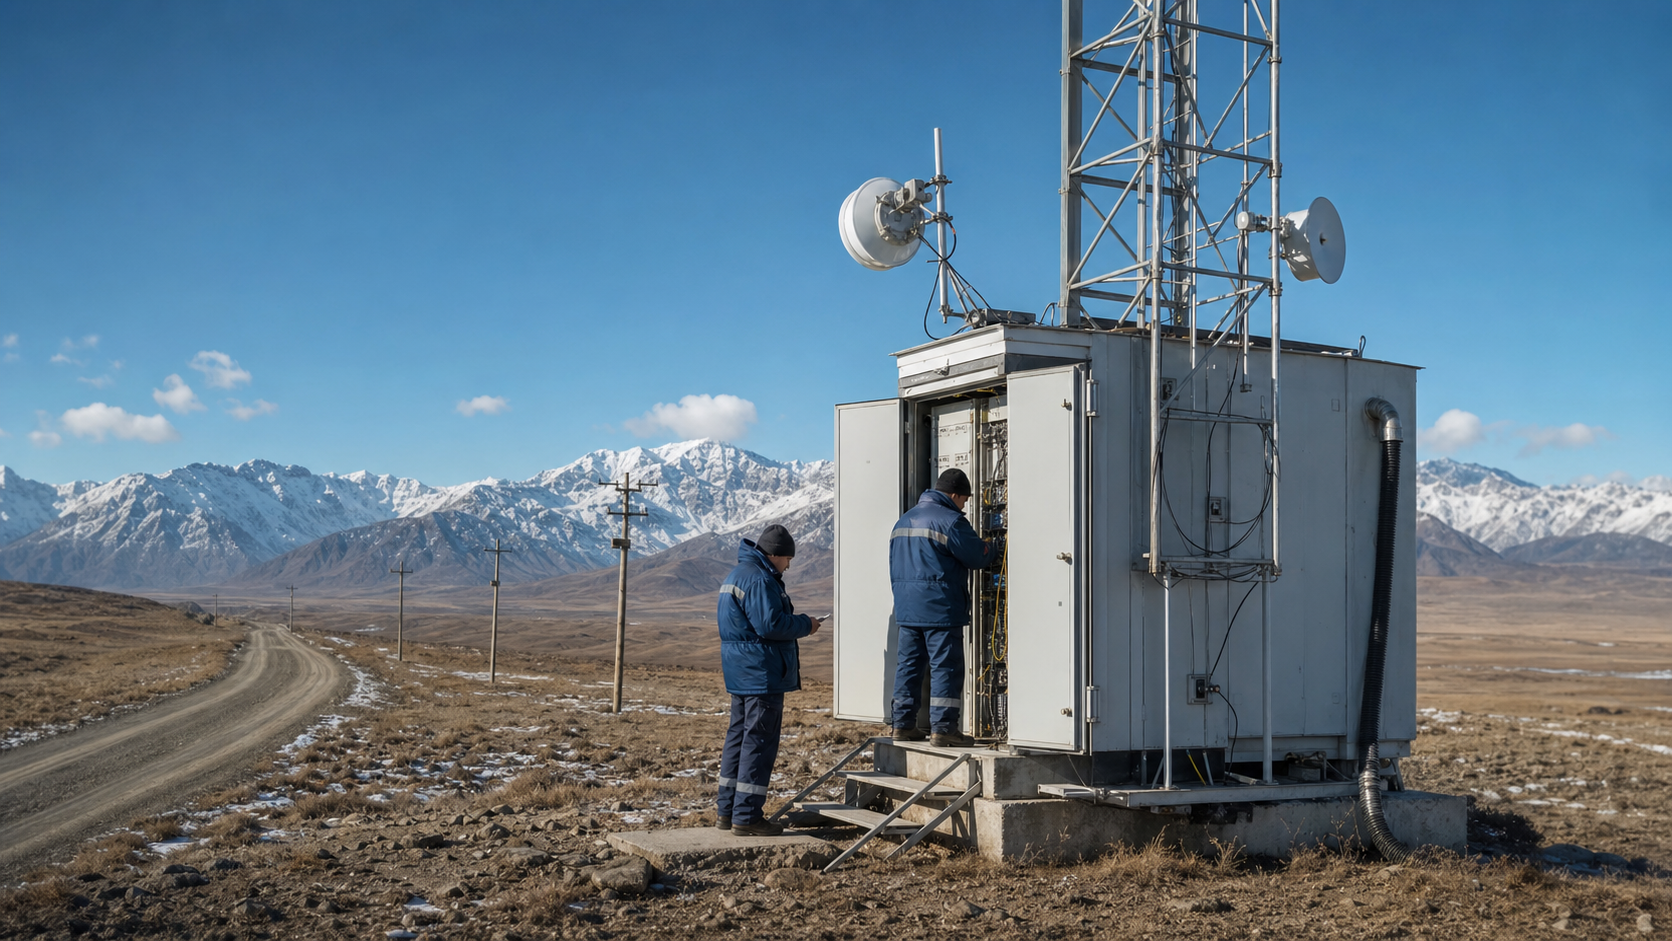
الملخص
- Tyvasviazinform ليست قصة نمو سريع في عدد المشتركين، بل قصة اقتصاد بنية أساسية في جمهورية روسية واسعة قليلة السكان. القيمة لا تأتي من سرعة منزلية معلنة فقط، بل من السيطرة المحلية على آخر ميل، ومن قدرة الشركة على إبقاء المدارس والإدارات والعيادات والخدمات العامة والشركات الصغيرة على اتصال.
- أرقام 2024 تكشف نموذجاً شديد الحساسية: إيراد يقارب 697.861 مليون روبل، تكلفة مبيعات مرتفعة، ربح تشغيلي لا يتجاوز نحو 1.9% من الإيراد، وخسارة صافية محدودة. هذا يعني أن الأصل التشغيلي حقيقي، لكن فائضه الاقتصادي رقيق، وأن أي تأخير في الدفع أو موجة إنفاق رأسمالي أو عطل ميداني كبير يمكن أن يمحو الربح.
- الحكم الحاسم هو أن الشركة تملك أهمية استراتيجية أكبر من جاذبيتها المالية البحتة. قوتها في الندرة المحلية، والعمالة الفنية القريبة، والوجود في مراكز المقاطعات، وصلات القطاع العام؛ أما ضعفها ففي الكثافة السكانية، وتركيز الطلب، ومنافسة المحمول، واعتماد بعض التوسع على تمويل عام أو طلب مؤسسي ثابت.
الشركة كاقتصاد مسافة لا كصفحة تعريف
من الخطأ تحليل Tyvasviazinform كما لو كانت مزود ألياف في مدينة كثيفة أو شركة كابل قادرة على توزيع تكلفة الحفر والتجهيز على آلاف المشتركين في بضعة أحياء متلاصقة. جمهورية توفا تمتد على نحو 168.6 ألف كيلومتر مربع، ويقارب عدد سكانها في بداية 2025 نحو 338.5 ألف نسمة. الكثافة الناتجة تقارب شخصين في الكيلومتر المربع، وهي ليست رقماً ديموغرافياً عابراً، بل هي أساس الاقتصاد كله. كل متر من الكابل، وكل زيارة صيانة، وكل بطارية احتياطية، وكل منفذ ضوئي في قرية بعيدة يحمل تكلفة ثابتة لا تنخفض لمجرد أن الطلب الاجتماعي عليه مرتفع.
المنطقة نفسها غير متوازنة في توزيع السكان. بعض المناطق الجبلية والجنوبية وأحواض بعيدة تنخفض فيها الكثافة إلى أقل من شخص واحد في الكيلومتر المربع. هنا يصبح السؤال الاقتصادي مختلفاً. ليس السؤال: كم مشتركاً يمكن للشركة إضافته هذا الربع؟ السؤال: من يدفع ثمن بقاء الاتصال ممكناً عندما يكون السوق الطبيعي أصغر من البنية المطلوبة لخدمته؟ جواب الشركة الظاهر من الوقائع هو المزج بين المشتركين المنزليين، والعملاء المؤسسيين، والجهات الحكومية، ومشروعات الربط العام، وخدمات القنوات الخاصة، وخدمات المراقبة والاتصال الموجهة للأعمال.
هذا يجعل الشركة أشبه بعقدة منفعة عامة ذات غلاف تجاري. لديها موقع قانوني معروف، وعنوان في كيزيل، وحضور اتصالات ثابتة في الجمهورية، وتاريخ مؤسسي يرتبط بإدارة الاتصالات الإقليمية التي أنشئت في 1944. هذا التاريخ مهم لأنه يشرح سبب وجود بنية وأدوار لا تستطيع شركة جديدة نسخها بسرعة. لكنه لا يحل مسألة الربحية. الإرث يعطي شرعية وحضوراً وعلاقات، أما التدفق النقدي فيظل محكوماً بعدد دافعي الفواتير، وطول المسارات، وجودة التحصيل، ودورة الاستثمار في معدات تتقادم.
الحافز الحقيقي: بيع الاستمرارية
الحافز المركزي لدى Tyvasviazinform ليس بيع السرعة الأعلى لكل منزل بأي ثمن. في سوق ريفية وشبه ريفية، السرعة وحدها سلعة قابلة للمقارنة مع المحمول أو العروض الترويجية. ما تبيعه الشركة فعلياً هو استمرارية محلية: رقم دعم يعرف المنطقة، فني يستطيع الوصول، قناة مؤسسية لا تُعامل كاستهلاك عابر، وخدمة ثابتة يمكن أن تعتمد عليها مدرسة أو إدارة أو نقطة طبية أو مركز إطفاء. لذلك يظهر في وصف الشركة مزيج واسع من الإنترنت، والهاتف الثابت، والقنوات المؤجرة، والشبكات الافتراضية الخاصة، والتلفزيون التفاعلي، والمراقبة المرئية، والبوابات الذكية، وأعمال التصميم والتركيب والتكليف.
هذا المزيج ليس تنويعاً تجميلياً. إنه محاولة لتحويل نفس البنية إلى أكثر من وحدة مدفوعة. الكابل الذي يصل إلى مركز مقاطعة يمكن أن يحمل اتصال مدرسة، وخدمة إدارة محلية، ودائرة أعمال، ومشتركين منزليين، وخدمة مراقبة، وربما قناة لمشغل آخر. إذا بقي الكابل معتمداً على اشتراك منزلي واحد أو اثنين في طرف قرية، يصبح رأس المال محاصراً. وإذا صار الكابل طبقة مشتركة لعدة أنواع من الطلب، يتحسن الاقتصاد حتى لو بقيت الأسعار الفردية متواضعة.
الحافز الآخر هو الدفاع عن موقع محلي في وجه البدائل. توسع شبكات الجيل الرابع من مشغلين كبار يرفع سقف توقعات المستخدمين. الساتل يوفر حلاً لبعض الأماكن الصعبة أو دعماً احتياطياً. لكن المدرسة أو العيادة أو الإدارة التي تحتاج استقراراً، وسرعات قابلة للتعاقد، وعنوان دعم، ومحاسبة واضحة، لا تختار دائماً البديل الأرخص في لحظة معينة. Tyvasviazinform تستفيد من هذه الفجوة بين اتصال يكفي للتصفح واتصال يصلح لإدارة خدمة عامة أو عمل متكرر.
حدود السيطرة الاقتصادية
حد السيطرة لدى الشركة يبدأ من البنية التي تملكها أو تديرها داخل توفا: ألياف، عقد محلية، قنوات نقل، مكاتب أو نقاط خدمة، مهندسون، دعم، علاقات مع إدارات محلية، ومعرفة بالممرات والطرق والمخاطر. هذه السيطرة مهمة لأنها تجعل الشركة لاعباً عملياً في آخر ميل وفي الربط المحلي. عندما تقول الشركة إنها تؤجر قنوات عبر شبكتها النقلية الخاصة في الجمهورية وتستطيع تنظيم قنوات E1 وVPN وقنوات صوتية وآخر ميل، فهذا ليس تفصيلاً تسويقياً. إنه تعريف للمساحة التي يمكن أن تستخرج منها قيمة تتجاوز اشتراك المنزل.
لكن هذه السيطرة ليست مطلقة. الوصول إلى الإنترنت الأوسع يعتمد على جيران وتغذية علوية وسياسات تبادل وتمرير. الدليل الشبكي يضع AS49732 ككيان معلن على الإنترنت، مع مسارات IPv4 مرئية وعدد محدود من الجيران. هذا يثبت وجود تشغيل شبكي حقيقي، لكنه يضعه في حجم متواضع قياساً إلى مساحة الجمهورية ومسؤوليات الخدمة. كما أن عدم ظهور بادئات IPv6 مرئية في نقطة الرصد لا يعني بالضرورة غياب كل استخدام داخلي أو مستقبلي، لكنه يقول إن الحضور العام في تلك اللحظة لا يعرض انتقالاً واضحاً إلى طبقة IPv6 منشورة.
حد السيطرة يتقلص أيضاً عند الأطراف النائية. إذا احتاجت ثلاث قرى بعيدة إلى نحو 400 كيلومتر من الألياف كي تتصل، فإن التحكم التجاري في التسعير المنزلي لا يكفي. يصبح القرار محكوماً بتمويل الخدمة الشاملة، وبالأولوية الإقليمية، وبقابلية الطريق للبناء والصيانة. الشركة تستطيع التنفيذ والتشغيل وربما حماية العلاقة مع المستخدم، لكنها لا تستطيع تغيير الجغرافيا أو خلق كثافة سكانية من العدم. لذلك يجب تعريفها كمالك أو مشغل لطبقة محلية قوية داخل قيود أعلى منها.
الوحدة المدفوعة: ماذا يشتري العميل فعلاً؟
في المدن، وحدة الدفع تبدو واضحة: اشتراك شهري مقابل سرعة. في حالة Tyvasviazinform، الوحدة المدفوعة متعددة. للمستهلك هناك إنترنت منزلي، هاتف ثابت، تلفزيون تفاعلي، وربما حزمة تجمع الإنترنت والتلفزيون. وللشركة أو الجهة العامة هناك دائرة اتصال، قناة VPN، رقم متعدد القنوات، خدمة مركز اتصال، مراقبة فيديو، بوابة ذكية، أو أعمال تركيب وربط. وللمشغلين هناك قنوات نقل وآخر ميل وربط بين نقاط. هذه الوحدات تختلف في السعر، والالتزام، وكلفة الدعم، وحساسية العميل عند الانقطاع.
الاشتراك المنزلي يمنح قاعدة أوسع لكنه أقل قدرة على حمل رأس المال البعيد. عرض 100 ميغابت في الثانية بسعر ترويجي 550 روبلاً للشقة أو 800 روبل للمنزل الخاص يعطي مقياساً واضحاً. حتى السعر الأعلى، مثل 1,620 روبلاً شهرياً لخطة 100 ميغابت غير ترويجية، لا يتحول بسهولة إلى تمويل شبكة طويلة في قرية قليلة السكان. إذا دفع المنزل 6,600 روبل سنوياً في السعر الأدنى، فإن ألف منزل ينتجون 6.6 مليون روبل قبل التكلفة والضريبة والتحصيل والتجهيز والدعم. أما قرية بعيدة تتطلب عشرات أو مئات الكيلومترات من الطريق، فلا يمكن أن تُفهم من خلال هذه المعادلة وحدها.
الوحدة الأعلى جودة هي القناة المؤسسية أو العامة إذا كانت طويلة الأجل ومدفوعة بانتظام. المدرسة لا تشتري اتصالاً للراحة، بل لعملية تعليمية. العيادة الريفية تحتاجه للربط الإداري أو الخدمات الصحية. إدارة محلية أو خدمة طوارئ تحتاجه كجزء من عمل الدولة. هذه الوحدات أقل مرونة في الطلب وأكثر دفاعاً عن الشبكة، لكنها تحمل خطر تركيز على الميزانيات العامة وتأخر المدفوعات. لذلك يظل السؤال: هل تستطيع الشركة تحويل الضرورة العامة إلى إيراد منتظم وهوامش كافية، أم تبقى الضرورة نفسها سبباً لالتزام مرتفع لا يدفع كلفته كاملة؟
قراءة الأسعار: السعر منخفض لأن السوق سياسي وجغرافي
تعرفات المستهلك تكشف حدود القدرة على التسعير. الإنترنت المنزلي يبدأ من عروض ترويجية حول 550 و800 روبل شهرياً، وتظهر خطط أبطأ أو أعلى بأسعار تقارب 1,055 و1,110 و1,415 و1,620 روبلاً. الهاتف المنزلي يعرض بسعر شهري يقارب 264 روبلاً، والتلفزيون التفاعلي بنحو 210 روبلات، والحزم تجمع الإنترنت والتلفزيون عند مستويات مثل 1,145 و1,369 روبلاً. هذه الأسعار ليست مرتفعة بما يكفي كي تعوض وحدها صعوبة شبكة في إقليم مترامي الأطراف. وهي في الوقت نفسه لا يمكن رفعها بلا حدود لأن الدخل المحلي والبدائل المحمولة والحساسية الاجتماعية تضبط سقف الدفع.
هذا هو التناقض الأول في الشركة: الخدمة ضرورية، لكن الوحدة المدفوعة المنزلية ضعيفة. عندما يربط المشغل مدينة كثيفة، يستطيع بيع مئات الاشتراكات على طول قصير. في توفا، قد يمد مساراً طويلاً ليصل إلى عدد محدود من السكان أو مؤسسة عامة واحدة. لهذا لا معنى لتقييم الأسعار خارج خريطة المسافة. الاشتراك الشهري ليس سعر الخدمة فقط، بل مساهمة صغيرة في نظام أكبر يموله أيضاً طلب عام ومؤسسي وربما دعم ضمن برامج خدمة شاملة.
السعر المنخفض نسبياً لا يعني أن الشركة غير منضبطة. قد يكون ضرورة دفاعية. إذا رفعت الأسعار كثيراً، يتجه المستخدم المنزلي إلى المحمول حيثما توفر الجيل الرابع. وإذا خفضتها كثيراً، تلتهم تكلفة الدعم والمرور والتجهيز الهامش. لذلك تظل الأسعار في منطقة ضيقة: كافية لتثبيت العلاقة، غير كافية لتبرير توسع أطراف بعيد بمفردها. من هنا تأتي أهمية الخدمات المضافة. مراقبة الفيديو، والبوابات الذكية، وVPN، والقنوات المؤجرة، والأعمال الهندسية، كلها محاولات لرفع الإيراد من نفس الحضور المحلي.
جودة الإيراد: ثبات لا يعني قوة
إيراد 2024 البالغ 697.861 مليون روبل يبدو معقولاً لشركة إقليمية بهذه المسؤوليات. لكنه يصبح أقل راحة عندما نضع إلى جانبه تكلفة المبيعات البالغة 576.564 مليون روبل. الربح الإجمالي يقارب 121.297 مليون روبل، والربح التشغيلي 13.355 مليون روبل فقط، ثم تظهر خسارة صافية بنحو 3.371 مليون روبل. الهامش التشغيلي المحسوب يقارب 1.9%، والهامش الصافي يقارب سالب نصف في المئة. هذه ليست بنية تحقق فائضاً كبيراً من الأصل. إنها بنية تعمل قريباً من خط التعادل.
قرب التعادل له معنى مزدوج. من جهة، يدل على أن الطلب حقيقي وأن الشركة ليست غائبة عن السوق. لديها إيراد، أصول، موظفون، عقود، خدمات، وتدفقات من مشتركين وجهات عامة. من جهة أخرى، يدل على أن جودة الإيراد ليست عالية بما يكفي لامتصاص صدمات كبيرة. عطل ميداني واسع، ارتفاع في تكلفة المعدات، تأخر دفع من جهة عامة، أو مشروع توسع غير ممول جيداً يمكن أن يحول سنة صغيرة الربح إلى سنة خسارة.
تشير بيانات 2025 المجمعة إلى احتمال تحسن في الإيراد إلى نحو 765.5 مليون روبل وربح صاف يقارب 3.7 مليون روبل، مع متوسط عمالة حول 345. يجب التعامل مع هذه القيم بحذر لأنها تحتاج إلى مراجعة مالية مباشرة. لكنها إذا ثبتت لا تغير الحكم الأساسي. هامش صاف يقارب نصف في المئة ليس هامشاً استراتيجياً. إنه مؤشر على قدرة على البقاء لا على قدرة كبيرة على تمويل توسع قاس من الأرباح المحتجزة وحدها. جودة الإيراد هنا تأتي من الضرورة والتكرار، لا من التسعير القوي أو وفرة الطلب.
الأصول ورأس المال: شبكة ثقيلة في ميزانية محافظة
أرقام الميزانية تضع الصورة في مكانها. الأصول في 2024 تقارب 806.438 مليون روبل، ورأس المال والاحتياطيات نحو 681.985 مليون روبل، والالتزامات الكلية المعلنة تقارب 124.453 مليون روبل بين طويلة وقصيرة الأجل. الأصول الثابتة وحدها تقارب 553.426 مليون روبل. هذه شركة أصولها ليست افتراضية. لديها بنية ومعدات وحقول عمل وتراكم رأسمالي. لكنها في الوقت نفسه لا تولد عائداً تشغيلياً كبيراً على هذه القاعدة.
هذا النوع من الشركات يبدو أكثر صلابة في الميزانية منه في الأرباح. رأس المال المرتفع نسبياً يمنح مرونة ائتمانية ونفساً أطول. الديون ليست الظاهر المسيطر في الصورة. لكن رأس المال المربوط في ألياف ومعدات ومحطات ونقاط وصول لا يتحول إلى سيولة عند الحاجة بسهولة. إذا احتاجت الشركة إلى تحديث GPON واسع، أو تبديل معدات، أو تمديد مسارات جديدة، فإن السؤال ليس فقط هل لديها أصل قائم؛ السؤال هل يولد الأصل نقداً كافياً لتحديث نفسه؟
النقد وما يعادله بنحو 64.163 مليون روبل يعطي وسادة، لكنه ليس ضخماً أمام دورة رأسمالية إقليمية. طريق ألياف طويل، أو دفعة معدات مستوردة، أو برنامج بطاريات ومراقبة قد يستهلك جزءاً كبيراً من هذه الوسادة. لذلك يجب النظر إلى الشركة كمنشأة بنية أساسية ذات ميزانية محافظة وهوامش ضيقة. هذا أفضل من شركة مديونة بلا أصل، لكنه ليس نموذجاً قادراً على التوسع بلا دعم أو عقود مضمونة.
التكلفة الحقيقية: الحفر والصيانة قبل التسويق
في اتصالات الأطراف، لا تكمن التكلفة الكبرى في إعلان السرعة ولا في صفحة التعرفة. التكلفة في حفر أو تعليق أو حماية المسارات، وفي معدات النقل، وفي مفاتيح وموجهات وبطاقات GPON، وفي أجهزة العملاء، وفي مركبات الفنيين، وفي الطاقة والبطاريات، وفي مركز مراقبة يعمل كل يوم، وفي دعم يستطيع الرد ليلاً. كل هذه عناصر ثابتة أو شبه ثابتة. عندما تكون الكثافة ضعيفة، لا يوجد عدد كاف من العملاء لتخفيفها بسرعة.
الأمثلة الميدانية تشرح ذلك. مسار كيزيل إلى شاغونار احتاج عملاً في مقاطع صخرية. تحديثات GPON في العاصمة وعشر مقاطعات تعني أن الشركة لا تعيش فقط على بنية قديمة، بل تضطر إلى ترقية عقد الوصول. ربط قرى مثل كارا-خول وكيزيل-خايا وكونغورتوغ يتطلب نحو 400 كيلومتر من الألياف. وإذا افترضنا فقط أن كل قرية تضم أكثر من ألف شخص، فإن الحد الأدنى الحسابي يتجاوز 133 متراً من الطريق لكل مقيم قبل حساب التوزيع المحلي داخل القرية. هذه ليست اقتصاديات اشتراك شهري عادي.
التكلفة تشمل أيضاً انقطاعات محتملة لا تظهر في الحساب المحاسبي السنوي إلا بعد وقوعها. الطقس، الطرق، أعمال البناء، تلف الكابلات، انقطاع الطاقة، وصعوبة الوصول إلى بعض القرى كلها تحول الدعم الفني إلى وظيفة رأسمالية. الشركة التي تعلن دعماً على مدار الساعة لا تبيع وعداً لغوياً فقط؛ إنها تتحمل كلفة جاهزية. وهذا يفسر لماذا يبدو هامشها التشغيلي رقيقاً رغم تعدد الخدمات. في هذه الجغرافيا، التكلفة تسبق الإيراد وتطارده.
الموردون والاعتماد التقني
لا تكشف الوقائع المتاحة خليط الموردين بالتفصيل. لكن طبيعة الخدمة تسمح برسم حدود الاعتماد. الشركة تحتاج إلى معدات نقل، وموجهات، وبنية GPON، ومفاتيح، وأنظمة هاتفية، وحلول مراقبة فيديو، وبرمجيات إدارة عملاء، وأجهزة طرفية، وبطاريات، ومعدات طاقة. ذكرت وقائع تاريخية استخدام معدات Si3000 في تطوير الهاتف عبر الإنترنت، كما ظهرت خدمات حديثة مثل المراقبة السحابية والسنترال الافتراضي والبوابات الذكية. هذا يعني أن Tyvasviazinform ليست مجرد مالك كابل، بل مشغل حزمة تقنية تحتاج إلى تحديث وتكامل.
الاعتماد على الموردين مهم في روسيا بعد تغير بيئة العقوبات والتوريد. حتى من دون تفاصيل شراء محددة، يمكن الجزم بأن اقتصاد الشركة حساس لسعر المعدات، وتوافر قطع الغيار، ومدة تسليم المكونات، وقدرة الفنيين المحليين على صيانة خليط تقني قديم وحديث. إذا كانت المعدات القديمة تعمل لكنها تحتاج إلى دعم متخصص، فقد تصبح رخيصة محاسبياً ومكلفة تشغيلياً. وإذا كانت المعدات الجديدة أغلى أو محدودة المصدر، فقد تتحسن الخدمة لكن يرتفع العبء الرأسمالي.
القوة هنا في العمالة المحلية. يرد في صفحة الأعمال رقم يقارب 350 موظفاً، وتظهر ملفات عامة أخرى متوسط عمالة قريباً من ذلك. في شركة إقليمية، العمالة ليست بند تكلفة فقط؛ إنها مورد استراتيجي. الفني الذي يعرف طرق القرى ومواطن تلف الكابلات ونقاط الكهرباء ومسار الوصول إلى مبنى إدارة محلية يصنع قيمة لا تظهر في مواصفة المعدة. لكن هذه القوة تصبح تكلفة ثابتة أيضاً. إذا لم يرتفع الإيراد لكل موظف، يبقى نموذج العمل محكوماً بإنتاجية محدودة. إيراد 2024 لكل موظف، وفق متوسط 348، يقارب مليوني روبل. هذا ليس مستوى يعطي هامشاً واسعاً بعد خصم المعدات والطاقة والصيانة.
القطاع العام: زبون وحجة وجود ومصدر تركيز
لا يمكن فهم Tyvasviazinform بعيداً عن القطاع العام في توفا. الشركة تصف نفسها مورداً رئيسياً للهيئات الحكومية الإقليمية، والهياكل الفدرالية، والمستخدمين المؤسسيين. الوقائع الإقليمية تذكر ربط 408 منشآت اجتماعية مهمة خلال عشر سنوات: مدارس، مكتبات، نقاط طبية، إدارات ريفية، ومحطات إطفاء. كما توجد مشاركة في مشروعات تعليمية، وربط مدارس وأسر أطفال ذوي إعاقة للتعلم عن بعد، وبرامج مهنية وصحية وإدارية. هذه ليست طلبات هامشية. إنها العمود الذي يجعل الشبكة ضرورة سياسية واجتماعية.
القطاع العام يمنح الإيراد صفة دفاعية. لا تستطيع الدولة المحلية أن تسمح بانقطاع طويل عن مدرسة أو إدارة أو منشأة صحية من دون تكلفة سياسية وإدارية. وهذا يمنح الشركة مكانة لا يملكها مزود منزلي صرف. لكن الاعتماد على القطاع العام يحمل ثلاث مشكلات. الأولى تركيز العملاء: إذا كانت عقود الجهات العامة كبيرة، فإن تغير موازنة أو تأخر دفع يضغط النقد. الثانية انخفاض القدرة على التسعير الحر: الخدمة العامة تخضع لضغط اجتماعي وإداري. الثالثة أن بعض المشروعات قد تكون مبررة اجتماعياً لا تجارياً، فتزيد الالتزام قبل أن يظهر العائد.
بيانات عامة عن التوريدات تشير إلى قيمة معتبرة من عقود عامة في 2024 و2025، مع عملاء من خدمات الطوارئ والوزارة الرقمية والعدل في توفا ضمن الأطراف البارزة. يجب ألا نعامل هذه الأرقام كصورة كاملة للإيراد، لكنها تؤكد أن الدولة ليست زبوناً ثانوياً. الحكم الاقتصادي هو أن القطاع العام يحسن استقرار الطلب لكنه يخفض نقاء السوق. الشركة لا تبيع فقط لمن يدفع أعلى سعر، بل تخدم شبكة احتياجات عامة، وهذا يحميها ويقيدها في الوقت نفسه.
المنافسة والبدائل: المحمول يضغط ولا يلغي الألياف
المنافسون الكبار في المحمول وشبكات الخدمة الشاملة يغيرون حساب Tyvasviazinform. عندما توسع MTS أو Beeline أو Rostelecom تغطية الجيل الرابع في قرى ومناطق سياحية ومحاور بعيدة، يحصل المستخدم المنزلي على بديل عملي لكثير من الاستخدامات. الهاتف الذكي مع اتصال مقبول قد يكفي للتصفح، والمراسلة، وبعض الفيديو، والدفع، والتعليم الخفيف. هذا يضغط على اشتراك الإنترنت الثابت إذا لم يكن المستخدم يرى فرقاً في الثبات أو السعة أو السعر.
لكن المحمول لا يلغي دور الألياف. شبكات الجيل الرابع نفسها تحتاج إلى نقل خلفي، والمدرسة والعيادة والإدارة والعمل التجاري لا تريد دائماً الاعتماد على جودة راديوية متغيرة. خدمات المراقبة المرئية، والقنوات الخاصة، والشبكات الافتراضية، والهواتف متعددة القنوات، وربط المواقع تتطلب ثباتاً واتفاق خدمة ودعماً. لذلك المنافسة هنا ليست صفرية. المحمول يسرق الاستخدامات البسيطة ويجبر الأسعار المنزلية على الانضباط. والألياف تحتفظ بقيمة حيث تكون الاستمرارية والسعة والتعاقد المؤسسي أهم من الراحة الفردية.
الساتل بديل آخر في أطراف السوق. وقائع الإقليم تذكر إدخال الاتصال الساتلي إلى عشر قرى صعبة الوصول. هذا يثبت أن بعض المناطق لا يمكن انتظار الألياف فيها أو أن الألياف غير اقتصادية في توقيت معين. لكنه لا يجعل الساتل الحل النهائي لكل شيء. عندما تكون قرية فوق عتبة سكانية معينة وتحتاج إلى خدمات عامة وأعمال ومدارس، يميل التخطيط إلى ألياف أو وصول أرضي عالي السرعة متى أمكن. الساتل يمد اليد إلى الحافة، لكنه لا يسقط حجة الشبكة الأرضية حيث يمكن تجميع الطلب.
الجغرافيا كمنظم غير مكتوب
التنظيم القانوني مهم، لكن الجغرافيا في توفا هي المنظم الأقسى. توجد 152 مستوطنة في المؤشرات الإقليمية، ونحو 140 منها لديها خدمة خلوية في نهاية 2025، منها 133 مع الجيل الرابع، واثنتان مع الجيل الثالث، وخمس مع الجيل الثاني. الألياف تغطي 124 مستوطنة، أي نحو 81.6%، وتبقى 18 مستوطنة بلا ألياف و12 بلا خدمة خلوية. هذه الفجوات ليست مصادفة تجارية. إنها الحافة التي تظهر عندما تنتهي جدوى السوق السهل.
الهدف المعلن لرفع توافر النطاق العريض للأسر نحو 97% يكشف البعد السياسي للاتصال. الدولة تريد وصولاً واسعاً لأن الاتصال لم يعد ترفاً. لكنه أيضاً يرفع التزامات المشغلين المحليين. عندما تتحول التغطية إلى هدف عام، تصبح الشركة جزءاً من سياسة إقليمية. قد تستفيد من تمويل أو عقود أو حماية مكانة، لكنها مطالبة بتنفيذ توسعات لا تعطي دائماً عائداً خاصاً مناسباً.
يجب قراءة رقم أكثر من 3,000 كيلومتر من الألياف خلال خمس سنوات على هذا الأساس. عند قسمته على عدد سكان الإقليم، يظهر نحو 8.9 متر مسار لكل مقيم قبل فروع الوصول المحلي. هذا رقم ثقيل. في اقتصاد حضري كثيف، قد تمر الألياف أمام آلاف الوحدات السكنية في مسافة قصيرة. في توفا، يمكن أن يقطع المسار مسافة طويلة ليصل إلى طلب محدود. لذلك كل نقاش عن المنافسة أو السعر أو الربحية يجب أن يبدأ من الخريطة، لا من قائمة التعرفة.
التنظيم والتعرفة والبعد الجيوسياسي
تخضع بعض خدمات الهاتف المحلي وبين المناطق وخدمة البرق لتعرفة قصوى حددتها السلطة الفدرالية المختصة في 2024، محل أوامر سابقة من 2019 و2020. هذا يضع جزءاً من الإيراد تحت منطق منظم. الخدمات المنظمة غالباً لا تكون محرك نمو كبير، لكنها مهمة لمجتمعات ومؤسسات تحتاج إلى أرقام ثابتة وخدمات اجتماعية وطوارئ. التعرفة القصوى تحمي المستخدم، لكنها تحد من قدرة الشركة على تعويض الكلفة عبر رفع السعر في خدمات قديمة.
البعد الجيوسياسي أوسع من التعرفة. توفا منطقة حدودية داخل روسيا الآسيوية، ذات تضاريس قاسية وموقع بعيد عن مراكز الاقتصاد الكبرى. الاتصال فيها ليس مجرد خدمة تجارية، بل جزء من بقاء الإدارة العامة والتعليم والصحة والأمن المحلي. لذلك توجد مصلحة للدولة في وجود مشغل محلي يفهم المنطقة ويستطيع العمل في القرى والطرق والمقاطعات. هذه المصلحة تحمي الطلب لكنها لا تضمن الربح. قد تطلب الدولة شبكة أوسع مما يريد السوق دفع ثمنه.
كذلك يؤثر المناخ السياسي والتقني الروسي في الموردين والمعدات والتمويل. صعوبة الوصول إلى بعض المعدات أو ارتفاع أسعار البدائل أو الحاجة إلى حلول متوافقة محلياً قد تزيد النفقات الرأسمالية. لا توجد في الوقائع المتاحة قائمة موردين تسمح بقياس ذلك مباشرة، لكن المستثمر أو القارئ الاقتصادي لا يحتاج إلى معرفة كل فاتورة كي يفهم المخاطر. شركة ذات شبكة ريفية وأصول ثابتة عالية في بيئة توريد مقيدة ستكون حساسة جداً لدورة المعدات. كل قرار استبدال أو تحديث يمكن أن يظهر بسرعة في الهامش.
الشبكة المرئية: AS49732 كدليل تشغيل لا كدليل هيمنة
AS49732 يثبت أن Tyvasviazinform ليست مجرد موزع خدمات خلف واجهة تسويقية. لديها نظام مستقل معلن، واسم شبكي مسجل، ووجود في قواعد RIPE، ومسارات IPv4 مرئية. أول ظهور رصدي في حالة التوجيه يعود إلى أكتوبر 2010، وتظهر تسعة إدخالات مسار IPv4 و5,120 عنواناً معلناً وأربعة جيران مرصودين في نقطة الرصد. هذا يكفي لإثبات وظيفة شبكية حقيقية: الشركة تحمل عنواناً على الإنترنت العام وتدير كتلاً ومسارات.
لكن الحجم المتاح لا يشير إلى شبكة وطنية كبيرة أو حضور عبور واسع. هو أقرب إلى بصمة إقليمية وظيفية. عدد العناوين محدود، وعدد الجيران محدود، ولا توجد بادئات IPv6 مرئية في الحالة العامة عند الرصد. كما أن غياب ملف عام في PeeringDB لا يثبت غياب كل ترابط، لكنه يشير إلى أن الشركة ليست لاعباً يعلن نفسه في سوق تبادل علني واسع. قيمتها ليست في تجارة العبور العالمية، بل في التحكم المحلي في الوصول والنقل داخل الجمهورية.
هذا التفريق ضروري. لا ينبغي رفع الشركة إلى مرتبة مشغل إنترنت كبير لأن لديها AS. ولا ينبغي التقليل منها لأنها صغيرة في جداول التوجيه. الشبكات الطرفية المهمة غالباً تبدو صغيرة عالمياً وكبيرة محلياً. قوتها تظهر عندما يحتاج عميل في قرية أو إدارة محلية أو مؤسسة تعليمية إلى قناة مستقرة، لا عندما نقيس عدد البادئات. لذلك يكون AS49732 دليلاً على قدرة تشغيل، لا دليلاً على قوة تسعير مطلقة.
الخدمات الجديدة ورافعة الإيراد
تطوير المراقبة السحابية، والسنترال الافتراضي، والبوابات الذكية، وخدمات الأعمال، ليس مجرد تجميل لعرض قديم. الشركة تحتاج إلى رفع متوسط الإيراد من كل موقع متصل. إذا كان لديها عمارة فيها أكثر من 15 شقة، فقد تشارك في تمويل تركيب بوابة ذكية بنسبة تصل إلى نصف الكلفة وفق شروطها. هذا يعني أنها ترى في المبنى وحدة تجميع طلب، لا مجرد مجموعة مشتركين منفصلين. البوابة الذكية تضيف إيراد خدمة، وتزيد ارتباط السكان بالشركة، وتمنح سبباً لبقاء العلاقة حتى إذا وجد المستخدم اتصالاً محمولاً مقبولاً.
المراقبة المرئية أكثر أهمية في الاقتصاد المؤسسي. كاميرا تحتاج إلى رفع بيانات مستمر، وتخزين أو وصول عبر تطبيق، ودعم عند الانقطاع. عندما تدير الشركة اتصال نظام رصد حرائق غابات عن بعد لوزارة مختصة، فهي لا تبيع إنترنت منزلياً؛ إنها تبيع وظيفة سلامة عامة. هذا النوع من الخدمة يمكن أن يحسن جودة الإيراد إذا كان بعقد واضح وسعر يعكس كلفة الجاهزية. لكنه يمكن أيضاً أن يتحول إلى عبء إذا كان السعر سياسياً أو الدعم غير ممول كفاية.
خدمات VPN والقنوات المؤجرة وآخر الميل للمشغلين والشركات هي الاختبار الأكثر جدية للرافعة التشغيلية. إذا استطاعت الشركة بيع نفس شبكة النقل لعدة عملاء مؤسسيين ومشغلين، فإن الهامش يتحسن. وإذا بقيت هذه الخدمات محدودة بسبب ضعف الطلب التجاري المحلي، سيظل أثرها أقل من المطلوب. هنا تكمن المسألة الحاسمة: تنوع المنتجات موجود، لكن حجمه الحقيقي غير معروف. لا تكفي قائمة الخدمات للحكم على جودة الإيراد؛ يجب معرفة كم تدفع كل فئة وكم تكلف خدمتها.
التحصيل وحماية الكابلات: إشارات غير رسمية لكنها مفيدة
بعض الإشارات العامة غير الرسمية تكشف اقتصاد الشبكة أكثر مما تفعل صفحات التعريف. رسائل تذكير بالدفع أو تنبيه إلى تقييد مؤقت بعد عدم السداد تقول إن التحصيل ليس تفصيلاً إدارياً. في سوق به دخل متفاوت ومنازل بعيدة، يصبح الانضباط في الدفع شرطاً لحماية الهامش. الشركة ذات هامش تشغيلي قريب من 2% لا تستطيع تجاهل فواتير صغيرة متأخرة إذا تراكمت. كل روبل غير محصل يتحول إلى ضغط على الصيانة أو الاستثمار.
تنبيهات فحص الكابلات الأرضية قبل أعمال البناء تكشف خطراً آخر. الكابل المدفون أصل منتج، لكنه أيضاً أصل هش أمام حفريات أو أعمال محلية غير منسقة. إصلاح كابل في منطقة بعيدة لا يعني فقط تكلفة مادة، بل وقت فريق ومركبة وتعطل خدمة وربما تعويض أو غضب عميل عام. لذلك تبدو حماية المسار جزءاً من الاقتصاد، لا شأن سلامة منفصل. شركة اتصالات محلية في أرض واسعة تعيش على معرفة أين تمر أصولها ومن قد يقطعها بالخطأ.
هذه الإشارات لا تكفي وحدها لإثبات مستوى الربحية أو جودة الخدمة. لكنها توجه الحكم. عندما نرى شركة تؤكد الدعم الدائم، وتطلب حماية الكابلات، وتذكر الدفع الذاتي، وتعرض تطبيقاً للمشتركين، نفهم أنها تحاول خفض كلفة الخدمة والتحصيل عبر أدوات رقمية مع بقاء عملها ميدانياً. كل تحسين في الدفع الذاتي يقلل ضغط مراكز الخدمة. كل تجنب لقطع كابل يوفر كلفة غير مخططة. في نموذج رقيق الهامش، هذه التفاصيل ليست صغيرة.
لماذا لا يكفي البيت وحده؟
لنأخذ الحساب البسيط لا بوصفه رقماً نهائياً بل كاختبار عقلاني. اشتراك 550 روبلاً شهرياً يعطي 6,600 روبل سنوياً. حتى اشتراك 1,620 روبلاً يعطي 19,440 روبلاً سنوياً. إذا كانت قرية بعيدة تحتاج طريقاً طويلاً، ومعدات، وطاقة، ومراقبة، ودعماً، فإن عدد الأسر يجب أن يكون كبيراً جداً أو يجب أن توجد مصادر إيراد أخرى. في قرى صغيرة أو مبعثرة، لا يتحقق ذلك بسهولة.
لذلك يصبح المنزل في نموذج Tyvasviazinform مصدر استخدام وشرعية سياسية، لا قاعدة تمويل كافية. الاشتراك المنزلي يملأ السعة، يدعم صورة الخدمة العامة، ويمنح الشركة علاقة مباشرة بالسكان. لكنه لا يستطيع وحده حمل الأصول البعيدة. القيمة الاقتصادية الأفضل تأتي عندما يلتقي المنزل مع المدرسة والعيادة والإدارة والشركة ومشغل آخر على نفس المسار. عندها يتغير الطريق من عبء إلى منصة محلية متعددة الاستخدام.
هذا يشرح لماذا يظهر في الشركة خطاب قوي حول خدمة الجهات الحكومية والمؤسسات، ولماذا تقدم قنوات لمشغلين، ولماذا تطور خدمات بوابات ومراقبة. ليست المسألة أن المستهلك غير مهم. بل إن المستهلك وحده لا يكفي. في الأسواق قليلة الكثافة، يجب تحويل كل موقع متصل إلى حزمة إيرادات. إذا وصل الكابل إلى مبنى، ينبغي أن يحمل إنترنت، وتلفزيوناً، وهاتفاً، ومراقبة، وربما بوابة أو شبكة أعمال. وإذا وصل إلى مركز مقاطعة، ينبغي أن يخدم الإدارة والمدرسة والقطاع التجاري والمشغلين. هذا هو منطق البقاء.
تركيز العملاء: قوة تفاوضية أم تبعية؟
تركيز الطلب حول الجهات العامة والمؤسسات الكبرى يعطي الشركة قاعدة يصعب على منافس جديد انتزاعها بسرعة. عقود المدارس والإدارات والخدمات العامة لا تُنقل بمجرد إعلان سعر منخفض. تحتاج إلى ثقة، ومعرفة محلية، ودعم، وقدرة على التعامل مع الوثائق والمحاسبة، وربما استجابة عاجلة. هذا يمنح Tyvasviazinform حاجزاً دفاعياً. مشغل محمول كبير قد يملك علامة أقوى ورأس مال أكبر، لكنه لا يملك بالضرورة نفس حضور آخر ميل في مبنى إداري أو نفس فريق الصيانة المحلي.
لكن الحاجز الدفاعي يصبح تبعية إذا كانت حصة كبيرة من الإيراد تأتي من عدد محدود من جهات عامة أو برامج. عندها لا يعود الخطر تجارياً فقط، بل مالياً وسياسياً. تأخر ميزانية، تغيير أولوية، إعادة طرح عقد، أو قرار مركزي بالاعتماد على مشغل آخر قد يضغط الإيراد. الشركة قد تربح عقوداً كثيرة، لكن عدد المشاركات والانتصارات في المناقصات لا يخبرنا وحده بجودة الهوامش أو شروط الدفع. من الممكن أن تكون عقود القطاع العام مستقرة لكنها رخيصة.
لذلك يكون الحكم المتوازن أن تركيز العملاء هو مصدر حماية ومصدر هشاشة في الوقت نفسه. يحمي الشركة من حرب أسعار منزلية كاملة؛ لأنه توجد خدمات لا تُشترى مثل اشتراك فردي. لكنه يجعل الشركة مكشوفة لدورة موازنة الدولة ومصالحها. أفضل وضع لها هو أن تستخدم عقود القطاع العام كطلب أساس، ثم تضيف فوقها إيراداً تجارياً أعلى جودة من الشركات والمشغلين والمنازل والخدمات المضافة. أما إذا بقيت الدولة وحدها مركز الربح والقرار، فسيظل الهامش تابعاً لأولويات لا تتحكم فيها الشركة.
توزيع الجانب السلبي
السؤال الحاسم في كل شبكة أطراف هو: من يتحمل الجانب السلبي عندما لا تكفي الإيرادات؟ في حالة Tyvasviazinform، يتوزع العبء بين أربعة أطراف. الشركة تتحمل جزءاً عبر هوامش رقيقة، وأصول تحتاج إلى صيانة، وموظفين ثابتين، ونقدية يجب الحفاظ عليها. الدولة تتحمل جزءاً عبر برامج الخدمة الشاملة والإنفاق العام على الربط والمؤسسات. العميل يتحمل جزءاً عبر أسعار شهرية ورسوم وربما انخفاض جودة عند الحافة إذا تأخر الاستثمار. والموردون أو المقاولون يتحملون جزءاً عندما تتأخر المدفوعات أو تضغط الشركة على شروط الشراء.
هذا التوزيع ليس مستقراً دائماً. في سنوات عادية، يمكن أن يبدو قابلاً للإدارة: إيراد متكرر، إنفاق عام، دعم محلي، وترقيات محددة. في سنة صعبة، ينهار التوازن بسرعة. إذا ارتفعت تكلفة المعدات وتباطأ تحصيل العملاء وتأخر عقد عام، لا يوجد هامش كبير يمتص الصدمة. وإذا حدث عطل في مسار مهم أو احتاجت الشركة إلى بناء طريق بعيد، لا يستطيع اشتراك المنازل تعويض ذلك في الأجل القصير.
الجانب السلبي الأكبر يقع في نهاية المطاف على جودة الخدمة أو وتيرة التوسع إذا لم يتدخل تمويل عام أو طلب مؤسسي. الشركة لا تستطيع أن تلغي الحاجة الاجتماعية إلى الاتصال، لكنها تستطيع تأجيل تحديثات، أو تقنين الإنفاق، أو التركيز على المواقع ذات الطلب الأعلى. وهذا يخلق فجوة بين هدف التغطية السياسي واقتصاد التشغيل. لذلك يجب ألا نخلط بين أهمية الشركة وقدرتها المالية. قد تكون ضرورية جداً وفي الوقت نفسه ضعيفة الربحية.
التاريخ كأصل تجاري
الاستمرارية التاريخية منذ إدارة الاتصالات الإقليمية لا تمنح Tyvasviazinform رواية فقط؛ تمنحها أصلاً تجارياً. في الأقاليم البعيدة، المعرفة المتراكمة بالمرافق والمسارات والمكاتب والجهات العامة والعائلات والمؤسسات تتحول إلى تكلفة دخول على المنافسين. الشركة التي خدمت المدارس والبرامج الصحية والتعليمية، ونفذت خطوطاً إلى قرى بعيدة، وفتحت متحفاً مؤسسياً، وصارت جزءاً من ذاكرة الاتصال في الجمهورية، لا تنافس فقط بسعر الميغابت.
لكن التاريخ لا يكفي إذا لم يتحول إلى إنتاجية. بعض الشركات الإقليمية القديمة تقع في فخ الإرث: أصول كثيرة، موظفون كثر، علاقات عامة قوية، لكن عائد ضعيف على رأس المال. Tyvasviazinform تظهر في منطقة وسطى. لديها تحديثات GPON وخدمات حديثة، وهذا يمنع وصفها كمنشأة جامدة. لكنها ما زالت تحمل اقتصاد شبكة كثيفة الالتزام ورقيقة الهامش. التاريخ يعطيها الحق في البقاء، أما الأرقام فتسألها عن الكفاءة.
أفضل استخدام للتاريخ هو تحويل الثقة إلى عقود خدمات عالية القيمة. إذا كانت الجهة العامة تثق بالشركة، يجب أن تكون العقود مصممة لتعكس كلفة الاستمرارية لا مجرد سعر اتصال. إذا كان السكان يعرفونها كمشغل الجمهورية، يجب أن تتحول العلاقة إلى حزم أوسع وخدمات ذاتية تقلل تكلفة الدعم. وإذا كانت الشركة تعرف القرى، يجب أن تستخدم هذه المعرفة لتقليل الانقطاعات وتخطيط التوسع حيث تتجمع وحدات الطلب. التاريخ أصل فقط عندما يخفض المخاطر أو يرفع الإيراد؛ وإلا يصبح ذاكرة باهظة.
الحافة الصعبة: القرى التي بقيت خارج الألياف
القرى الباقية خارج الألياف ليست هامشاً صغيراً في التحليل، بل هي الاختبار الحقيقي للنموذج. عندما تصل تغطية الألياف إلى 124 من 152 مستوطنة، تكون المرحلة الأسهل قد أنجزت نسبياً. البقية غالباً أصعب وأغلى وأقل كثافة. لذلك تكون تكلفة النقطة الإضافية من التغطية أعلى من المتوسط التاريخي. الاقتراب من هدف 97% للأسر لا يعني تكرار نفس كلفة التوسع السابقة، بل مواجهة الأماكن التي أجلها السوق والمنطق الفني لأنها صعبة.
القرى الثلاث المذكورة ضمن تمويل احتياطي الخدمة الشاملة، وهي كارا-خول وكيزيل-خايا وكونغورتوغ، تعطي المثال. كل واحدة تضم أكثر من ألف شخص ومع ذلك بقيت بلا اتصال ألياف بسبب البعد والتضاريس. إذا احتاجت ثلاث قرى إلى نحو 400 كيلومتر من الألياف، فالقرار لا يمكن أن يكون تجارياً صافياً. حتى لو كانت كل قرية سوقاً معتبرة محلياً، فإن الطريق اللازم إليها يستهلك رأس مال ضخماً.
هذا يغير تقييم التوسع. لا ينبغي الاحتفاء بكل كيلومتر جديد كأنه نمو مربح. بعض الكيلومترات دفاع اجتماعي وسياسي. وقد يكون ضرورياً وصحيحاً من منظور الدولة، لكنه لا يرفع قيمة الشركة التجارية إلا إذا رافقه تمويل واضح، وعقود مؤسسية، ونمو في الاستخدام، وخطة صيانة. إذا بُنيت المسارات من دون آلية دفع مستدامة، ستضاف أصول إلى الميزانية وتضاف تكاليف إلى التشغيل، بينما يبقى العائد ضعيفاً.
جودة الخدمة والادعاءات الفنية
تذكر الشركة في خدماتها للمشغلين والأعمال معامل إتاحة 99.99% ومراقبة على مدار السنة. يجب التعامل مع هذا كادعاء شركة لا كمقياس مستقل. القيمة الاقتصادية للرقم كبيرة إذا كان مدعوماً بعقود خدمة وقياسات وتعويضات وآليات مراقبة واضحة. أما إذا كان أقرب إلى هدف تسويقي أو خاص بقنوات معينة دون كامل الشبكة، فيجب ألا نستخدمه لتقدير الربحية أو المخاطر.
في إقليم صعب، الإتاحة ليست مجرد تصميم شبكي. إنها صيانة طريق، وطاقة احتياطية، ومسار بديل، ومراقبة، وقطع غيار، وفريق قادر على الوصول. القناة المكررة مفيدة، لكن التكرار نفسه يحتاج مسارات وتجهيزات ونفقات. إذا باعت الشركة إتاحة عالية بسعر منخفض، فإنها تتحمل مخاطرة هامش. وإذا باعتها بسعر يعكس التكلفة، فقد يكون الطلب محدوداً إلا لدى جهات عامة أو مؤسسات حساسة.
لذلك يجب السؤال عن نطاق القياس: هل يشمل كل خدمات القنوات المؤجرة؟ هل يطبق على كل المقاطعات؟ هل توجد إحصاءات انقطاع وتوقيت إصلاح؟ هل تتحمل الشركة تعويضات؟ هذه التفاصيل غير متاحة. غيابها لا يبطل أهمية الشركة، لكنه يمنع تقييم الخدمة كأصل عالي الجودة تلقائياً. في التحليل المحافظ، نعامل الإتاحة المعلنة كدليل على طموح تشغيلي وسقف عرض تجاري، لا كحقيقة مالية مكتملة.
التمويل العام والاقتصاد المختلط
تعمل Tyvasviazinform داخل اقتصاد مختلط بوضوح. هناك إيراد تجاري من المنازل والشركات، وهناك طلب عام من مؤسسات، وهناك برامج توسع تتصل بالخدمة الشاملة أو الأهداف الإقليمية. هذا الخليط طبيعي في مناطق قليلة الكثافة. لا توجد شركة خاصة عقلانية تمد كل هذه المسارات اعتماداً على اشتراكات منزلية وحدها. ولا تستطيع الدولة غالباً تشغيل كل خدمة مباشرة بكفاءة محلية. لذلك يظهر نموذج المشغل الإقليمي: شركة تجارية ذات وظيفة عامة.
الميزة في هذا النموذج أنه يحافظ على الخبرة والمرونة. الشركة تستطيع بيع خدمة للمنازل، وتوقيع عقد مع وزارة، وربط مشغل، وتنفيذ تركيب، وتشغيل مراقبة. الدولة لا تحتاج إلى بناء جهاز منفصل لكل ذلك. لكن العيب أن الحدود بين الربح والواجب تصبح ضبابية. هل مشروع ما مربح للشركة أم مطلوب سياسياً؟ هل سعر قناة عامة يعكس كلفة الصيانة أم يخضع لميزانية ضيقة؟ هل يذهب رأس المال إلى أكثر المواقع عائداً أم إلى أكثرها حاجة؟
هذا الضباب لا يلغى بالخطاب. يلغى ببيانات عقود وتكاليف وتدفقات نقدية. ما نراه من الأرقام يقول إن النموذج يعمل، لكنه لا ينتج فائضاً كبيراً. لذلك يجب اعتبار التمويل العام أو الطلب العام جزءاً من بنية الاقتصاد، لا حدثاً خارجياً مؤقتاً. إذا ضعف هذا الطرف، تنكشف الشركة. وإذا صمم بذكاء، يمكنه تحويلها إلى أداة فعالة لتخفيض الفجوة الرقمية من دون تدمير ميزانيتها.
العمل المحلي كميزة وكلفة
العمالة المحلية حول 345 إلى 350 موظفاً ليست رقماً عابراً. في مزود حضري رقمي، يمكن أن تبدو العمالة الكبيرة عبئاً. في توفا، هي جزء من المنتج. خدمة على مدار الساعة، مكاتب أو نقاط في المقاطعات، بناء خطوط، تركيب معدات، صيانة قنوات، ودعم عملاء لا تتم بفريق صغير بعيد عن الأرض. الشركة تبيع قربها. هذا القرب يحتاج أجوراً وتدريباً ومركبات وجدولة وحضوراً.
الميزة أن المشغل المحلي يعرف تفاصيل لا يعرفها المنافس الخارجي. يعرف أين ينقطع الطريق، وأين تحتاج الإدارة إلى دعم سريع، وأي قرية لا تملك مكتب مبيعات، وكيف يدار التواصل مع المستخدمين. هذه المعرفة تخفض تكلفة الأخطاء. كما أنها تزيد ثقة الجهات العامة. في خدمات الاستمرارية، الثقة المحلية قد تكون أهم من إعلان تسويقي من مشغل كبير.
لكن كلفة العمل تظهر في الإيراد لكل موظف. إذا كان الإيراد لكل موظف في 2024 نحو مليوني روبل، فهذا يضع سقفاً على الأجور والاستثمار والهامش. لا بد أن ترفع الشركة إنتاجية الفريق عبر الدفع الذاتي، والتطبيق، والمراقبة البعيدة، وتقليل الزيارات غير الضرورية، وتحسين تصميم الشبكة. العمل المحلي يجب أن يتحول من رد فعل إلى قدرة مخططة. وإلا ستبقى العمالة ميزة اجتماعية لكنها تضغط الربحية.
لماذا توجد فرص رغم الهامش الضعيف؟
قد يبدو من السهل الحكم على الشركة سلباً بسبب هامشها الرفيع. هذا سيكون تبسيطاً. الشركات الطرفية ذات الوظيفة العامة لا تقاس فقط بمعدل الربح السنوي. توجد فرص حقيقية إذا استطاعت تحويل البنية القائمة إلى خدمات أعلى قيمة. القنوات الخاصة، وربط المؤسسات، والمراقبة، والبوابات الذكية، وخدمات مراكز الاتصال، وآخر الميل للمشغلين، كلها منتجات يمكن أن تستخرج عائداً أفضل من المسار نفسه.
كما أن هدف توسيع النطاق العريض ورفع التغطية يعني استمرار الطلب على التنفيذ والتشغيل. إذا حصلت الشركة على دور في مشروعات تمول رأس المال أو تقلل مخاطره، يمكن أن تنمو قاعدة الأصول من دون أن تدمر ميزانيتها. وإذا ارتفع استخدام المؤسسات العامة للخدمات الرقمية، ستزداد أهمية القنوات المستقرة. التعليم، الصحة، الإدارة، الطوارئ، والحماية البيئية كلها تحتاج اتصالاً لا يعتمد فقط على تغطية هاتفية متغيرة.
الفرصة الثالثة هي أن المنافسة المحمولة قد تدفع الشركة إلى وضوح أفضل في القيمة. بدلاً من محاولة بيع السرعة وحدها، يمكنها بيع الاستقرار، والجودة، والحزم، وخدمات المنزل الذكي، والاتصال المؤسسي. هذا يتطلب تسويقاً عملياً وتسعيراً لا يبدد الهامش. ليست كل خدمة جديدة مربحة. لكن الخدمات التي تستخدم البنية نفسها وتخفض الزيارات أو ترفع ارتباط العميل يمكن أن تكون أفضل من مطاردة اشتراكات رخيصة.
أين تكمن المخاطر الأكبر؟
المخاطر الأكبر ليست في اختفاء الطلب. الطلب على الاتصال في توفا سيبقى. المخاطر في أن يبقى الطلب ضرورياً لكنه غير مربح كفاية. هذا هو الخطر الكلاسيكي في البنية الأساسية الطرفية. الجميع يحتاج الخدمة، لكن لا أحد يريد دفع كلفتها الكاملة. الدولة تضغط لتغطية أوسع، الأسر تضغط لسعر أقل، الشركات تريد استقراراً، والموردون يرفعون الأسعار. الشركة تقع في المنتصف.
الخطر الثاني هو أن البدائل تتحسن في الاستخدامات السهلة. إذا صار الجيل الرابع كافياً لعدد كبير من الأسر، فقد يتراجع استعدادهم للدفع لخط ثابت إلا إذا كانت الخدمة واضحة التفوق. هذا لا يقتل الشركة، لكنه يضغط على قاعدة الاستهلاك التي تساعد في ملء الشبكة. وفي القرى التي لا تحتاج إلى قنوات مؤسسية كبيرة، قد يصبح المحمول هو الحل العملي.
الخطر الثالث هو دورات رأس المال. تحديث GPON، وتبديل معدات نقل، وتوسيع مسارات، وحماية الطاقة، وتطوير خدمات رقمية، كلها تحتاج إنفاقاً. لا يمكن لشركة بخسارة صافية في سنة وهامش محدود في أخرى أن تمول كل شيء داخلياً براحة. إذا لم يوجد تمويل خارجي أو عقود تسبق الاستثمار، يمكن أن تتراكم فجوة تحديث. وهذا خطر غير مرئي في سنة واحدة لكنه يظهر بعد عدة سنوات في جودة الخدمة والتنافسية.
ما نعرفه وما لا نعرفه
نعرف أن الشركة موجودة قانونياً ومعلنة شبكياً وتدير خدمات واسعة في توفا. نعرف أن لديها عنواناً وتشغيلاً محلياً، وتعرض دعماً وخدمات منزلياً ومؤسسياً، وتملك أو تستخدم شبكة نقل داخل الجمهورية. نعرف أن الجغرافيا قاسية، وأن الكثافة منخفضة، وأن فجوات التغطية المتبقية صعبة. نعرف أن الإيراد في 2024 كبير بما يكفي لإثبات دور اقتصادي، لكنه لا ينتج هامشاً مريحاً. نعرف أن القطاع العام محوري، وأن الخدمات الجديدة تحاول رفع قيمة الشبكة.
لا نعرف تفاصيل الإنفاق الرأسمالي حسب المسار أو التقنية. لا نعرف معدل الانقطاع، ومتوسط زمن الإصلاح، وفقد الحزم، وزمن الاستجابة حسب المقاطعة. لا نعرف معدل إلغاء الاشتراكات المنزلية، ولا الدين المتعثر، ولا شروط عقود المدارس والوزارات، ولا أسعار القنوات المؤجرة، ولا حصة الإيراد من كل فئة. لا نعرف الخليط الدقيق للموردين، ولا كلفة الطاقة الاحتياطية، ولا وضع IPv6 داخل الشبكات الخاصة إن وجد.
هذه الفجوات ليست هامشية. هي الفرق بين حكم عام وحكم مالي دقيق. مع ذلك لا تمنع الوصول إلى استنتاج واضح: الشركة أصل إقليمي مهم لكنه ليس ماكينة أرباح. من يريد تقييمها يجب أن يطلب بيانات تشغيلية، لا بيانات إيراد فقط. عدد المشتركين حسب المنطقة، وتكلفة المسار، وعقود الجهات العامة، ونسبة التحصيل، وسجل الأعطال، وخطة الاستثمار، كلها ستكون أكثر حسماً من أي وصف تسويقي.
الحقائق التي يمكن أن تغير الحكم
هناك أربع مجموعات من الحقائق يمكن أن تغير الحكم جذرياً. الأولى هي بيانات عقود القطاع العام: مدتها، وأسعارها، وفهارس تعديلها، وغرامات الخدمة، وسرعة الدفع. إذا كانت العقود طويلة ومربوطة بتكاليف معقولة، فالشركة أقوى بكثير مما يظهره الهامش القصير. وإذا كانت قصيرة ورخيصة ومتأخرة الدفع، فإن الخطر أكبر.
الثانية هي اقتصاد القنوات المؤجرة وVPN وآخر الميل. إذا كان لهذه المنتجات هامش مرتفع وحصة متزايدة من الإيراد، يمكن للشركة أن تتحول من مزود منزلي رقيق الهامش إلى مشغل بنية محلية له رافعة. أما إذا كانت قائمة الخدمات واسعة لكن المبيعات الفعلية صغيرة، فالتنويع أقل قيمة.
الثالثة هي خطة رأس المال. كم تحتاج الشركة لتحديث GPON؟ كم مساراً يجب تمديده؟ ما العمر المتبقي للمعدات؟ هل التمويل العام يغطي الطرق الأكثر صعوبة أم يترك التشغيل للشركة؟ هذه الأسئلة تحدد ما إذا كانت الميزانية المحافظة ستبقى كافية أم ستتآكل.
الرابعة هي مؤشرات الجودة والتحصيل. انخفاض الأعطال وسرعة الإصلاح والتحصيل المنتظم تعني أن الهامش الرفيع يمكن إدارته. أما أعطال كثيرة وديون عملاء وتأخر عام في الدفع فتعني أن الخسارة الصافية الصغيرة قد تكون إنذاراً لا حادثاً. الحكم سيتغير أيضاً إذا ظهرت بيانات مؤكدة عن ربح 2025 واستدامته. ربح صغير بعد خسارة لا يكفي وحده، لكنه مهم إذا جاء من تحسن هيكلي لا من بند عابر.
الحكم النهائي
Tyvasviazinform شركة لا يجوز تضخيمها ولا تقليلها. ليست شركة نمو عالية الهامش، وليست مجرد بقايا احتكار محلي. هي مشغل بنية أساسية إقليمي يعمل في واحدة من أصعب معادلات الاتصالات: أرض واسعة، سكان قليلون، مؤسسات عامة تحتاج إلى اتصال، ومنافسون محمولون يلتقطون الطلب الأسهل. قوتها في أنها موجودة حيث يصعب على الآخرين بناء حضور تفصيلي. ضعفها في أن هذا الوجود نفسه مكلف.
اقتصادها الصحيح هو اقتصاد طبقات. الطبقة الأولى هي رأس المال العام أو شبه العام الذي يجعل الطرق الصعبة ممكنة. الطبقة الثانية هي طلب المؤسسات العامة الذي يعطي قاعدة متكررة. الطبقة الثالثة هي الأعمال والقنوات والخدمات ذات القيمة الأعلى. الطبقة الرابعة هي المنازل التي تملأ السعة وتمنح الشرعية الاجتماعية. إذا عملت الطبقات معاً، يمكن للشركة أن تبقى وتتحسن. إذا انفصلت، يصبح كل جزء غير كاف: المنزل رخيص، الدولة بطيئة، الأعمال محدودة، والبنية مكلفة.
الحكم الحاسم: Tyvasviazinform أصل استمرارية محلي ذو قيمة عامة عالية وجودة مالية متوسطة إلى ضعيفة. لا ينبغي تقييمها بمنطق شركة إنترنت حضرية، بل بمنطق مرفق إقليمي يحاول استخراج إيراد تجاري من مهمة اجتماعية. أفضل ما فيها هو موقعها المحلي، شبكة الألياف، علاقاتها المؤسسية، وقابلية بيع خدمات متعددة فوق نفس المسارات. أسوأ ما فيها هو الهامش، والمسافة، وتركيز الطلب، وغموض كلفة التحديث. لذلك يستحق الأصل الاحترام، لكن لا يستحق حكماً مالياً مريحاً إلا بعد رؤية بيانات عقود وجودة خدمة ورأس مال تؤكد أن الضرورة العامة تتحول فعلاً إلى نقد مستدام.
المصادر
- https://btw.media/en/directory/joint-stock-company-tyvasviazinform-ru
- https://tuva.ru/
- https://tuva.ru/about/
- https://tuva.ru/about/contact/
- https://tuva.ru/about/offices/
- https://tuva.ru/faq/
- https://tuva.ru/pay/
- https://tuva.ru/rates/internet/
- https://tuva.ru/rates/telefoniya/
- https://tuva.ru/rates/iptv/
- https://tuva.ru/rates/pakety/
- https://tuva.ru/rates/videonablyudenie/
- https://tuva.ru/rates/umnyy-domofon/
- https://tuva.ru/business/services/
- https://tuva.ru/business/internet/
- https://tuva.ru/business/telephony/
- https://tuva.ru/business/services/vpn/
- https://tuva.ru/for-operators/
- https://apps.apple.com/ru/app/%D0%BC%D0%BE%D0%B9-%D1%82%D1%81%D0%B8/id6757784312
- https://telemetr.me/content/tsi_tuva
- https://vk.com/tyvasvyaz
- https://rtyva.ru/press/news/2951/
- https://rtyva.ru/press/news/1820/
- https://rtyva.ru/press/news/5330/
- https://www.tuvaonline.ru/2025/08/23/v-stolice-tuvy-i-10-kozhuunah-respubliki-vedetsya-obnovlenie-gpon-seti.html
- https://www.tuvaonline.ru/2012/09/07/tyvasvyazinform-provedet-volokonno-opticheskuyu-liniyu-svyazi-do-shagonara.html
- https://www.tuvaonline.ru/2023/04/14/
- https://www.tuvaonline.ru/2021/11/19/istoriyu-razvitiya-svyazi-v-tuve-uvekovechili-tyvasvyazinform-otkryl-korporativnyy-muzey.html
- https://base.garant.ru/72933578/
- https://base.garant.ru/414352913/948c9c0734b6e944a4727660f2d5a027/
- https://www.garant.ru/hotlaw/tyva/819527/
- https://council.gov.ru/en/structure/regions/TY/
- https://www.cbr.ru/tuva/ekonom_profil/
- https://17.mchs.gov.ru/glavnoe-upravlenie/harakteristika-subekta/kratkaya-geograficheskaya-i-socialno-ekonomicheskaya-harakteristika-respubliki-tyva
- https://companies.rbc.ru/amp/ogrn/1021700516518/
- https://saby.ru/profile/1701034426-170101001
- https://companium.ru/id/1021700516518-tyvasvyazinform
- https://b2b.house/company/AO-TYVASVYAZINFORM_b1ba43f6-6450-4bf7-bb58-a244c02fcbdd/financial-statements/
- https://star-pro.ru/proverka-kontragenta/organization/1021700516518--ao-tyvasvyazinform
- https://www.cbr.ru/rbr/insideDKO/doc?id=41297
- https://base.garant.ru/408904583/
- https://rg.ru/documents/2024/04/19/fas-prikaz35-24-site-dok.html
- https://base.garant.ru/72297288/
- https://stat.ripe.net/AS49732
- https://stat.ripe.net/data/as-overview/data.json?resource=AS49732
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS49732
- https://stat.ripe.net/data/routing-status/data.json?resource=AS49732
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS49732
- https://rest.db.ripe.net/ripe/aut-num/AS49732.json
- https://rest.db.ripe.net/ripe/organisation/ORG-JSCT10-RIPE.json
- https://stat.ripe.net/data/prefix-overview/data.json?resource=94.230.240.0/20
- https://stat.ripe.net/data/prefix-overview/data.json?resource=185.193.196.0/22
- https://stat.ripe.net/data/prefix-overview/data.json?resource=2a0b:980::/32
- https://bgp.he.net/AS49732
- https://bgp.tools/as/49732
- https://ipinfo.io/AS49732
- https://radar.cloudflare.com/as49732
- https://www.peeringdb.com/api/net?asn=49732
- https://tyva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-regione/2025-06-10/mts-podgotovila-set-4g-v-mestah-plyazhnogo-otdyha-v-tuve-k-letnemu-sezonu
- https://tyva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-regione/2024-07-15/k-sezonu-cveteniya-kuvshinok-mts-usilila-set-4g-po-doroge-k-ozeru-azas-v-tuve
- https://mis.rtyva.ru/events/21962/
- https://beelinenow.ru/articles/rost-skorosti-i-pokrytiya-4g-bilayn-rasskazal-kak-uluchshil-svyaz-v-respublike-tyva-v-2022-godu/
- https://www.tuvaonline.ru/2024/07/17/v-tuve-esche-v-dvuh-otdalennyh-selah-poyavitsya-vysokoskorostnoy-internet.html
- https://tuvapravda.ru/natsionalnye-proekty/novaya-faza-czifrovizaczii/
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات