
Resumo
- A Joint Stock Company Tyvasviazinform deve ser lida menos como uma operadora regional comum e mais como uma peça de continuidade econômica em Tuva: sua rede fixa, seus canais corporativos e sua presença local conectam domicílios, escolas, órgãos públicos, empresas, serviços de emergência e pontos remotos que não podem ser servidos apenas por uma lógica de densidade urbana.
- O balanço mostra a tensão central do caso. Em 2024, a receita ficou em 697,861 milhões de rublos, mas a margem operacional foi de cerca de 1,9% e o resultado líquido foi negativo em 3,371 milhões de rublos. Isso não descreve uma plataforma de crescimento leve; descreve uma rede intensiva em capital e trabalho, sustentada por demanda pública, assinaturas residenciais, serviços empresariais e obrigações regionais.
- A fronteira de controle da empresa está na última milha local, nos circuitos, nos nós de atendimento, nos serviços fixos e nos pacotes adjacentes. Ela não controla a geografia de Tuva, a renda das famílias, os ciclos de orçamento público, a expansão das operadoras móveis, a dependência de fornecedores de equipamento, os custos de energia, nem os provedores de trânsito e interconexão que aparecem no roteamento.
- O julgamento econômico depende de fatos que ainda não estão públicos em detalhe: capex por rota, adesão por povoado, inadimplência, contratos de órgãos públicos, qualidade real de serviço, custos de manutenção em distritos remotos, receita atacadista e cronograma de substituição de equipamentos. Sem esses dados, a tese mais robusta é cautelosa: ativo local necessário, retorno financeiro baixo, poder de mercado limitado e valor social superior ao lucro privado registrado.
A tese econômica
A Joint Stock Company Tyvasviazinform ocupa um tipo específico de posição econômica: ela é grande demais para ser tratada como um pequeno provedor urbano, mas pequena demais para amortecer sozinha a geografia de uma república de 168,6 mil quilômetros quadrados com cerca de 338,5 mil habitantes. A densidade média de aproximadamente duas pessoas por quilômetro quadrado é o primeiro dado sério do caso. Antes de qualquer discussão sobre marca, aplicativo, velocidade de banda larga ou expansão de serviços digitais, a conta física já está posta: muitos quilômetros de infraestrutura precisam servir poucos pagadores potenciais.
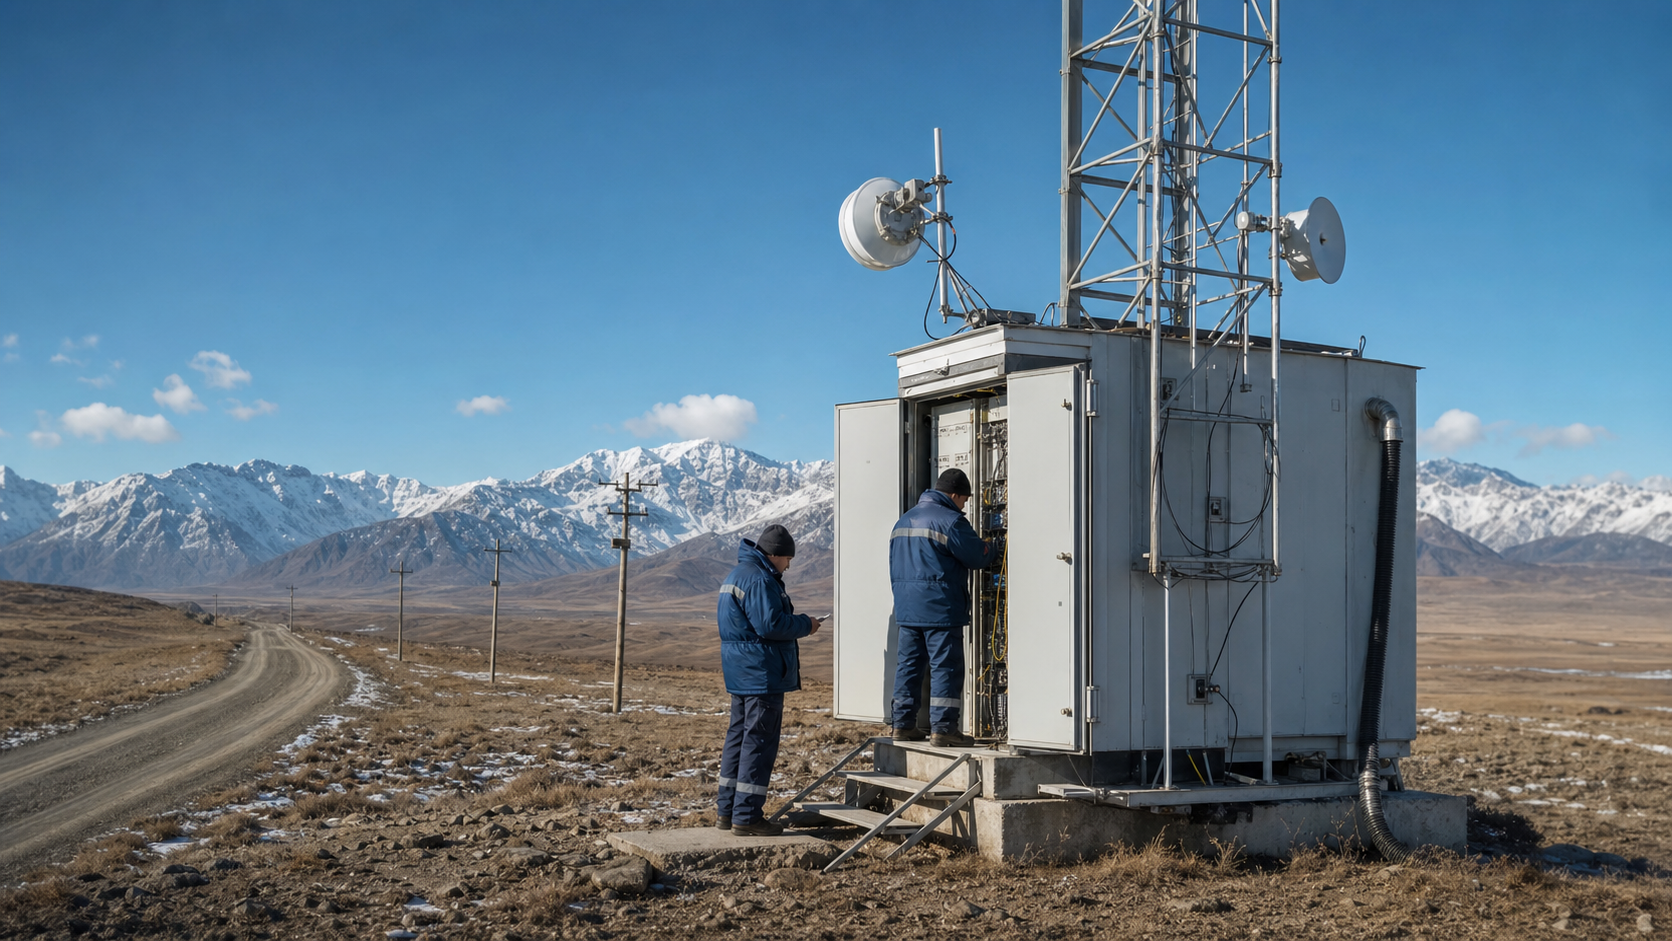
Essa é a diferença entre uma empresa de telecomunicações em um mercado denso e uma empresa de telecomunicações em Tuva. Em um bairro urbano, uma passada de fibra, uma caixa óptica, uma equipe de instalação e um ponto de energia podem endereçar centenas ou milhares de assinantes próximos. Em Tuva, a infraestrutura precisa atravessar distância, relevo, clima, estradas difíceis e povoamentos desiguais para chegar a vilas que, em termos comerciais puros, muitas vezes não justificariam a rota. A economia da empresa começa com essa assimetria: a rede é socialmente necessária antes de ser financeiramente confortável.
A empresa se apresenta como operadora fixa republicana, com posição relevante nos serviços de telecomunicações da República de Tuva. O portfólio declarado inclui internet, telefonia fixa local e intrazona, canais de comunicação, IP-TV interativa, VPN, videomonitoramento, interfone inteligente, serviços para operadoras e trabalhos técnicos como projeto, comissionamento, construção de linhas, cabeamento estruturado, aterramento e instalação ou desmontagem de equipamentos. Essa amplitude não é ornamentação comercial.
É uma resposta econômica à baixa densidade: quando o território não permite ganhar muito com um único produto, a empresa precisa empilhar várias unidades pagas sobre a mesma presença operacional.
O ponto decisivo é que a Tyvasviazinform parece vender três coisas ao mesmo tempo. A primeira é acesso residencial, pago mensalmente por famílias que querem internet, TV, telefone e serviços de edifício. A segunda é continuidade operacional para empresas e órgãos públicos, paga por circuitos, VPNs, telefonia empresarial, canais, monitoramento e serviços técnicos. A terceira é capilaridade institucional, isto é, a capacidade de colocar técnicos, escritórios, nós de comunicação e suporte local onde alternativas remotas ou nacionais não conseguem resolver o último quilômetro com a mesma rapidez.
Essa combinação tem valor. Também tem um problema: valor público e margem privada não são a mesma coisa. As demonstrações de 2024 indicam receita de quase 698 milhões de rublos, custo de vendas de 576,564 milhões, lucro bruto de 121,297 milhões, lucro operacional de 13,355 milhões, lucro antes de imposto de 1,485 milhão e prejuízo líquido de 3,371 milhões. A empresa tem ativos de 806,438 milhões de rublos, capital e reservas de 681,985 milhões, passivos de curto prazo de 94,285 milhões e passivos de longo prazo de 30,168 milhões. Isso mostra uma base patrimonial relevante e baixa alavancagem relativa, mas não mostra folga operacional.
O caso, portanto, não é uma narrativa simples de crescimento. É uma tese de infraestrutura regional em que o retorno precisa ser medido contra a obrigação física de presença, a recorrência de clientes públicos, a utilidade política da conectividade e a pressão competitiva das redes móveis. A pergunta correta não é se a empresa tem importância. Ela tem. A pergunta é quem paga, em que unidade, com que previsibilidade, e qual parte do risco fica com a empresa quando a conectividade é esperada como serviço essencial, mas comprada por clientes que vivem em uma região de renda, distância e orçamento limitados.
A geografia decide antes do preço
Tuva tem 152 assentamentos. Os dados regionais mais recentes indicam que, ao fim de 2025, 140 tinham serviço celular; 133 tinham 4G, dois tinham 3G e cinco tinham apenas 2G. A fibra alcançava 124 assentamentos, ou 81,57% do total. Dezoito assentamentos ainda estavam sem fibra e doze sem serviço celular. A meta pública é elevar a disponibilidade de banda larga domiciliar para perto de 97%. Esses números parecem fortes quando lidos como cobertura percentual. Eles parecem mais duros quando lidos como economia marginal: os assentamentos que restam tendem a ser justamente os mais caros de atender.
A diferença é fundamental. Cobrir os primeiros pontos de uma região não tem a mesma economia de cobrir os últimos. O artigo regional sobre Kara-Khol, Kyzyl-Khaya e Kungurtug informa que essas três vilas eram as únicas da região com mais de mil habitantes ainda sem conexão por fibra, por causa da distância e do terreno difícil, e que seriam necessários cerca de 400 quilômetros de fibra para conectá-las. Isso significa aproximadamente 133 quilômetros por vila. Mesmo num cálculo mínimo, usando apenas três mil moradores como base inferior, a rota exigiria pelo menos 133 metros por residente antes da distribuição local.
Se a população real for maior, a métrica melhora, mas a mensagem não muda: o metro de rede por pagador é alto.
A empresa opera, portanto, num mercado em que a pergunta técnica e a pergunta econômica se confundem. É possível construir? Quase sempre, com dinheiro, tempo, permissão, equipamento, energia e equipes. É economicamente recuperável apenas com assinaturas domésticas? Frequentemente não. Por isso a rede regional tende a depender de um arranjo composto: programas públicos financiam ou viabilizam rotas difíceis; órgãos públicos e empresas dão uma base recorrente de uso; famílias ocupam a capacidade de acesso; outras operadoras podem comprar canais ou última milha onde a empresa local controla o caminho prático.
A história recente confirma essa lógica. Fontes regionais registram mais de 3.000 quilômetros de fibra lançados em cinco anos para aldeias e distritos remotos, com conexão de objetos socialmente significativos. Em dez anos, 408 desses objetos foram conectados, incluindo 172 escolas, 80 bibliotecas, 89 pontos feldsher-obstétricos, 108 administrações rurais e oito unidades de bombeiros. Satélite foi levado a dez assentamentos de difícil acesso. A conectividade, nesse desenho, não é apenas consumo doméstico. É educação, saúde rural, administração local, segurança pública e coordenação de emergência.
Essa economia de densidade baixa também explica por que a presença territorial importa. A empresa lista escritórios, centros de venda, serviços ou nós de comunicação em vários distritos de Tuva e informa a ausência de escritório de vendas em Tere-Kholsky, encaminhando clientes dali ao escritório principal em Kyzyl. Essa exceção é tão importante quanto a cobertura existente. Ela mostra o limite prático da capilaridade.
Uma rede regional não é feita apenas de fibra anunciada; é feita de balcões, técnicos, veículos, peças, energia, estoque, deslocamentos e capacidade de resolver problemas quando a rota passa por lugares onde a distância é um custo recorrente.
Esse é o erro analítico mais comum em telecom regional: confundir mapa de cobertura com economia de cobertura. O mapa diz que há serviço. A economia pergunta quanto custa manter o serviço, quanto tempo leva para reparar uma falha, qual receita mensal sustenta a rota, qual equipamento precisa ser substituído, que cliente âncora dá previsibilidade e se há alternativa móvel suficiente para tirar os clientes rentáveis sem assumir a mesma obrigação fixa.
A fronteira de controle
A Tyvasviazinform controla partes relevantes da rede fixa local e da relação operacional com clientes em Tuva. Sua própria página para operadoras diz que a empresa aluga canais sobre sua rede de transporte na república e pode organizar E1, VPN, canais de frequência vocal e última milha. A página empresarial fala em monitoramento 24 horas por dia, todos os dias do ano, e em um coeficiente de disponibilidade de 99,99%. Esse número deve ser tratado como uma afirmação da empresa, não como medição independente de toda a rede.
Mesmo assim, a existência dessa oferta revela o lugar econômico da companhia: ela monetiza controle local sobre transporte, acesso e suporte.
A fronteira de controle, no entanto, não é ilimitada. A empresa controla a implantação e operação de trechos próprios; controla o atendimento local; controla pacotes residenciais; controla parte da experiência de suporte; controla ofertas de VPN, telefonia, IP-TV, vídeo, interfone e serviços técnicos. Mas não controla a maior parte das variáveis que determinam a rentabilidade final. Não controla a densidade populacional. Não controla a distribuição desigual da população. Não controla integralmente o custo de energia, equipamentos, veículos, licenças ou peças. Não controla a velocidade com que operadoras móveis expandem 4G.
Não controla a disponibilidade de financiamento público para rotas de baixa atratividade privada. Não controla os ciclos orçamentários dos compradores públicos.
O roteamento público reforça esse ponto. O AS49732 aparece como anunciado, com nove entradas visíveis de rota IPv4, 5.120 endereços IPv4 anunciados, nenhum prefixo IPv6 visível no status observado e quatro vizinhos. A política pública de importação e exportação mostra relações com AS12389, AS31133, AS8359 e AS44693. Isso confirma operação roteada real, mas também confirma escala limitada. A empresa tem presença de internet verificável, mas não é uma grande plataforma de trânsito. Sua força está no território local, não em uma posição global de interconexão.
Essa distinção define o poder econômico. Uma operadora local forte pode ser indispensável para escolas, repartições, empresas e famílias em pontos específicos, mas ainda assim depender de upstreams, fornecedores, permissões, orçamento público e substitutos móveis. O controle local dá relevância; a dependência externa limita captura de valor. É por isso que a empresa pode ser essencial e ter margem operacional baixa ao mesmo tempo.
O controle também muda conforme o serviço. No telefone fixo, há regulação tarifária e um produto maduro, socialmente útil, mas de crescimento limitado. Na banda larga residencial, há receita recorrente, mas preço sensível e competição móvel. Em VPN e canais, há maior valor por cliente, mas exigência técnica e dependência de disponibilidade. Em videomonitoramento e interfone, há adjacência local e possibilidade de cofinanciamento, mas a demanda depende de condomínios, administrações e pequenas empresas. Em serviços para operadoras, há potencial atacadista, mas também exposição à negociação com empresas maiores.
O investidor ou analista que quiser entender a Tyvasviazinform precisa resistir à tentação de usar uma única categoria. Ela não é apenas provedora de internet doméstica. Não é apenas concessionária histórica de telefonia. Não é apenas empreiteira de fibra. Não é apenas prestadora pública. A economia está justamente no conjunto: cada camada melhora a utilização dos ativos, mas nenhuma elimina a realidade de uma região grande, pouco densa e cara de manter.
A unidade paga
A unidade paga mais visível é a assinatura residencial mensal. A página de tarifas mostra promoções de 100 Mbit/s para apartamento a 550 rublos por mês e para casa particular a 800 rublos por mês. Também aparecem planos como "Mega" de 100 Mbit/s a 1.620 rublos mensais, "Kontakt 20" de 40 Mbit/s a 1.415 rublos, "Kontakt 10" de 20 Mbit/s a 1.110 rublos e "Kontakt 4" de 10 Mbit/s a 1.055 rublos. IP-TV doméstica aparece a 210 rublos por mês, com mais de 150 canais, e a telefonia residencial aparece a 264 rublos mensais.
Pacotes de internet com IP-TV incluem 40 Mbit/s mais TV a 1.369 rublos e 20 Mbit/s mais TV a 1.145 rublos.
Esses preços dizem muito. A promoção de 550 rublos por mês equivale a 6.600 rublos por ano. A de 800 rublos equivale a 9.600 rublos anuais. Mesmo o plano de 1.620 rublos equivale a 19.440 rublos anuais. A assinatura residencial é relevante para ocupação de rede e legitimidade social, mas não consegue, sozinha, pagar rotas longas, manutenção difícil, atualização GPON, suporte local, energia, reparos e capital de reposição em áreas escassamente povoadas. Para que a conta feche, a unidade paga precisa se multiplicar.
A segunda unidade é o circuito empresarial ou institucional. Empresas compram internet, telefonia, VPN, Wi-Fi, IP-TV corporativa, videovigilância e serviços técnicos. A página de VPN fala em velocidades que podem chegar a 10 Gbit/s, condicionadas a termos empresariais e viabilidade técnica. A página para operadoras fala em canais, E1, VPN e última milha. Esses produtos têm outra lógica: o cliente não compra apenas megabits para entretenimento; compra disponibilidade, integração, suporte e previsibilidade. A unidade paga é a continuidade de operação.
A terceira unidade é o contrato público. Órgãos de governo, escolas, bibliotecas, administrações rurais, postos de saúde e serviços de emergência precisam de conexão mesmo quando a base residencial não é suficiente. Dados de perfis de contratação indicam suprimentos públicos em torno de 107,5 milhões de rublos em 2024 e 78,4 milhões em 2025, com clientes como serviço de defesa civil e emergência da República de Tuva, ministério digital regional e ministério da justiça regional. Esses números devem ser lidos como sinais de materialidade, não como demonstração completa de receita pública.
Ainda assim, a direção é clara: o setor público é cliente âncora.
A quarta unidade é serviço local agregado. Videomonitoramento em nuvem, visualização móvel, interfone inteligente, central virtual, automação de medição de energia, cabeamento, aterramento, instalação e desmontagem de equipamentos não são periféricos sem valor. Em regiões de baixa densidade, cada visita técnica é cara. Se a empresa já tem equipe, balcão, relação com prédios, cabos e clientes, faz sentido capturar mais receita por local atendido.
O interfone inteligente com possibilidade de cofinanciamento de até 50% da instalação para entradas com mais de 15 apartamentos mostra exatamente essa busca por adesão local: reduzir barreira de entrada onde a escala mínima existe.
A quinta unidade é a confiança operacional. O centro de atendimento 24 horas, opções de pagamento no site, aplicativo, canais bancários, atendimento local e presença social fazem parte da monetização. Em telecom, o cliente não compra apenas conexão; compra a probabilidade de a conexão funcionar quando for necessária e de alguém resolver o problema quando ela falhar. Em Tuva, onde deslocamento e clima podem transformar manutenção em custo significativo, essa confiança é um ativo econômico.
Preço, elasticidade e qualidade da receita
Os preços residenciais parecem calibrados para uma região onde a empresa precisa preservar adoção. Promoções de 550 e 800 rublos para 100 Mbit/s são agressivas quando comparadas ao custo implícito de uma rede dispersa. Os planos mais caros mostram que há diferenciação, mas a existência de pacotes promocionais indica que a elasticidade importa. A empresa não pode simplesmente repassar toda a geografia ao consumidor final. Se fizer isso, perde adesão, abre espaço para substituição móvel e enfraquece sua função pública.
Isso torna a qualidade da receita desigual. A receita residencial é recorrente e pulverizada, o que é bom. Mas cada assinante tem capacidade limitada de financiar capex remoto. A receita pública é potencialmente mais estável e de maior escala por contrato, mas traz concentração, dependência de orçamento e risco de atraso. A receita empresarial e atacadista pode ter margens melhores, mas depende de demanda local, disponibilidade técnica e negociação com compradores que podem comparar alternativas móveis, satelitais ou de outros provedores.
O resultado de 2024 sintetiza essa mistura. Receita de 697,861 milhões de rublos e lucro bruto de 121,297 milhões sugerem que ainda há excedente depois do custo direto. Mas o lucro operacional de 13,355 milhões, cerca de 1,9% da receita, mostra que despesas operacionais, estrutura local, suporte e administração absorvem quase todo esse excedente. O prejuízo líquido de 3,371 milhões indica que, depois de itens financeiros, impostos e demais efeitos, a empresa praticamente não reteve lucro. Esse não é um modelo de software com custo marginal baixo. É infraestrutura física com margem estreita.
Os dados agregados de 2025, ainda dependentes de confirmação por demonstração direta, indicam receita de 765,5 milhões de rublos, lucro líquido de 3,7 milhões e quadro médio de 345 pessoas. Se confirmados, eles apontariam melhora, mas não mudança de natureza. A margem líquida continuaria perto de 0,5%. A receita por empregado ficaria em torno de 2,2 milhões de rublos, contra cerca de 2,0 milhões em 2024 usando 348 empregados. Em qualquer dos anos, o ponto é o mesmo: muito trabalho humano e físico para cada rublo de resultado líquido.
A base de clientes públicos melhora previsibilidade, mas não elimina risco. Quando uma empresa regional é fornecedora de órgãos de governo, estruturas federais e usuários corporativos, ela ganha relevância e defesa política. Mas também fica exposta a licitações, formalidades, preços regulados em algumas linhas, calendários fiscais e prioridades de investimento público. Essa exposição pode ser melhor do que depender apenas de domicílios dispersos, mas não é receita de alta liberdade.
Por isso a melhor descrição da receita é: recorrente, necessária, diversificada por produto, mas limitada em preço e carregada de obrigação local. A empresa vende algo que a região precisa, mas nem sempre em unidades que remuneram plenamente o custo de servi-la.
Custos: a rede é pequena no BGP e grande no chão
O contraste entre o AS49732 e Tuva é instrutivo. Na internet pública, a empresa aparece com 5.120 endereços IPv4 anunciados e um conjunto modesto de rotas visíveis. No território físico, ela está associada a milhares de quilômetros de fibra, distritos remotos, serviços sociais, escritórios, atendimento 24 horas, rotas rurais, equipamentos GPON e compromissos institucionais. O tamanho econômico da companhia não está apenas no número de prefixos. Está no custo de manter presença onde a densidade não ajuda.
Os principais custos são fáceis de enumerar e difíceis de reduzir. Há construção de rotas de fibra, última milha, postes, dutos ou direitos de passagem, equipamentos de transporte, eletrônica GPON, roteadores, CPE, baterias, energia, monitoramento, veículos, combustível, licenças, conformidade, mão de obra de campo, estoque de peças, suporte ao cliente, aluguel ou manutenção de pontos de atendimento, segurança física e reposição por obsolescência. Cada item pesa mais quando o local atendido está longe.
A empresa também carrega custo de confiabilidade. Oferecer canais para operadoras e empresas com monitoramento permanente é diferente de vender um acesso residencial sem garantia formal forte. Um circuito institucional precisa de resposta rápida, redundância quando prometida e gestão de falhas. A página para operadoras menciona redundância de canais e monitoramento permanente. Mesmo que a disponibilidade de 99,99% seja tratada apenas como afirmação comercial, a promessa cria expectativa. Expectativa de confiabilidade vira custo.
O histórico de implantação reforça a dureza física. Em 2012, a rota Kyzyl-Shagonar envolvia trecho rochoso difícil e buscava levar serviços Ethernet e de voz a localidades como Sukhpak, Ust-Elegest, Iyi-Tal, Khayyrakan e Shagonar. Em 2025, havia atualização GPON na capital e em dez distritos, com portas concluídas em Turan, Saryg-Sep, Beldir-Aryg e Kyzyl-Mazhalyk. Esses fatos não são detalhes técnicos soltos. Eles mostram um ciclo permanente: construir, ampliar, modernizar, substituir, migrar clientes, manter legado e absorver novas expectativas de velocidade.
O custo de suporte local também aparece no próprio discurso da companhia: atendimento rápido, competente e local, 24 horas por dia. Uma empresa com cerca de 350 empregados, segundo a página empresarial, não é uma estrutura puramente automatizada. A mão de obra local é parte do produto. Ela permite resposta e legitimidade, mas limita expansão de margem. Quando uma empresa precisa de técnicos, atendentes, projetistas, instaladores e pessoal de operação para cobrir uma república dispersa, a escala digital não elimina o custo humano.
O custo de cobrança e inadimplência também não deve ser ignorado. Comunicações públicas sobre restrição temporária após falta de pagamento indicam que disciplina de recebimento importa. Em uma operadora regional, atrasos pequenos em muitos clientes podem corroer caixa; atrasos grandes em clientes públicos podem deslocar investimento. A rede precisa funcionar diariamente, mesmo quando o recebimento não acompanha perfeitamente o custo.
Capital, balanço e margem de segurança
O balanço de 2024 mostra uma empresa com ativos de 806,438 milhões de rublos, dos quais 553,426 milhões em ativos fixos. Isso é coerente com uma operadora que precisa manter rede física. Capital e reservas de 681,985 milhões contra passivos totais de 124,453 milhões indicam baixa alavancagem contábil. Essa é uma força. A empresa não parece, pelos dados públicos, financiada por dívida excessiva. Para uma infraestrutura regional de margem estreita, balanço menos pressionado é importante.
Mas baixa alavancagem não equivale a alto retorno. Ativos fixos precisam ser remunerados, mantidos e substituídos. Se a margem operacional é de 1,9% e o lucro líquido é negativo, o capital está suportando uma função econômica com remuneração baixa. O acionista, nesse caso, recebe mais risco de continuidade do que opcionalidade de alto crescimento. A empresa pode ser patrimonialmente sólida e, ao mesmo tempo, pouco lucrativa.
O caixa e equivalentes de 64,163 milhões de rublos dão algum espaço operacional, mas devem ser lidos contra necessidade de manutenção, pagamentos, investimento e ciclos de recebimento. Em telecom regional, caixa não é apenas reserva financeira; é capacidade de responder a falhas, comprar equipamento, manter equipes e atravessar atraso de clientes. O que não sabemos é a cadência de capex e manutenção. Sem capex por rota, idade dos ativos, taxa de substituição GPON, custo de energia por nó e histórico de falhas, a análise de balanço permanece incompleta.
O dado de 2025 citado por agregador, com receita de 765,5 milhões e lucro líquido de 3,7 milhões, se confirmado, sugeriria pequena recuperação. Mas a tese não deve depender dele. Mesmo aceitando esse número, a lucratividade continuaria muito estreita. O ponto decisivo não é se a empresa oscilou de prejuízo pequeno para lucro pequeno. O ponto é que, numa base de ativos superior a 800 milhões de rublos e com obrigações territoriais amplas, a rentabilidade contábil visível é mínima.
Essa situação cria uma alocação de capital delicada. Investir em rotas remotas pode ser socialmente correto e politicamente necessário, mas financeiramente fraco se não houver apoio público ou cliente âncora. Investir em serviços adjacentes urbanos pode melhorar margem, mas não resolve as lacunas rurais. Investir em modernização GPON melhora qualidade e defesa competitiva, mas exige capital antes de capturar receita incremental. Preservar caixa limita risco, mas pode atrasar atualização. Não há escolha sem custo.
O balanço, portanto, sustenta uma leitura disciplinada: a empresa tem base patrimonial e posição regional suficientes para continuar relevante, mas não mostra poder de preço ou retorno que justificariam complacência. A margem de segurança vem mais da necessidade pública e da presença local do que do lucro líquido.
Fornecedores, tecnologia e dependência externa
A empresa opera com tecnologias típicas de telecom fixa: fibra, GPON, roteamento, telefonia IP, centrais, CPE, equipamentos de vídeo, interfone, energia de apoio e sistemas de atendimento. O histórico menciona desenvolvimento de telefonia IP em equipamento Si3000, organização de call centers e introdução desde 2022 de videomonitoramento em nuvem, central virtual, interfone inteligente e outros serviços. Também há atualização GPON recente. Esses elementos apontam para uma base tecnológica diversificada, mas não permitem identificar integralmente a mistura de fornecedores.
Essa ausência de detalhe é importante. Em uma região remota, fornecedor não é apenas preço de compra. É prazo de entrega, disponibilidade de peças, compatibilidade com legado, suporte técnico, capacidade de manutenção local e risco de sanções ou restrições geopolíticas. A Rússia opera em ambiente de maior fricção tecnológica desde 2022, especialmente para equipamentos, software, componentes e financiamento internacional. Não é necessário presumir uma ruptura específica para reconhecer que a substituição de equipamento e a escolha de fornecedores ficaram mais estratégicas.
O risco de fornecedor se soma ao risco de escala. Uma operadora pequena em tráfego global e grande em obrigação territorial não compra com o mesmo poder de barganha de um grupo nacional. Pode padronizar equipamentos, prolongar vida útil, usar fornecedores disponíveis no mercado doméstico e priorizar manutenção, mas não escapa da realidade de que cada troca tecnológica exige capital, treinamento e logística. Em lugares densos, a atualização se paga por muitos clientes por porta. Em lugares dispersos, a mesma atualização pode servir poucos clientes e ainda ser necessária para não perder qualidade.
A dependência externa também aparece na camada de roteamento. Relações com upstreams e vizinhos são parte normal da internet, mas delimitam poder. A Tyvasviazinform pode controlar a rede local e o acesso ao cliente, mas depende de conectividade com redes maiores para entregar internet plena. O fato de não haver perfil público retornado em PeeringDB no levantamento não prova ausência de interconexão; apenas mostra que a empresa não se apresenta ali com uma página pública no resultado consultado. O analista deve usar isso com cuidado: ausência de perfil público não é ausência de relações técnicas.
A leitura correta é operacional. A empresa provavelmente tem mais vantagem em conhecer o território, manter acesso local, contratar equipes e vender continuidade do que em negociar tecnologia global. Seu valor não está em ter arquitetura sofisticada de escala internacional; está em combinar equipamento suficiente, manutenção local e relações institucionais para que a rede funcione onde a matemática pura do mercado falha.
Clientes públicos e concentração
O setor público é parte estrutural da tese. A própria empresa afirma ser fornecedora principal de telecomunicações para órgãos governamentais da República de Tuva, estruturas federais e usuários corporativos. Os projetos citados incluem educação, conexão de escolas, famílias de crianças com deficiência para aprendizagem a distância, automação de pagamentos sociais, sistemas de saúde e suporte a monitoramento remoto de incêndios florestais. A lista de objetos conectados inclui escolas, bibliotecas, postos de saúde, administrações rurais e bombeiros. Isso não é receita ocasional. É infraestrutura administrativa.
Essa posição tem duas faces. A face positiva é estabilidade. Um órgão público não pode simplesmente abandonar conectividade essencial se não houver substituto robusto. Escolas, administrações e serviços de emergência precisam funcionar. Isso cria demanda recorrente e aumenta a probabilidade de apoio político a investimentos difíceis. Em regiões remotas, a operadora local que já tem rede e equipe pode ser a opção mais prática.
A face negativa é concentração e risco orçamentário. Se uma parte material da receita vem de compradores públicos, a empresa fica exposta a licitações, atraso de pagamento, mudanças de prioridade e tetos administrativos. Perfis públicos indicam milhares de participações em compras e muitas vitórias, além de suprimentos públicos relevantes em 2024 e 2025. Isso mostra capacidade de operar nesse mercado, mas também reforça dependência. Cliente público pode ser estável, mas nem sempre é flexível em preço.
A concentração pública também pode distorcer incentivos. Uma empresa que depende de contratos públicos pode priorizar cobertura institucional, conformidade e continuidade sobre inovação comercial. Isso não é necessariamente errado. Em Tuva, pode ser exatamente o que a região precisa. Mas do ponto de vista de retorno, o modelo tende a ficar mais próximo de uma utilidade pública regional do que de uma empresa de banda larga em livre expansão.
O cliente doméstico continua importante. Ele dá base social, fluxo mensal e legitimidade. Mas a economia de rotas remotas depende de âncoras. A pergunta crítica em cada distrito não é apenas quantas casas existem; é quais órgãos, escolas, empresas e operadores também usam a rota. Quando uma rota serve só domicílios dispersos, o retorno privado é fraco. Quando serve escola, administração, posto de saúde, cliente empresarial, antena móvel e residências, a conta pode se aproximar de viabilidade.
Alternativas e substituição
As alternativas são reais. MTS, Beeline e programas ligados à Rostelecom expandem 4G e conectividade universal em Tuva. Há relatos de fortalecimento de 4G em áreas turísticas e remotas, cobertura adicional em assentamentos e expansão para dezenas de milhares de moradores. O governo regional também descreve avanço de estações-base e cobertura móvel em grande parte dos assentamentos. A empresa fixa não opera em vazio competitivo.
O celular substitui parte da demanda residencial. Para navegação, mensagens, vídeo leve, pagamentos e uso comum de internet, 4G pode ser suficiente para muitas famílias, especialmente se o preço, a velocidade percebida e a conveniência forem melhores do que uma instalação fixa. Em regiões onde a renda importa, a substituição móvel pode tirar clientes marginais da banda larga fixa. Isso pressiona planos residenciais e reduz poder de preço.
Mas a substituição não é completa. Fibra e circuitos fixos continuam importantes para escolas, clínicas, administrações, empresas, backhaul, videomonitoramento, Wi-Fi corporativo, telefonia empresarial, estabilidade e capacidade previsível. Uma estação 4G pode conectar usuários finais, mas também precisa de transporte. Satélite chega onde a fibra não chega, mas tende a ser solução de alcance, contingência ou transição para locais difíceis, não substituto universal de rede terrestre em assentamentos maiores.
A própria política regional continua tratando fibra e internet de alta velocidade como objetivo para vilas remotas de mais de mil habitantes.
Essa é a razão pela qual a ameaça móvel é seletiva. Ela reduz a capacidade da empresa de cobrar caro de domicílios comuns em áreas com boa cobertura 4G. Ao mesmo tempo, pode aumentar a importância de rotas fixas para backhaul e serviços institucionais. A consequência é uma pressão de mistura: a empresa precisa aceitar que parte do varejo doméstico será contestada, enquanto defende circuitos, clientes públicos, serviços locais e presença de engenharia.
O risco estratégico é ficar presa no meio: custos de uma rede fixa ampla, preços limitados por alternativas móveis, obrigações públicas de continuidade e pouca margem para investimento. A resposta racional é aumentar receita por cliente local e por rota: vender internet, TV, telefonia, vídeo, interfone, VPN, canais, manutenção e serviços técnicos sobre a mesma base. A empresa já parece seguir esse caminho.
Regulação, tarifas e geopolítica
A regulação aparece de forma concreta na telefonia. A ordem tarifária da autoridade federal de concorrência em 2024 definiu tarifas máximas para telefonia fixa local, chamadas intrazona e telegrama doméstico fornecidos pela Tyvasviazinform em Tuva, substituindo ordens anteriores. Isso significa que parte do negócio não tem liberdade total de preço. Em serviços maduros e socialmente sensíveis, a regulação protege usuários e disciplina a operadora, mas também comprime capacidade de compensar custos regionais.
A regulação de telecom regional não deve ser lida apenas como teto de tarifa. Ela também se manifesta por programas de universalização, metas de cobertura, conexão de objetos socialmente relevantes, licenças, obrigações de emergência, padrões de qualidade e compras públicas. A empresa carrega uma história institucional que remonta à administração regional de comunicações criada em 1944. Essa genealogia importa porque molda expectativa pública: a companhia não é vista apenas como vendedora de pacotes; é herdeira de uma função de integração territorial.
A geopolítica entra por três canais. O primeiro é tecnologia. Equipamentos de rede, componentes, software, segurança, atualizações e peças podem sofrer restrições, encarecimento ou substituição por causa do ambiente internacional. O segundo é financiamento e investimento. Empresas regionais russas podem ter menos acesso a capital, fornecedores ou termos competitivos do que teriam em ambiente externo menos tenso. O terceiro é soberania digital. Em regiões fronteiriças, remotas ou estratégicas, conectividade local não é só serviço comercial; é capacidade estatal, administrativa e de segurança.
Essa leitura não exige exagero. A Tyvasviazinform não precisa ser tratada como ativo geopolítico global. Ela é, sobretudo, uma operadora regional em uma república de baixa densidade. Mas a conectividade em Tuva tem relevância administrativa e territorial. Quando uma empresa conecta escolas, ministérios, administrações rurais, serviços de emergência, monitoramento florestal e assentamentos isolados, ela participa da infraestrutura de governança. Isso tende a aumentar apoio público e reduzir risco de abandono, mas também aumenta expectativa de serviço mesmo quando retorno privado é fraco.
O efeito líquido da regulação e da geopolítica é ambivalente. Elas protegem demanda e reforçam relevância; também limitam liberdade, elevam obrigações e podem encarecer insumos. Para a empresa, isso é uma troca: menor risco de irrelevância, maior risco de carregar custos que o mercado puro não remuneraria.
Sinais públicos de operação diária
Além dos demonstrativos, tarifas e mapas, há sinais menores que ajudam a entender o negócio. A empresa mantém aplicativo de assinante, opções de pagamento por sistema rápido, cartão bancário, aplicativo e canais bancários. Mantém canais sociais e comunicação pública. Há mensagens sobre verificação de cabos subterrâneos antes de construção e sobre restrição temporária por falta de pagamento. Esses sinais não provam lucro nem qualidade superior, mas mostram a textura operacional de uma companhia local.
O aviso sobre cabos é relevante porque dano físico de terceiros é custo real em redes regionais. Uma escavadeira, uma obra ou um erro de coordenação pode gerar falha, deslocamento técnico, reparo, indenização e perda de confiança. Em território amplo, o custo de reparo não é apenas material; é tempo de viagem, equipe, janela climática e prioridade operacional. O aviso de pagamento é igualmente relevante: a rede tem custos fixos diários, mas receita depende de disciplina mensal.
A presença de serviços como videomonitoramento em nuvem e interfone inteligente também aponta para uma tentativa de tornar a relação com o cliente mais ampla do que acesso básico. O interfone com cofinanciamento em prédios com mais de 15 apartamentos revela uma lógica de escala mínima. Onde há concentração habitacional, a empresa pode justificar subsídio parcial de instalação porque recupera o investimento em mensalidades e serviços agregados. Onde não há escala, a disponibilidade é avaliada individualmente.
O monitoramento remoto de incêndios florestais para o ministério regional de florestas mostra outra camada: serviços públicos de observação e segurança ambiental dependem de conectividade e suporte técnico. Esse tipo de uso tem valor econômico indireto alto. Prevenir ou detectar incêndios pode poupar recursos públicos e perdas ambientais, mas a monetização para a operadora depende do contrato específico. É um exemplo clássico de infraestrutura com externalidade positiva: a sociedade ganha mais do que a margem do fornecedor mostra.
Esses sinais menores devem ser usados com prudência. Eles não substituem dados de churn, inadimplência, disponibilidade por distrito, latência, perda de pacote, chamados de suporte ou contratos. Mas ajudam a evitar uma leitura puramente abstrata. A empresa não é apenas linhas em balanço; é uma operação diária em que cabo rompido, pagamento atrasado, posto remoto, atendimento telefônico, aplicativo e técnico de campo afetam a economia final.
Quem carrega o lado ruim
Em infraestrutura regional, o lado ruim raramente desaparece. Ele é alocado. No caso da Tyvasviazinform, parte fica com a empresa: margem baixa, necessidade de capital, manutenção, risco de inadimplência, equipes locais e ativos que precisam ser renovados. Parte fica com clientes: preços, qualidade variável, espera por instalação, dependência de cobertura e possível restrição por não pagamento. Parte fica com o setor público: subsídios, financiamento de rotas difíceis, compras de conectividade, prioridades de universalização e pressão para cobrir lugares onde o mercado não iria sozinho.
Parte fica com fornecedores e contratados quando há atrasos, renegociações ou pressão por custo. Parte fica com a sociedade quando rotas não chegam ou serviços falham.
Essa alocação explica por que o modelo não pode ser avaliado apenas pela margem líquida. Se a empresa fosse maximizar lucro de curto prazo, provavelmente priorizaria Kyzyl, empresas maiores, prédios com densidade, serviços de maior tíquete e rotas de menor custo. Mas a função regional exige presença mais ampla. A política pública tenta empurrar cobertura para o limite; a empresa tenta empilhar receita sobre cada ativo; clientes querem preço acessível; alternativas móveis capturam parte do uso mais simples. O resultado é uma margem estreita com relevância alta.
O risco maior é o descasamento temporal. Capex vem antes. A receita vem depois, lentamente, em mensalidades, contratos e uso agregado. O desgaste vem todo dia. Se o orçamento público atrasa, se a adoção residencial fica abaixo do previsto, se equipamento encarece, se uma rota precisa de reparo caro, se uma operadora móvel retira clientes urbanos rentáveis, a empresa sente rapidamente. O balanço com baixo endividamento ajuda, mas não transforma a economia de densidade.
Também há risco de seleção adversa territorial. As áreas mais fáceis atraem concorrência e substituição; as áreas mais difíceis ficam com maior necessidade de suporte público ou com incumbente regional. Se a Tyvasviazinform perde clientes lucrativos onde há competição e mantém obrigações onde não há, a qualidade média da receita piora. Essa é uma ameaça central para operadoras regionais fixas em lugares de baixa densidade.
O outro lado é que a presença histórica cria vantagem defensiva. A empresa tem cadastro, relações públicas, conhecimento de rota, equipes, marca local e legitimidade. Seu slogan oficial, em russo, comunica justamente a ideia de operador da república. Isso não garante lucro, mas reduz a chance de substituição total. Em muitos lugares, a pergunta não será qual empresa tem a oferta nacional mais vistosa; será qual empresa consegue aparecer, instalar, manter, reparar e conversar com o cliente local.
O que mudaria o julgamento
Há fatos que poderiam melhorar materialmente a avaliação. O primeiro seria demonstração de capex disciplinado por rota, com clara participação de financiamento público nas ligações economicamente fracas. Se os trechos remotos forem financiados fora do balanço da empresa ou com retorno contratual suficiente, a margem futura melhora. O segundo seria evidência de alta adesão por assentamento após a chegada de fibra, especialmente quando combinada com escolas, órgãos públicos, empresas e backhaul móvel. Utilização alta transforma rota cara em ativo aceitável.
O terceiro seria crescimento confirmado de receita empresarial e atacadista. VPN, canais, última milha, videomonitoramento, central virtual e serviços técnicos podem elevar receita por cliente e reduzir dependência de assinaturas residenciais baratas. O quarto seria prova de contratos públicos longos, com índices de reajuste, pagamento regular e níveis de serviço remunerados. O quinto seria queda de churn e inadimplência, especialmente em domicílios conectados por fibra.
Também mudaria o julgamento se a empresa mostrasse uso efetivo de IPv6, expansão de prefixos, maior resiliência de upstream, melhor transparência de disponibilidade ou crescimento claro em serviços de maior valor. O fato de não haver prefixo IPv6 visível no status observado não é, por si só, uma condenação econômica. Mas, para uma operadora que quer sustentar serviços modernos, evolução de arquitetura importa.
Os fatos que piorariam a avaliação são igualmente claros. Capex alto sem apoio público; contratos públicos curtos ou atrasados; queda de clientes residenciais para 4G; pressão tarifária sem compensação; aumento de custo de equipamento; dificuldade de repor tecnologia; falhas frequentes em distritos remotos; baixa adesão nas novas rotas; dependência excessiva de poucos compradores públicos; e margem operacional que continue perto de zero apesar de crescimento de receita.
A incerteza central é que os dados públicos mostram a estrutura, mas não a qualidade granular da operação. Sabemos que há rede, tarifas, presença, histórico, ativos, receita e clientes públicos. Não sabemos com precisão a rentabilidade por produto, por distrito e por tipo de cliente. Não sabemos o custo de manutenção por quilômetro, o tempo médio de reparo, a perda de pacote, a latência, a idade dos equipamentos, a taxa de adesão por vila, a receita de atacado, nem os termos de grandes contratos. Sem isso, o julgamento deve ser firme, mas não arrogante.
Veredicto
A Tyvasviazinform é um ativo econômico necessário em um mercado que não remunera facilmente a necessidade que cria. Essa é a frase central. A empresa tem controle local suficiente para ser importante, mas não poder suficiente para transformar importância em margem alta. Tem receitas recorrentes, mas parte delas é limitada por renda, competição, regulação ou orçamento público. Tem ativos e capital contábil, mas precisa manter rede longa e trabalhosa. Tem história e legitimidade, mas enfrenta substitutos móveis e exigência de modernização.
O caso não deve ser lido como fracasso porque houve prejuízo líquido pequeno em 2024. Também não deve ser romantizado porque a empresa conecta escolas, vilas e órgãos públicos. A leitura adulta fica no meio: uma operadora regional com função de utilidade pública, margem econômica frágil, presença territorial valiosa e necessidade permanente de empilhar receitas sobre a mesma infraestrutura.
Se a região quiser conectividade profunda em assentamentos remotos, alguém terá de pagar a diferença entre valor social e retorno privado. Esse alguém pode ser o orçamento público, o cliente institucional, o consumidor por meio de tarifas, a empresa por meio de margem baixa, ou alguma combinação. Até agora, a Tyvasviazinform parece viver exatamente dessa combinação. Sua importância está na fronteira onde fibra, orçamento, geografia e serviço público se encontram. Sua fragilidade está no mesmo lugar.
O julgamento decisivo é este: a companhia tem uma posição que merece respeito operacional, não prêmio automático de rentabilidade. Em Tuva, a rede fixa local não é obsoleta só porque o 4G avança, e não é financeiramente livre só porque a sociedade precisa dela. A Tyvasviazinform ganha relevância por resolver problemas que alternativas nacionais e móveis não resolvem completamente. Mas sua capacidade de capturar esse valor depende de contratos públicos, serviços empresariais, disciplina de capital, manutenção eficiente e preços que não expulsem clientes para substitutos. A tese é forte como infraestrutura; é apertada como negócio.
Fontes
- https://btw.media/en/directory/joint-stock-company-tyvasviazinform-ru
- https://tuva.ru/
- https://tuva.ru/about/
- https://tuva.ru/about/contact/
- https://tuva.ru/about/offices/
- https://tuva.ru/faq/
- https://tuva.ru/pay/
- https://tuva.ru/rates/internet/
- https://tuva.ru/rates/telefoniya/
- https://tuva.ru/rates/iptv/
- https://tuva.ru/rates/pakety/
- https://tuva.ru/rates/videonablyudenie/
- https://tuva.ru/rates/umnyy-domofon/
- https://tuva.ru/business/services/
- https://tuva.ru/business/internet/
- https://tuva.ru/business/telephony/
- https://tuva.ru/business/services/vpn/
- https://tuva.ru/for-operators/
- https://apps.apple.com/ru/app/%D0%BC%D0%BE%D0%B9-%D1%82%D1%81%D0%B8/id6757784312
- https://telemetr.me/content/tsi_tuva
- https://vk.com/tyvasvyaz
- https://rtyva.ru/press/news/2951/
- https://rtyva.ru/press/news/1820/
- https://rtyva.ru/press/news/5330/
- https://www.tuvaonline.ru/2025/08/23/v-stolice-tuvy-i-10-kozhuunah-respubliki-vedetsya-obnovlenie-gpon-seti.html
- https://www.tuvaonline.ru/2012/09/07/tyvasvyazinform-provedet-volokonno-opticheskuyu-liniyu-svyazi-do-shagonara.html
- https://www.tuvaonline.ru/2023/04/14/
- https://www.tuvaonline.ru/2021/11/19/istoriyu-razvitiya-svyazi-v-tuve-uvekovechili-tyvasvyazinform-otkryl-korporativnyy-muzey.html
- https://base.garant.ru/72933578/
- https://base.garant.ru/414352913/948c9c0734b6e944a4727660f2d5a027/
- https://www.garant.ru/hotlaw/tyva/819527/
- https://council.gov.ru/en/structure/regions/TY/
- https://www.cbr.ru/tuva/ekonom_profil/
- https://17.mchs.gov.ru/glavnoe-upravlenie/harakteristika-subekta/kratkaya-geograficheskaya-i-socialno-ekonomicheskaya-harakteristika-respubliki-tyva
- https://companies.rbc.ru/amp/ogrn/1021700516518/
- https://saby.ru/profile/1701034426-170101001
- https://companium.ru/id/1021700516518-tyvasvyazinform
- https://b2b.house/company/AO-TYVASVYAZINFORM_b1ba43f6-6450-4bf7-bb58-a244c02fcbdd/financial-statements/
- https://star-pro.ru/proverka-kontragenta/organization/1021700516518--ao-tyvasvyazinform
- https://www.cbr.ru/rbr/insideDKO/doc?id=41297
- https://base.garant.ru/408904583/
- https://rg.ru/documents/2024/04/19/fas-prikaz35-24-site-dok.html
- https://base.garant.ru/72297288/
- https://stat.ripe.net/AS49732
- https://stat.ripe.net/data/as-overview/data.json?resource=AS49732
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS49732
- https://stat.ripe.net/data/routing-status/data.json?resource=AS49732
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS49732
- https://rest.db.ripe.net/ripe/aut-num/AS49732.json
- https://rest.db.ripe.net/ripe/organisation/ORG-JSCT10-RIPE.json
- https://stat.ripe.net/data/prefix-overview/data.json?resource=94.230.240.0/20
- https://stat.ripe.net/data/prefix-overview/data.json?resource=185.193.196.0/22
- https://stat.ripe.net/data/prefix-overview/data.json?resource=2a0b:980::/32
- https://bgp.he.net/AS49732
- https://bgp.tools/as/49732
- https://ipinfo.io/AS49732
- https://radar.cloudflare.com/as49732
- https://www.peeringdb.com/api/net?asn=49732
- https://tyva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-regione/2025-06-10/mts-podgotovila-set-4g-v-mestah-plyazhnogo-otdyha-v-tuve-k-letnemu-sezonu
- https://tyva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-regione/2024-07-15/k-sezonu-cveteniya-kuvshinok-mts-usilila-set-4g-po-doroge-k-ozeru-azas-v-tuve
- https://mis.rtyva.ru/events/21962/
- https://beelinenow.ru/articles/rost-skorosti-i-pokrytiya-4g-bilayn-rasskazal-kak-uluchshil-svyaz-v-respublike-tyva-v-2022-godu/
- https://www.tuvaonline.ru/2024/07/17/v-tuve-esche-v-dvuh-otdalennyh-selah-poyavitsya-vysokoskorostnoy-internet.html
- https://tuvapravda.ru/natsionalnye-proekty/novaya-faza-czifrovizaczii/
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance