
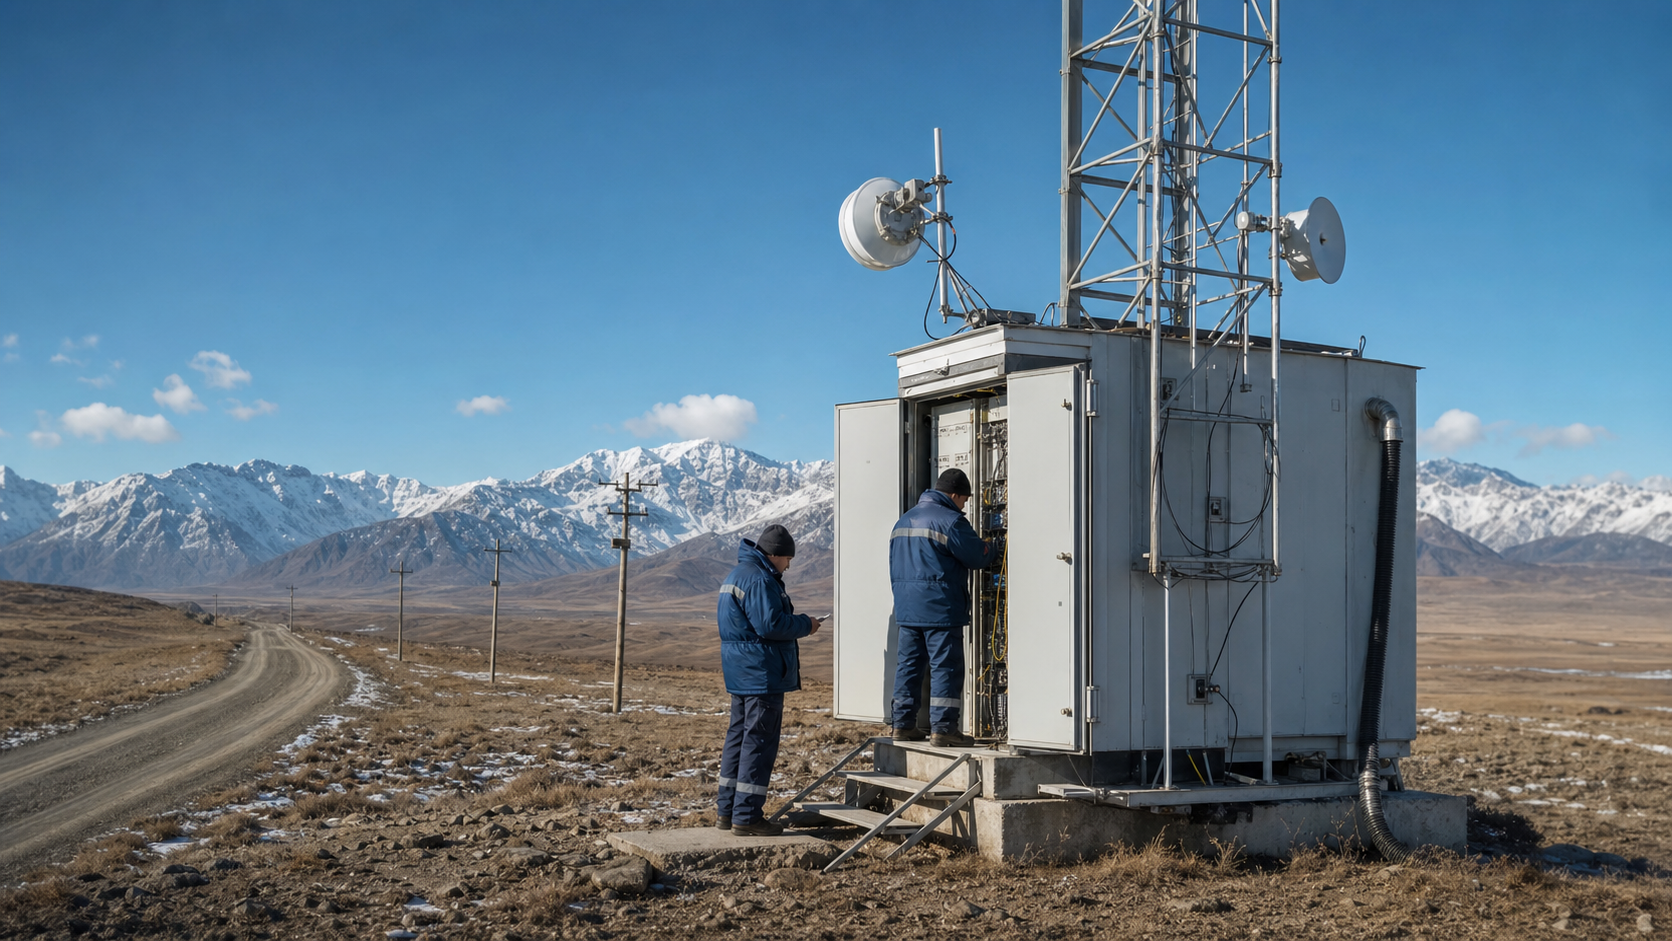
Resumen
- Tyvasviazinform opera en una economía de baja densidad extrema: Tuva tiene alrededor de 338.500 habitantes sobre 168.600 kilometros cuadrados, cerca de 2 personas por kilometro cuadrado, con distritos donde la densidad cae por debajo de 1. Esa geografía convierte cada metro de fibra, cada brigada de campo y cada nodo alimentado en capital comprometido antes de que aparezca el ingreso mensual.
- El negocio no puede analizarse como una simple venta de internet residencial. La unidad economica pagada es una combinacion de continuidad, acceso local, disponibilidad institucional, enlaces empresariales, telefonia fija regulada, television, videovigilancia, interfonos inteligentes y capacidad de respuesta en una region donde escuelas, clinicas, administraciones rurales, cuerpos de emergencia y clientes corporativos funcionan como demanda ancla.
- La empresa muestra activos materiales importantes y una base patrimonial alta, pero margenes estrechos. En 2024 registro ingresos de 697,861 millones de rublos, coste de ventas de 576,564 millones, beneficio operativo de 13,355 millones y perdida neta de 3,371 millones. Esa estructura indica utilidad publica y resiliencia operativa, no una franquicia de alto margen.
- El juicio central es claro: Tyvasviazinform vale economicamente si conserva control practico sobre rutas locales criticas y logra que el gasto publico, la demanda empresarial y los hogares compartan una red comun. El riesgo aumenta si las rutas marginales dependen de capital publico irregular, si la telefonia regulada pesa demasiado, si la cobranza se deteriora o si los sustitutos moviles capturan las zonas rentables y dejan a la empresa con las obligaciones mas caras.
La tesis economica
Tyvasviazinform debe leerse como un operador de continuidad, no como un proveedor minorista de banda ancha con una lista de tarifas. La distincion importa porque cambia la forma de valorar sus ingresos, sus costes y su poder de mercado. En una ciudad grande, el operador fijo puede competir por velocidad, precio, marca y promociones. En Tuva, la primera pregunta es mas elemental: quien tiene red, cuadrillas, permisos, conocimiento local, enlaces de transporte y capacidad para sostener servicio cuando la distancia, el clima, el relieve y el presupuesto publico reducen el numero de alternativas reales.
La empresa se presenta como operador republicano fijo de telecomunicaciones con una posicion destacada en servicios en la Republica de Tuva. Su propia superficie comercial cubre internet, telefonia fija local e intrazona, IP-TV, canales de comunicacion, VPN, videovigilancia, interfonos inteligentes, servicios para operadores y soporte permanente. Esa amplitud no es decoracion comercial. Es la forma normal de hacer que una red regional tenga mas de una fuente de utilizacion. Si la fibra llega a un distrito solo para vender un abono domestico barato, el retorno es fragil.
Si la misma infraestructura soporta administracion publica, escuelas, bibliotecas, puntos sanitarios, vigilancia forestal, empresas, circuitos mayoristas y hogares, la probabilidad de cubrir los costes fijos mejora.
La compania tiene ademas una identidad institucional. Los datos publicos la vinculan con el numero de registro ruso 1021700516518, INN 1701034426 y domicilio en la calle Kochetova 53 de Kyzyl. RIPE la identifica como organizacion ORG-JSCT10-RIPE y titular del sistema autonomo AS49732. La edad tambien pesa: la administracion regional de comunicaciones de Tuva nacio en 1944 y la empresa se presenta como sucesora de esa tradicion. Esto no garantiza rentabilidad, pero si explica por que el negocio no se comporta como una empresa puramente oportunista.
En territorios remotos, la historia institucional puede ser un activo operativo: ayuda a contratar con organismos publicos, sostener oficinas locales, mantener relaciones con municipios y justificar inversiones cuya recuperacion privada seria lenta.
La tesis es por tanto severa. Tyvasviazinform no parece una plataforma de crecimiento rapido; parece una red local que monetiza escasez, proximidad y obligacion. Su fortaleza esta en el control de rutas y relaciones locales. Su debilidad esta en la aritmetica: muchos kilometros, pocos habitantes, precios residenciales moderados, margenes estrechos y una exposicion inevitable al calendario del gasto publico.
El territorio como primer estado de resultados
La economia de Tyvasviazinform empieza con el mapa. Tuva cubre 168.600 kilometros cuadrados y tenia alrededor de 338.500 habitantes a comienzos de 2025. El calculo simple da una densidad media de 2 personas por kilometro cuadrado. La media ya es baja, pero la distribucion real es mas dura: el perfil regional de emergencia describe una poblacion extremadamente desigual, con densidades inferiores a 1 persona por kilometro cuadrado en Todzhinsky, Mongun-Taiginsky, distritos del sur y la cuenca de Tere-Khol.
Ese dato destruye cualquier lectura superficial de las tarifas. Un precio de 550 rublos al mes por una promocion residencial de 100 Mbit/s en apartamento equivale a 6.600 rublos al ano. Una promocion de 800 rublos al mes para vivienda privada equivale a 9.600 rublos al ano. Incluso el plan "Mega" de 100 Mbit/s, a 1.620 rublos al mes, genera 19.440 rublos anuales por abonado antes de costes. Son cifras razonables para el consumidor, pero no bastan por si solas para explicar el despliegue y mantenimiento de rutas largas hacia localidades dispersas.
La evidencia regional muestra el problema. Tuva tiene 152 asentamientos. La hoja de ruta de competencia 2026-2030 senala que, al cierre de 2025, 140 tenian servicio celular, 133 tenian 4G, 2 tenian 3G y 5 seguian en 2G. La misma fuente indica que la fibra cubria 124 asentamientos, el 81,57% del total; 18 carecian de fibra y 12 carecian de servicio celular. La meta publica es elevar la disponibilidad de banda ancha en hogares hacia el 97%. Esa meta no es un simple indicador tecnico. Es una senal de que el Estado regional ve la conectividad como infraestructura social basica.
El borde economico aparece con claridad en tres aldeas: Kara-Khol, Kyzyl-Khaya y Kungurtug. El gobierno regional dijo que eran los unicos asentamientos de mas de 1.000 habitantes no conectados a fibra por lejania y terreno dificil, y que harian falta unos 400 kilometros de fibra. En promedio, son unos 133 kilometros por aldea. Si se usa solo el umbral minimo de poblacion, 400.000 metros de ruta para al menos 3.000 personas implican por lo menos 133 metros de ruta por residente antes de contar la distribucion local.
Aunque la poblacion real sea superior al minimo, la senal economica no cambia: la ruta es larga, el ingreso por hogar es limitado y el caso de inversion necesita apoyarse en demanda institucional o financiacion publica.
Tambien hay una dimension historica de acumulacion de capital. En los cinco anos previos a la nota regional de aniversario se habian tendido mas de 3.000 kilometros de fibra hacia aldeas y distritos remotos. Repartido sobre la poblacion regional, eso equivale a unos 8,9 metros de ruta por residente antes de bajantes, electronica, reposiciones y mantenimiento. No es una red de alta densidad; es una red de continuidad en un territorio que castiga la escala.
La unidad pagada no es solo el megabit
El error habitual en un operador como Tyvasviazinform es medirlo como si vendiera un unico producto. La empresa vende varias unidades pagadas que comparten infraestructura. La primera es el abono residencial: internet fijo, telefonia domestica, IP-TV y paquetes. La segunda es el circuito empresarial o institucional: internet para empresas, VPN, telefonia corporativa, canales de comunicacion, Wi-Fi, videovigilancia y servicios de ultima milla. La tercera es el servicio de operador: alquiler de canales sobre su propia red de transporte, con posibilidades como E1, VPN, canales de frecuencia vocal y enlaces de ultima milla.
La cuarta es la disponibilidad local: centros de atencion, nodos en distritos, soporte 24/7 y personal capaz de intervenir sin depender por completo de equipos llegados desde otra region.
La diferencia entre estas unidades es critica. El hogar paga una mensualidad pequena y visible. La institucion publica compra continuidad y reduccion de riesgo operativo. La empresa compra conectividad, seguridad, telefonia y soporte. Otro operador puede comprar un tramo local porque no tiene sentido economico duplicar fibra en una zona dificil. En conjunto, esas unidades pueden convertir una red rural en un activo razonable. Separadas, cada una seria insuficiente.
La pagina oficial de servicios para operadores afirma que la compania alquila canales sobre su propia red de transporte en toda la Republica de Tuva. Tambien declara un coeficiente de disponibilidad de 99,99%, redundancia de canales y monitoreo 24/365. Ese nivel debe tratarse como afirmacion de la empresa, no como medicion independiente para todos los servicios. Pero la existencia de esa promesa comercial revela el tipo de demanda que busca capturar: clientes que no compran entretenimiento, sino continuidad operativa.
La telefonia fija muestra la otra cara. El servicio domestico aparece con una mensualidad de 264 rublos e incluye acceso a numeros de emergencia y servicios socialmente importantes. Este producto puede tener valor publico, pero no es una palanca de alto crecimiento. Ademas, las tarifas de telefonia local, llamadas intrazona y telegramas domesticos estan sujetas a topes regulatorios fijados por FAS. En terminos economicos, la telefonia fija aporta legitimidad, relaciones institucionales y base de usuarios, pero limita la libertad de precios.
IP-TV a 210 rublos al mes, paquetes de internet mas television y productos de videovigilancia o interfono inteligente tienen otra funcion: elevar ingreso por cliente y aprovechar una relacion ya instalada. El interfono inteligente es especialmente instructivo porque la empresa puede cofinanciar hasta el 50% de la instalacion cuando una entrada tiene mas de 15 apartamentos. Esa regla revela una frontera de economias de escala: el proveedor comparte capital inicial cuando hay suficientes unidades pagadoras en un solo punto fisico; si no, evalua disponibilidad caso por caso.
Precios, poder de compra y disciplina
Las tarifas residenciales conocidas muestran una curva de precios peculiar. La promocion de 100 Mbit/s en apartamento a 550 rublos al mes es agresiva frente a la carga de capital que implica una region dispersa. La version para vivienda privada sube a 800 rublos al mes, lo que tiene sentido: el acceso a una casa aislada suele exigir mas obra local y menos densidad de recuperacion. Los planes "Kontakt" de 10, 20 y 40 Mbit/s se ubican en 1.055, 1.110 y 1.415 rublos mensuales, mientras el plan "Mega" de 100 Mbit/s figura a 1.620. La dispersion no debe interpretarse solo como velocidad.
Tambien puede reflejar tecnologia disponible, zona, coste historico de red y capacidad comercial para migrar clientes.
El precio relevante para el analista no es el rublo mensual aislado. Es la relacion entre ingreso por usuario, capex ya hundido, capex pendiente, coste de soporte y riesgo de impago. En 2024, con ingresos de 697,861 millones de rublos y una plantilla media reportada cerca de 348 empleados en un perfil publico, la facturacion por empleado rondaba 2,0 millones de rublos. Con la indicacion agregada de 2025, 765,5 millones de rublos y 345 empleados, la cifra subiria a unos 2,2 millones. Es una productividad razonable para un operador regional con servicios de campo, pero no sugiere una maquina ligera de software.
La mano de obra local es parte del producto.
La empresa refuerza esa lectura con su mensaje de soporte. Su pagina oficial afirma atencion 24/7 y soporte local, rapido y competente. La pagina de contactos incluye recepcion, centro de ventas y centro de abonados permanente. La pagina de oficinas muestra presencia en muchos distritos, con una exclusion relevante: no hay oficina de ventas en Tere-Kholsky, y los clientes de alli deben dirigirse a la sede de Kyzyl. Esa excepcion no es un detalle menor. Es la traduccion operativa de la geografia: incluso para una empresa local, algunos distritos no soportan oficina propia.
La disciplina de cobro tambien importa. Las senales publicas de comunicacion con abonados incluyen recordatorios de pago y restricciones temporales por impago. En un operador urbano, el impago es una metrica comercial. En una red dispersa, el impago erosiona la capacidad de mantener rutas fisicas que siguen costando aunque el cliente no pague. Cuanto mayor sea la proporcion de clientes publicos o institucionales, mas importante sera el calendario presupuestario. Un contrato publico puede ser estable en demanda y lento en caja. Esa tension esta en el centro de la calidad de ingresos.
La frontera de control
Tyvasviazinform controla mejor lo que esta cerca de su red fisica, su personal y sus relaciones locales. Esa es su frontera economica. La compania declara red de transporte propia por la Republica de Tuva y capacidad para alquilar canales, organizar VPN, E1 y ultima milla. Tambien tiene presencia visible en RIPE como AS49732, con el nombre TYVASVIAZINFORM-AS, y el registro de RIPEstat la mostraba anunciada el 25 de julio de 2026. La ruta publica observada era modesta: 9 entradas IPv4 visibles, 5.120 direcciones IPv4 anunciadas, sin prefijos IPv6 visibles en el estado de enrutamiento de ese momento y 4 vecinos observados.
Esa huella de internet no es pequena en terminos locales, pero tampoco es la de un operador de transito amplio. Importan los limites. El aut-num de RIPE lista importaciones desde AS12389, AS31133 y AS8359, ademas de una relacion con AS44693. Esto confirma dependencia de conectividad aguas arriba. El control de Tyvasviazinform esta en el acceso regional, en la fibra local, en el ultimo tramo, en la relacion con instituciones y en la capacidad de mantener servicios dentro de Tuva. No controla por completo el mercado de transito, los costes de equipamiento, el entorno regulatorio federal ni la expansion movil de grandes operadores.
El punto de control se ve tambien en los proyectos publicos. La conexion de 408 objetos socialmente significativos en diez anos, incluidas 172 escuelas, 80 bibliotecas, 89 puntos feldsher-partera, 108 administraciones rurales y 8 estaciones de bomberos, no es solo un dato social. Es un mapa de dependencias. Una escuela no puede cambiar de proveedor con la misma facilidad que un hogar urbano cuando la alternativa requiere nueva ruta, nuevo soporte y nueva coordinacion publica. Esa friccion puede mejorar la retencion de ingresos, pero tambien aumenta la responsabilidad politica cuando el servicio falla.
La frontera de control termina donde el sustituto se vuelve suficiente. Para tareas domesticas corrientes, el 4G de MTS, Beeline o programas vinculados a Rostelecom puede reemplazar una conexion fija si la cobertura y la capacidad son adecuadas. Para escuelas, clinicas, administraciones, videovigilancia, centros de llamadas, VPN empresariales y enlaces de operador, la fibra fija mantiene ventajas: estabilidad, capacidad simetrica, gestion y servicio local. El negocio de Tyvasviazinform depende de que esa diferencia siga siendo visible para los compradores que pagan mas que una tarifa residencial minima.
Calidad de ingresos: anclas publicas, hogares y empresas
Los ingresos de 2024, 697,861 millones de rublos, deben descomponerse mentalmente en varias calidades. El ingreso residencial es granular y politicamente importante. Da escala de abonados, legitimidad local y utilizacion de red. Pero esta limitado por poder adquisitivo, competencia movil y sensibilidad al precio. La telefonia fija es aun mas limitada por regulacion y por el declive estructural del uso domestico de voz fija.
Los ingresos empresariales e institucionales son mas valiosos por estabilidad, integracion y necesidad tecnica. La pagina oficial de la empresa dice que Tyvasviazinform es proveedor telecom principal para organos del gobierno de Tuva, estructuras federales y usuarios corporativos. Las paginas de negocio ofrecen internet, telefonia, VPN, Wi-Fi, IP-TV y videovigilancia. La pagina de operadores ofrece canales sobre red propia.
En conjunto, este mercado compra menos "velocidad" y mas continuidad: que una administracion rural siga operativa, que una escuela mantenga acceso, que un sistema de vigilancia forestal envie datos, que un cliente empresarial tenga telefonia y red privada.
La evidencia de contratacion publica refuerza esa lectura. Un perfil registral muestra 2.686 participaciones en licitaciones y 2.540 victorias visibles. Otro perfil menciona suministros publicos de alrededor de 107,5 millones de rublos en 2024 y 78,4 millones en 2025, con clientes publicos destacados como el servicio de defensa civil y emergencias de Tuva, el ministerio digital regional y el ministerio de justicia de Tuva. Estas cifras no deben confundirse con todo el ingreso de la empresa, pero senalan que el sector publico es material.
El punto decisivo es que la concentracion publica es doble. Por un lado, mejora la calidad de demanda: los servicios publicos necesitan continuidad y no pueden abandonar facilmente una red local. Por otro, crea riesgo de presupuesto, pagos, terminos contractuales y presion politica sobre precios. Si el gasto publico se retrasa, el operador puede mantener obligaciones sin recibir caja en el ritmo esperado. Si el gasto publico cambia de proveedor, se pierden anclas que ayudaban a financiar rutas compartidas. Si el regulador o la administracion exige cobertura sin financiacion suficiente, la empresa absorbe parte del riesgo de politica publica.
La indicacion agregada de 2025, con ingresos de 765,5 millones de rublos y beneficio neto de 3,7 millones, seria una mejora frente a la perdida neta de 2024, pero debe tratarse como valor de agregador pendiente de estados financieros directos. La conclusion no depende de un ano aislado. Incluso con vuelta a beneficio, el margen neto indicado rondaria 0,5%. Esa no es una holgura amplia. Es la economia de una red que puede ser necesaria sin ser extraordinariamente rentable.
Costes, capital y margen estrecho
La cuenta de resultados de 2024 es contundente. Sobre 697,861 millones de rublos de ingresos, el coste de ventas fue de 576,564 millones. El beneficio bruto fue de 121,297 millones, el beneficio operativo de 13,355 millones y el resultado final una perdida de 3,371 millones. El margen operativo fue de cerca de 1,9%. El margen neto fue de aproximadamente -0,5%. Esa estructura deja poco espacio para errores de capex, averias, impagos, incrementos salariales, energia, reposicion de equipos o retrasos presupuestarios.
El balance cuenta la misma historia con otro lenguaje. Los activos de 2024 fueron de 806,438 millones de rublos. El capital y reservas llegaron a 681,985 millones. Las obligaciones de largo plazo fueron 30,168 millones y las de corto plazo 94,285 millones. Los activos fijos fueron 553,426 millones, y el efectivo y equivalentes 64,163 millones. La empresa no aparece como excesivamente apalancada en esos datos; aparece como intensiva en activos, con una base patrimonial significativa y una utilidad operativa que apenas cubre la complejidad del territorio.
La gran diferencia entre una red urbana y una red como esta es que el coste marginal de servir la siguiente localidad puede ser brutalmente discontinuo. Un nuevo abonado dentro de un bloque conectado usa capacidad ya disponible. Una aldea remota puede requerir decenas o cientos de kilometros, obra civil, permisos, postes o ductos, electronica, energia, baterias, proteccion fisica, visitas tecnicas, repuestos y monitoreo. En ese escenario, el ingreso medio por usuario deja de ser la variable dominante. La variable dominante es si existe una canasta de usos suficientes sobre la misma ruta.
La compania declara unos 350 empleados en una pagina de servicios empresariales, y los perfiles publicos reportan cifras medias cercanas. Esa plantilla no es un coste administrativo accesorio. Es parte de la infraestructura. Una red regional necesita ingenieros, tecnicos, personal de atencion, cuadrillas, planificadores, instaladores, especialistas en energia, operadores de red y gente que conozca caminos, edificios y distritos. En telecomunicaciones remotas, el trabajo local sustituye parte de la densidad que falta.
La red GPON en Kyzyl y 10 distritos, las actualizaciones de puertos en Turan, Saryg-Sep, Beldir-Aryg y Kyzyl-Mazhalyk, la antigua obra de Kyzyl-Shagonar en terreno rocoso y las rutas a asentamientos remotos muestran que el coste no se agota cuando se tira la fibra. La red debe ampliarse, actualizarse y repararse. Cada generacion de tecnologia mejora la capacidad, pero tambien exige capital nuevo. El reto economico no es haber construido una vez; es seguir financiando reposicion en una provincia donde la densidad no mejora por decreto.
Proveedores, tecnologia y dependencia operativa
La informacion publica permite ver tecnologias, pero no abre completamente el mapa de proveedores. Se menciona IP telephony sobre equipos Si3000 PBX, desarrollo de GPON, VPN, videovigilancia en la nube, interfonos inteligentes, routers, CPE, aplicaciones moviles, canales E1 y servicios de operador. Tambien aparecen servicios de instalacion, desmontaje de equipos, cableado estructurado, puesta a tierra, automatizacion de medicion electrica y trabajos de diseno y puesta en marcha. Ese conjunto muestra una empresa mas integrada que un simple revendedor de acceso.
La dependencia real, sin embargo, esta en la cadena fisica y tecnica. GPON exige OLT, ONT, divisores, fibra, cajas, energia, baterias, software de gestion y equipos de campo. La red de transporte necesita routers, conmutadores, sistemas de monitoreo, proteccion y enlaces aguas arriba. La telefonia exige plataformas y mantenimiento. La videovigilancia agrega camaras, almacenamiento, aplicaciones y soporte. La aplicacion de abonado "My TSI" agrega otra capa de relacion con el cliente, aunque no cambia por si sola la economia de fibra.
El punto que debe quedar claro es la incertidumbre. No se conoce el mix exacto de proveedores para GPON, enrutamiento, videovigilancia, telefonia o equipos de cliente. Tampoco se conocen condiciones de compra, plazos de reposicion, disponibilidad de repuestos, exposicion a fabricantes concretos ni costes de soporte. En un mercado regional ruso, la disponibilidad de equipamiento y software puede depender de canales comerciales y decisiones regulatorias que no aparecen en los estados resumidos. No hay base para convertir esa duda en una acusacion; si hay base para tratarla como riesgo economico.
El servicio de soporte 24/7 y el monitoreo continuo reducen parte del riesgo para clientes, pero transfieren coste al operador. Una promesa de alta disponibilidad exige redundancia, supervision, energia, personal de guardia y capacidad de intervenir. En zonas con carreteras dificiles, baja densidad y clima severo, la promesa es mas cara que en una zona metropolitana. Por eso la disponibilidad no es solo una metrica tecnica; es una obligacion de capital y trabajo.
La ausencia de un perfil publico de PeeringDB para AS49732 en la consulta disponible tampoco prueba ausencia de interconexion, pero si sugiere que la posicion publica de peering no es la de una red orientada a grandes intercambios abiertos. La evidencia BGP confirma operacion enrutada; no convierte a Tyvasviazinform en una red de alcance internacional. La ventaja competitiva esta mas cerca del suelo: rutas regionales, acceso fisico, servicio local y contratos donde la proximidad supera a la marca nacional.
Concentracion de clientes y poder publico
La relacion con el sector publico es el corazon economico y politico del caso. La empresa se describe como proveedor telecom importante para organos gubernamentales de Tuva, estructuras federales y usuarios corporativos. Los programas regionales conectaron escuelas, bibliotecas, puntos sanitarios, administraciones rurales y estaciones de bomberos. La compania participo en el proyecto nacional de Educacion, conectando 32 escuelas y familias de mas de 100 ninos con discapacidad para aprendizaje a distancia.
Tambien implemento InfoVUZ para instituciones de educacion profesional y un programa del ministerio regional de salud para automatizar pagos sociales.
Estos hechos muestran dependencia mutua. El sector publico necesita un operador que pueda trabajar en territorio remoto y sostener servicios socialmente sensibles. Tyvasviazinform necesita una base de demanda que justifique rutas mas alla del mercado residencial. La relacion es racional. Tambien es peligrosa. Cuando el cliente es el Estado, la continuidad puede importar mas que el margen. Los contratos pueden ser renovados, renegociados, retrasados o politizados. Un operador local puede ganar estabilidad y perder poder de precio al mismo tiempo.
La concentracion no se limita a ingresos publicos directos. Tambien aparece en el uso de la red. Una misma ruta puede servir a una escuela, una administracion, hogares, empresas y tal vez backhaul movil o enlaces de operador. Si se retira un ancla grande, la economia de toda la ruta cambia. Este es el mecanismo que suele quedar oculto en los estados financieros agregados. La rentabilidad no se decide solo por el numero de clientes, sino por como se apilan los usos sobre activos fijos comunes.
La contratacion publica visible, con miles de participaciones y victorias, sugiere capacidad administrativa y familiaridad con compras estatales. Esa es una barrera competitiva suave. No basta con tener una red; hay que concursar, documentar, cumplir, facturar, atender y sostener relaciones. Para un rival nacional, entrar a un distrito de baja densidad puede no compensar si el ingreso incremental es pequeno y los costes de soporte local son altos. Para Tyvasviazinform, ese territorio es el centro del negocio.
La pregunta de inversion no es si la empresa tiene clientes publicos. Los tiene. La pregunta es si esos clientes pagan lo suficiente, con plazos razonables, para compensar las obligaciones que crean. Sin detalle de precios contractuales, duracion, penalizaciones y tiempos de pago, el analista debe mantener una conclusion prudente: la demanda publica mejora la estabilidad operativa, pero no elimina el riesgo de margen.
Sustitutos: movil, satelite y fibra
Tuva ya no es un mercado donde la fibra local sea la unica tecnologia de conectividad. La expansion 4G de MTS, Beeline y programas asociados a Rostelecom crea sustitutos reales. El gobierno regional informo que 133 asentamientos tenian 4G y que la cobertura movil alcanzaria cerca del 93% de los asentamientos con lanzamientos previstos. Beeline amplio 4G en 11 asentamientos y reforzo cobertura en otros seis. MTS fortalecio cobertura en zonas turisticas y remotas, incluida el area de Azas y una aldea donde fue descrita como unico operador 4G en ese momento.
La conclusion no es que el movil destruya a Tyvasviazinform. Es mas precisa: el movil captura parte del uso domestico y reduce el poder de precio del fijo en tareas basicas. Un hogar que solo necesita mensajeria, video ocasional y pagos puede aceptar 4G si funciona bien. Un estudiante, una oficina publica, una clinica, una administracion rural, una red de videovigilancia, un circuito VPN o un sistema de monitoreo forestal tienen otro perfil de necesidad. Para esos usos, la fibra y los canales gestionados conservan valor.
El satelite cumple otra funcion. La informacion regional dice que se llevaron comunicaciones satelitales a 10 asentamientos de dificil acceso. Tambien se identifican aldeas remotas donde la fibra aun exigia alrededor de 400 kilometros. El satelite puede resolver alcance y respaldo; no siempre resuelve coste unitario, capacidad, latencia, integracion institucional o independencia de condiciones climaticas y energeticas. Para los lugares mas remotos, el satelite es parte del conjunto de soluciones.
Para localidades mayores y objetos publicos criticos, las autoridades siguen tratando la fibra o el acceso terrestre de alta velocidad como mejora deseable.
La competencia mas peligrosa para Tyvasviazinform no es el satelite en la aldea mas dificil. Es el operador movil que captura los usuarios rentables en areas donde la cobertura es economica, dejando al operador fijo con obligaciones de infraestructura menos densas. Este es un problema clasico de seleccion economica. El sustituto toma la capa de demanda facil; la red fija conserva la responsabilidad dura. Para sostener la ecuacion, Tyvasviazinform necesita mantener clientes institucionales, vender servicios empresariales de mayor valor y hacer que su red sea indispensable para otros operadores o programas publicos.
Tambien hay una dimension de coordinacion. Si Rostelecom, operadores moviles y programas federales construyen infraestructura en zonas donde Tyvasviazinform ya tiene rutas, puede haber duplicacion limitada pero presion competitiva. Si construyen donde no hay alternativa, pueden complementar el objetivo publico. El resultado depende de donde se despliega capital nuevo y de quien controla el ultimo tramo local. En Tuva, el mapa decide mas que el eslogan comercial.
Regulacion y geopolitica de una red regional rusa
La regulacion aparece de forma directa en telefonia. FAS fijo tarifas maximas para telefonia fija local, llamadas intrazona y telegrama domestico suministrados por Tyvasviazinform en Tuva, con una orden de enero de 2024 registrada en abril y efectiva desde finales de ese mes. La orden sustituyo marcos anteriores de 2019 y 2020. Esto importa porque una parte de la cartera opera bajo techo de precios. La empresa no puede resolver costes crecientes simplemente elevando tarifas reguladas.
La regulacion tambien aparece de forma indirecta en la politica de universalizacion. La expansion a aldeas remotas se vincula a reservas de servicio universal, programas publicos y metas regionales. En economia pura, algunas rutas no se construirian con cargo exclusivo a mensualidades residenciales. En economia politica, se construyen porque escuelas, administraciones, salud, seguridad y cohesion territorial lo requieren. Tyvasviazinform opera dentro de esa logica. No es una empresa aislada del Estado; tampoco es una mera oficina publica.
Es una sociedad anonima regional cuyo balance absorbe activos y obligaciones en un entorno donde el interes publico pesa.
La geopolitica debe tratarse con precision. El hecho relevante es que la empresa esta en Rusia, usa registros rusos, opera bajo autoridades rusas y depende de cadenas de suministro, regulacion, compras publicas y conectividad mayorista en ese contexto. Los datos disponibles no cuantifican efectos de sanciones, restricciones de proveedores o costes de importacion. Por tanto, no corresponde inventar una cifra.
Pero si corresponde reconocer el tipo de riesgo: en una red que necesita GPON, routers, software, baterias, piezas, soporte y actualizaciones, cualquier friccion de suministro puede convertirse en capex mas alto, mantenimiento mas lento o menor flexibilidad tecnologica.
El Banco de Rusia registro cambios en la decision de emision de acciones ordinarias de la compania en junio de 2024, vinculados al numero de registro estatal de 2003. Este dato no cambia por si solo la valoracion economica, pero confirma que la entidad mantiene una vida societaria regulada y visible. La estructura de capital publico-privada exacta y la economia de los accionistas no pueden inferirse mas alla de los registros disponibles.
La posicion regional tambien crea una obligacion reputacional. Una interrupcion en una capital es una incidencia comercial. Una interrupcion en una administracion rural, una escuela conectada por programa publico o un sistema de alerta forestal puede convertirse en problema politico. Esa diferencia explica por que los operadores regionales a veces sostienen productos de bajo margen: el servicio conserva licencia social, contratos publicos y relevancia institucional.
Transferencia de riesgo
La pregunta decisiva no es solo quien paga la red, sino quien carga el riesgo cuando la red debe existir aunque la cuenta privada sea estrecha. En Tuva, el riesgo se reparte entre Estado, operador, clientes y proveedores, pero no de forma igual. El Estado puede aportar financiacion de servicio universal, contratos institucionales y metas de cobertura. Los clientes pagan tarifas mensuales y servicios empresariales. Los proveedores entregan equipos y soporte bajo condiciones no visibles. Tyvasviazinform absorbe la coordinacion diaria: planifica, instala, mantiene, atiende, cobra y responde.
La cofinanciacion de interfonos inteligentes muestra un microejemplo. Cuando una entrada tiene mas de 15 apartamentos, la empresa puede asumir hasta el 50% del coste de instalacion. Esta regla transfiere parte del capex inicial desde los residentes hacia el operador a cambio de una base probable de mensualidades y control del servicio. Cuando no hay suficiente densidad, la disponibilidad se evalua individualmente. Es la misma logica a escala de red: donde hay suficientes pagadores o anclas, el operador puede adelantar capital; donde no, necesita apoyo, condiciones especiales o abstencion.
Las rutas largas transferidas al balance del operador exigen proteccion fisica. Las comunicaciones publicas sobre verificar cables subterraneos antes de obras son mas que avisos administrativos. Indican un riesgo cotidiano: terceros pueden danar infraestructura, y el coste de reparacion cae inicialmente sobre quien opera la red, aunque despues existan reclamaciones. En terrenos dificiles, una rotura no es solo coste de material; es desplazamiento, tiempo, coordinacion y potencial incumplimiento de servicio.
El riesgo de pago tambien se transfiere. Los recordatorios de pago y restricciones temporales por impago senalan que la empresa protege caja. En un servicio esencial, cortar o limitar servicio no es trivial; mantener servicio sin cobrar tampoco. Si el cliente es un hogar, el riesgo es granular. Si el cliente es una institucion, el riesgo puede concentrarse. La disciplina de cobro es una variable de solvencia, no solo de administracion comercial.
La transferencia mas importante es la del riesgo de universalidad. La sociedad espera cobertura amplia. El mercado remunera mejor los tramos densos. Si los subsidios y contratos publicos no compensan la diferencia, el operador queda atrapado entre obligacion social y margen bajo. Esa es la tension estructural de Tyvasviazinform.
Senales no oficiales y evidencia de mercado
Las senales no oficiales ayudan a leer el negocio cuando los estados financieros son agregados. La presencia de una aplicacion de abonado en tienda movil, los canales publicos de comunicacion, los avisos de pago, las publicaciones sobre proteccion de cables y la actividad social no prueban rentabilidad. Pero muestran una relacion activa con usuarios finales y una gestion cotidiana de incidencias, cobros y servicios. En un operador regional, esas senales tienen valor porque el negocio depende de friccion operativa, no solo de contratos firmados.
La huella BGP ofrece otra clase de senal. AS49732 esta anunciado y tiene prefijos IPv4 visibles, con 5.120 direcciones IPv4 en el estado observado. La ausencia de prefijos IPv6 visibles en RIPEstat en ese momento no significa que no exista ningun uso interno o privado de IPv6, pero si indica que la presencia publica IPv6 no formaba parte visible de la operacion enrutada observada. Para clientes locales, esto puede ser irrelevante en el corto plazo. Para una lectura tecnica de modernizacion, es una pregunta abierta.
La falta de perfil publico en PeeringDB para la consulta de AS49732 tampoco debe sobreinterpretarse. PeeringDB es una base publica de redes que deciden mostrarse alli; no estar listado no equivale a no tener interconexion. Pero combinado con la escala de prefijos y vecinos, refuerza una lectura conservadora: Tyvasviazinform es un operador regional con conectividad propia y dependencias aguas arriba, no un gran actor de intercambio abierto.
Los reportes regionales sobre GPON, vigilancia forestal y fibra a Shagonar muestran una empresa que no se limita a mantener legado. Hay actualizacion de acceso optico, servicios de seguridad y participacion en proyectos publicos. La lectura debe ser equilibrada: esto no prueba altos retornos, pero si prueba que la empresa sigue invirtiendo o ejecutando mejoras. En redes regionales, la ausencia de actualizacion seria una senal mas preocupante que el margen bajo.
La senal mas fuerte, sin embargo, sigue siendo la combinacion de activos fijos y margen estrecho. Una empresa con 553,426 millones de rublos en activos fijos y beneficio operativo de solo 13,355 millones en 2024 no esta monetizando esos activos con holgura. Esta sosteniendo una red pesada. Si 2025 confirma ingresos mayores y vuelta a beneficio, la direccion mejora. Pero el caso economico seguiria dependiendo de eficiencia de capex, retencion institucional y control de costes.
Incertidumbre que cambia el juicio
Hay hechos desconocidos que podrian cambiar sustancialmente la valoracion. El primero es el estado financiero auditado de 2025. Una mejora desde perdida neta a beneficio de 3,7 millones de rublos seria positiva, pero con margen de apenas 0,5% seguiria siendo fragil. Si los estados directos mostraran mayor rentabilidad recurrente, el caso de resiliencia seria mas fuerte. Si mostraran deterioro de caja o aumento de deuda, la lectura cambiaria rapido.
El segundo es el capex por ruta y por tecnologia. No basta saber que se tendieron kilometros de fibra. Importa cuanto costo cada tramo, quien lo financio, que parte queda en el balance, cual es la vida util, que mantenimiento exige y cuantos clientes pagan sobre esa ruta. Una ruta de 133 kilometros promedio por aldea tiene una economia muy distinta si el capital fue subsidiado, compartido con otro operador o cargado casi completo a Tyvasviazinform.
El tercero es la calidad tecnica real. La afirmacion de 99,99% de disponibilidad para servicios de operador es comercialmente fuerte, pero hace falta saber si se mide por contrato, por servicio, por distrito y con que exclusiones. Datos de frecuencia de cortes, tiempo medio de reparacion, perdida de paquetes, latencia y disponibilidad por tecnologia cambiarian la valoracion. Una red con pocos cortes y reparacion rapida puede cobrar por continuidad. Una red con deterioro tecnico pierde la razon para diferenciarse del movil.
El cuarto es el detalle de clientes. Los perfiles publicos muestran presencia importante en contratacion estatal, pero no revelan concentracion exacta por cliente, vencimientos, precios, penalizaciones ni plazos de pago. Si los principales contratos son largos, indexados y pagados a tiempo, la calidad de ingresos es mejor. Si son cortos, disputados o lentos en caja, el riesgo sube.
El quinto es el ingreso mayorista y de backhaul. La pagina para operadores indica alquiler de canales y ultima milla sobre red propia. Si esto genera una porcion relevante de ingresos, el valor de la red aumenta: Tyvasviazinform no solo vende a usuarios finales, tambien monetiza a otros proveedores. Si la contribucion es pequena, la empresa depende mas de hogares y sector publico directo.
El sexto es la base de proveedores. Sin conocer fabricantes, repuestos, software y condiciones comerciales, no se puede medir el riesgo tecnologico. En una red aislada, una demora en equipos puede afectar despliegues, reparaciones y actualizaciones. La misma pregunta aplica a energia y baterias por nodo.
El septimo es la elasticidad ante sustitutos. Si el 4G y futuros servicios satelitales capturan hogares de mayor ingreso en Kyzyl y distritos accesibles, la red fija puede perder la capa que subsidia rutas duras. Si, por el contrario, la fibra se vuelve indispensable para escuelas, empresas, administraciones y backhaul movil, los sustitutos pueden complementar mas que sustituir.
Lo que explica el valor
El valor economico de Tyvasviazinform no esta en una metrica de crecimiento aislada. Esta en una posicion local dificil de replicar: conocimiento territorial, red de transporte, relacion publica, presencia en distritos, servicios de operador, atencion permanente y capacidad de combinar hogares, empresas e instituciones sobre una misma infraestructura. En Tuva, esa combinacion tiene mas valor que una marca nacional sin campo local suficiente.
El pago real que la empresa persigue es continuidad. El hogar paga conectividad; la administracion paga funcionamiento; la escuela paga acceso educativo; el ministerio forestal paga monitoreo; la empresa paga circuito, voz, VPN o vigilancia; otro operador puede pagar ultimo tramo. La red gana sentido cuando todas esas capas se suman. Por eso los ingresos publicos no son una nota al pie. Son parte de la arquitectura economica.
Pero el caso tambien es limitado. La baja densidad reduce poder de escala. La regulacion restringe partes del precio. La competencia movil presiona el uso domestico. El satelite cubre extremos donde la fibra es antieconomica. Los proveedores y repuestos agregan incertidumbre. La concentracion publica estabiliza y arriesga al mismo tiempo. Los margenes de 2024 muestran que la utilidad social no se convierte automaticamente en utilidad financiera.
La mejor lectura es que Tyvasviazinform es una empresa de infraestructura regional con retorno privado comprimido y valor publico alto. Si mantiene disciplina de costes, captura demanda institucional, monetiza servicios empresariales y usa apoyo publico para rutas que el mercado no puede financiar solo, puede sostener una posicion defendible. Si pierde anclas publicas, si los sustitutos toman la parte rentable, si el capex de reposicion acelera o si la cobranza se debilita, la red se vuelve una obligacion pesada.
La conclusion es directa: en Tuva, la infraestructura fija no se justifica por el precio de 100 Mbit/s en una tabla de tarifas. Se justifica por la capacidad de mantener una region funcionando. Tyvasviazinform tiene los activos, la historia y la posicion local para cumplir ese papel. La pregunta economica es si el sistema de pagos alrededor de esa funcion sera suficiente para que la continuidad no sea financiada a costa de margenes cada vez mas delgados.
Fuentes
- https://btw.media/en/directory/joint-stock-company-tyvasviazinform-ru
- https://tuva.ru/
- https://tuva.ru/about/
- https://tuva.ru/about/contact/
- https://tuva.ru/about/offices/
- https://tuva.ru/faq/
- https://tuva.ru/pay/
- https://tuva.ru/rates/internet/
- https://tuva.ru/rates/telefoniya/
- https://tuva.ru/rates/iptv/
- https://tuva.ru/rates/pakety/
- https://tuva.ru/rates/videonablyudenie/
- https://tuva.ru/rates/umnyy-domofon/
- https://tuva.ru/business/services/
- https://tuva.ru/business/internet/
- https://tuva.ru/business/telephony/
- https://tuva.ru/business/services/vpn/
- https://tuva.ru/for-operators/
- https://apps.apple.com/ru/app/%D0%BC%D0%BE%D0%B9-%D1%82%D1%81%D0%B8/id6757784312
- https://telemetr.me/content/tsi_tuva
- https://vk.com/tyvasvyaz
- https://rtyva.ru/press/news/2951/
- https://rtyva.ru/press/news/1820/
- https://rtyva.ru/press/news/5330/
- https://www.tuvaonline.ru/2025/08/23/v-stolice-tuvy-i-10-kozhuunah-respubliki-vedetsya-obnovlenie-gpon-seti.html
- https://www.tuvaonline.ru/2012/09/07/tyvasvyazinform-provedet-volokonno-opticheskuyu-liniyu-svyazi-do-shagonara.html
- https://www.tuvaonline.ru/2023/04/14/
- https://www.tuvaonline.ru/2021/11/19/istoriyu-razvitiya-svyazi-v-tuve-uvekovechili-tyvasvyazinform-otkryl-korporativnyy-muzey.html
- https://base.garant.ru/72933578/
- https://base.garant.ru/414352913/948c9c0734b6e944a4727660f2d5a027/
- https://www.garant.ru/hotlaw/tyva/819527/
- https://council.gov.ru/en/structure/regions/TY/
- https://www.cbr.ru/tuva/ekonom_profil/
- https://17.mchs.gov.ru/glavnoe-upravlenie/harakteristika-subekta/kratkaya-geograficheskaya-i-socialno-ekonomicheskaya-harakteristika-respubliki-tyva
- https://companies.rbc.ru/amp/ogrn/1021700516518/
- https://saby.ru/profile/1701034426-170101001
- https://companium.ru/id/1021700516518-tyvasvyazinform
- https://b2b.house/company/AO-TYVASVYAZINFORM_b1ba43f6-6450-4bf7-bb58-a244c02fcbdd/financial-statements/
- https://star-pro.ru/proverka-kontragenta/organization/1021700516518--ao-tyvasvyazinform
- https://www.cbr.ru/rbr/insideDKO/doc?id=41297
- https://base.garant.ru/408904583/
- https://rg.ru/documents/2024/04/19/fas-prikaz35-24-site-dok.html
- https://base.garant.ru/72297288/
- https://stat.ripe.net/AS49732
- https://stat.ripe.net/data/as-overview/data.json?resource=AS49732
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS49732
- https://stat.ripe.net/data/routing-status/data.json?resource=AS49732
- https://stat.ripe.net/data/asn-neighbours/data.json?resource=AS49732
- https://rest.db.ripe.net/ripe/aut-num/AS49732.json
- https://rest.db.ripe.net/ripe/organisation/ORG-JSCT10-RIPE.json
- https://stat.ripe.net/data/prefix-overview/data.json?resource=94.230.240.0/20
- https://stat.ripe.net/data/prefix-overview/data.json?resource=185.193.196.0/22
- https://stat.ripe.net/data/prefix-overview/data.json?resource=2a0b:980::/32
- https://bgp.he.net/AS49732
- https://bgp.tools/as/49732
- https://ipinfo.io/AS49732
- https://radar.cloudflare.com/as49732
- https://www.peeringdb.com/api/net?asn=49732
- https://tyva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-regione/2025-06-10/mts-podgotovila-set-4g-v-mestah-plyazhnogo-otdyha-v-tuve-k-letnemu-sezonu
- https://tyva.mts.ru/about/media-centr/soobshheniya-kompanii/novosti-mts-v-regione/2024-07-15/k-sezonu-cveteniya-kuvshinok-mts-usilila-set-4g-po-doroge-k-ozeru-azas-v-tuve
- https://mis.rtyva.ru/events/21962/
- https://beelinenow.ru/articles/rost-skorosti-i-pokrytiya-4g-bilayn-rasskazal-kak-uluchshil-svyaz-v-respublike-tyva-v-2022-godu/
- https://www.tuvaonline.ru/2024/07/17/v-tuve-esche-v-dvuh-otdalennyh-selah-poyavitsya-vysokoskorostnoy-internet.html
- https://tuvapravda.ru/natsionalnye-proekty/novaya-faza-czifrovizaczii/
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance