
亚太地区数据中心趋势
亚太地区数据中心趋势
数据中心:本趋势分析追踪市场变化。市场范围:亚太互联网基础设施市场。关注信号:数据中心市场趋势、AI 驱动的容量需求、供电可用性、托管业务增长、互联互通策略和区域数据中心园区投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
亚太地区数据中心趋势最新动态
146 篇文章

亚太地区数据中心趋势
Firmus 的 20 亿美元承诺先解决融资,尚未交付 AI 算力
Firmus 宣布 20 亿美元战略股权轮已获得全额承诺,投后估值超过 105 亿美元。对一家希望把澳大利亚模块化 AI 工厂扩展到亚太的公司而言,这是强烈的资本信号,但不是产能证明。公告没有披露交割日、到账节奏、单个项目分配、新增兆瓦、GPU 交付或客户利用率。下一轮考验不再是“能否募到钱”,而是“钱能否穿过电力、设备和需求的所有关口”。

亚太地区数据中心趋势
GreenSquare 计划建设 240MW 墨尔本数据中心
GreenSquare 计划在斯波茨伍德建设 240MW 园区,采用 220kV 电力设计,规划审批和电网容量仍是交付的关键。
亚太地区数据中心趋势
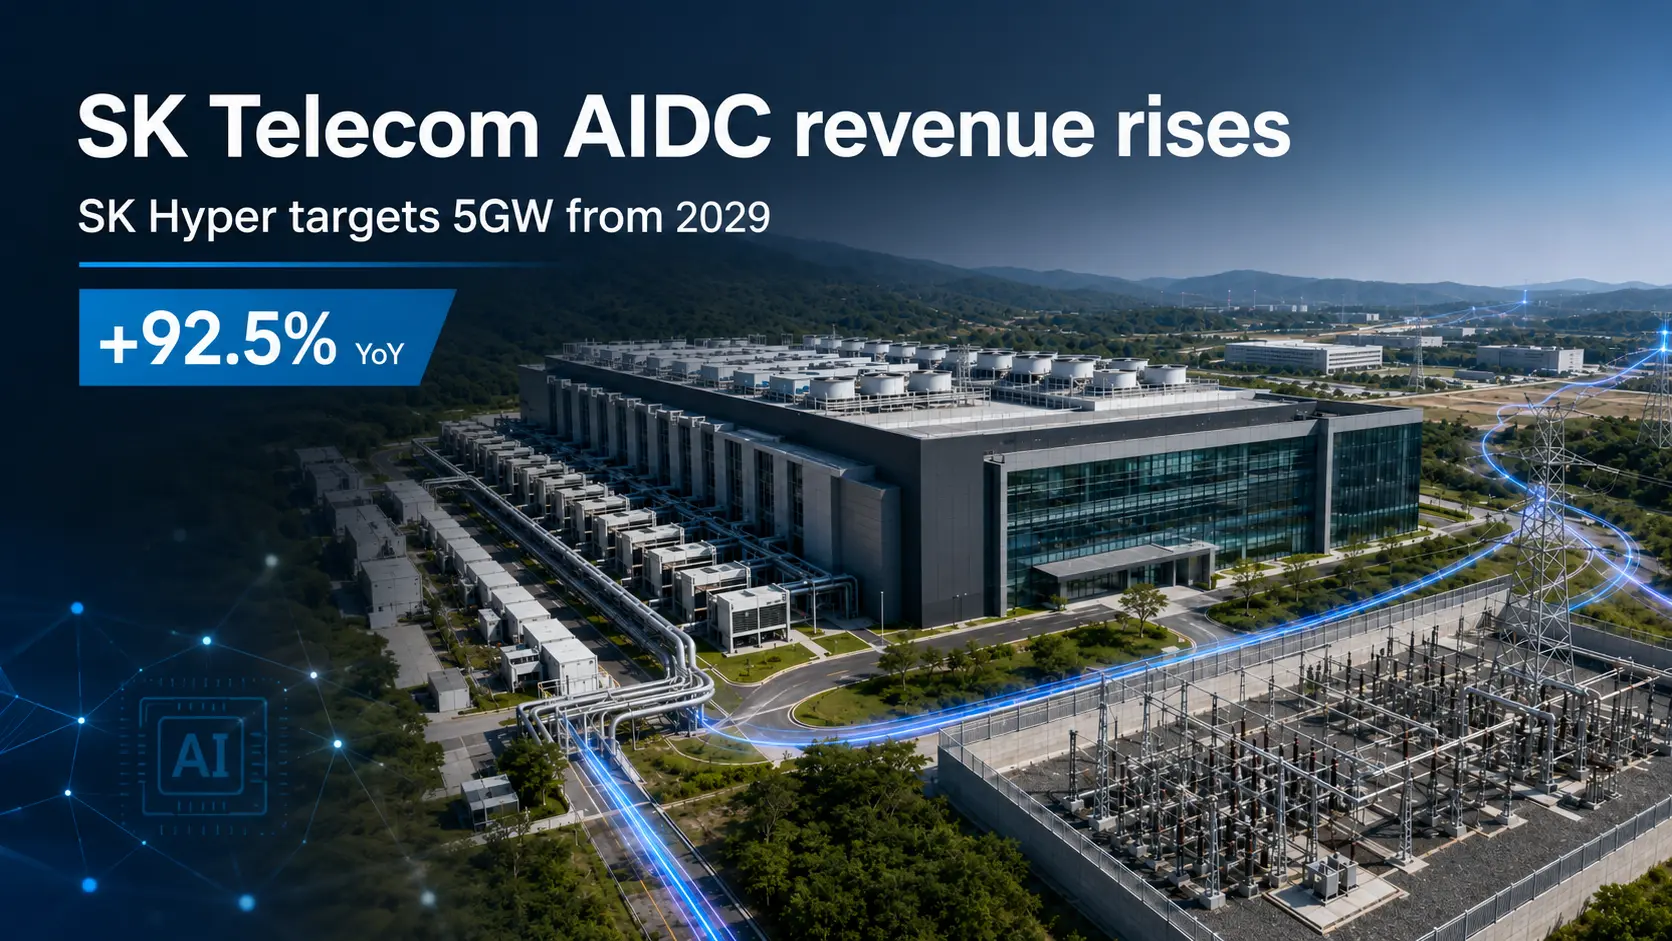
SK Telecom AIDC 营收第二季度接近翻倍
SK Telecom 的 AIDC 营收在第二季度达到 1362 亿韩元,而 SK Hyper 必须为 2029 年起分阶段开放的 5GW 目标进行选址、变电站建设和客户获取。

亚太地区数据中心
MICROSOFT 在海得拉巴启用第四个印度云区域
海得拉巴为 Azure 客户在印度提供了又一个用于运行工作负载和灾难恢复的区域,但 MICROSOFT 表示后续将增加更多服务。

亚太地区数据中心趋势
古河电工利润跃升,验证数据中心需求却没有上调 1,500 亿日元投资计划
古河电工第一季度的变化发生在 AI 基础设施最不显眼、却最难绕开的环节:光纤连接器、特种光纤、液冷模块与光半导体元件。公司把全年营业利润预测提高 280 亿日元,但 1,500 亿日元资本开支并非 8 月 6 日新加码,而是维持 5 月方案不变。需求已经传到零部件层,回报能否兑现则取决于尚未披露的产量、利用率、价格与客户验收。

亚太地区数据中心
DXN 赢得价值 120 万澳元的所罗门群岛海底光缆登陆站合同
DXN 将在 2027 年 4 月前为规划中的 ACS-1 海底光缆系统交付一座模块化登陆站,但更广泛的系统尚未投入运营。

亚太地区数据中心
Visionbay.ai 在台湾推出 5MW Nvidia AI 集群
Foxconn 称该集群已商用且利用率超过 90%,但未解释该数字如何计算。
亚太地区数据中心趋势
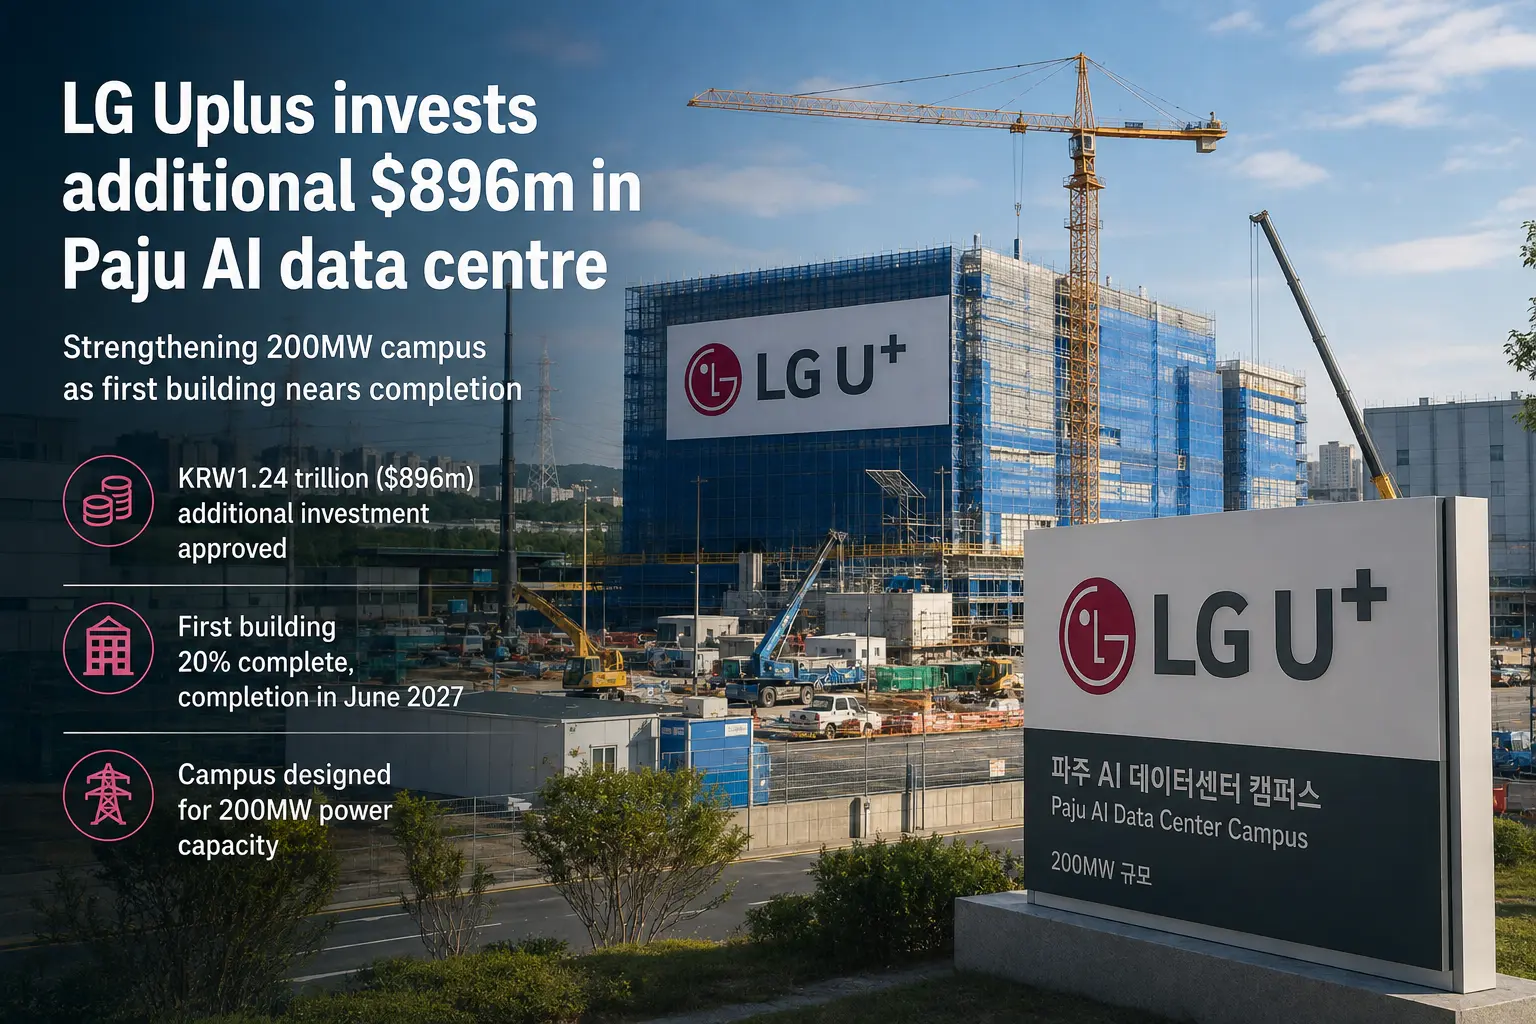
LG Uplus 向坡州 AI 数据中心追加 8.96 亿美元
随着规划容量 200MW 的园区首栋建筑建设推进,LG Uplus 正为其坡州项目注入新资金。

亚太地区数据中心趋势
软银新加坡子公司的东南亚AI数据中心备忘录,先把分工写清了
SB Telecom Singapore 与 SC ZEUS Data Centers、Robust HPC Group 组成三方合作链条,准备在东南亚寻找 AI 数据中心项目。备忘录明确了土地、机房、GPU 和网络分别由谁负责,却没有披露任何地点、兆瓦数、投资额、客户或投运日期。

亚太地区数据中心趋势
三菱电机给出8月复产目标,但震后芯片产能尚未恢复
三菱电机称,熊本地震后一度停产的两处半导体工厂,目标是在 8 月内转入正常运营。这个时间表缩小了停产的不确定性,却没有说明目前恢复了多少产量、损失了多少在制品,或客户何时能重新收到正常供货。

亚太地区数据中心趋势
LG Uplus把资金推向200兆瓦目标,帕州园区仍在施工时钟上
LG 为帕州 AI 数据中心追加 1.3 万亿韩元,首先改变的是项目的资金确定性,而不是园区当下的运行状态。LG Uplus 在 6 月初称工程进度约为 20%,并表示 200 兆瓦电力供应已经确定。两项信息放在一起,说明公司获得了继续采购和建设超大规模园区的条件;它们并不意味着 200 兆瓦已经通电、交付给客户或形成可计量的 IT 负荷。
亚太地区数据中心趋势
AirTrunk SYD3下一阶段已有承包商,400兆瓦以上仍是交付终点
Bouygues Construction 获得 AirTrunk SYD3 下一阶段 12 亿欧元施工合同,使西悉尼园区的一部分扩建从规划进入有承包商、有价款、有目标日期的状态。澳大利亚子公司 A W Edwards 负责执行,目标在 2028 年中交付。合同是实质进展,但它没有证明园区总成本,也没有证明 400 兆瓦以上已经通电运行。规划容量属于最终园区,合同属于一个建设阶段,客户负荷还要经过供电、调试和验收。
亚太地区数据中心趋势
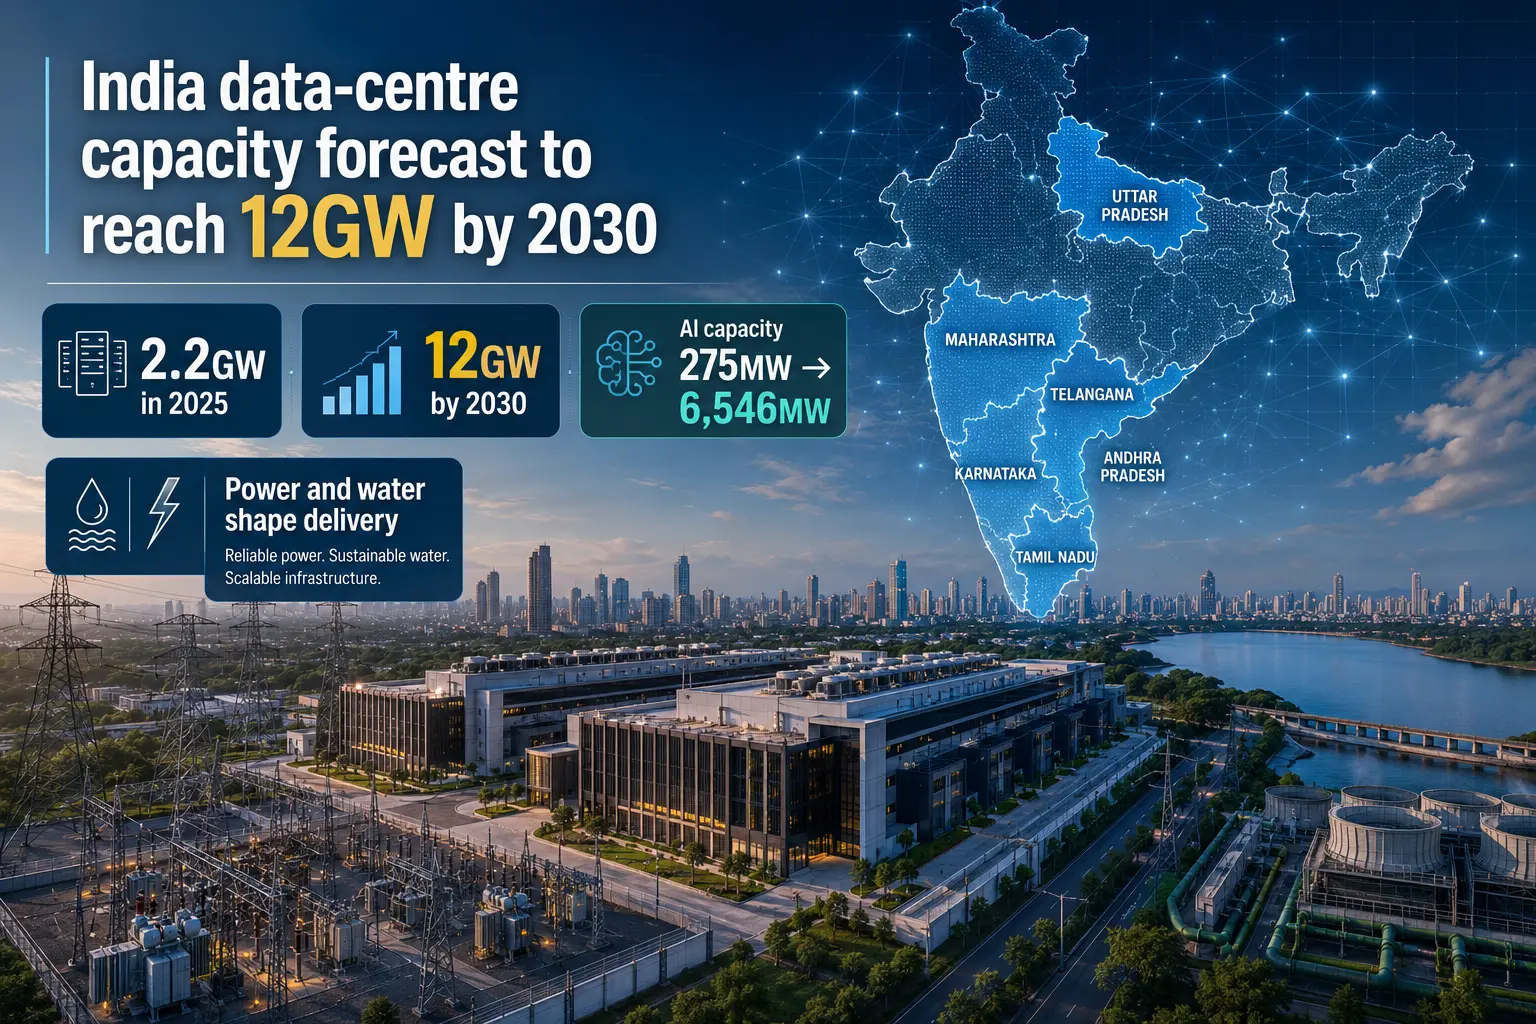
印度数据中心容量展望:2030 年可达 12GW
Wood Mackenzie 预计印度数据中心容量到 2030 年可达 12GW,供电和供水条件将决定哪些项目真正交付。

亚太地区数据中心
印度预计 2031–32 年新增 26.3GW AI 数据中心负荷
印度几乎将 AI 数据中心预期新增电力需求提高到 26.3GW(至 2031–32 财年),使电力主管部门在输电、平衡与选址上的任务进一步扩大。
亚太地区数据中心趋势
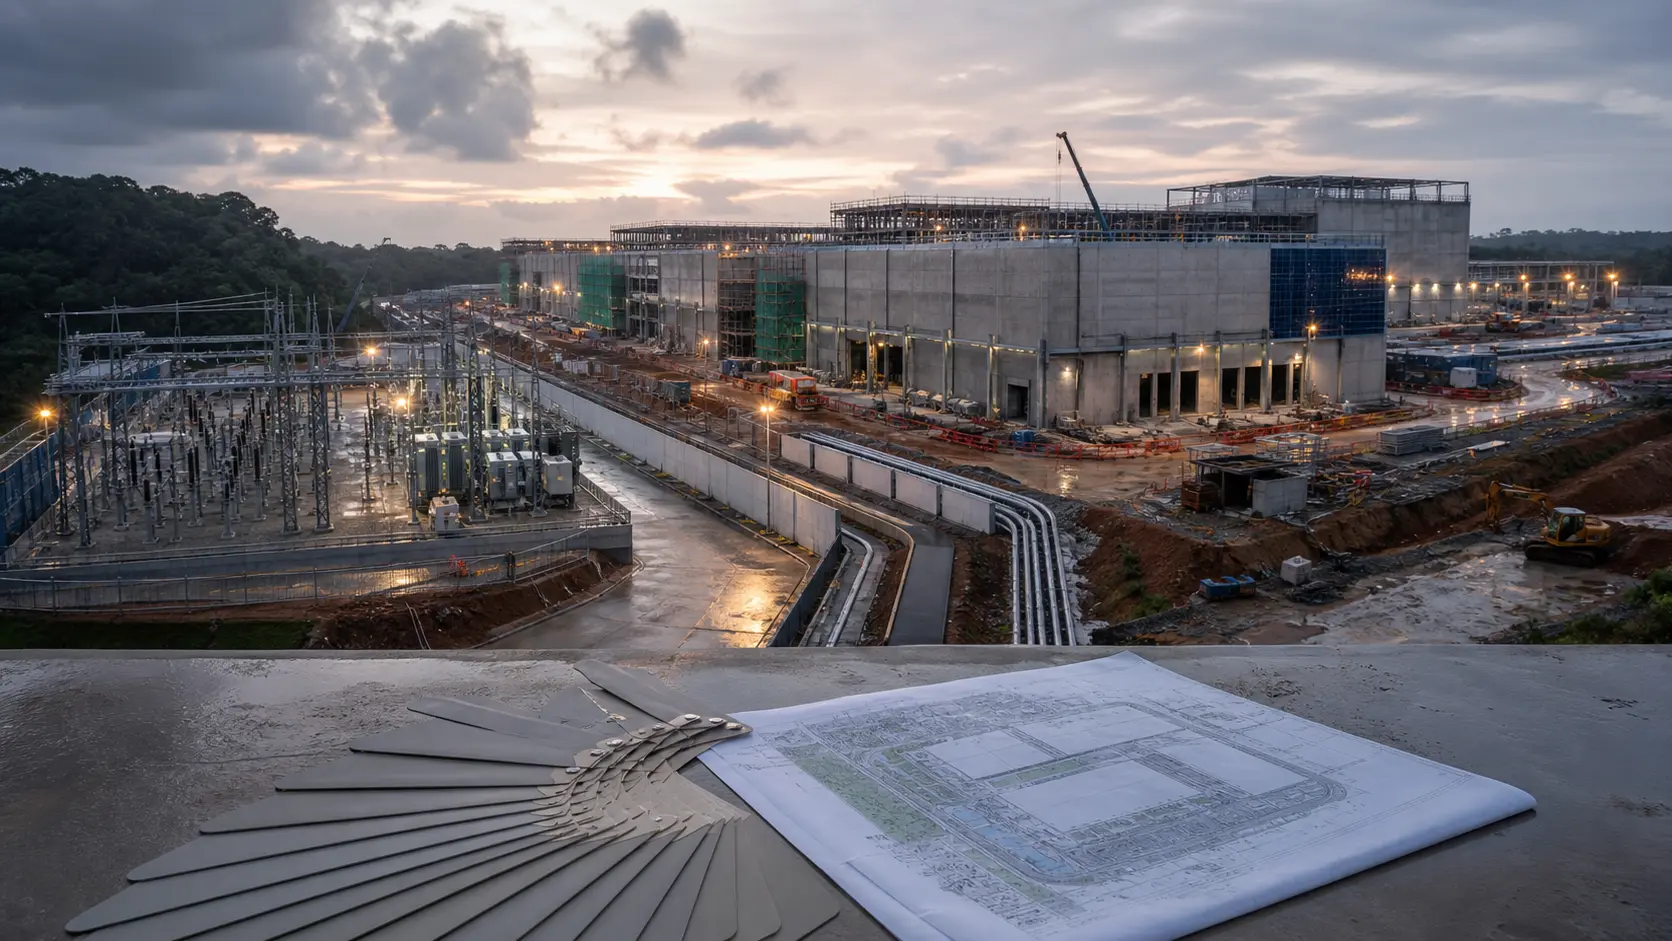
AirTrunk拿到23.25亿美元,但JHB2还没有变成270兆瓦现货
AirTrunk 为马来西亚柔佛州 JHB2 园区落实了 23.25 亿美元绿色融资,30 家金融机构进入贷款团。与 5 月仍在推介的贷款相比,这是明确的状态变化。不过,融资到位只解决了资金路径,不能证明可扩展至 270 兆瓦以上的园区已经建成、送电、出租或投入运行。

亚太地区数据中心趋势
S7取消再生水管线,把冷却约束转移到电力系统
NEXTDC 计划在悉尼西部建设的 S7 数据中心拟提供 612MW 运营容量。项目原先考虑用再生污水冷却,但因当地没有所需基础设施,也未取得管线规划许可而取消。新方案采用芯片液冷和无水风扇散热,降低水路依赖,却可能增加用电。S7 目前仍处于“准备环境影响报告”阶段。

亚太地区数据中心趋势
签约兆瓦不是计费兆瓦:NEXTDC仍有565MW要跨过交付链
NEXTDC 新增 73MW 客户合同,把备考口径签约使用量推高到 740MW;截至 6 月 30 日,真正进入计费状态的只有 175MW。两者之间的 565MW 是远期订单,不是已经建成、通电或产生收入的容量。订单降低需求不确定性,同时把更多风险转移到资本、供电、建设、验收与交付时间上。

亚太地区数据中心趋势
Fujitsu 卖的是一套运营平台,不只是五栋机房
Next Capital 将接手五座澳大利亚数据中心,但交易尚未交割。客户合约、现有员工和日常运营要在审批完成后一起迁移,任何一项脱节,都可能让“今天一切照常”变成最难兑现的承诺。
亚太地区数据中心趋势
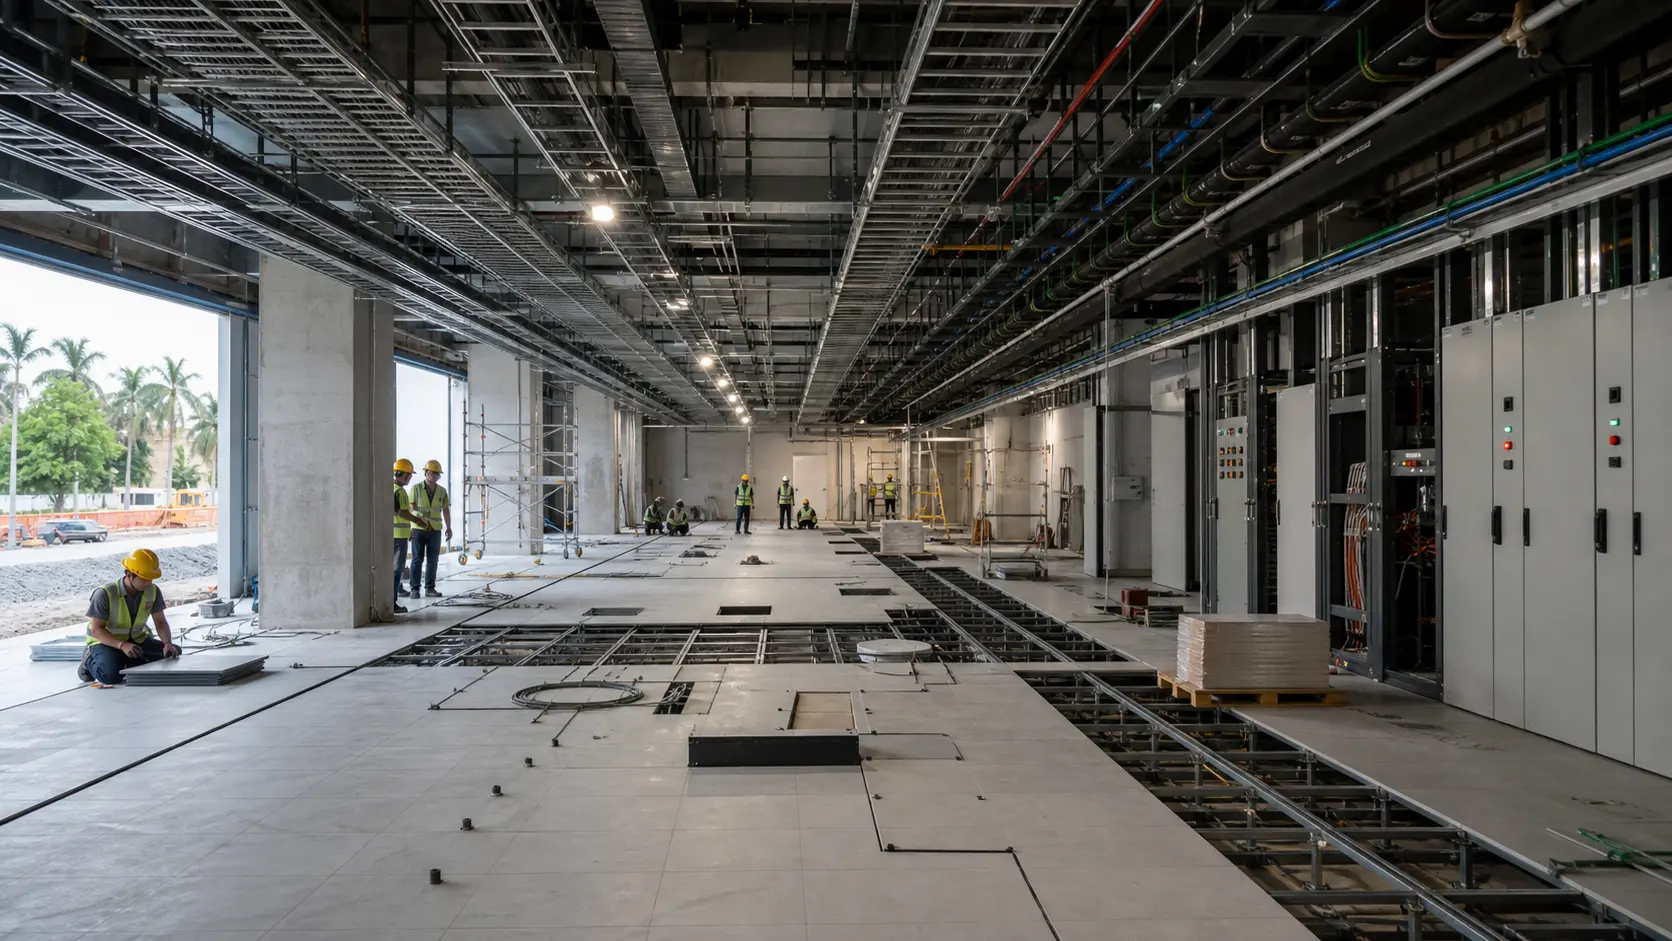
NTT 曼谷园区授出装修工程,支出开始进入数据厅
Leighton Asia 将安装使数据中心园区具备实际使用条件的内部系统。这比开发意向更接近执行,却仍没有披露项目价值、园区名称、容量或完工时间。

亚太地区数据中心趋势
Kota Damansara 数据中心选址争议将进入马来西亚内阁
升级讨论不代表项目被取消,却把一项地方规划异议变成全国性政策测试:数据中心审查是否应像关注电力和水一样,明确处理邻近住宅的选址问题。