
北美趋势
北美趋势
北美:跟踪北美互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
北美趋势最新动态
1,305 篇文章
北美数据中心趋势
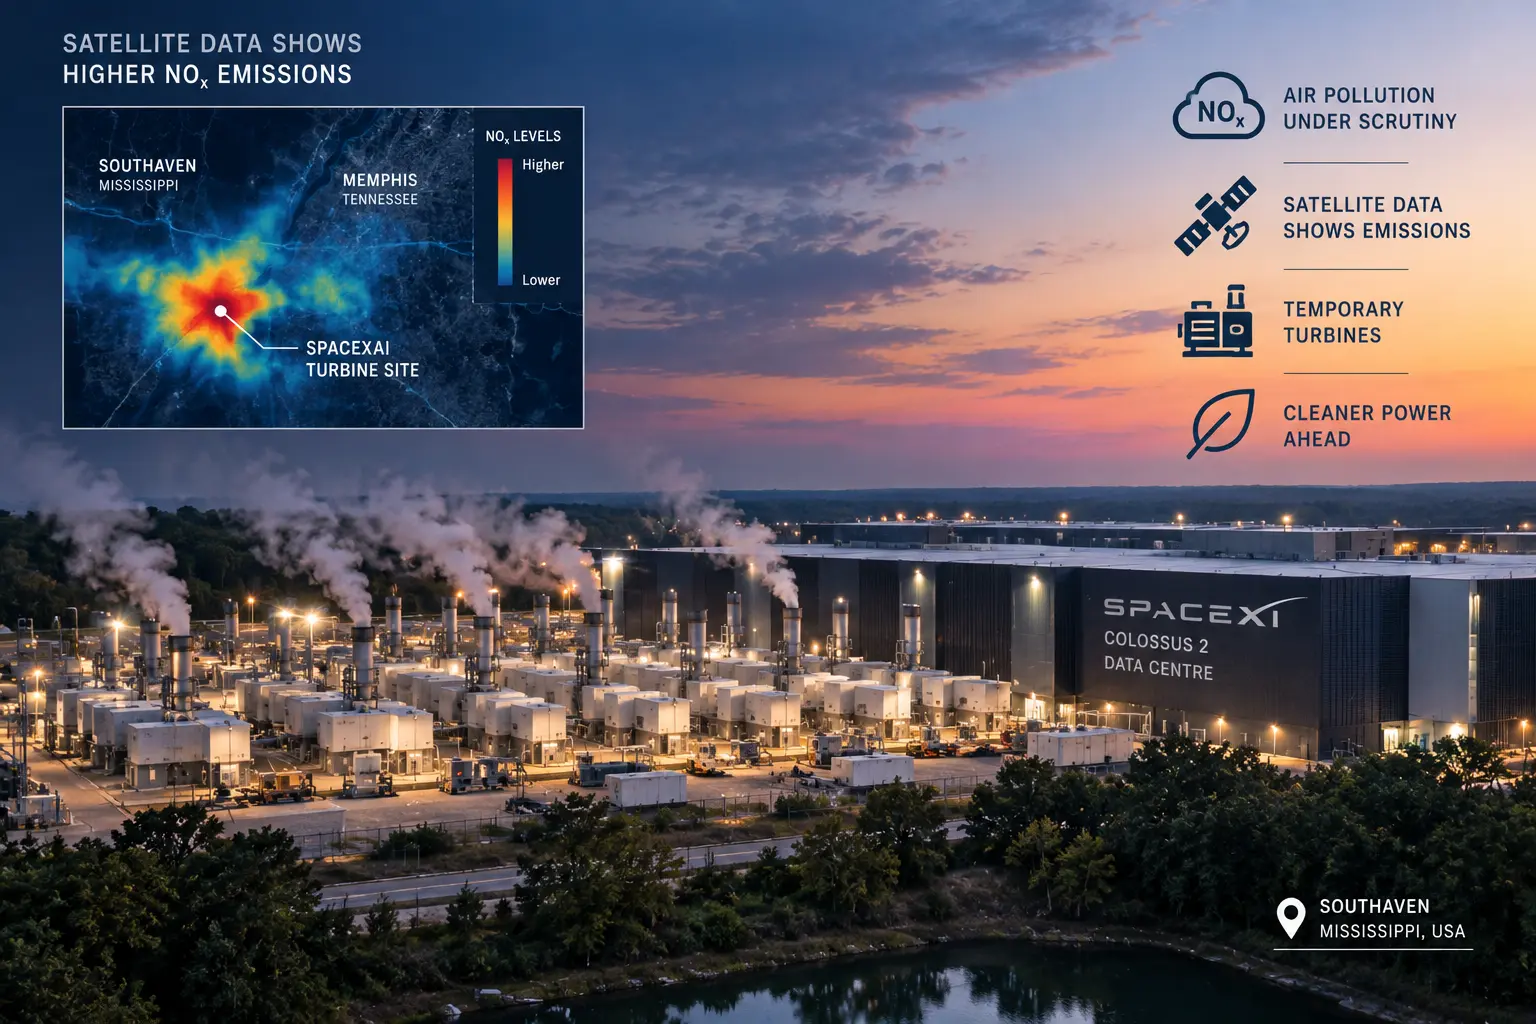
卫星研究发现 SpaceXAI 电站附近 NOx 排放激增
一项卫星研究发现,SpaceXAI 南海文燃气轮机站点周边氮氧化物排放上升;公司则表示,当地监测站未显示类似幅度的增长。
北美区域 ISP 趋势
Armstrong 扩建乡村光纤,新增覆盖不能混算存量服务
西弗吉尼亚州公布的宽带项目同时承担延伸网络和维持服务两项任务。超过一亿美元的投资,尚不能换算成每户新增用户的成本。

北美云服务趋势
Knox 的 IL5 新环境,卖的是边界而非通用批准
9 月 9 日的发布为软件供应商提供了复用国防云运行环境的机会,但具体服务范围与客户剩余责任,仍决定这笔采购的价值。

北美云服务趋势
DigitalOcean 的签名下载:CDN 域名保留了,缓存收益并没有随之到来
下载地址不变,执行路径却可能不同。DigitalOcean 允许 Spaces 的预签名链接使用 CDN 或自定义域名,同时明确这类请求不进入其 CDN 缓存。采购真正需要确认的,不是地址里有没有 CDN,而是访问限制下究竟由谁交付文件。
北美云服务趋势
C3 AI 降低供应商成本,还缺一张义务变动表
一家企业少花了钱,并不意味着它已经获得了少买东西的权利。C3 AI 的最新披露同时出现两项下降:季度已发生成本减少,未来不可取消采购承诺的余额也减少。真正决定供应商重整成效的,是这两项变化之间尚未公开的合同路径。

北美数据中心趋势
NYSE National 的 4 kW 套餐,先算整个集团有多大
拟议套餐的功率额度翻倍,网络连接数量却没有翻倍。能否购买,还要合并计算用户及关联方的机柜占用量。

北美机构趋势
Corning可以按下停售键,却不能把待结算交易一笔勾销
Corning 的新股票销售安排允许双方通过电话暂停后续销售,但已经卖出的股票不会因此自动从义务清单上消失。20 亿美元是出售权限的上限,不是已经收到的资金;停售权限、成交事实和附带条件的结算,需要分别认账。
北美数据中心趋势
加拿大为数据中心立下五项原则,下一步是逐项目交账
“不得把电网成本转嫁给加拿大人”是一条清楚的原则,却还不是一张可以核对的账单。谁认定哪段输电、变电或新增发电由某个园区引起?项目缩减、转售或分期以后,谁继续承担?水、就业、本地采购和加拿大算力使用权也有同样的问题。国家框架已经把应问的问题写出来;市场现在需要每个项目交出带日期、口径、责任人和后果的回执。

北美数据中心趋势
Project Phoenix 写下 2GW,电力账却还没有合拢
Shippingport 工地上的牌子写的是 2GW,通向现场的新燃气支线写的是每天 20.5 万 dekatherm。一个计量园区最终规模,一个计量上游燃料输送;中间还隔着发电效率、厂用电、备用容量、分期负荷与 PJM 进出电。Aligned Data Centers 已经把铲子落到土地上,市场下一步要看的不是更大的数字,而是让五只电表在同一时段对上的账。

北美机构趋势
Rocket Lab质疑火星通信授标,焦点转向遴选依据
据 Space.com 报道,Rocket Lab 称已向 GAO 提出异议,质疑 NASA 的资格判断和技术评审。竞争者的指控不是裁决,也不能证明任务已停工或交付时间已改变。
北美云服务趋势
Capgemini确定买家,联邦IT业务交接尚待落地
9 月 12 日与 ITC Federal 签署的协议,让 Capgemini Government Solutions 出售程序进入下一阶段。但交割、合同承接和服务连续性安排,还不能从签约公告直接推出。

北美国家电信趋势
StarTV续订卫星容量,要留住的是付费家庭
Eutelsat 与 StarTV 在墨西哥扩大多年期合作,把近视频点播放进留客叙事。容量承诺已经明确,用户愿意多留多久、成本能否收回,尚无数据回答。

北美云服务趋势
Cardlytics 卖掉了 Bridg,644 万美元的法律尾部却留下了
Cardlytics 在今年 3 月完成 Bridg 平台出售,看似已经退出这项业务;9 月,它却仍须就一项源自 2021 年收购的董事赔偿承诺发起 6,441,649.40 美元汇款。两件事并不矛盾:经营资产可以转手,历史合同义务未必随行。Cardlytics 同时取得了大部分保险诉讼的主导权,但主导索赔不等于收到保险款,6 月披露的 400 万美元预期赔付也尚未成为会计资产。

北美机构趋势
Gen Digital 董事会获得连任,高管薪酬却被股东否决
同一场股东大会给出了两张方向不同的答卷。Gen Digital 的九名董事全部获得连任,董事长与首席执行官的席位都没有动摇;但在高管薪酬咨询票上,反对票达到 307,097,626 股,赞成票只有 209,903,985 股。这不是控制权更替,却也不是可以忽略的情绪表达。股东把决策权留给原董事会,同时撤回了对其薪酬方案的集体认可。

北美机构趋势
Joby 的 Blade 业绩对价已变成 241.98 万股可转售股票
这不是一笔尚待发行的稀释,也不是 Joby Aviation 新一轮融资。2,419,801 股已经在 9 月 8 日交给 Strata,用来支付 Blade 客运业务达到若干 EBITDA 里程碑后的对价;两天后,Joby 为这批股票登记了转售通道。经营指标、收购负债、已发行股本与潜在市场供给由此首尾相接,但四者不能混为一谈。
北美机构趋势
CRTC让宽带速率从广告数字变成可追究的承诺
加拿大新规允许适用的运营商自行确定承诺速率,却要求它们证明能够交付。真正改变销售约束的,是测速边界和合同证据,而不是统一的广告标签。

北美云服务趋势
DigitalOcean 的设备融资,把提款选择绑在共同还款终点上
新额度允许到 2027 年 9 月申请设备融资,但每笔提款都须在 2030 年 9 月前摊还完毕。晚一点购置设备,并不会自动换来一段全新的四年还款期。
北美机构趋势
机场专网向商户开放,谁来决定接入规则
Metropolitan Airports Commission 计划把 MSP 的私有 5G 网络分享给航空公司和商户。覆盖范围之外,接入权限、服务优先级与故障责任将成为这项服务的一部分。
北美国家电信趋势
Optimum 的宽带抵扣,考验的是账单能否兑现承诺
给旧有电视用户退款,与给宽带用户减免月费,是两套对象、两套时间表。和解的实际价值,要看客户记录能否把通知、申领和账单抵扣逐项接起来。
北美数据中心趋势
Oklo 用完一个 10 亿美元 ATM,又打开了一个
Oklo 在 9 月 10 日用完了一条通往股票市场的 10 亿美元融资通道,次日又装上了一条额度相同的新通道。两个相同的数字很容易被读成现金余额续杯,但它们性质不同:前一个 10 亿美元记录已经售出的股票,后一个只规定未来可以出售的上限。真正值得追踪的不是 Oklo 是否“又拿到 10 亿美元”,而是一个取决于股价、需求与管理层指令的额度,怎样变成净现金,再怎样变成有明确名称、许可节点和交付日期的运营资产。