
北美趋势
北美趋势
北美:跟踪北美互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
北美趋势最新动态
1,304 篇文章
北美机构趋势
GCPU换了基金名,矿场转型却不能一键完成
从 MNRS 改成 GCPU,只需一个交易日;把矿场改造成能稳定承载 AI 负载的数据中心,却要跨过供电、冷却、芯片、客户验收和收入确认。Grayscale 的新指数允许在这些环节尚未完成时纳入“转型公司”,因此基金名称表达的是投资范围,不是每家成分股已经兑现的经营结果。

北美机构趋势
Rexel的GCG估值低于8倍,起点却是未披露的协同
14 亿美元的价格已经公布,使它低于 8 倍的利润分母却没有。判断这笔收购是否创造价值,不能只等一个并表后的倍数,而要把 GCG 独立经营的 EBITDAaL、协同净额、整合现金支出、新股稀释和债务成本接成一条账。

北美数据中心
从算力到供电与散热:Vertiv 的执行证据与 AI 基建供应链约束迁移
当 AI 服务器把单机架功率推向液冷与高压直流的时代,部署瓶颈正从芯片本身转移到电力转换、冷却液分配与热排除环节。Vertiv(NYSE: VRT)作为关键基础设施供应商,其公开披露为检验“供应商层能否跟上 AI 机架路线图”提供了可核验的时间线:需求信号在 2026 年 2 月被精确量化,2026 年 7 月转为定性描述;新产能于 2026 年 7 月宣布,满产时点定在 2027 年;新液冷产线的出货记录仅有二手报道且日期相互矛盾;800 VDC 路线图则被明确标注在 2026–2028 年之间。

北美国家电信
Array Digital Infrastructure:Verizon 交割之后,铁塔租金与 C 波段成为待检验的资产
2026 年 6 月 1 日,Array Digital Infrastructure 完成向 Verizon 出售频谱的 10 亿美元交割,并宣布每股 11.00 美元的特别股息;9 月 1 日,母公司 TDS 撤回收购其少数股东股份的非约束性提案,继续持有约 82% 股权。现金侧的故事已经闭环,接下来要检验的是两个存量:4,456 座铁塔的租金结构——至少 15 年的主租约对着约 1,800 个可逐站取消的过渡站点——以及 15.847 亿美元、以 C 波段为主的频谱。

北美云服务
CoreWeave 的千亿美元积压订单要闯过几道交付关口
CoreWeave 在 2026 年二季度披露的营收积压订单约为 1040 亿美元,而当季确认收入为 25.75 亿美元;同期净利息支出升至 6.4 亿美元,资本开支为 93.52 亿美元。签约规模与已通电、已计费产能之间的落差,是这家 AI 云厂商当前最具体的经营约束。

北美国家电信
威瑞森完成对 Frontier 的收购:所有权已经改变,服务承诺大多不具法律约束力
2026 年 1 月 20 日交割之后,Frontier Communications Parent, Inc. 作为威瑞森的全资子公司存续,原股东按每股 38.50 美元现金退出。这笔交易留下了两类性质完全不同的义务:联邦监管机构接受的是被称作“确定且明确”的企业承诺,而带“可执行”字样的条件、持续监督与支出义务,主要出现在州级批准程序中。

北美区域 ISP 趋势
Chariton Valley的88分NPS,是AI代理的起点,不是成绩单
Chariton Valley 在已经取得较强运营指标后才采用 Calix Agent Workforce。真正需要观察的不是 AI 标签,而是每项任务新增了多少价值、软件获得了什么权限、人工在哪一刻可以否决,以及错误由谁发现、撤销和承担。

北美区域 ISP 趋势
Lumen的五分钟带宽,建立在一只有期限的端口上
企业可以像调云资源一样在几分钟内升降互联网带宽,但这种速度从物理接入已经就绪之后才开始计算。Intelligent Internet 真正重组的是采购边界:底层端口提供长期容量包络,上层服务把包络之内的增量变成软件订单。
北美机构趋势
NECK把AI稀缺性变成基金经理手中的移动靶
xETFs 新推出的 AI Bottlenecks ETF,把内存、光通信、电力和算力供应商装进一只主动管理产品。真正决定回报的却不是一张永久有效的“稀缺资产”清单,而是持续做出三项判断的权力:瓶颈在哪里、何时迁移,以及相关公司的股价是否已经提前兑现了这份稀缺。
北美云服务趋势
Barrick把矿山AI连成一层,更要分清谁能下达行动
设备振动、矿石流向、维修计划和备件库存可以进入同一张关系图,但它们不能自动合成一项获准执行的命令。Avathon 为 Barrick 北美业务提出的矿山级 AI 模式,真正的控制点不在“连接多少数据”,而在系统何时从观察跨到建议、协调乃至执行。

北美数据中心趋势
USD.AI 的 1.289 亿美元 GPU 贷款还缺一张完整抵押收据
32 套 GB200 NVL72 足以描绘一支昂贵的算力机群,却不能说明机器归谁、是否已经投运、哪一笔客户回款用于还债,也不能说明违约后谁有权进入机房把设备移走。真正的抵押品,是这些事实之间没有断开的连接。
北美机构趋势
EigenQ 的“4500 万美元”首先是一只附条件的商业化时钟
这笔融资并不是一张可立即动用的 4500 万美元运营支票。文件展示的是一座分两段放款、带折价、抵押与股权权利的过桥;第二段又系于 SPAC 交割。判断它的价值,要看 EigenQ 能否在时间和控制权收紧之前拿出付费部署。
北美数据中心趋势
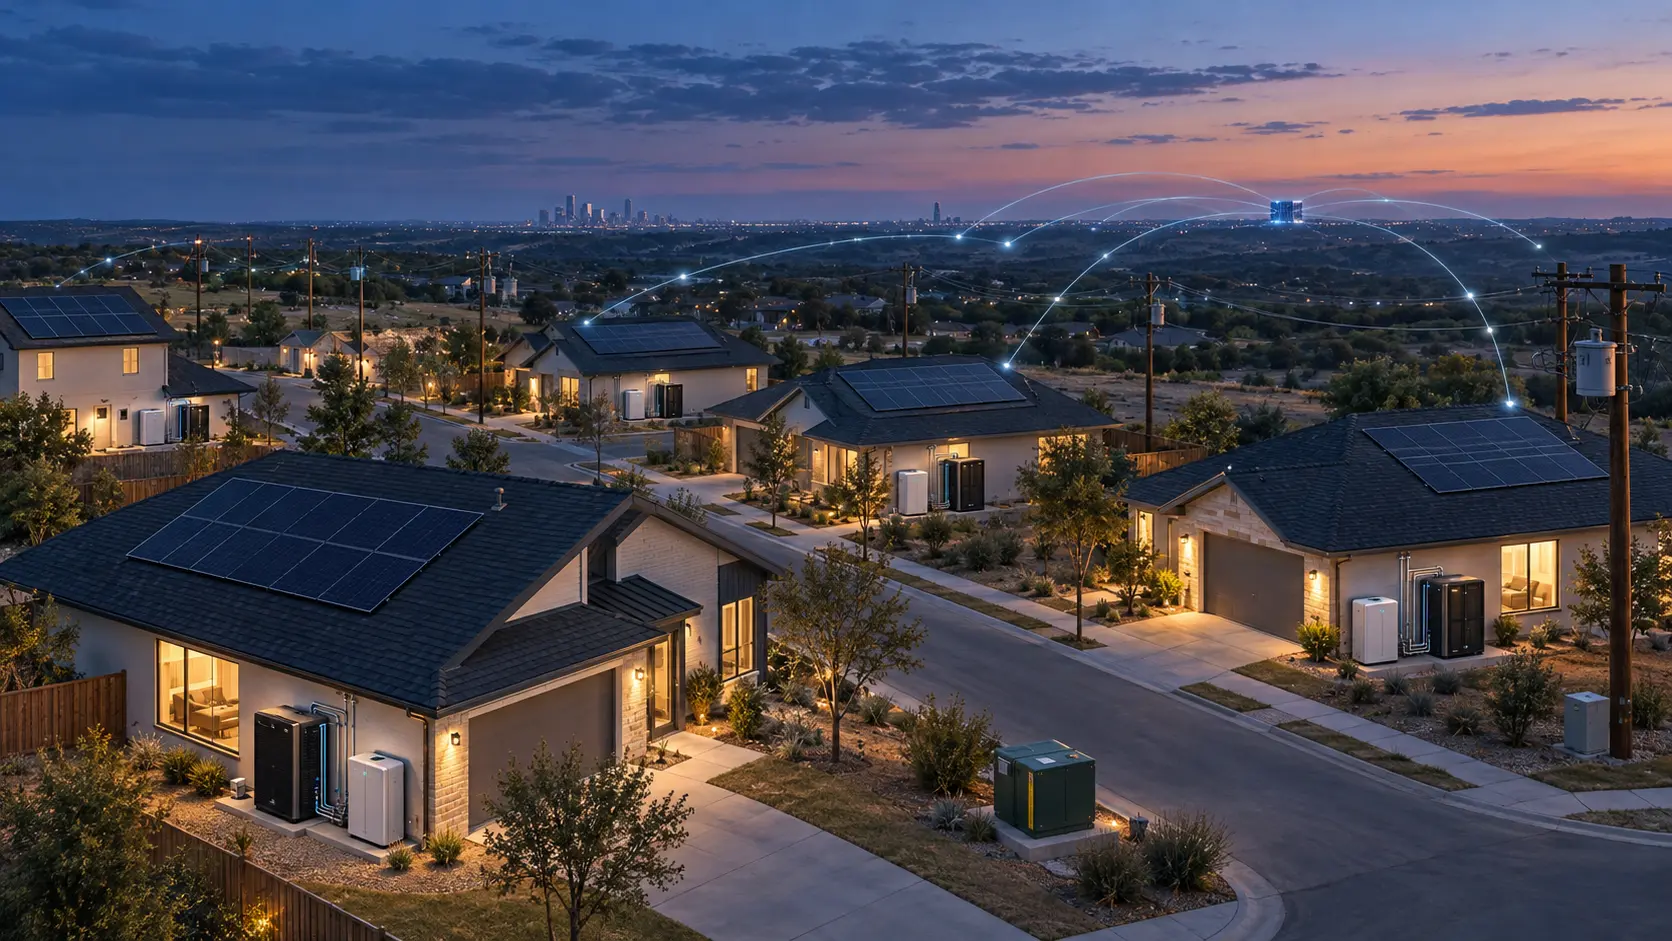
Sunrun 与 SPAN 尚未给“住宅即数据中心”标出价格
把 AI 算力节点装进新建社区,确实可能绕开大型园区漫长的供电等待。但投资者真正要买的不是一台放在屋外的机器,而是一整套关于住宅、电力、数据、维护、转让和退出的权利;这套权利目前仍没有公开价格。

北美数据中心趋势
New Era 的207MW协议启动的是信用支持时钟,不是数据中心
Odessa 供电方案最先到期的硬义务,是一张 1.16 亿美元信用证。电力交付、20 年期限和 Vistra 的 5%项目权益,都在更晚的条件和事件之后。

北美区域 ISP 趋势
Nuvera近$12 million营运资本缓冲的核心其实是光纤库存
Nuvera Communications, Inc.截至 2026 年 6 月 30 日的流动比率为 1.90,净营运资本为$11,988,380,但现金仅$281,392。其流动性判断的关键,在于大量缓冲实际由光纤建设物料构成。

北美云服务趋势
Softcat斥资10.5亿美元收购GDT,买的是服务平台而非数据中心容量
这笔交易为 Softcat 带来进入美国大型企业技术预算的捷径,以及支撑这些客户的团队、厂商关系和交付体系。它能否抵偿股权稀释、新增债务与整合风险,要等客户留存和现金转化接受检验,而不能由“数据中心”标签或协同预测提前下结论。
北美数据中心趋势
Digital Realty 的78亿美元,不是付给 Blackstone 的78亿美元
北弗吉尼亚交易把全口径资产价值、64%混合权益、现金、股票和仍在建设的容量压缩进一个标题。真正需要核对的是四本账和三只时钟。

北美数据中心趋势
Oracle 的 1.7GW 风电总量中有 433MW 来自现有电场
Oracle 把十个得州风电项目合并为超过 1.7GW 的投资组合。RWE 披露的 433MW 说明,这个标题数字至少包含一份针对三座在运、已完成改造的风电场的虚拟购电协议;它不是 Oracle 的资产所有权、新建容量、通往 Abilene 数据中心的专线,也不是可随时调度的供电能力。

北美数据中心趋势
NERC计算负荷标准初步投票通过,但合规时钟尚未启动
“初步通过”足以改变数据中心项目的设计取舍,却不足以形成一项已经生效的义务。投票核验、NERC 最终采纳、提交 FERC、监管处置、实体注册和单个项目的并网证据,必须放在不同的时间轴上判断。
北美数据中心趋势
DMG 在50兆瓦租户合同落定前先投入改造资金
Christina Lake 的光纤、许可和工程工作已经向前推进,但拟议中的 50 兆瓦 AI 托管租户仍停留在意向书阶段。这笔提前投入究竟是购买交付时间,还是形成搁置资本,要看每一张后续凭证能否分别兑现。