
欧洲与中东公司
欧洲与中东公司
欧洲与中东公司情报涵盖欧洲和中东互联网基础设施市场的互联网基础设施运营商、云服务提供商、电信网络运营商、数据中心公司、注册机构、联盟、标准制定机构及机构市场参与者。它阐述各类组织如何通过服务布局、网络覆盖、所有权、合作关系、基础设施投资、客户依赖、采购风险、连续性风险、竞争、政策压力及资本投入等要素参与基础设施市场。读者可按市场角色、地区、公开证据、运营约束和战略相关性查阅组织档案,同时将长期公司记录与纯事件报道分开。每家组织均可从运营业务、风险敞口、可能依赖它的客户或合作伙伴、佐证其公司记录的来源,以及值得后续跟进的关系、投资、监管信号或服务变化等方面进行比较。最终,本页面为买家、运营商、投资者、分析师和关注治理的读者提供内容翔实的公司研究信息,帮助他们了解谁控制基础设施容量、哪些证据印证公开记录、组织如何融入区域数字经济,以及哪些变化可能影响采购、服务连续性、合规、竞争或资本规划。

最新报道
欧洲与中东公司最新动态
1,326 篇文章
欧洲与中东机构
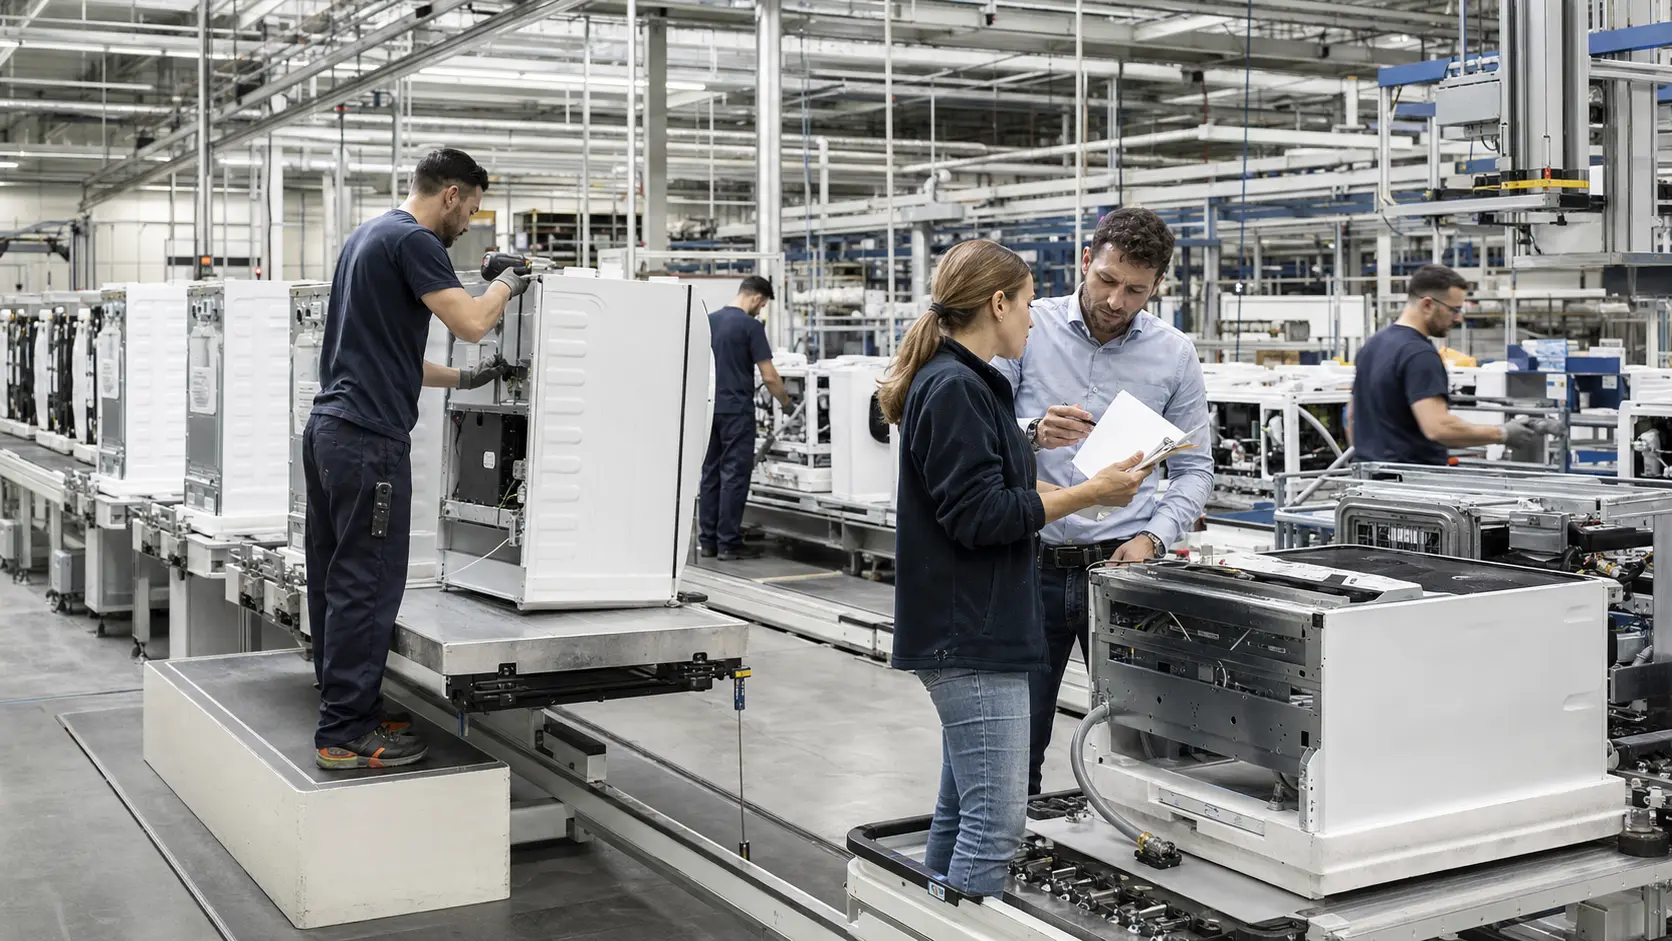
Electrolux Italia 必须让工厂利用率为家电利润提供保障
Electrolux Italia SpA 并非电信运营商,但其意大利工厂、直接消费者渠道和注册网络资源使其成为测试工业制造商如何将连接、数据本地性和资源治理转化为运营经济学的有用案例。判断很简单:只有当高价值产品、服务收入和更好的利用率超过零售商力量、低价进口、劳动力摩擦和投入波动时,该公司才能证明意大利资本的必要性。

欧洲与中东机构
Claranet Portugal 必须实现托管云复杂性的经常化
葡萄牙的组织不仅从 Claranet Portugal 购买服务器、许可证或迁移服务。他们正在付费将云、安全、数据、应用和工作场所的问责转移给一个专业提供商,该提供商能够在本地运营限制和全球技术平台之间发挥作用,而无需强迫单一供应商的选择。经济问题在于,这种问责制能否转化为持久的托管服务利润,或者超大规模云服务商的转销、项目人力、收购和客户特定的整合是否会让公司过于接近转销经济模式。
欧洲与中东机构
Azimut 必须让分销增长在费用压缩中存活
储户为建议、准入和投资组合构建向 Azimut 付费,并非为了持有一个廉价市场指数。当顾问使客户保持投资、私募市场产品增加难以从其他地方购买的东西、国际扩张提高利润率时,这是一个有吸引力的交易。如果净流量依赖于昂贵的顾问激励、市场贝塔、种子资本和收购,而被动基金、银行网络和直接平台不断使基本投资更便宜,那么这笔交易就会变弱。

欧洲与中东机构
BlackBerry UK 必须将嵌入式信任转化为经常性价值
受监管客户、公共机构和设备制造商并非因旧手机品牌仍具怀旧价值而向 BlackBerry UK Limited 付款,而是为了降低电话呼叫、危机警报、车辆控制器或嵌入式设备遭入侵时可能产生高昂代价的故障风险。经济问题在于,母公司退出消费设备、出售 Cylance、收窄产品组合并更倚重 QNX 和安全通信后,这种继承的信任能否转化为可重复的软件收入。
欧洲与中东云服务
C&B:丹麦房产案件同步维护工作
C&B 的公开产品界面连接案件、客户记录、文件、签名、房产数据与合作伙伴服务。更难的问题是:当数据延迟、文件不一致或经纪机构更换系统时,由谁来维持这些环节的协调一致。

欧洲与中东国家电信
Telecel Global 必须实现前沿电信可融资规模化
所有者、贷款方和政府都希望在非洲电信市场实现更广泛的覆盖,这些市场家庭预算紧张,公众耐心短于铁塔回收期。Telecel Global Limited 的重要性在于,其证据指向一家注册于毛里求斯的资源持有者和 B2B 电信公司,作为更广泛的 Telecel Group 战略的一部分,该战略试图将收购的移动网络、批发能力、光纤、移动货币和小市场牌照转化为足以覆盖频谱成本、电力成本、进口设备风险和政治谈判的回报。
欧洲与中东国家电信
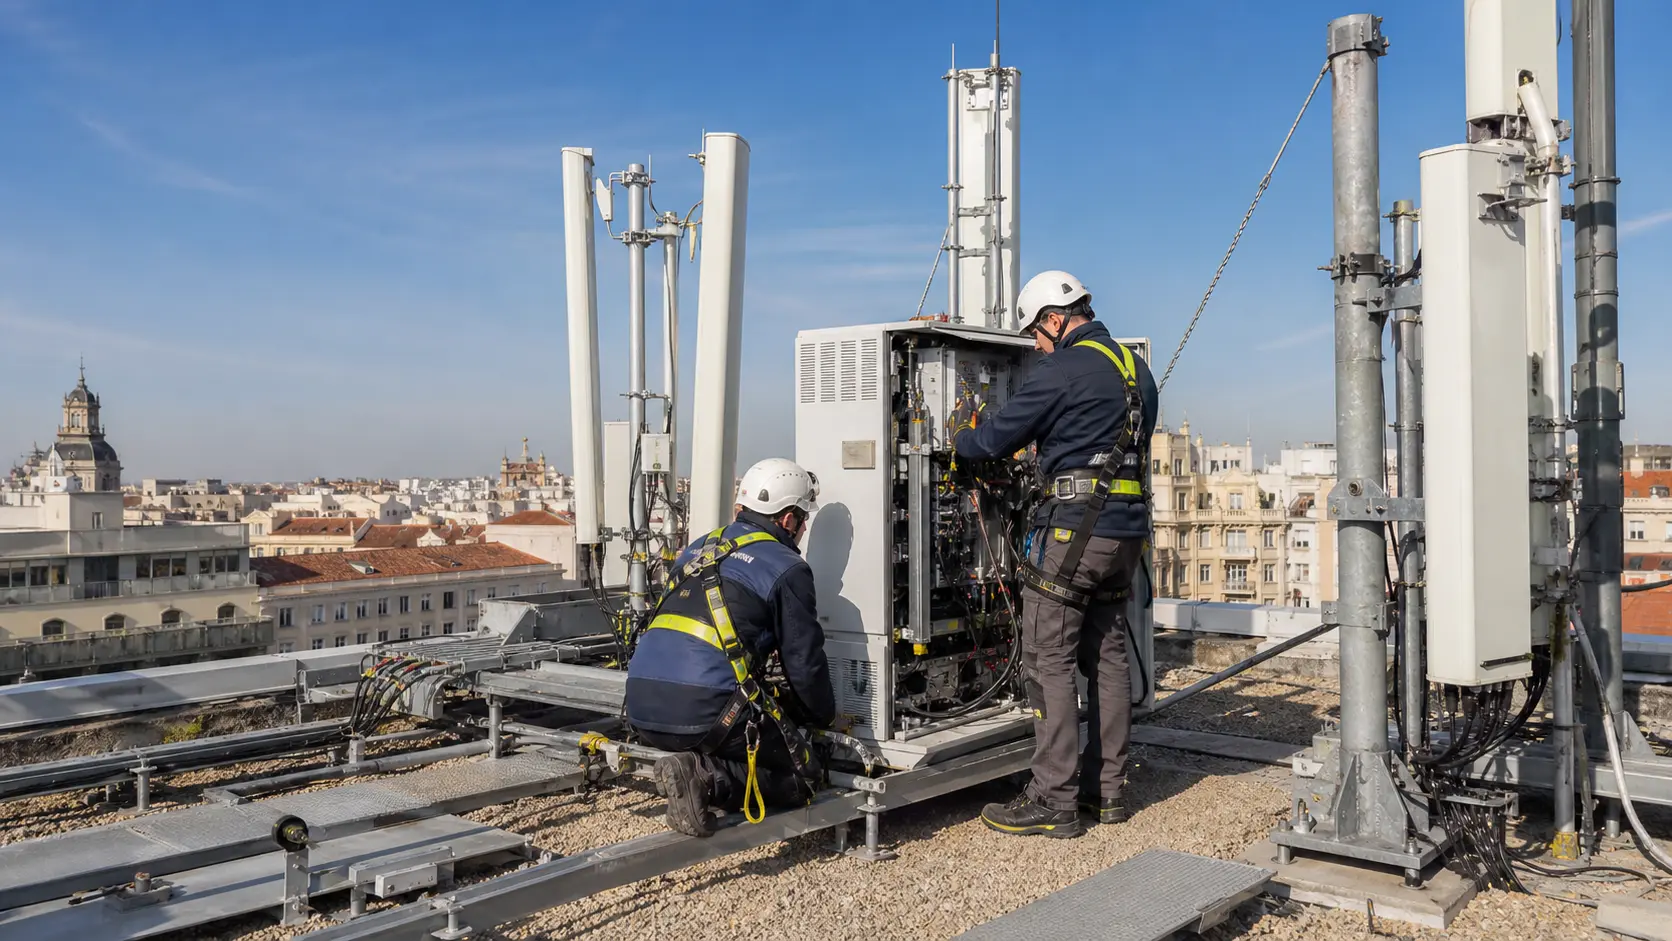
Vodafone Spain 必须让 Zegona 重组赢得资本
Zegona 收购 Vodafone Spain 时买下的不是新入市场者的选择权,而是一家需要捍卫客户、证明频谱价值、重新定价光纤接入,并在不破坏服务的情况下削减成本基础的国家运营商。投资前景现在取决于 Vodafone Spain 能否将更好的批发条款、更锐利的品牌和更低的运营成本转化为持久的现金回报,在一个由 MasOrange、Telefonica、Digi 和纯移动替代品让客户保持警惕的市场中。

欧洲与中东机构
Allfunds 必须让基金分销规模在费用压力下生存
基金经理和财富分销商向 Allfunds 付费,因为双边基金分销成本高昂、碎片化且缓慢。经济问题是,当渠道拓宽、数据改善、结算收紧,且每个大客户都在问为什么基点费用不应该继续下降时,这种便利是否还能带来持久的平台回报。

欧洲与中东机构
Straumann 必须以高端牙科为更广泛的患者提供资金支持
牙医为 Straumann 付费并非仅仅为了购买钛螺丝、扫描仪或矫正器,而是为了减少临床失败、手术时间和工作流程不确定性。这使得 Institut Straumann AG 拥有强大的高端业务优势,但下一个经济考验更加艰巨:如何利用这种高端信任,通过挑战品牌、数字化工作流程、正畸和本地制造来支持更广泛的服务,同时不让客户认为牙科中昂贵的部分已经变成了普通的硬件。

欧洲与中东机构
Kering Eyewear 必须超越其所取代的授权模式
Kering 选择将眼镜业务纳入集团内部,而不是将这一品类留给外部授权商并收取版税。这一选择使 Kering Eyewear S.p.A. 在设计、价格、分销、供应商标准和品牌资产方面拥有更多控制权,但也将库存、制造、收购、关税风险以及时尚失误转移到 Kering 自身的资本基础上。

欧洲与中东机构
Boerse Stuttgart 必须让可信的市场准入在整个周期内获得回报
散户投资者、发行人和银行并不会仅仅因为交易活动而向交易所集团付费。他们为值得信赖的准入付费:可以在动荡市场中执行的订单、可以在规则下发行和分销的产品、可以依赖的市场数据,以及在无需客户信任不受监管场所的情况下持有的数字资产。Boerse Stuttgart GmbH 身处一个将其承诺转化为证券交易、零费用准入、结构化产品流动性和受监管加密基础设施的集团。经济考验在于,这种信任能否在市场周期中定价,还是成交量、费用压力、监管和固定技术成本会不断吸收收益。
欧洲与中东机构
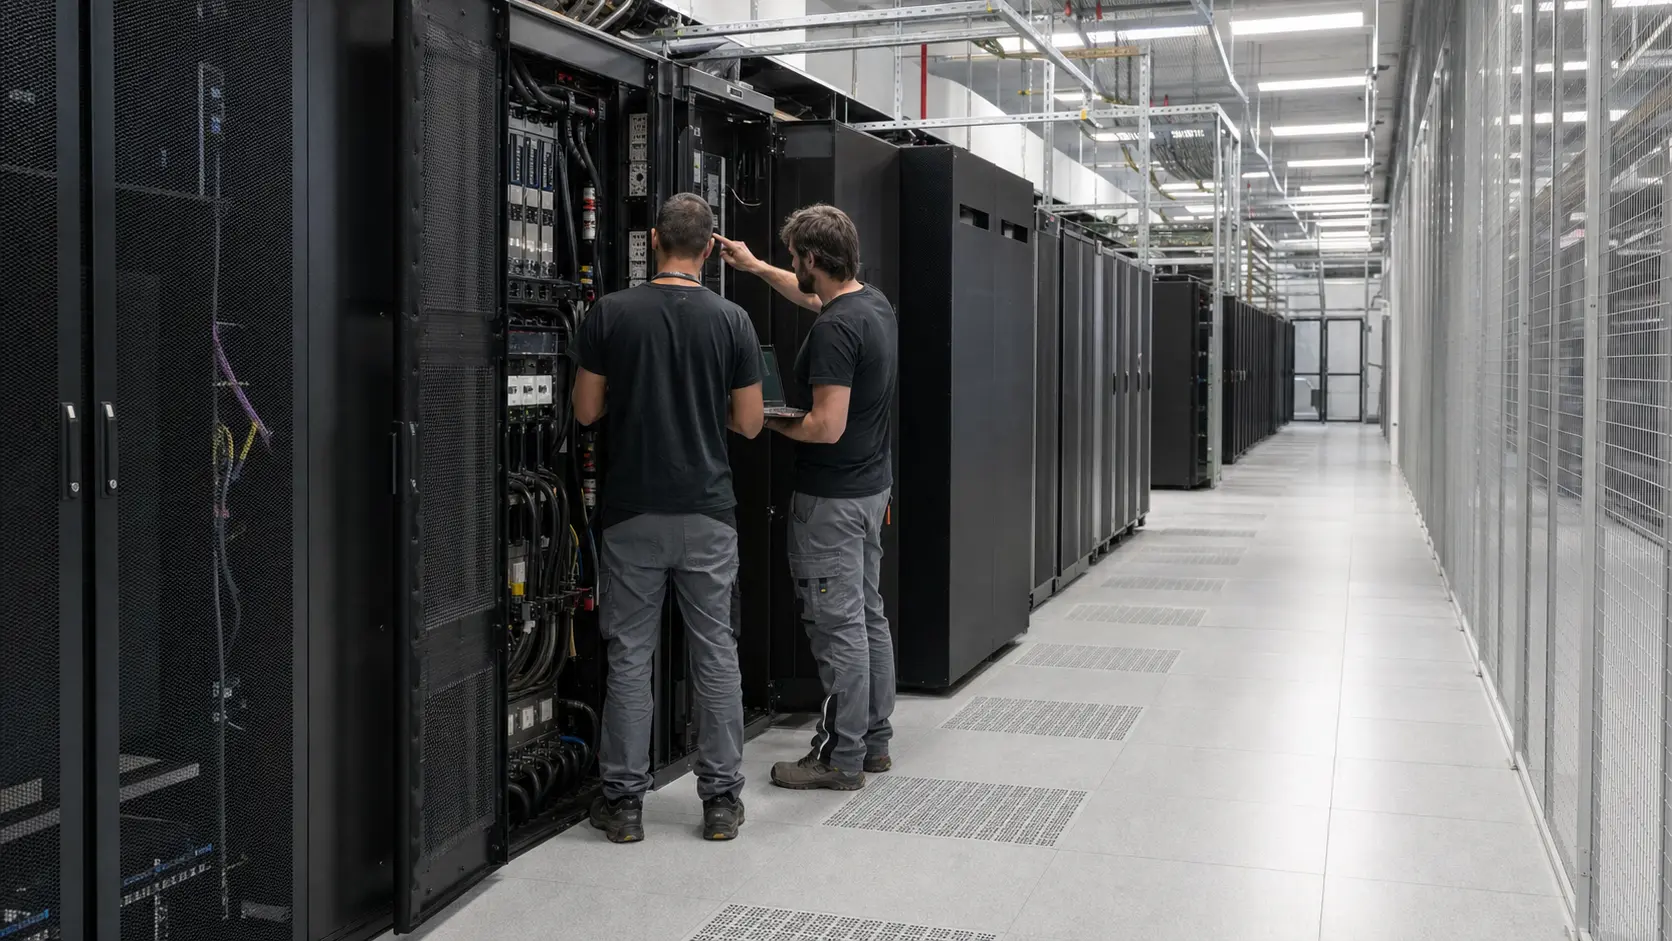
Templus Barcelona 必须先填满容量,避免资本投入超过需求
选择 Templus Barcelona 的经济理由,并不是本地机柜有多时髦,而是客户无需自建机房、等待遥远的超大规模云区域,也无需独自承担电力、制冷、安全和网络多样性的固定成本,就能在巴塞罗那购买具备韧性、位置邻近且互联互通的容量。只有当 Templus 足够快地把其巴塞罗那的电力和空间转化为签约负载,以覆盖能源、建设、融资和更新资本支出,并赶在资金更雄厚的竞争对手增加供给之前,这一主张才会创造价值。

欧洲与中东机构
Spotler 必须让收购的营销软件产生复利效应
客户支付 Spotler 来协调消息、数据和转化工作,而无需拼凑不同的工具、咨询和脆弱的数据传输。这一承诺的经济力量只有通过降低客户成本、提高留存率和更便宜的扩张才能体现。
欧洲与中东机构
FIS Payments UK 必须让交易规模超越复杂性
商户和金融机构向 FIS Payments (UK) Ltd 等公司付费,因为卡受理、路由、结算、争议、欺诈筛查和支付文件管理如果执行不善成本高昂,而且一旦失败后果严重。经济问题是,这家英国公司在不断变化的 FIS、Worldpay 和 Global Payments 格局中,能否在方案、银行、欺诈损失、合规工作、平台投资和大客户议价能力分走利润后仍保留足够价值。

欧洲与中东区域 ISP
Severstal-infocom:钢铁集团内部技术公司的经济边界
Severstal-infocom 最重要的经济问题,不是它是否像一家普通软件公司那样把产品卖到更广的市场,也不是它是否拥有一组网络资源后就应被理解为区域接入运营商;真正的问题是,一个依附于大型钢铁和矿业集团的技术单位,能否把对高炉、轧线、维修、计划、仓储、质量、财务和通信系统的深度知识,转化为可计量的停机减少、计划改善、风险降低和可重复销售的软件收入。公开数据给出的答案并不浪漫:它有规模、有工业场景、有替代外部供应商的战略价值,也有很薄的独立利润率、很高的人力成本、对母集团需求的明显集中,以及从内部技术中心转向外部产品公司的艰难成本。

欧洲与中东区域 ISP
JOINT STOCK COMPANY "TELEGA":依赖型通信客户端的短命经济学
JOINT STOCK COMPANY "TELEGA"不是一家传统接入运营商,也不是一个拥有独立社交图谱的通信网络。它更像是一家在俄罗斯特殊平台环境中迅速放大的软件公司:以 Telegram 开源客户端为起点,以代理连接、同步稳定性、作者工具和优先接入为卖点,在等待名单、应用商店、平台限制、路由资源和信任争议之间寻找付费单位。它的结局说明,需求很强并不等于控制权很强;用户规模很大也不等于收入质量可靠;一个可以短期缓解访问摩擦的产品,如果不掌握底层平台、分发入口、合规解释权和长期信任,就会把主要下行风险留给自己。

欧洲与中东区域 ISP
Smartkom必须先让本地网络密度兑现,更新资本才会到来
Smartkom 的经济问题不是它能不能证明自己存在,也不是它有没有真实网络;这些都已经有足够公开证据。真正的问题是,一家扎根鄂木斯克、拥有路由资源、企业服务组合和住宅宽带产品的地方运营商,能否把本地执行能力转化为可重复、可定价、可覆盖更新资本的现金收益,而不是在全国性运营商压低住宅价格、企业客户要求稳定性、设备和人工成本持续上升的环境里,只得到一张越来越重的运营负担表。

欧洲与中东区域 ISP
JSC National satellite company:俄罗斯卫星电视冠军的韧性账本
JSC National satellite company 的公共品牌 Tricolor 不是一家可以用“卫星电视老牌运营商”简单概括的公司。它的核心资产是俄罗斯最大付费电视用户底盘之一、长期家庭关系、接收设备与经销安装网络、卫星容量安排、频道生产能力和在偏远地区仍然稀缺的连续覆盖能力;它的核心风险也正来自同一组资产:轨位依赖、转发器与地面上行控制、设备供应商集中、内容成本、城市替代品加速、以及 2026 年 Express-AT1 事故暴露出的空间基础设施脆弱性。

欧洲与中东区域 ISP
Joint Stock Company Tyvasviazinform:图瓦通信边界的经济账
Joint Stock Company Tyvasviazinform 不是一家可以按普通城市宽带公司的尺度来理解的运营商。它的商业现实由图瓦共和国的低人口密度、公共部门连续性需求、山区和偏远村落的线路成本、有限的家庭支付能力、仍在扩张的移动与卫星替代方案,以及地方固定网络不可轻易退出的公共属性共同决定。真正的问题不是它能否卖出宽带套餐,而是它能否把家庭、政府、学校、医疗点、农村行政机构、企业专线、视频监控、话音业务和本地维护劳动叠在同一张区域网络上,使一张资本密集、需求稀薄、政治上不能失败的通信网接近可持续。
欧洲与中东区域 ISP
JS Company Compnet:泽列诺格勒商务接入商的利润边界
JS Company Compnet 不是一个可以用宏大流量故事解释的运营商。它的公开足迹更像一家扎根莫斯科泽列诺格勒的商务接入、电话和 IT 维护公司,拥有真实但有限的自治系统、有限 IPv4 资源和一组偏企业的客户关系。判断这家公司,关键不是问俄罗斯互联网流量会不会增长,而是问每一条新增线路、每一项合规义务、每一次客户现场支持和每一笔上游成本,是否还能被四千多万卢布收入规模吸收;2025 年利润几乎归零后,这个问题已经从增长选择变成经营约束。