
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

北美数据中心趋势
俄勒冈州终止 Salem 土地交易,Verrus 若要继续必须先证明下一块地在哪里
州长 Tina Kotek 已指示 Oregon Department of Administrative Services,终止与 Verrus 在 Salem 东南 Mill Creek Corporate Center 拟建数据中心有关的州有土地出售合同。该方案此前被描述为约 51 亿美元,在约 75 英亩土地建设三栋数据中心和一座变电站。失去这块州有地,是项目场地控制的实质性失败,却不等于 Salem 市否决了开发申请:市政府称项目仍处早期,没有提交正式申请,当时数据中心是 Employment Center 分区中的允许用途。Verrus…
北美数据中心趋势
Southaven 的临时轮机终于有了退出日历
SpaceXAI 称,它与密西西比州环境监管部门达成了一项约定命令,为 Southaven 的 69 台临时移动式燃气轮机设定撤场时间:最早可在 2026 年 8 月启动,到 2027 年 7 月全部移走。与此同时,一座获得许可、设计规模 1.2GW、配置 41 台永久轮机的电厂正在建设。新信息不是临时轮机已经消失,也不是永久电厂已经发电,而是这座 AI 数据中心的电力过渡第一次有了可以逐月核对的终点。

全球云服务趋势
AWS 加速增长与亚马逊自由现金流转负,发生在同一轮投资周期
AWS 第二季度收入同比增长 37%,达到 422 亿美元,创 18 个季度以来最快增速;分部营业利润也从 102 亿美元升至 166 亿美元。与此同时,亚马逊过去 12 个月自由现金流由 182 亿美元净流入转为 76 亿美元净流出。两组数字不是互相否定,而是处在基础设施周期的不同位置:已经投产的云资源在创造收入,公司又提前支付下一轮人工智能容量。净购置物业和设备同比增加 661 亿美元,主要与人工智能投入有关;2026 年全集团现金资本开支预期已提高到约 2200 亿美元。真正缺失的桥梁,是新增资产何时通电、被使用并形成回报。
全球数据中心趋势
俄亥俄一座汽车电装厂,开始转向AI数据中心冷却周期
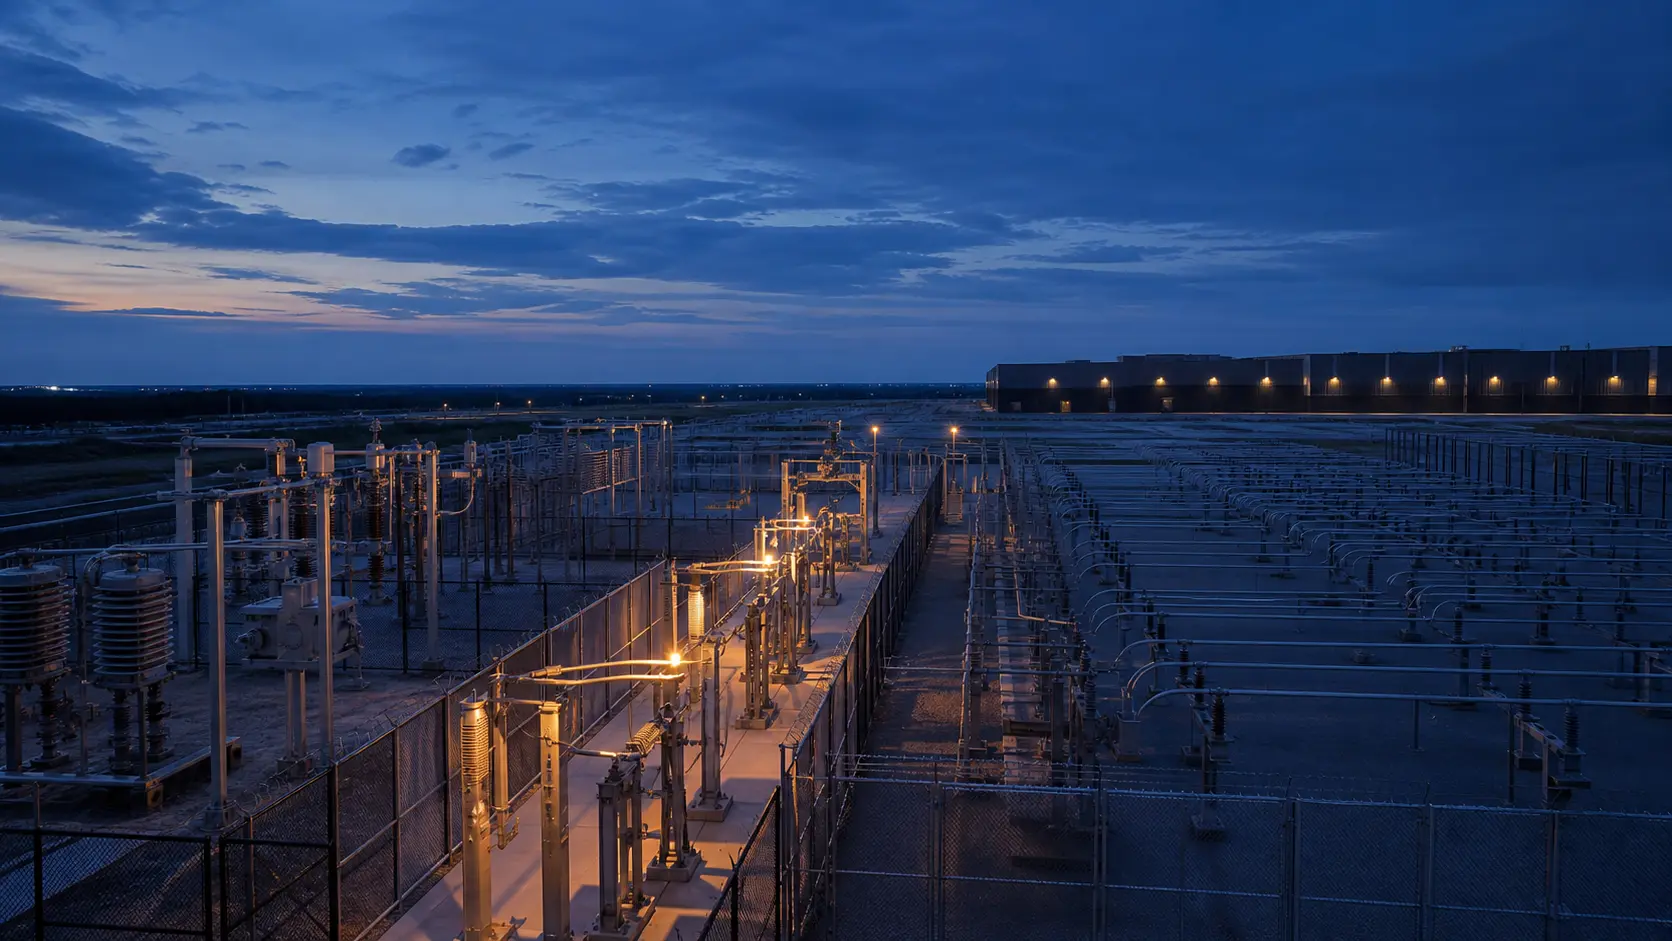
三菱电机没有为美国数据中心冷却业务从空地新建工厂,而是准备改造俄亥俄州 Mason 现有汽车电装生产基地的一部分。公司将在 2026 年 8 月设立 MEHITS US,投入约 3000 万美元改造厂房与制造设施,计划 2027 年 4 月开始生产 IT 冷却设备。旧厂房可以缩短建设起点,本地制造也可能减少运输并靠近三菱现有 UPS 和电力系统客户。不过,发布材料没有厂房面积、产能、产品组合、订单、客户、岗位、利用率或实际交付周期。供应端已经作出决定,市场端与生产端仍要由设备交付来证明。
全球数据中心趋势
Exelon 给数据中心用电排队加了一道“真金白银”的筛选
电力公司收到的负荷申请,可以很大,却未必很真。Exelon 最新披露的价值,不在于又出现了一个几十吉瓦的数字,而在于它开始把不同强度的证据分开:约 11GW 被列为“高概率负荷”,其中约 40% 已有美国联邦能源监管委员会批准的输电安全协议,并由约 10 亿美元抵押作支持;另有约 25GW 仍处在当前或未来的集群研究中。押金让客户退出时付出代价,也让输电规划获得更可靠的依据,但它没有建成电站、线路或数据中心。要从排队容量走到电表读数,中间仍有供电、审批、建设、并网和客户履约等多重关口。

全球数据中心趋势
AEP 抢到了13GW燃机档期,却还没把它们变成发电厂
大型燃气轮机正在从电力设备变成一种“时间期权”。AEP 在第二季度又锁定了 3GW 燃机产能,使可供 2031 年前潜在部署的总量达到约 13GW;与此同时,公司新增 6GW 已签用电协议,主要位于得州,把 2030 年前的签约负荷增长推至 69GW。设备预留减少了以后无机可买的风险,take-or-pay 合同降低了客户不来用电时的回收风险。但 13GW 不是已经获批或投运的电厂,69GW 也不是已经连接的人工智能负荷。两条提前锁定的曲线,仍需在场址、监管、燃料、输电、施工和电表处真正相遇。

全球云服务趋势
Meta把未来十年的算力焦虑写成了2790亿美元租约
Meta 第二季度最值得追踪的基础设施数字,并不是当季资本开支,而是一批尚未启租的合同。截至 6 月 30 日,公司已经签下约 2789.9 亿美元的经营租赁和融资租赁义务,覆盖数据中心、托管空间及部分网络基础设施。这些合同并不等于已经投产的机房,也不代表资金已经支付或负债已经全部进入资产负债表。它们将在 2026 年余下时间至 2036 年间陆续开始。Meta 借此提前锁定稀缺的电力、建筑和交付时段,同时也在需求、利用率和技术路线尚未得到验证前固定了长期成本。公司 7 月又签下约 680 亿美元数据中心租约,说明这场对未来供给的抢购仍在加速。
全球数据中心趋势
欧盟为AI超级工厂寻找的,不只是投资者,而是第一批订单
欧盟正式启动最多七座 AI 超级工厂的招标,欧盟及成员国公共资金上限为 100 亿欧元,并希望撬动至少 200 亿欧元私人投资。真正改变项目融资逻辑的,并不只是补贴。EuroHPC 与 18 个成员国将联合采购中标设施的算力使用时间,相当于由公共部门先成为锚定客户。欧盟试图用一份未来订单,降低私人资本面对超大机房、昂贵电力和稀缺加速器时的需求风险。主权由此从政治口号进入采购合同,但合同还没有解决芯片主要来自美国、电力成本高于竞争地区这两道硬约束。

全球数据中心趋势
微软一年新增88个数据中心,真正的产能指标却是时间
微软披露,2026 财年第四季度在五大洲新增 31 个数据中心,全年新增 88 个;同一季度还增加了 1 吉瓦容量,并把主要区域中新 GPU 从到货到上线的时间缩短了接近 50%。这四个数字不能合并成一句“88 个站点提供 1 吉瓦”的口号。数据中心数量、通电容量、设备上线速度和资本投入分别对应建设、能源、运营与会计四个系统。它们共同说明,AI 基础设施竞争已经从宣布项目转向反复把昂贵硬件变成可销售云服务的能力。

全球数据中心趋势
24650次登录前响应,不能被写成24650起入侵
Lava 的新测量把一条长期存在的 IPMI 风险重新放到数据中心运营桌面上:2026 年 5 月 6 日扫描到的 36872 个公网 IPMI 端点中,有 24650 个在客户端完成认证之前返回了至少一份由口令派生的 RAKP 材料。这个结果足以证明管理面暴露,却不足以证明 24650 个口令已被破解,更不能证明同样数量的服务器已被入侵。读懂它,需要守住三道不等号。
欧洲与中东数据中心趋势
读懂劳斯莱斯数据中心电力业务,要先写下三个不等号
订单不等于收入,Power Systems 部门总额不等于数据中心份额,备用电源也不等于主电源。劳斯莱斯这份半年报最有价值之处,不是又多了一组“AI 用电激增”的口号,而是让数据中心需求同时出现在订单、收入和利润率三本账里。只有守住三个不等号,55%、41%和 20.3%才会成为可验证的经营信号,而不是被放大的市场故事。

亚太地区国家电信趋势
中国地方数据中心扩张持续推进,过度建设担忧突出
中国地方政府正将数据中心建设从一线城市推向县乡,东莞沙田和嘉善等项目加速推进,但新增算力是否能匹配实际需求仍有待观察。
亚太地区数据中心趋势
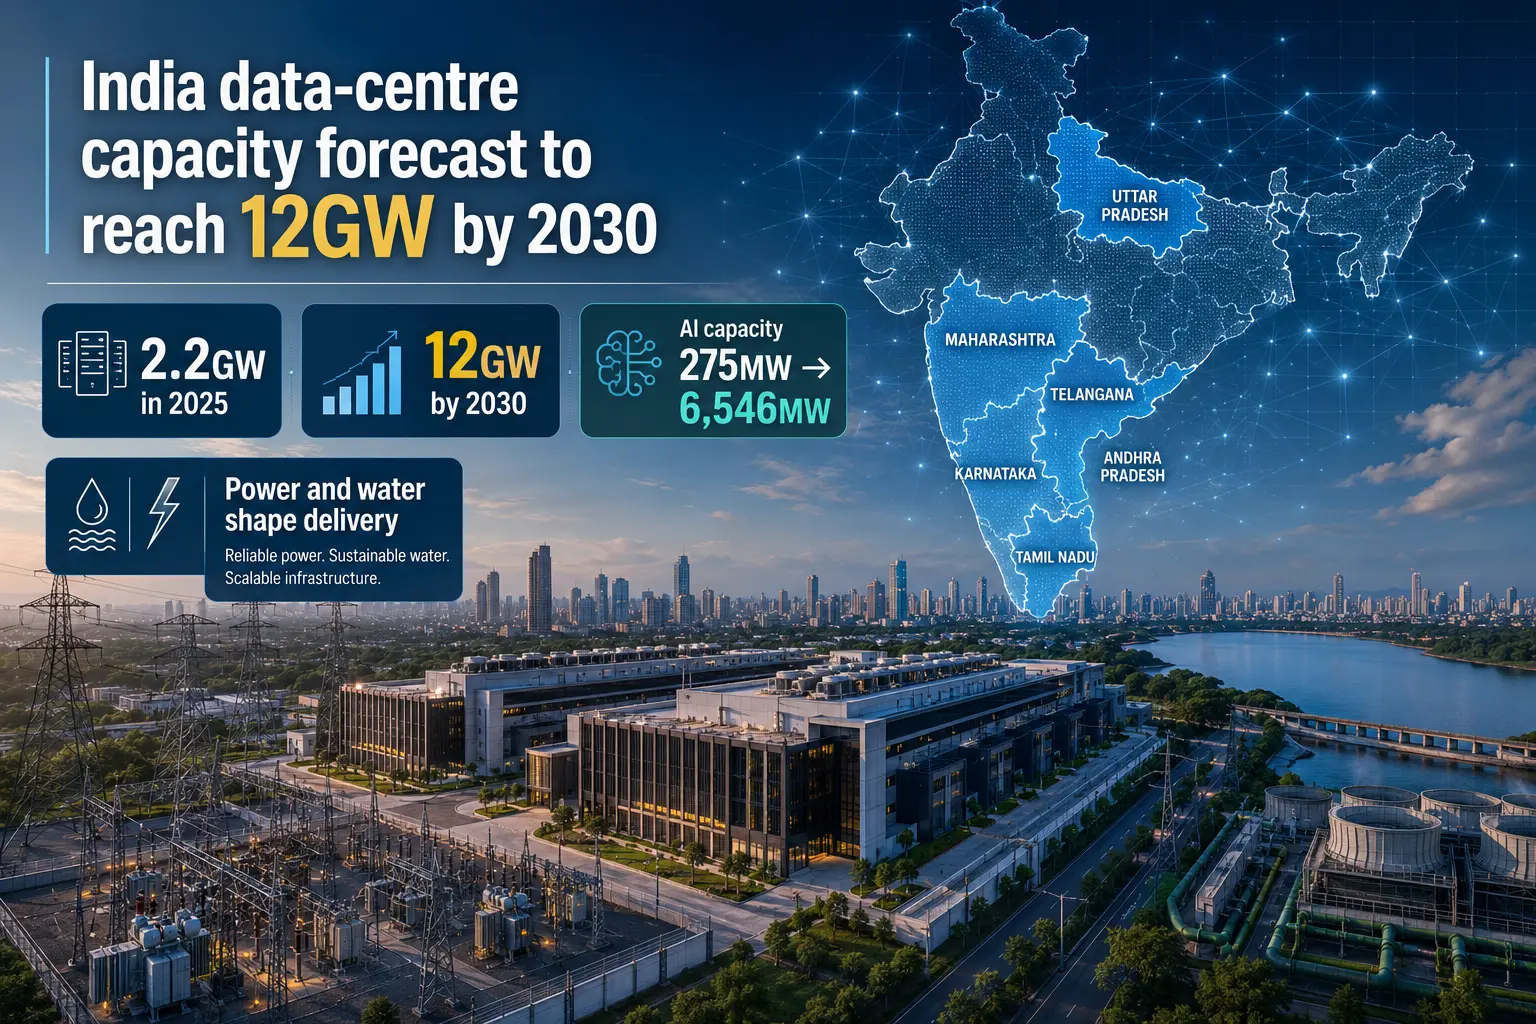
印度数据中心容量展望:2030 年可达 12GW
Wood Mackenzie 预计印度数据中心容量到 2030 年可达 12GW,供电和供水条件将决定哪些项目真正交付。

亚太地区国家电信趋势
马来西亚数据中心扩张加剧本地资源压力
马来西亚的数据中心扩张正在加剧电力、水资源和社区压力,尤其集中在国家主要发展中心柔佛。

亚太地区数据中心
印度预计 2031–32 年新增 26.3GW AI 数据中心负荷
印度几乎将 AI 数据中心预期新增电力需求提高到 26.3GW(至 2031–32 财年),使电力主管部门在输电、平衡与选址上的任务进一步扩大。

亚太地区国家电信趋势
澳大利亚各州反对数据中心电力规则
澳大利亚拟对大型数据中心制定强制性电力、用水和能效标准,但昆士兰州与北领地反对拟议国家框架中的部分可再生电力要求。

北美数据中心趋势
微软3291亿美元“未起租”承诺,真正压力在未来启用节奏
微软披露,截至 6 月 30 日,主要面向数据中心的额外租约中,有 3291 亿美元尚未开始。这是对未来设施使用权的安排,不是已投运算力,也不是当年已经支付的现金。与此同时,一项会计估计变更让 2026 年报告口径下的资本开支从约 1900 亿美元降至约 1750 亿美元,但公司称底层投资预期并未减少。

欧洲与中东区域 ISP
DataHarbour的机柜经济学:区域数据中心必须先证明被占用的电力容量
DataHarbour 的公开资料呈现出一家有真实机房、真实自治系统和清晰价格表的俄罗斯区域数据中心,但它的投资判断不能停留在“有多少机柜”这一静态口径上,而必须回到已付费负载、用电成本、设备更换、客户续约和云替代压力能否共同支撑现金流的问题。
欧洲与中东区域 ISP
De Novo的韧性收入能否覆盖战时云基础设施的真实成本
De Novo 的经济问题不是乌克兰是否需要本土云和连续性服务,而是客户为本土司法管辖、认证控制、迁移避免和战时可用性愿意支付的溢价,能否长期覆盖冗余电力、网络、柴油发电、供应商许可、GPU 和存储资本开支、专业人员以及资本更新所形成的固定成本底座。
亚太地区数据中心趋势
AirTrunk拿到23.25亿美元,但JHB2还没有变成270兆瓦现货
AirTrunk 为马来西亚柔佛州 JHB2 园区落实了 23.25 亿美元绿色融资,30 家金融机构进入贷款团。与 5 月仍在推介的贷款相比,这是明确的状态变化。不过,融资到位只解决了资金路径,不能证明可扩展至 270 兆瓦以上的园区已经建成、送电、出租或投入运行。